
Especialistas: O ouro está prestes a vivenciar seu melhor momento em décadas? Pressão sobre moedas fiduciárias aumenta e o próximo alvo do preço do ouro pode ser US$ 5.000

Huitong Network, 1º de outubro—— O estrategista da WisdomTree, Shah, acredita que, embora o ouro esteja sob pressão de curto prazo devido ao aumento dos rendimentos dos títulos, fortalecimento do dólar e políticas monetárias restritivas, o mercado está negligenciando fatores como a pressão sobre moedas fiduciárias, a insustentabilidade da dívida soberana e o suporte psicológico da inflação. Ele prevê que o preço do ouro se manterá acima de US$ 4.000 ainda este ano, e poderá se aproximar dos US$ 5.000 nos próximos 12 meses.
Nitesh Shah, chefe de pesquisa de commodities e macroeconomia da WisdomTree, acredita que o mercado de ouro ainda está enfrentando o aumento dos rendimentos dos títulos e o aperto das políticas monetárias globais, mas os investidores podem estar focando excessivamente nos ventos contrários de curto prazo e, assim, negligenciando um pano de fundo que pode se tornar um dos ambientes mais otimistas para metais preciosos em décadas. O cerne deste cenário é a pressão crescente sobre o sistema de moedas fiduciárias, levando o mercado a reavaliar o ouro como um ativo alternativo de moeda. Em outras palavras, a volatilidade atual do ouro não significa o fim da história; pode ser apenas o início de uma narrativa muito maior.
Os ventos contrários de curto prazo persistem, mas não contam toda a verdade
Shah admite que o aumento das taxas de juros, altos rendimentos dos títulos e o fortalecimento do dólar continuam sendo obstáculos significativos de curto prazo para o ouro. O ouro parece estar em confronto com o mercado de títulos há anos. Tradicionalmente, a relação entre ouro e os rendimentos dos títulos pode se restabelecer por um período curto, mas, em momentos de grande volatilidade das taxas, essa relação muitas vezes falha. Portanto, a pressão do mercado de títulos de curto prazo realmente reprime o desempenho do ouro, mas não explica totalmente a lógica de longo prazo. Investidores que olham apenas para mudanças de curto prazo nas taxas e rendimentos podem subestimar o papel do ouro em grandes mudanças macroeconômicas.
A percepção da inflação é mais intensa que os modelos; o ouro está mais conectado ao sentimento popular
Ao mesmo tempo, Shah afirma que uma inflação persistente continua dando suporte fundamental ao ouro. Apesar de as expectativas de inflação de mercado estarem relativamente bem ancoradas e as taxas breakeven permanecerem estáveis, os consumidores já se acostumaram a preços elevados e a choques inflacionários recorrentes. Na rua, as pessoas acreditam que a inflação é alta e que permanecerá assim por muito tempo; não confiam que os preços voltarão rapidamente à meta de 2%. Já se habituaram a choques mais frequentes que impulsionam os preços.
Shah acredita que o mercado de ouro, psicologicamente, está mais próximo do consumidor geral do que dos investidores com expectativas de inflação bem ancoradas. Essa diferença de percepção significa que o ouro reflete não apenas as expectativas de inflação dos modelos, mas também a experiência real das pessoas sobre o poder de compra em queda.
O dilema dos bancos centrais: aumento de juros não resolve choques de oferta
Shah complementa dizendo que os bancos centrais enfrentam problemas que aumentos de juros não conseguem resolver, como diversos choques de oferta que impulsionam a inflação. Os bancos centrais podem até elevar as taxas para conter a demanda, mas a política monetária não resolve as disrupções geopolíticas nos mercados globais de commodities. Ele também destaca que pressões adicionais de oferta, até mesmo relacionadas ao clima, podem manter a inflação elevada. Embora a pressão inflacionária possa forçar políticas ainda mais restritivas de curto prazo, o “grande” argumento para o ouro não está aí. A política monetária pode conter a demanda, mas não resolve os problemas estruturais das cadeias de suprimento, dos conflitos geopolíticos e dos mercados de energia e alimentos — fatores que podem fazer a inflação retornar repetidas vezes.
Dívida soberana insustentável: o verdadeiro pano de fundo para o ouro está no mercado de títulos
Shah aponta que a narrativa maior para o ouro está se desenrolando no mercado de títulos, pois o mundo enfrenta o aumento insustentável da dívida soberana. A dívida do governo dos EUA tem crescido por anos, e esperar que os rendimentos dos títulos permaneçam anormalmente baixos por tempo indefinido é irreal, especialmente quando o Federal Reserve está aos poucos reduzindo o grande estoque de títulos acumulados após a crise financeira global.
Ele ressalta que a dívida é insustentável — um tópico central no ouro há mais de cinco anos. Investidores focam demais nos impactos negativos dos juros altos de curto prazo, e consideram pouco os efeitos da deterioração fiscal e da sustentabilidade da dívida. No curtíssimo prazo, rendimentos mais altos são negativos para o ouro; mas no médio prazo, a mesma pressão pode significar “uma das histórias mais otimistas para o ouro nesta década”, ou talvez até por mais tempo. Ele descreve isso como um embate entre as moedas fiduciárias e “quase moedas” físicas, considerando ser esse um argumento muito forte a favor do ouro.
Perspectiva de preços: construtiva no curto prazo, mirando abaixo de US$ 5.000 em um ano
No entanto, por enquanto, o ouro ainda precisa enfrentar rendimentos de títulos mais altos, taxas de juros elevadas de curto prazo e um dólar forte — ventos contrários que Shah considera apenas de curto prazo. Apesar dessas pressões, ele mantém uma perspectiva construtiva para os preços.
Ele afirma esperar que o ouro se mantenha acima de US$ 4.000 por onça até o fim deste ano.
Ele acrescenta que, devido à incerteza econômica persistente, prevê que o ouro chegará perto de US$ 5.000 por onça nos próximos 12 meses, pois a desaceleração da inflação deve reduzir os rendimentos dos títulos e enfraquecer o dólar.
Shah diz que, para o ouro, o próximo ano ainda será positivo, mas adverte: se os ventos contrários do mercado de títulos persistirem, e o consenso estiver errado, o preço pode ficar estável.
Resumo: O verdadeiro teste do ouro não está nos juros de curto prazo, e sim na credibilidade das moedas fiduciárias
No geral, a visão de Shah não nega as pressões de curto prazo sobre o ouro, mas alerta o mercado para não permitir que o foco em rendimentos de títulos, juros de curto prazo e dólar forte ofusque o cenário. O essencial é observar a psicologia inflacionária, as dificuldades dos choques de oferta, a insustentabilidade da dívida soberana e o enfraquecimento contínuo da confiança nas moedas fiduciárias. Se esses fatores continuarem em alta, o ouro pode se tornar não apenas um refúgio de curto prazo, mas um dos trades macroeconômicos mais importantes em décadas. O cenário para o ouro no próximo ano ainda é otimista, mas a trajetória não será simples; se os ventos contrários dos títulos persistirem, o ouro pode entrar em movimento lateral. Porém, no médio prazo, a pressão sobre moedas fiduciárias e o argumento da dívida ainda podem abrir um espaço maior para o ouro.
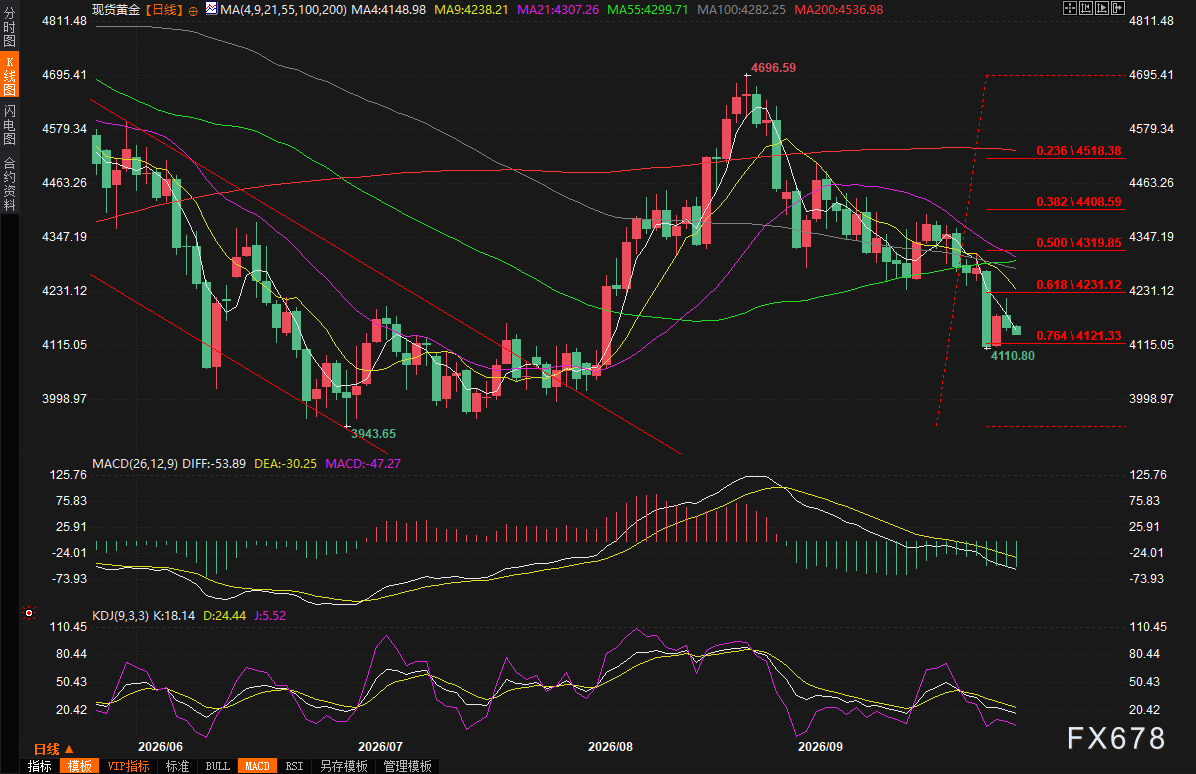
(Gráfico diário do ouro à vista, fonte: Yihuitong)
Horário de Pequim, 08:57, ouro à vista cotado em US$ 4.143,14 por onça.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Divergência nas avaliações de IA aumenta! IPO da Anthropic: o Vale do Silício entusiasta estima US$ 2 trilhões, enquanto Wall Street cautelosa reconhece apenas US$ 1,5 trilhão
A discussão sobre a avaliação do IPO da Anthropic está expondo a diferença de precificação entre o Vale do Silício e Wall Street. Os investidores de risco do Vale do Silício continuam apostando alto no crescimento da IA, com algumas instituições financeiras discutindo uma avaliação inicial de cerca de US$ 2 trilhões; enquanto instituições do mercado público de Wall Street focam nas altas taxas de juros, gastos de capital em poder computacional e pressão contínua por financiamento, tendendo a uma avaliação de US$ 1,5 trilhão.
Micron (MU.US) teleconferência do 4º trimestre: Gestão afirma "não vemos o ponto de equilíbrio entre oferta e demanda", 75% das entregas do próximo ano já estão garantidas e 2028 será mais apertado que 2027.
A equipe de gestão da Micron Technology (MU.US) transmitiu uma mensagem otimista na teleconferência do quarto trimestre, afirmando que a demanda por memória impulsionada por IA continua forte e que a oferta e demanda permanecerão apertadas em 2027 e 2028.
Depois de experimentar o Muse, vendi todas as minhas ações do Airbnb
Um analista experiente, fortemente investido em Airbnb, decidiu liquidar suas posições em Airbnb após experimentar o aplicativo de Meta AI, Muse, por apenas 10 dias. Ele acredita que Muse entende suas preferências e o ajuda a reservar acomodações diretamente, evitando o Airbnb, com preços até 60% mais baratos. Quando agentes inteligentes de IA começam a comparar preços, cancelar reservas e fazer novas reservas por você, o “fosso de tráfego” dos quais as plataformas da internet dependem para sobreviver estão sendo ameaçados. Uma nova era do "comércio eletrônico proativo" pode estar começando.
Goldman Sachs: A inteligência artificial precisa passar por dificuldades antes de trazer benefícios
Preços de criptomoedas
Mais


