
Cena ropy naftowej i euro rezonują, aktywa główne wchodzą w okno zwrotu

Portal Walutowy 6 października—— Obecnie globalny rynek makroekonomiczny wchodzi w wyraźny punkt zwrotny, dotychczas dominująca na rynku kombinacja „wysoka inflacja, wysokie rentowności, silny dolar” szybko słabnie.
Obecnie globalny rynek makroekonomiczny wchodzi w wyraźny punkt zwrotny, dotychczas dominująca na rynku kombinacja „wysoka inflacja, wysokie rentowności, silny dolar” szybko słabnie.
Ceny ropy osiągnęły szczyt i zaczęły spadać, fundamenty euro wykazują punkt zwrotny, zagraniczne instytucje masowo pozytywnie oceniają wartość inwestycji w amerykańskie obligacje, liczne sygnały rezonują, powodując jednoczesny spadek indeksu dolara oraz rentowności amerykańskich obligacji, co otwiera przestrzeń dla odbudowy pozycji na złocie i walutach innych niż dolar, a logika wyceny głównych aktywów przechodzi etapową rekonstrukcję.
Rynek ropy osiąga ważny punkt zwrotny: premia ryzyka inflacji energetycznej szybko słabnie
Głównym czynnikiem napędzającym obecny cykl światowej wysokiej inflacji i wysokich stóp procentowych jest ryzyko związane z zaopatrzeniem energetycznym spowodowane konfliktami geopolitycznymi na Bliskim Wschodzie.
Wcześniej bojownicy Huti w Jemenie kontrolowali strategiczny szlak morski na Morzu Czerwonym, a żegluga w Zatoce Perskiej była ograniczona, przez co rynek obawiał się przerwania globalnych dostaw ropy, co nieprzerwanie podnosiło cenę Brent do prawie 100 dolarów, stanowiąc podstawową logikę wspierającą wysokie rentowności amerykańskich obligacji oraz silnego dolara.
Jednak obecnie jednokierunkowa panika na rynku ropy całkowicie się odwróciła, a wiele pozytywnych czynników materializuje się jednocześnie.
Amerykańska minister energii Granholm jasno potwierdziła, że ceny diesla osiągnęły szczyt kilka tygodni temu. Choć Cieśnina Ormuz nadal pozostaje regionem ryzyka konfliktu, a ceny ropy utrzymują się na wysokim poziomie, ogólny trend cen ropy przeszedł w kanał spadkowy.
Kluczowe jest też to, że rynek wyeliminował najbardziej ekstremalne ryzyka ogona.
Jednocześnie globalne działania polityczne zabezpieczyły dostawy: G7 oficjalnie ogłosiło uwolnienie łącznie 100 mln baryłek ropy i diesla ze strategicznych rezerw awaryjnych, Włochy potwierdziły udział w tym planie, a IEA ustali ostateczne szczegóły planu podczas spotkania 14–15 października. Rynek zmienia się z „paniki geopolitycznych przerw w dostawach” na „polityczne zabezpieczenie dostaw”.
Obecnie największa zmiana rynkowa polega na tym, że ceny ropy nie muszą gwałtownie spadać - wystarczy, że nie ustanawiają nowych szczytów i regularnie się obniżają, aby ciągle tłumić oczekiwania inflacyjne i eliminować premię ryzyka inflacji, bezpośrednio podważając podstawy wzrostu długoterminowych rentowności amerykańskich obligacji.
Jednak najwyższy urzędnik ds. bezpieczeństwa Iranu Rezaei oświadczył, że Iran nie otworzy Cieśniny Ormuz w odpowiedzi na groźby lub naciski. Tymczasem przedłużający się okres blokady eksportu ropy nadal zagraża gospodarce Iranu, a dostawy ropy wyraźnie wracają do normy, dlatego ceny ropy nie spadły znacząco.
Euro - fundamenty złożone z wielu pozytywnych czynników, instytucje prognozują odwrócenie trendu
Dotychczasową siłę dolara napędzały obawy rynku o wysoką zależność Europy od energii, wybuch inflacji importowanej poprzez gwałtowne wzrosty cen ropy, co hamowało gospodarkę i tworzyło scenariusz „silny dolar - słabe euro”.
Jednak obecnie ta różnica szybko się zmniejsza, a euro zyskuje na trzech frontach: fundamentach, sektorze przemysłowym i oczekiwaniach rynkowych.
Spadające ceny ropy zmniejszają koszty importu energii w Europie, poprawiając marginalnie bilans bieżący i naprawiając słabe punkty fundamentów euro.
Połączenie korzystnych fundamentów i sektorowych czynników odwraca oczekiwania rynkowe.
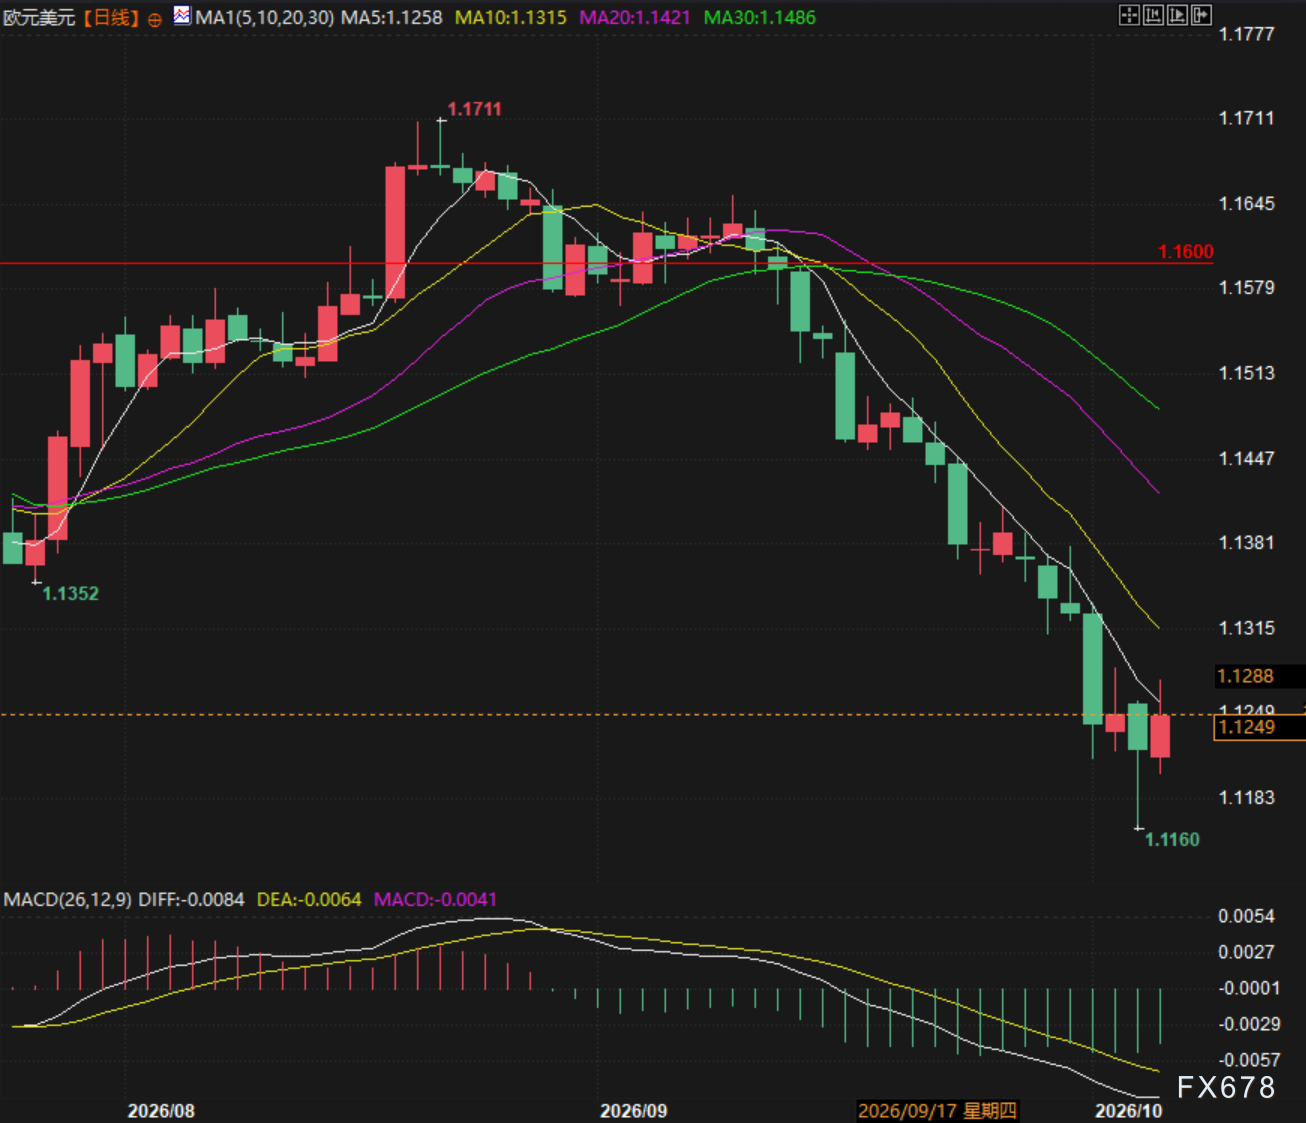
(Wykres dzienny euro względem dolara, źródło: Portal Walutowy)
Rentowności długoterminowych obligacji USA osiągają szczyt, zagraniczne instytucje rozpoczynają kupowanie
Dotychczasowy spadek wartości amerykańskich obligacji i 24-letni rekord rentowności były napędzane premią ryzyka inflacji oraz obawami o wysokie deficyty budżetowe, co wyczerpało ekstremalne nastroje pesymistyczne.
Globalny gigant zarządzania aktywami PIMCO pierwszy potwierdził punkt zwrotny; ich starszy doradca Harrison stwierdził, że po ostatnim wzroście rentowności amerykańskie obligacje stały się bardzo atrakcyjne inwestycyjne i instytucje zwiększają ekspozycję na długi termin.
Instytucje oceniają, że zarówno korekta amerykańskich akcji wzrostowych, jak i spowolnienie gospodarki USA podkreślą wartość defensywną obligacji, a przestrzeń do wzrostu długoterminowych stóp procentowych jest zasadniczo ograniczona.
Makro logiczne zamknięcie pętli: spadek stóp i dolara otwiera okno dla złota i aktywów wzrostowych
Obecny rynek stworzył jasny, kompletny makroekonomiczny łańcuch przekazu: stabilizacja i spadek cen ropy eliminują premię inflacyjną → szczyt i spadek długoterminowych rentowności amerykańskich obligacji → ogólny spadek stopy dyskontowej; jednocześnie odbudowa europejskich oczekiwań gospodarczych i odbicie euro → presja na osłabienie indeksu dolara.
Osłabienie dolara + spadek realnych stóp procentowych tworzą klasyczny podwójny pozytywny impuls dla złota; a spadek stopy dyskontowej naprawia wyceny aktywów wzrostowych o długim terminie, przesuwając całkowity styl aktywów z „odporności na inflację” na „odbudowę i naprawę wyceny”.
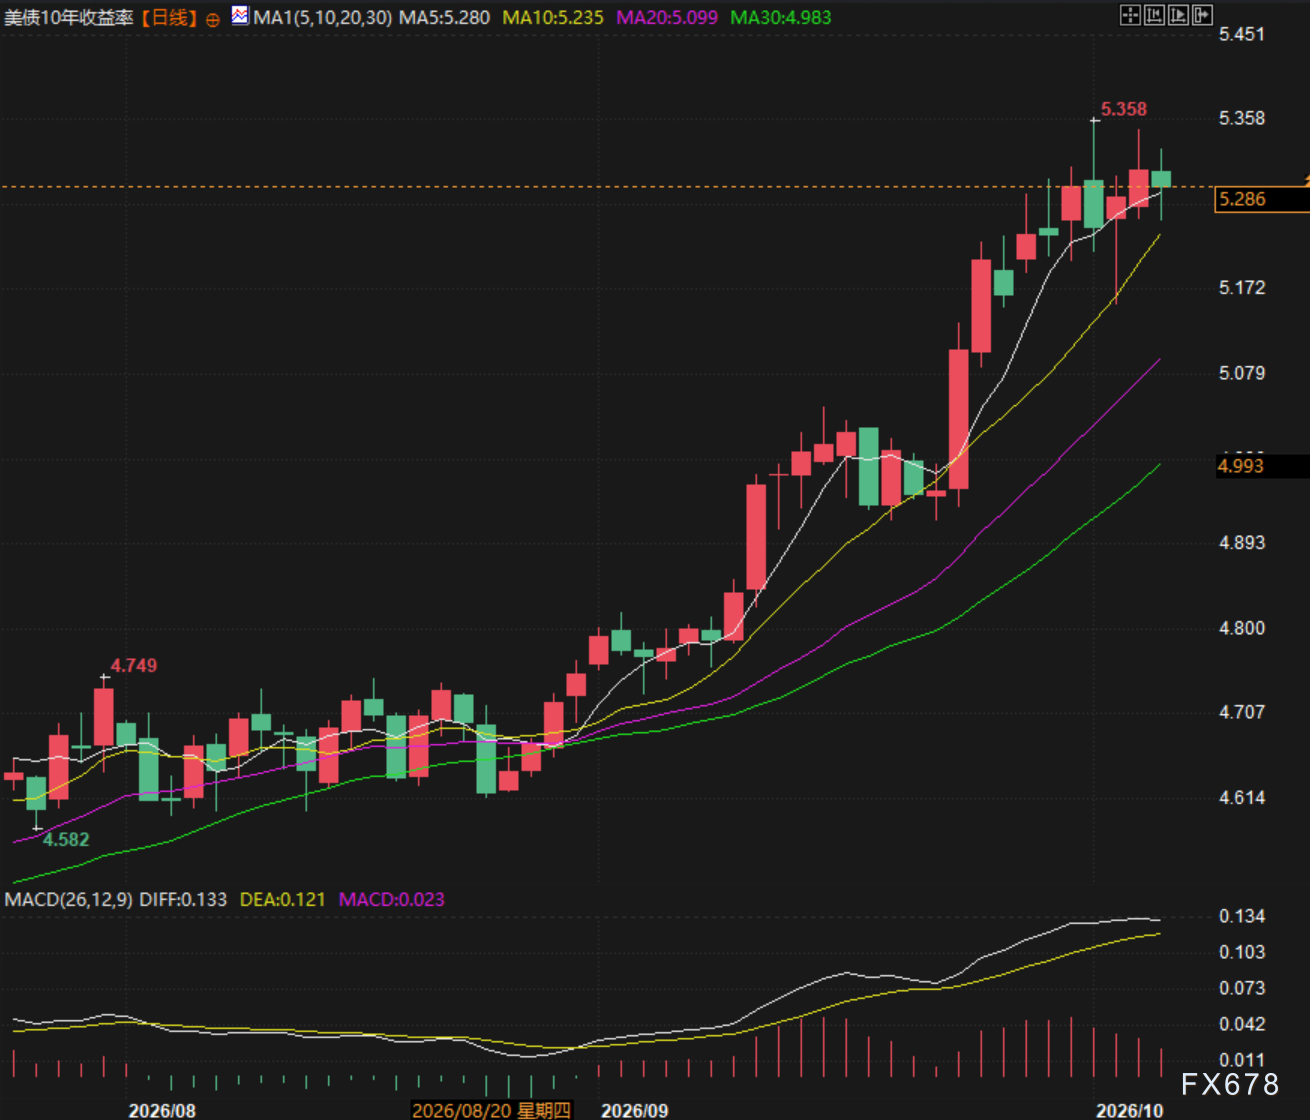
(Wykres dzienny rentowności 10-letnich amerykańskich obligacji skarbowych, źródło: Portal Walutowy)
Podsumowanie: Rynek wchodzi w kluczowe okno etapowego punktu zwrotnego
Dotychczasowa logika dominująca na rynku „geopolityczna inflacja podnosząca stopy, silny dolar tłumiący ryzykowne aktywa” całkowicie słabnie, obecnie główna oś transakcji zmienia się na łagodzenie inflacji, szczytowanie stóp, osłabienie dolara.
Nie potrzeba gwałtownego załamania gospodarczego – wystarczy słabnięcie ryzyk geopolitycznych, odbudowa oczekiwań dotyczących dostaw oraz racjonalizacja wyceny, aby wesprzeć obecny zwrot stylu aktywów.
Krótko mówiąc, dopóki ceny ropy nie zaczną ponownie gwałtownie rosnąć, obecna korzystna konstelacja będzie kontynuowana, a złoto, euro, amerykańskie obligacje i aktywa wzrostowe jednocześnie wchodzą w wyraźny punkt zwrotny po stronie długiej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Apple (AAPL.US) we współpracy z LG wchodzi na rynek inteligentnych domów: dzwonki do drzwi, termostaty, kamery i inne akcesoria otrzymają markę LG
Według osób zaznajomionych ze sprawą, Apple zamierza zwiększyć zaangażowanie w rozwój urządzeń smart home, w tym dzwonków do drzwi, termostatów i innych akcesoriów, a te produkty mają być opracowywane we współpracy Apple i LG Electronics w nietypowy sposób.
Przypomnienie-ROI-Dla Trumpowskiego Departamentu Skarbu, „ogon” aukcji jest najtrudniejszą częścią: McKeever
Jamie McGeever, Reuters Orlando, Floryda, 6 października – Aukcje amerykańskich obligacji skarbowych zazwyczaj są nudne, przewidywalne i mało wiadomościowe. Teraz jednak sytuacja jest wyjątkowa, a administracja Trumpa ryzykuje, że słaba sprzedaż obligacji stanie się tematem nagłówków. Departament Skarbu USA planuje w tym tygodniu wyemitować prawie 120 miliardów dolarów obligacji skarbowych, po raz pierwszy od dwóch tygodni nieforemnych papierów: we wtorek 58 miliardów dolarów trzyletnich obligacji, w środę 39 miliardów dolarów dziesięcioletnich obligacji, w czwartek 22 miliardy dolarów trzydziestoletnich obligacji. Te aukcje zwykle są rutynowe, ale słaba sprzedaż od 22 do 24 września przyciąga rosnącą uwagę – zwłaszcza pięcioletnia aukcja z 23 września, która spowodowała największy wzrost rentowności od kwietnia zeszłego roku. Rentowności zamiast spadać, dalej rosły do najwyższych poziomów od dziesięcioleci. Warto zaznaczyć, że prawdopodobieństwo „porażki” aukcji amerykańskich obligacji skarbowych jest niemal zerowe. Dealerzy pierwszej kategorii – obecnie 26 banków i instytucji zatwierdzonych przez Nowojorski Fed – zawsze biorą udział w aukcjach i pełnią rolę gwarantów płynności wartego 30 bilionów dolarów rynku amerykańskich obligacji skarbowych. To pozwala globalnemu systemowi finansowemu działać. Biliony dolarów globalnego długu, aktywów i instrumentów pochodnych opierają się na amerykańskich obligacjach skarbowych. Są one także zabezpieczeniem dla repo, kredytów międzybankowych i finansowania na całym świecie. Krótko mówiąc, tak długo jak amerykańskie obligacje pozostają filarem globalnego systemu finansowego, zawsze znajdą się nabywcy. Problem, jak zwykle, polega na tym, po jakiej cenie te obligacje zostaną sprzedane. Koszty kredytu na rynku wtórnym osiągnęły najwyższy poziom od połowy lat 2000 – można więc oczekiwać, że Departament Skarbu będzie musiał oferować wyższe stopy procentowe także na rynku pierwotnym. Jak pokazały ostatnie aukcje, mogą jednak pojawić się negatywne niespodzianki. „Zbyt duże, by rynek mógł je wchłonąć?” Aukcja pięcioletnich obligacji z 23 września (wartość 70 miliardów dolarów) była jedną z najbardziej niepokojących w ostatnich latach. Popyt, mierzone „bid-to-cover”, był najniższy od dziewięciu lat. Departament Skarbu sprzedał obligacje przy rentowności 5,033%, o ponad 3 punkty bazowe wyższej niż na rynku w momencie zakończenia składania ofert. 3 punkty bazowe może wydawać się niewiele, ale jak na pięcioletnie obligacje jest to znaczące. To największy tzw. „tail” od czerwca 2022. Analitycy JP Morgan zauważają, że poprzedni „tail” tej wielkości miał miejsce w 2011 roku – kiedy kryzys limitu zadłużenia doprowadził do obniżenia ratingu USA w sierpniu tego roku. W obecnej sytuacji obawy o trudną sytuację fiskalną USA zwiększają koszty długoterminowego finansowania. Rynek oczekuje, że administracja Trumpa przesunie nacisk na finansowanie w środkowych i krótkich częściach krzywej rentowności – czyli tam, gdzie koszty są niższe. Dlatego aukcja pięcioletnich obligacji wywołała niepokój. 3-punktowy „tail” jest typowy dla aukcji długoterminowych obligacji, rzadko jednak zdarza się w środku krzywej rentowności. Jeśli Departament Skarbu będzie musiał oferować większe premie, by sprzedać obligacje, to Houston, mamy problem. Duże „tail” aukcji mogą wynikać z wielu przyczyn, w tym ze zmienności rynku lub poważniejszych problemów fundamentalnych, które mogą z czasem osłabiać popyt. Zwykle trudno je rozróżnić, ponieważ się nie wykluczają. Z bardziej optymistycznej strony, niepokój nie przeniósł się (jeszcze) na krótkie terminy krzywej. Rentowność trzyletnich i dziesięcioletnich obligacji wzrosła o około 50 punktów bazowych od poprzedniej aukcji, wynosząc po około 4,96% i 5,32%. Rentowność trzydziestoletnich obligacji wzrosła o około 35 punktów bazowych do 5,65%. Te poziomy powinny być wystarczająco wysokie, żeby przyciągnąć popyt i zapewnić płynną sprzedaż, prawda? Prawdopodobnie tak. Ale jeśli pojawi się niespodzianka, zmienność i niepewność mogą rozlać się na cały rynek. Inwestorzy będą obserwować sytuację jak… jastrzębie. (Poglądy wyrażone w tej kolumnie są własne autora, współpracownika Reuters) Lubisz tę kolumnę? Odwiedź Reuters Open Interest, nowe źródło globalnych komentarzy finansowych. Śledź ROI na LinkedIn i X. Możesz również słuchać codziennego podcastu Morning Bid na Apple, Spotify lub w aplikacji Reuters. Subskrybuj i słuchaj dogłębnych analiz najważniejszych wiadomości rynkowych i finansowych przez reporterów Reuters siedem dni w tygodniu. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png
Czy wycofanie 20-letnich obligacji skarbowych może przynieść odwrotny skutek? BNP Paribas ostrzega przed pogłębieniem wyprzedaży na rynku, podtrzymując prognozę wzrostu rentowności 30-letnich obligacji do 5,8%.
BNP Paribas ostrzega, że amerykańska sekretarz skarbu Yellen powinna oprzeć się wezwaniom do zniesienia emisji 20-letnich obligacji skarbowych USA, ponieważ ten pozornie mający na celu obniżenie kosztów długoterminowego finansowania krok może przynieść odwrotny skutek — nie tylko będzie trudno utrzymać niską rentowność obligacji skarbowych, ale może również podnieść koszty zadłużenia i osłabić płynność rynku.
Ceny krypto
Więcej


