
PMI przemysłu strefy euro we wrześniu osiągnął najwyższy poziom od 52 miesięcy; ożywienie popytu wywołuje presję inflacyjną.

Ożywienie w sektorze produkcyjnym strefy euro nadal się umacnia, lecz towarzysząca temu presja cenowa powoduje, że oczekiwania rynków wobec ścieżki polityki pieniężnej Europejskiego Banku Centralnego stają się coraz bardziej złożone.
W czwartek S&P Global ogłosiło, że wrześniowy wskaźnik PMI dla sektora produkcyjnego strefy euro wzrósł do 52,9, osiągając najwyższy poziom od maja 2022 roku. Był to trzeci miesiąc wzrostu z rzędu i jednocześnie wynik wyższy od wcześniejszych danych wstępnych (52,7).
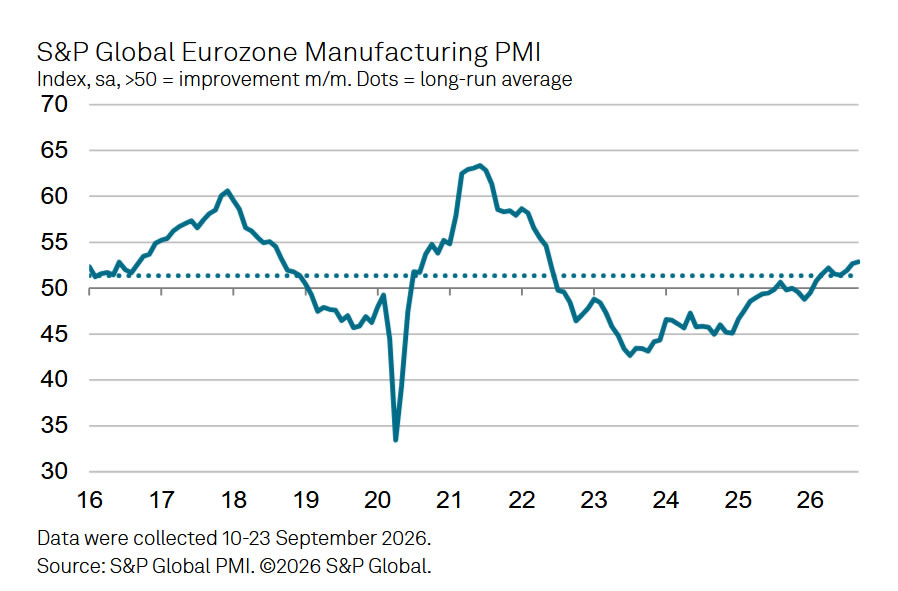
Tempo wzrostu nowych zamówień było najszybsze od marca 2022 roku, a zamówienia eksportowe rosły przez drugi miesiąc z rzędu, co oznacza pierwszy od ponad czterech i pół roku trwały wzrost popytu zagranicznego. Jednocześnie inflacja kosztów produkcji i cen wyjściowych przyspieszyła po raz pierwszy od maja; oficjalne dane mają wykazać, że inflacja w strefie euro we wrześniu wzrosła do 3,6%, co byłoby najwyższym poziomem od września 2023 roku.
Ponowne nasilenie się presji cenowej wywarło widoczny wpływ na oczekiwania dotyczące stóp procentowych. Obecnie rynek wycenia, że Europejski Bank Centralny do połowy 2027 roku podniesie stopy procentowe łącznie trzy razy. Główny ekonomista ds. biznesowych S&P Global, Chris Williamson, zauważył, że popyt na dobra konsumpcyjne nadal spada, a rosnące koszty życia wciąż ograniczają wydatki gospodarstw domowych. "W tym kontekście ponowne przyspieszenie wzrostu kosztów produkcji i cen wyjściowych budzi obawy, że nasili to spekulacje o dalszych podwyżkach stóp przez Europejski Bank Centralny."
Ożywienie nabiera tempa, wskaźnik produkcji na 55-miesięcznym maksimum
Wrześniowy subindeks PMI dla produkcji wzrósł z 53,3 do 53,6, osiągając najwyższy poziom od 55 miesięcy, co wskazuje na dalsze wzmacnianie się tempa ekspansji produkcji.
Zasięg geograficzny obecnego ożywienia także znacznie się poszerzył. Wszystkie osiem badanych gospodarek strefy euro osiągnęło odczyty powyżej 50, co po raz pierwszy od ponad czterech lat oznacza pełną ekspansję. Na czele znajdowała się Holandia, za którą uplasowały się Irlandia i Austria; Niemcy oraz Grecja również wykazały solidną ekspansję, a Hiszpania, Francja i Włochy odnotowały nieco wolniejszy wzrost.
Poczucie pewności wśród przedsiębiorców również wzrosło — wskaźnik zaufania biznesowego osiągnął siedmiomiesięczne maksimum. Liczba zaległych zamówień wzrosła po raz pierwszy od kwietnia, przyspieszyła aktywność zakupowa, a czas dostaw od dostawców wydłużył się, choć opóźnienia były najmniejsze od lutego.
Popyt na dobra inwestycyjne dominuje, sztuczna inteligencja i wydatki na obronność głównymi siłami napędowymi
Chris Williamson wskazał, że kluczowym napędem obecnej ekspansji produkcyjnej jest popyt na dobra inwestycyjne, zwłaszcza maszyny i sprzęt, gdzie tempo wzrostu produkcji kapitałowej osiągnęło najwyższy poziom od czasu odbicia po pandemii.
Zaznaczył, że trend ten odzwierciedla przede wszystkim rosnący popyt na rozwiązania związane ze sztuczną inteligencją oraz sprzęt obronny. Dla porównania, popyt na dobra konsumpcyjne pozostaje słaby, a wysokie koszty utrzymania wciąż tłumią skłonność gospodarstw domowych do wydatków.
Na rynku pracy również pojawiły się pozytywne zmiany. Zatrudnienie w przemyśle wzrosło w sierpniu po ponad trzech latach nieprzerwanych redukcji zatrudnienia, a we wrześniu obserwowano dalszą, choć niewielką ekspansję, co wskazuje, że ożywienie rozszerza się z poziomu produkcji także na rekrutację i rozbudowę mocy wytwórczych.
Presja inflacyjna znów rośnie, oczekiwania na podwyżki stóp w EBC się nasilają
Pomimo wypierającego się obrazu ożywienia, powrót ryzyka inflacyjnego staje się głównym czynnikiem obserwowanym przez rynek. We wrześniu inflacja kosztów produkcji i cen wyjściowych przyspieszyła po raz pierwszy od maja, choć tempo wzrostu pozostaje niższe niż szczyty notowane wcześniej w tym roku.
Opublikowanie oficjalnych danych inflacyjnych zaplanowano na piątek; rynek spodziewa się, że inflacja w strefie euro wzrośnie we wrześniu z 3,2% w sierpniu do 3,6%, co, jeśli się potwierdzi, będzie najwyższym poziomem od września 2023 roku.
Rynkowe oczekiwania na ścieżkę polityki Europejskiego Banku Centralnego zostały zrewidowane; obecnie zakłada się trzy kolejne podwyżki stóp do połowy 2027 roku. Działający równolegle wzrost w przemyśle i wzrost presji inflacyjnej sprawia, że Europejski Bank Centralny zmuszony jest do jeszcze trudniejszych wyborów w swojej polityce.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Ceny krypto
Więcej


