
Instytucje z Wall Street ostrzegają: Rezerwa Federalna popełniła „pierwotny grzech”, rentowność 10-letnich obligacji skarbowych USA może osiągnąć 8%

W miarę jak globalny rynek obligacji pogrąża się w coraz większej burzy, Steven Blitz, główny ekonomista USA z TS Lombard, wystosował ostrzeżenie: Fed ponownie popełnia historyczny błąd, zbyt wcześnie luzując politykę monetarną zanim inflacja zostanie całkowicie zduszona. To "pierwotny grzech" doprowadzi do tego, że rentowność 10-letnich obligacji amerykańskich osiągnie w najbliższych latach 8%.
Rentowność 10-letnich obligacji USA wzrosła w środę już do 5,30%, osiągając najwyższy poziom od 2002 roku. Większość instytucji z Wall Street dyskutuje, czy 6% to następny kluczowy poziom. Jednak Blitz w swoim najnowszym raporcie, "Powtórka pierwotnego grzechu", uważa, że takie myślenie "jest zbyt ograniczone" — 5,75% to jedynie kolejny etap, a 8% to długoterminowy cel. Wtedy rynek akcji zostanie znacząco przytłoczony, a inwestorzy zakończą wieloletnie podejście "kupowania podczas spadków".
Centralną logiką tego prognozowania jest: połączenie ekspansywnej polityki fiskalnej z luźną polityką monetarną – w każdym cyklu gospodarczym podnosi centralny poziom inflacji i rentowności, a amerykańska scena polityczna sprawia, że trudno odwrócić tę sytuację w krótkim okresie. Blitz jasno zadeklarował, że najwcześniej w 2029 roku Stany Zjednoczone mogą mieć prawdziwą wolę polityczną, by zdusić inflację: "Ale nie postawiłbym na to pieniędzy".
"Pierwotny grzech": zbyt wczesna ulga, historia się powtarza
Blitz definiuje "pierwotny grzech" polityki monetarnej jako: wcześniejsze luzowanie zanim spadek gospodarczy zdąży wyeliminować inflację — "jakby znów ugryźć ten sam jabłko".
W jego narracji, tym razem "winowajcą" został były prezes Fed, Powell. Pod koniec zeszłego roku, gdy rynek pracy się ochładzał, ale zyski przedsiębiorstw rosły, Powell zdecydował się obniżyć stopy. Blitz wskazuje, że decyzja przypadła na dwa miesiące przed wyborami prezydenckimi w 2024 r., co obiektywnie było politycznym prezentem dla administracji Bidena. Blitz przyznaje, że Powell był pod "ogromną presją" ze strony rządu oraz od wielu osób pragnących jego pozycji, w tym niektórych członków Federalnego Komitetu Otwartego Rynku (FOMC), którzy chcieli, żeby "Powell przymknął oko i poluzował jeszcze bardziej".
Obecnie Trump, sekretarz skarbu Bessent i doradca gospodarczy Bessent (sic!) oczekują, że nowy prezes Fed, Walsh, zrealizuje politykę luzowania "otwierając i zamykając oczy" podczas nowego cyklu wzrostowego. Na wrześniowym posiedzeniu Walsh podniósł stopy o 25 punktów bazowych, podnosząc federalną stopę funduszy do zakresu 3,75%-4,00%; decyzja została przegłosowana jednogłośnie. Blitz dopytywał: "Czemu nie o 50 punktów?"
"Niezrealizowana recesja": ekspansja fiskalna przerwała korektę
Blitz określa rok 2025 jako "niezrealizowaną recesję". Po około 22 miesiącach odwrócenia krzywej rentowności, prywatne zatrudnienie (poza sektorem medycznym) zaczęło spadać, a realny wzrost gospodarczy powinien się kurczyć — jednak to się nie wydarzyło.
Powody są dwa: po pierwsze, zbyt duża ekspansja fiskalna; po drugie — Fed rozpoczął obniżanie stóp tuż przy odbiciu zysków firm. Polityka taryfowa również się do tego przyczyniła.
Blitz przytacza dwa klasyczne prawa z Wall Street: 1) zyski przedsiębiorstw wyprzedzają wzrost zatrudnienia, zatrudnienie wyprzedza inflację; 2) najłagodniejszy rok dla inflacji zwykle przypada na pierwszy rok ożywienia. Oznacza to, że rok 2026 będzie "dobrym rokiem", a w obliczu szoku celnego i wzrostu cen ropy bazowa inflacja faktycznie spada. Jednak od tej chwili, jeśli rynek akcji będzie współpracował, wysokie zyski firm pobudzą szybsze zatrudnienie, co w 2027 roku podniesie bazową inflację.
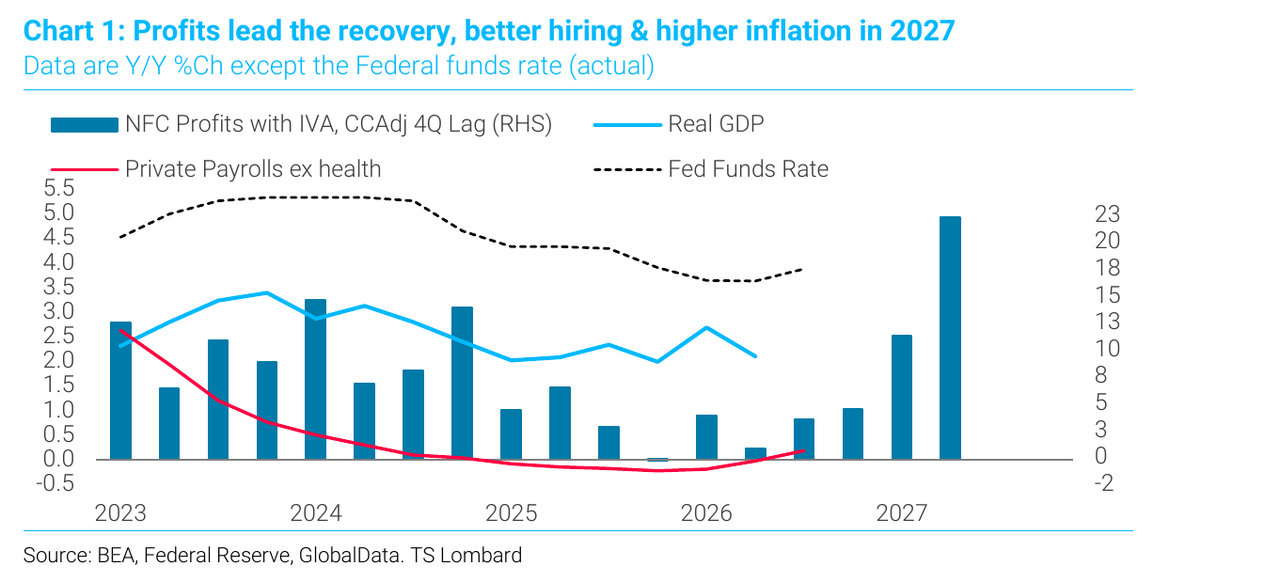
Jednocześnie zaznacza, że opublikowane w tym tygodniu sierpniowe dane o bazowym PCE były "niższe niż oczekiwano" tylko dlatego, że rzeczywista wartość 0,247% została zaokrąglona do 0,2% oraz cała seria została sztucznie zaniżona przez rewizje metodologiczne. Tymczasem tzw. supercore inflation wzrosła miesiąc do miesiąca o 0,4%, a kategoria "inne usługi" zanotowała rekordowy wzrost – koszty edukacji również biją rekordy. Rentowność 10-letnich obligacji USA w całości wymazała wzrost zaraz po publikacji danych PCE.
Spread swapowy: rynek wycenia ryzyko fiskalne
Najbardziej charakterystyczną częścią analizy Blitza jest interpretacja spreadu swapowego. Według niego, głęboką siłą napędową wzrostu rentowności jest "nadpodaż długu suwerennego" – w gospodarkach rozwiniętych rządy muszą ciągle refinansować swój dług, podczas gdy wzrost deficytu fiskalnego przewyższa tempo wzrostu nominalnego PKB, a banki centralne przestają być nabywcami marginalnymi.
Najbardziej bezpośredni sygnał pochodzi ze spreadu swapowego: inwestorzy coraz chętniej decydują się na otrzymywanie zmiennych stawek overnight secured w okresie 10 lat, zamiast trzymać obligacje o stałych kuponach. Ta tendencja istnieje w USA od 2012 roku, ale po pandemii rozprzestrzeniła się globalnie — spread swapowy Wielkiej Brytanii i Francji znacznie się zawęził, a sytuacja Niemiec jest coraz bardziej zrównoważona.
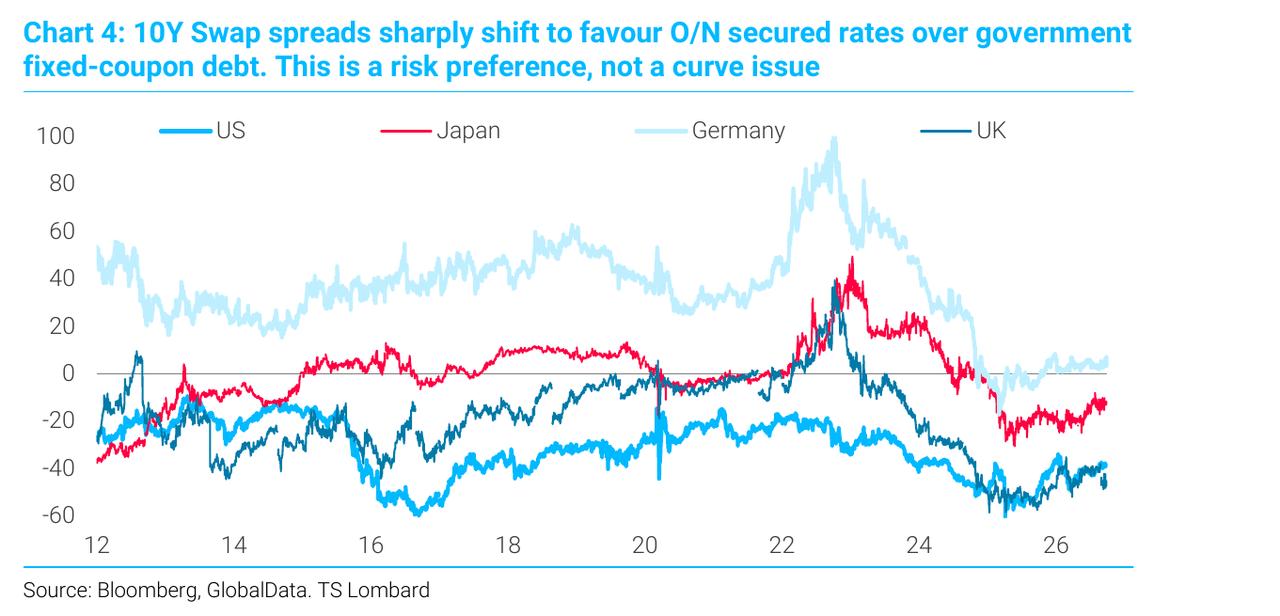
Blitz podkreśla, że to "kwestia awersji do ryzyka, a nie krzywej". Francja i Niemcy dzielą jeden bank centralny, bank Anglii zwykle podąża za europejskim, lecz spread swapowy obu krajów zachowuje się bardzo różnie. Rynek wycenia przede wszystkim ryzyko fiskalne, a nie stopy polityczne czy ścieżkę inflacji.
Zbudował model dla swapowego spreadu 10-letnich obligacji USA — wyniki pokazują, że nawet po wykluczeniu kształtu krzywej i regulacji aktywów bankowych, preferencje rynkowe do amerykańskich obligacji systematycznie maleją.
Dlaczego 8%: kombinacja polityki i logika polityczna
Kluczowy wniosek Blitza: połączona ekspansja fiskalna i luźna polityka monetarna w każdym cyklu podnosi podstawowy poziom inflacji i rentowności, aż pojawi się prawdziwa polityczna wola do zduszenia inflacji kosztem krótkoterminowego wzrostu.
Tę rozbieżność Blitz określa jako "pojedynek Hamiltona z Jacksonem" — pierwszy reprezentuje ekonomię sterowaną przez bank centralny, drugi opiera się na polityce rządowej. "Kolejny prezydent USA zostanie wybrany przez populistów, którzy wolą podejście Jacksona". W jednym zdaniu podsumowuje politykę USA ostatniej dekady: "Ludzie są konserwatywni w tematach społecznych, a wolni w tematach fiskalnych".
Charakter wzrostu rentowności jest równie ważny. Blitz zauważa, że do tej pory wzrost był napędzany głównie przez wzrost realnych stóp, co tłumiło rynek akcji, ale chroniło dolara przed wyprzedażą. Jeśli motorem stanie się premia inflacyjna — "rynek akcji radzi sobie, a pesymiści wobec dolara doczekają swoich czasów", wtedy "wszyscy oczekujący największej bessy na dolarze wreszcie jej doświadczą".
Decydującą zmienną jest fakt, że netto stopa oszczędności w USA spadła do zera i "nie widać oznak poprawy". W tym kontekście Blitz podaje swoje końcowe stanowisko: "Ostatecznie zobaczymy rentowność 10-letnich obligacji USA na poziomie 8%".
Co "załamie się" najpierw
Blitz nie przewiduje krachu żadnego konkretnego aktywa – oczekuje, że "pęknie" pewne podejście: żelazna wiara rynku w powrót inflacji do 2% i odruchowe przekonanie, że "długie pozycje na akcjach i obligacjach zawsze się opłacają". Dla inwestorów przyzwyczajonych przez 40 lat spadku stóp i przywiązanych do "kupowania podczas spadków", będzie to istotna zmiana percepcji.
Warto zauważyć, że Blitz nie jest wyjątkiem. Według doniesień, Rich Privorostsky, szef ds. delta hedgingu w Goldman Sachs, powiedział w tym tygodniu: trend stóp jest "zbyt brutalny, by go ignorować", choć "rynek akcji pokazuje imponującą odporność".
Ponadto amerykański Departament Skarbu nie pozostaje bez wpływu na trend rentowności. Rabobank określił sierpniową ekspansję programu repo Departamentu Skarbu jako "łagodną wersję kontroli krzywej rentowności", ostrzegając: "Wyższe rentowności psują perspektywy fiskalne, co zwiększa premię za terminowość i znów podnosi rentowności; operacje repo przerywają ten cykl, ale niekoniecznie go łamią".
Blitz konkluduje: rząd, który odmawia zaakceptowania recesji, nie jest w stanie sam wybrać górnej granicy rentowności.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Raport finansowy Micron zaskoczył, ale cena akcji pozostała „bez reakcji”! Wall Street nadal pozytywnie nastawiona, najwyższa docelowa cena wynosi 1625 dolarów
Wyniki i prognozy Micron są silne, jednak kurs akcji wzrósł w tym roku już o 237%, co sprawia, że reakcja na rynku przed otwarciem jest stonowana. Giganci z Wall Street, tacy jak Deutsche Bank, Bank of America, Goldman Sachs czy JP Morgan, nadal pozostają optymistyczni — 26 długoterminowych umów strategicznych z kluczowymi klientami zapewnia widoczność zysków, a UBS podniósł cenę docelową do rekordowych 1625 dolarów, podkreślając ponadcykliczną rentowność firmy oraz solidny potencjał dalszego wzrostu.
Prognoza giełdy amerykańskiej | Wszystkie trzy główne indeksy giełdowe rosną, rentowność 10-letnich obligacji skarbowych USA osiąga najwyższy poziom od 2002 roku, Micron (MU.US) wpada w turbulencje po publikacji wyników.
1 października (czwartek) przed otwarciem rynku amerykańskiego, wszystkie trzy główne indeksy futures giełdy amerykańskiej rosną.
Doniesienia o TSMC (TSM.US) planującym nowy kompleks w Teksasie: kilka fabryk waferów, całkowita inwestycja może sięgnąć kilkudziesięciu miliardów dolarów.
TSMC rozważa zainwestowanie kilku miliardów dolarów w budowę kolejnych parków chipów AI w Teksasie.
Wartość rynkowa wzrosła o 1 bilion dolarów w jednym kwartale: dlaczego historia AI Microsoft(MSFT.US) ponownie zdobyła popularność na rynku?
Wraz z zakończeniem trzeciego kwartału, Microsoft odnotował najlepszy wynik kwartalny na rynku akcji od 1998 roku. Od lipca do września akcje Microsoft wzrosły o 37,5%, a wartość rynkowa zwiększyła się o 1 bilion dolarów. Na tle Nasdaq 100, skoncentrowanego na akcjach technologicznych, który w tym samym okresie wzrósł jedynie o 0,4%, Microsoft stał się piątą najlepiej radzącą sobie spółką w tym indeksie.
Ceny krypto
Więcej


