
Nawet jeśli dane o inflacji są lepsze od oczekiwań, rentowności amerykańskich obligacji nadal rosną, a Wall Street spekuluje, że "Japonia jest siłą napędową stojącą za tym".

Fala wyprzedaży amerykańskich obligacji trwa, a rynek kieruje uwagę na Japonię. Nawet jeśli dane o inflacji okazały się niespodziewanie łagodne, rentowność 10-letnich obligacji USA wzrosła do 5,28%, osiągając rekordowy poziom od dziesięcioleci. Analitycy z Wall Street intensywnie debatują, w jaki sposób Japonia napędza globalne zawirowania na rynku obligacji.
W czwartek, mimo iż bazowy wskaźnik PCE był niższy od oczekiwań, rentowności amerykańskich obligacji kontynuowały wzrosty, obalając nadzieje rynku, że „spadek inflacji złagodzi presję wyprzedaży”. Yardeni Research oraz Deutsche Bank obwiniają Japonię, jednak mają zupełnie różne interpretacje mechanizmu — pierwsza wskazuje na zamykanie transakcji arbitrażowych na jenie jako główną przyczynę, druga natomiast podkreśla rosnące rentowności japońskich obligacji (JGB) jako kluczowy czynnik.
Centralnym pytaniem tego sporu jest: kiedy zakończy się wyprzedaż amerykańskich obligacji, a odpowiedź zależy od tego, czy Japonia zdoła ustabilizować własny rynek długu. Najnowszy raport Goldman Sachs pokazuje, że CTA (fundusze śledzące trendy) utrzymują globalnie netto krótkie pozycje na rynku obligacji o wartości -170 mld dolarów (według DV01), które wciąż rosną, co świadczy o rekordowo pesymistycznym nastawieniu rynku do perspektyw rynku obligacji.
Dwie interpretacje: likwidacja arbitrażu czy rekalkulacja stawek?
Prezes i główny strateg inwestycyjny Yardeni Research, Ed Yardeni, wskazuje w raporcie, że inwestorzy wykorzystujący jen jako walutę finansowania w transakcjach arbitrażowych mogą nasilać globalną wyprzedaż obligacji. Według niego, w momencie podwyżek stóp przez Bank Japonii (BOJ), uczestnicy transakcji arbitrażowych są zmuszeni sprzedawać zagraniczne obligacje nabyte dzięki tanim kredytom w jenach, „Ta transakcja pozwalała wielu krajom utrzymać deficyty fiskalne bez podnoszenia rentowności obligacji. Teraz nadszedł czas na spłatę tych długów.”
Ed Yardeni wskazuje również, że w okresie, gdy BOJ i inne główne banki centralne utrzymywały niskie koszty kredytów, rządy wielu krajów zaciągały duże długi. Obecną sytuację określa mianem „zemsty strażników obligacji” — termin, który sam zaproponował i upowszechnił w latach 80.
Tymczasem główny strateg ds. instrumentów dłużnych Japonii w Deutsche Bank, Shoki Omori, podważa tę logikę. Jego zdaniem likwidacja arbitrażu powinna prowadzić do umocnienia jena i pozostawić wyraźne „ślady” na rynku: gwałtowny wzrost kursu jena, załamanie spekulacyjnych shortów na jenie, spadki na rynku akcji oraz wzrost amerykańskich obligacji ze względu na popyt związany z bezpiecznymi przystaniami. „Obecnie obserwujemy zgoła odwrotną sytuację,” mówi, „Obligacje i jen spadają równocześnie, co wskazuje na sygnały przesunięć inflacji i rekalkulacji stóp, a nie na delewarowanie.”
Dane o przepływach kapitału również potwierdzają tę interpretację. Według tygodniowych danych Ministerstwa Finansów Japonii, w ciągu dwóch tygodni do 12 września, japońscy rezydenci byli nabywcami zagranicznych obligacji długoterminowych netto (1,1 bln jenów netto w tygodniu od 6 do 12 września), podczas gdy w drugiej połowie sierpnia sprzedali netto 2,8 bln jenów; jednocześnie nierezydenci przez cztery kolejne tygodnie kupują japońskie obligacje długoterminowe netto, tylko w tygodniu do 12 września zakupiono 2,2 bln jenów. Shoki Omori interpretuje to jako „przepływ kapitału do JGB z zagranicy, z ponownym odpływem japońskich środków za granicę”, co jest odwrotne względem logiki powrotu kapitału do kraju.
Konsensus wśród różnic: źródłem problemów jest japoński rynek obligacji
Pomimo sporu o mechanizm transmisji, obie strony zgadzają się w jednym: źródłem wyprzedaży amerykańskich obligacji jest Japonia, konkretnie niepokój na jej rynku długu.
Strateg Goldman Sachs, Isabella Rosenberg, w najnowszym raporcie „Jakie sygnały ryzyka fiskalnego przesyła różnica stawek w Japonii?” wskazuje, że od maja swapowa różnica rentowności JGB rośnie razem z rentownością na całej krzywej. Dostrzega, że JGB wypadają lepiej niż oczekiwano względem swapów — czyli wzrost rentowności swapów przewyższa wzrost rentowności obligacji — co podważa tezę, iż problemem jest podaż JGB i jej absorpcja, szczególnie w porównaniu do rynku po zniesieniu kontroli krzywej rentowności (YCC).
Goldman Sachs uważa, że relatywna siła JGB może odzwierciedlać wiele czynników: spadek podaży obligacji długoterminowych, optymistyczne oczekiwania rynku co do popytu domowego (zwłaszcza wobec zmian w GPIF i programie NISA), a także marginalne złagodzenie presji podaży na długoterminowe stawki w Japonii, USA, Wielkiej Brytanii i innych kluczowych gospodarkach.
Jednocześnie Goldman Sachs ostrzega, że w średnim terminie, ze względu na przewidywany wzrost podaży JGB w przyszłym roku i kontynuację ograniczenia bilansu przez BOJ, swapowa różnica rentowności powinna się ponownie zawęzić. Innymi słowy, jeśli japoński rynek obligacji nie ustabilizuje się, presja wyprzedaży amerykańskich obligacji nie zostanie istotnie złagodzona, a większość długoterminowych rentowności JGB pozostaje na historycznie wysokich poziomach.
Polityczne przeszkody utrudniają działania BOJ
Martwi rynek również ograniczona przestrzeń manewru polityki Banku Japonii.
Nowa premier Sanae Takaichi wyraziła niezadowolenie z działań związanych z podwyżkami stóp i zapowiedziała, że zamierza wymienić kilku członków BOJ na osoby o bardziej gołębich poglądach, co oznacza, że BOJ na poziomie politycznym nie jest chętny do dalszego zacieśniania polityki.
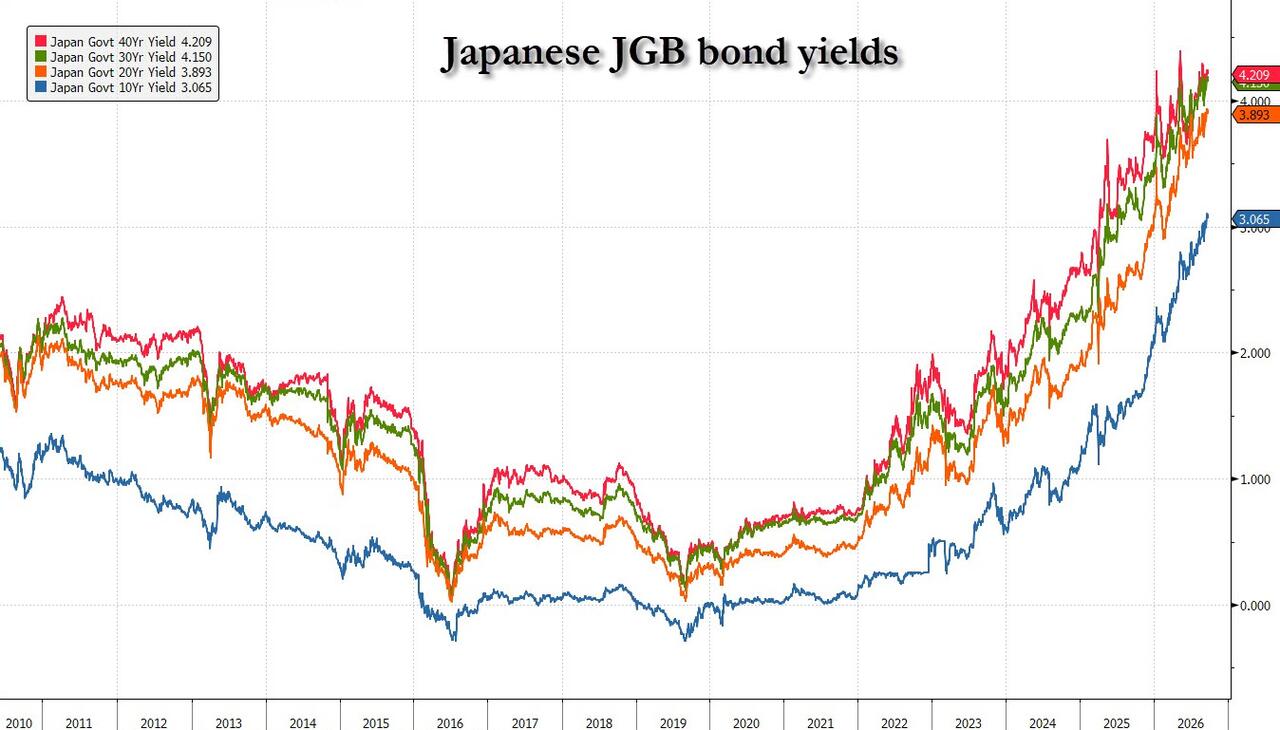
Na tym tle rentowność 10-letnich JGB osiągnęła historycznie wysokie poziomy, a rynek wyraźnie uznaje, że siła podwyżek BOJ jest niewystarczająca, by powstrzymać trwale rosnącą inflację w Japonii. Ostatnie szczególne zainteresowanie sytuacją japońską przez ministra finansów Besente również pośrednio potwierdza, jak duży wpływ ma rynek obligacji w Japonii na światowe trendy amerykańskich obligacji.
Obecnie CTA (fundusze trend-following) mają globalnie netto krótkie pozycje na rynku obligacji o wartości -170 mld dolarów i wciąż je powiększają, co odzwierciedla rekordowo pesymistyczne nastawienie rynku do perspektyw długu. Niemniej Goldman Sachs przestrzega także, że jeśli pojawią się sygnały deflacji lub wyraźne spowolnienie gospodarcze, pozycje short na amerykańskie i japońskie obligacje mogą ulec historycznie gwałtownemu odwróceniu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Raport finansowy Micron (MU.US) "wybuchowy", ale kurs akcji się waha: supercykl pamięci daleki od szczytu, dlaczego rynek nie jest już podekscytowany?
Obecny poziom wyceny Micron, wynoszący około 7-krotność przyszłego wskaźnika P/E, odzwierciedla zarówno obawy rynku dotyczące spowolnienia tempa wzrostu, jak i potencjalnie niedoszacowaną długoterminową wartość.
Różnice w wycenie AI się pogłębiają! IPO Anthropic: rozgrzana Dolina Krzemowa wycenia na 2 biliony dolarów, podczas gdy spokojna Wall Street uznaje tylko 1,5 biliona
Dyskusja na temat wyceny IPO Anthropic rozrywa przepaść cenową między Doliną Krzemową a Wall Street. Inwestorzy venture capital z Doliny Krzemowej nadal stawiają wysoko na wzrost AI, część banków inwestycyjnych we wczesnych rozmowach szacuje wycenę na około 2 biliony dolarów. Instytucje rynku publicznego na Wall Street skupiają się natomiast na wysokich stopach procentowych, nakładach kapitałowych na moc obliczeniową oraz presji na ciągłe finansowanie, skłaniając się ku wycenie na poziomie 1,5 biliona dolarów.
Micron (MU.US) rozmowa kwartalna Q4: Zarząd podkreśla, że "nie widzimy momentu równowagi podaży i popytu", 75% dostaw na przyszły rok już zabezpieczone, rok 2028 będzie bardziej napięty niż 2027.
Zarząd Micron Technology (MU.US) podczas konferencji telefonicznej za czwarty kwartał wyraził optymizm, stwierdzając, że popyt na pamięci napędzany przez AI pozostaje silny, a relacja podaży do popytu będzie napięta w 2027 i 2028 roku.
Po doświadczeniu Muse, całkowicie sprzedałem Airbnb
Doświadczony analityk, który miał duże udziały w Airbnb, zdecydował się całkowicie sprzedać swoje akcje po zaledwie 10 dniach korzystania z aplikacji Meta AI Muse. Uważa, że Muse nie tylko rozumie jego preferencje, ale także pomaga mu ominąć Airbnb i rezerwować noclegi bezpośrednio, przy czym cena jest nawet o 60% niższa. Gdy agenci AI zaczynają porównywać ceny, anulować i ponownie rezerwować w naszym imieniu, „mur ochronny ruchu” na którym opierają się platformy internetowe, może być zagrożony – nadchodzi era „proaktywnego handlu elektronicznego”.
Ceny krypto
Więcej


