
Zapanowała napięta atmosfera między USA a Iranem, a tymczasem te banki centralne sprzedają złoto? Powód jest inny, niż się wydaje.

Portal Walutowy, 7 kwietnia—— Niniejszy artykuł dogłębnie analizuje logikę stojącą za rozbieżnością cen złota, ropy naftowej i dolara w kontekście eskalacji sytuacji USA-Iran. Wraz ze zbliżającym się ultimatum 8 kwietnia, rynek znajduje się w przeddzień gwałtownej zmiany, w stanie „przerażającej równowagi”.
Wtorek (07 kwietnia), obecnie globalny rynek finansowy jest napięty w związku z rozwojem sytuacji na Bliskim Wschodzie. Od eskalacji konfliktu USA-Iran 28 lutego 2026 r., spór trwa już szósty tydzień. Mimo plotek w zeszłym tygodniu o kluczowym etapie mediacji przez Pakistan, amerykańskie „ultimatum 8 kwietnia” działa jak miecz Damoklesa zawieszony nad rynkiem.
W tak niepewnym środowisku, złoto jako aktywo zabezpieczające powinno błyszczeć, ale faktycznie sytuacja na rynku jest niepokojąco rozbieżna: konflikt USA-Iran staje się coraz groźniejszy, podczas gdy międzynarodowa cena złota odnotowała w marcu najgorszy miesięczny wynik od 2008 roku. Tymczasem
W rzeczywistości ta rozbieżność nie oznacza, że logika zabezpieczająca przestała działać, lecz jest skutkiem ubocznym wojny — kryzys płynności oraz gwałtowny wzrost kosztów energii przeobrażają krótkoterminowe trendy aktywów.
Dlaczego, mimo pogorszenia sytuacji, niektóre banki centralne sprzedają złoto?
Aby zrozumieć to pozornie sprzeczne zjawisko, trzeba spojrzeć głębiej: niektóre kraje sprzedają złoto nie dlatego, że są pesymistycznie nastawione wobec jego wartości, lecz z powodu pilnej potrzeby ratowania swoich finansów.
Zastój sytuacji USA-Iran skutkuje przede wszystkim blokadą przesyłek przez cieśninę Ormuz, co powoduje, że
Złoto w czasach pokojowych jest „strategiczną rezerwą” w procesie dedolaryzacji, lecz podczas wojennych kryzysów inflacyjnych staje się „ostatnią deską ratunku”. Ponieważ
Warto podkreślić, że banki centralne nie zmieniły ogólnie swojego podejścia. Znane instytucje wskazują, że w 2026 roku globalne banki centralne planują dokonać netto zakupu 850 ton złota. Chiny i inne wielkie kraje zwiększają swoje rezerwy już siedemnasty miesiąc z rzędu, zaś rozbieżności między krajami dużymi i małymi, importerami i eksporterami podkreślają nierówny wpływ wojny na światową gospodarkę.
Dogłębna analiza techniczna i prognozy dla poszczególnych aktywów
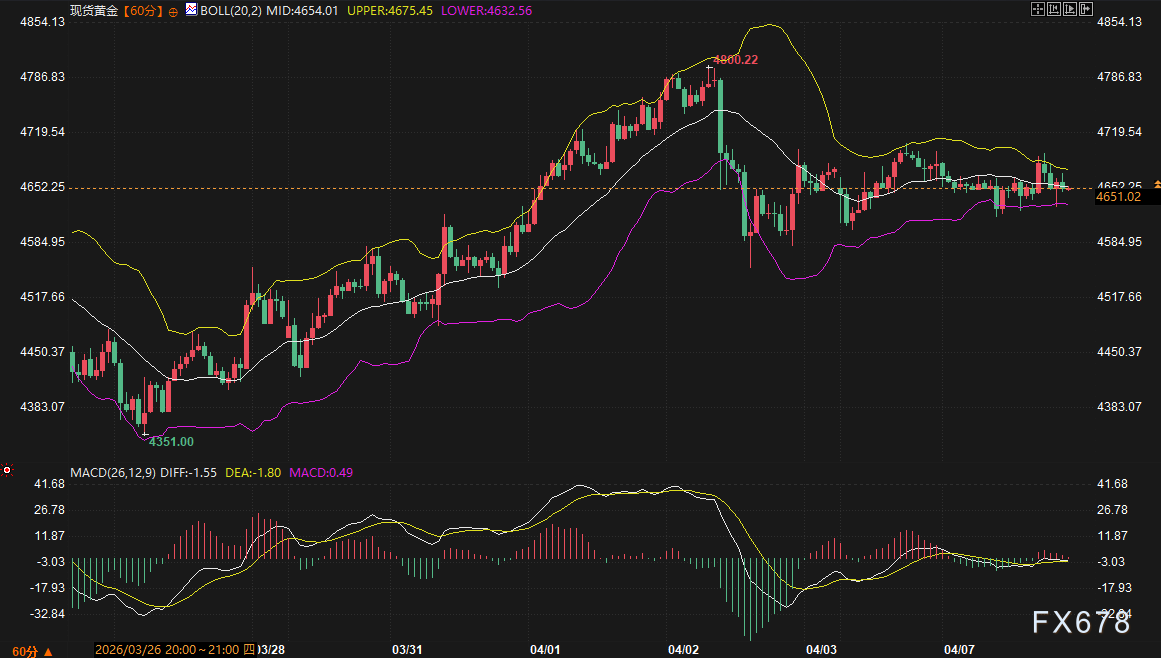
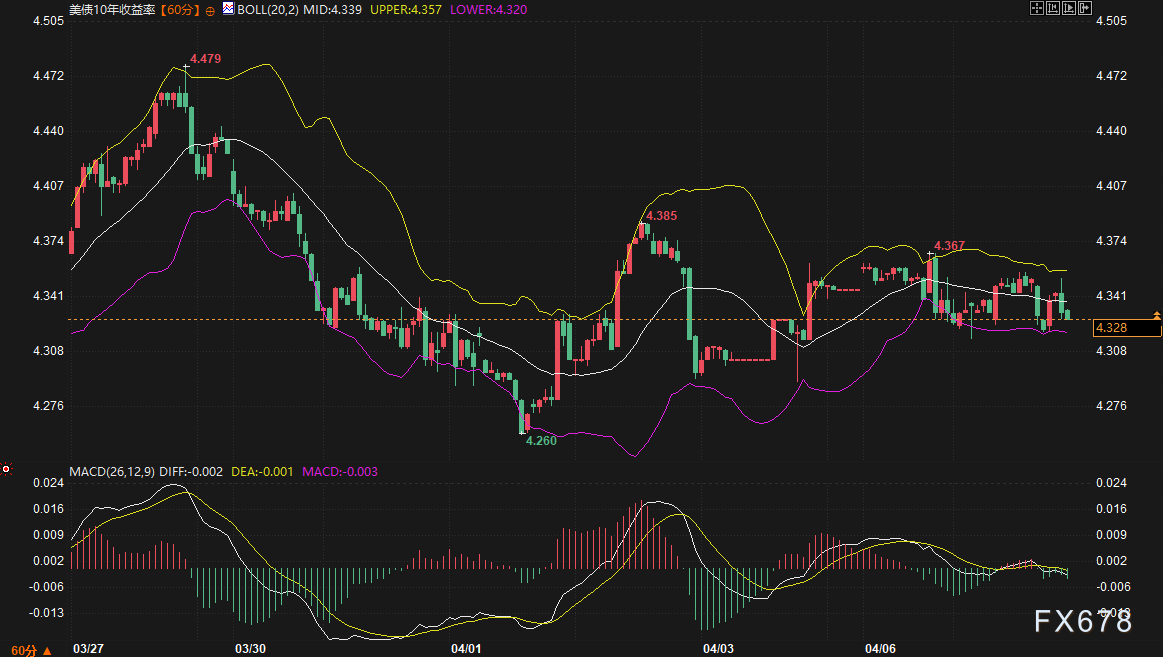
Z perspektywy interwału 60-minutowego, złoto spot notowane jest pod adresem
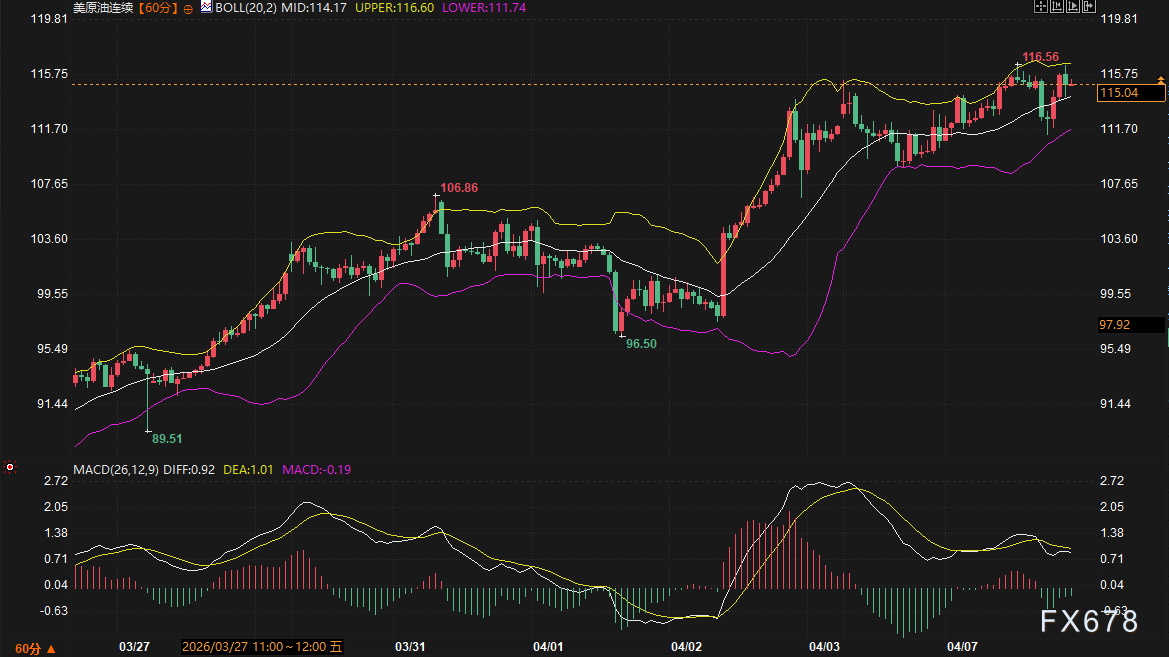
Cena ropy naftowej ostatnio wykazuje dużą siłę, kreując odwrócenie w kształcie V. Interwał 60-minutowy: cena
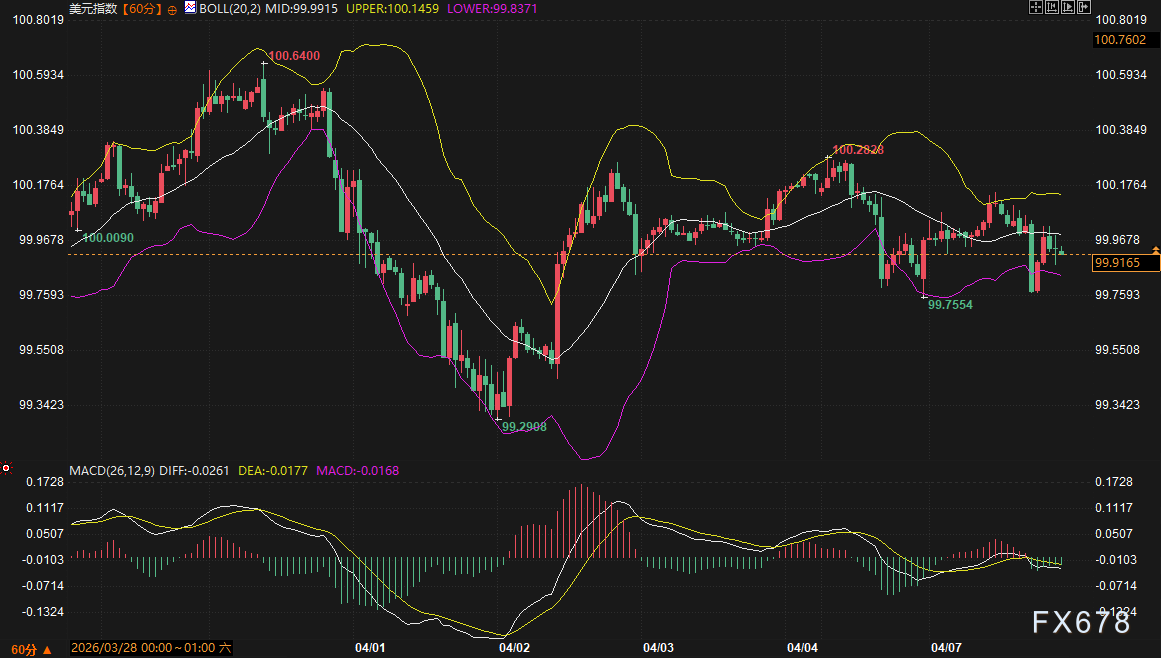
Prognoza trendów na najbliższe 2-3 dni
Kolejne 48-72 godziny będą kluczowym okresem decydującym o krótkoterminowych trendach.
Po pierwsze,
Po drugie,
Wreszcie,
【FAQ】
Odpowiedź: Wcale nie. Obecna sprzedaż to głównie przymusowa operacja płynnościowa, której powodem jest kryzys walutowy i deficyt energetyczny, szczególnie w Turcji. Chiny, Indie i inne kraje wciąż zwiększają rezerwy — strategiczna rola złota jako zabezpieczenia przed ryzykiem kredytowym dolara nie została zakwestionowana.
Odpowiedź: Obecne niewielkie spadki to techniczna korekta. Cena ropy gwałtownie wzrosła od okolic
Odpowiedź: To „efekt sufitu”. Wysoka rentowność oznacza, że trzymanie nieoprocentowanego złota oznacza utratę dochodu z odsetek. Dopóki nastroje zabezpieczające nie przeważą nad presją stóp procentowych, ceny złota trudno będzie przebić wcześniejsze szczyty.
Odpowiedź: Takie wypowiedzi zwykle podnoszą oczekiwania inflacyjne i wspierają dolara. W obecnych realiach wojennych wzmacniają prognozy na dłuższy okres wysokich stóp procentowych, co pośrednio ogranicza wycenę złota.
Odpowiedź: Najważniejszym czynnikiem będzie odpowiedź Iranu na amerykańskie ultimatum z 8 kwietnia oraz faktyczna sytuacja w cieśninie Ormuz. Każda informacja o eskalacji blokady lub niespodziewanym zawieszeniu broni natychmiast zaburzy obecne zakresy wahań poszczególnych aktywów.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Globalni zarządzający funduszami zmieniają kierunek! Wysokie dochody i poprawiający się bilans popytu i podaży sprawiają, że japońskie obligacje skarbowe znów stają się „gorącym towarem”
Wraz z oznakami ożywienia popytu krajowego w Japonii oraz korzystniejszym otoczeniem politycznym, które zwiększa atrakcyjność wysokich dochodów, globalni zarządzający funduszami ponownie wykazują zainteresowanie japońskim rynkiem obligacji.
Walka o kapitał dla AI! Globalna emisja obligacji osiągnęła historyczny rekord
W tym roku globalne finansowanie dłużne osiągnęło 6,61 biliona dolarów, co oznacza wzrost o 15% rok do roku, ustanawiając nowy rekord historyczny na dwa miesiące przed 2025 rokiem. Główną siłą napędową jest wyścig zbrojeń w dziedzinie AI – firmy oferujące chmurę obliczeniową oraz centra danych wyemitowały w tym roku obligacje na kwotę niemal 368 miliardów dolarów, czyli sześciokrotnie więcej niż w roku ubiegłym; stanowi to jedną trzecią całego wzrostu. Amazon awansował na czwartego największego emitenta obligacji na świecie, wyprzedzając Francję i Wielką Brytanię. Citigroup ostrzega, że rosnące zapotrzebowanie na kapitał w sektorze AI podnosi globalną neutralną stopę procentową, co może strukturalnie podwyższyć długoterminowy poziom stóp procentowych.
Gdy Meta i Alphabet martwią rynek rosnącymi wydatkami na AI, Microsoft (MSFT.US) prezentuje przepływy pieniężne przekraczające 10 miliardów dolarów jako „zabezpieczenie”, a komercjalizacja AI przechodzi od historii do zysków.
Microsoft opublikował wyniki za pierwszy kwartał roku fiskalnego 2027 (zakończony 30 września 2026) po zamknięciu rynku amerykańskiego w środę czasu wschodniego. Przychody, zysk na akcję oraz tempo wzrostu Azure przekroczyły wszystkie kluczowe oczekiwania rynku.
Wall Street „zastanawia się” nad wypowiedzią Walsh: sugeruje dalsze podwyżki stóp, ale nie będą one znaczące
Na konferencji prasowej Walsh, opierając się na mocnych danych gospodarczych (wzrost PKB powyżej 3%, dwucyfrowy wzrost inwestycji), odmówił określenia obecnych warunków finansowych jako „zaostrzone”, co rynek zinterpretował jako sygnał potrzeby dalszych podwyżek stóp procentowych, choć ich zakres ma być ograniczony. Dwie wewnętrzne osoby głosowały przeciw, a jastrzębi członkowie komitetu byli za, co sugeruje, że większość przewiduje kolejną podwyżkę w grudniu. Rynek futures już wycenił po jednej podwyżce w grudniu i w marcu przyszłego roku.
Ceny krypto
Więcej


