
Czy inwestorzy powinni kupować czy sprzedawać akcje Target przy ich obecnej wycenie?

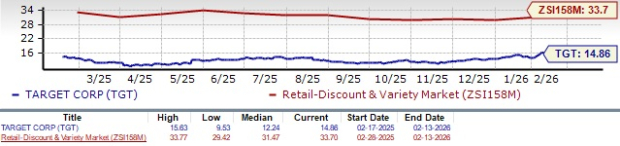
Target Corporation TGT jest obecnie notowana przy wskaźniku cena/zysk (P/E) na kolejne 12 miesięcy wynoszącym 14,86x, co plasuje ją na poziomie dyskonta w porównaniu do średniej branży Zacks Retail - Discount Stores wynoszącej 33,70x. Kluczową kwestią dla inwestorów jest to, czy ta obniżona wycena odzwierciedla ukryte problemy biznesowe, czy też stanowi okazję do zakupu.
Przegląd wyceny TGT
Źródło obrazu: Zacks Investment Research
To obniżone wycenienie jest szczególnie godne uwagi w porównaniu z konkurentami takimi jak Dollar General Corporation DG, z wskaźnikiem P/E na kolejne 12 miesięcy wynoszącym 21,64, Dollar Tree, Inc. DLTR, z 18,75 oraz Costco Wholesale Corporation COST, z 48,40.
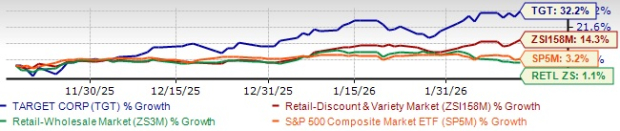
Pomimo niedawnego wzrostu cen, akcje Target nadal są notowane z istotnym dyskontem w stosunku do szerszej branży. Akcje TGT zyskały 32,2% w ciągu ostatnich trzech miesięcy, przewyższając wzrost branży o 14,3%. Akcje te również przewyższyły sektor Retail-Wholesale oraz wzrosty indeksu S&P 500 odpowiednio o 1,1% i 3,2% w tym samym okresie.
Wyniki TGT w ostatnich 3 miesiącach
Źródło obrazu: Zacks Investment Research
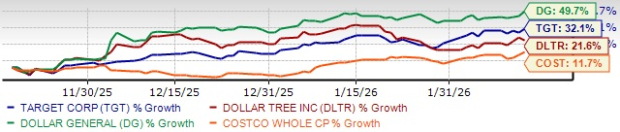
Target osiągnął gorsze wyniki niż Dollar General, lecz przewyższył Costco i Dollar Tree. W ciągu ostatnich trzech miesięcy akcje Dollar General, Costco i Dollar Tree wzrosły odpowiednio o 49,7%, 11,7% i 21,6%.
Wyniki TGT w porównaniu do wyników konkurencji
Źródło obrazu: Zacks Investment Research
Impuls stojący za ostatnim wzrostem kursu akcji Target
Target przechodzi przez kluczową fazę swojej transformacji, napędzaną rosnącym impetem w zakresie sprzedaży ukierunkowanej na design, ulepszonymi doświadczeniami klientów oraz inwestycjami w technologię. Przekształcenie koncentruje się na starannie dobranych asortymentach, ofertach zgodnych z trendami oraz unikalnych markach własnych.
Możliwości cyfrowe stają się coraz bardziej centralnym elementem interakcji klientów z marką. Usługi wygody, takie jak Drive Up, odbiór i opcje dostawy tego samego dnia, są coraz mocniej wkomponowywane w operacje sklepowe, podczas gdy własny marketplace firmy, Target Plus, nadal poszerza dostępny asortyment i pogłębia zaangażowanie klientów. Roundel, wewnętrzna sieć medialna Target, zyskuje na znaczeniu i coraz efektywniej monetyzuje ruch oraz dane.
Innowacje technologiczne przyspieszają w całym przedsiębiorstwie. Dzięki współpracy z OpenAI, Target rozwija konwersacyjne doświadczenia zakupowe, które pozwalają klientom przechodzić od inspiracji do transakcji z niespotykaną łatwością. Narzędzia te mają na celu prezentowanie wyselekcjonowanych rekomendacji, umożliwianie tworzenia koszyków z wieloma produktami oraz łączenie kupujących z elastycznymi opcjami realizacji zamówień w jednej, intuicyjnej ścieżce łączącej personalizację z wygodą.
Nowe możliwości oparte na AI pomagają sprzedawcom szybciej przewidywać trendy i reagować z większą szybkością. Platformy takie jak Target Trend Brain i synthetic audiences pozwalają zespołom testować pomysły, udoskonalać komunikaty i precyzować decyzje asortymentowe, zanim produkty trafią na półki.
Target planuje zwiększyć swoje nakłady inwestycyjne o 25% do 5 miliardów dolarów w roku fiskalnym 2026, aby wspierać modernizację sklepów, większe formaty lokalizacji, rozbudowę realizacji zamówień oraz znaczące ulepszenia powierzchni handlowej. W połączeniu z uproszczeniem organizacji i wyraźniejszym ukierunkowaniem strategicznym, te zobowiązania mają na celu wzmocnienie podstaw trwałej aktualności i długoterminowego wzrostu.
Podwyższone prognozy świadczą o optymizmie co do zysków TGT
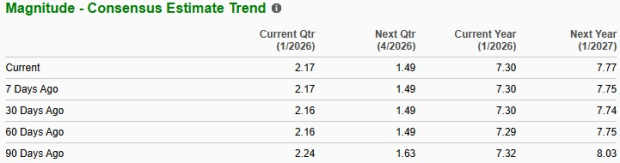
Konsensus Zacks dla Target na rok fiskalny 2025 zakłada spadek sprzedaży o 1,6% rok do roku i spadek zysku na akcję (EPS) o 17,6%. Na rok fiskalny 2026 konsensus wskazuje na wzrost sprzedaży o 2,2% i wzrost zysku o 6,4%. Prognozy konsensusu dla EPS na bieżący i następny rok fiskalny pozostały bez zmian i wzrosły o 2 centy do poziomu 7,77 USD w ciągu ostatnich siedmiu dni.
Źródło obrazu: Zacks Investment Research
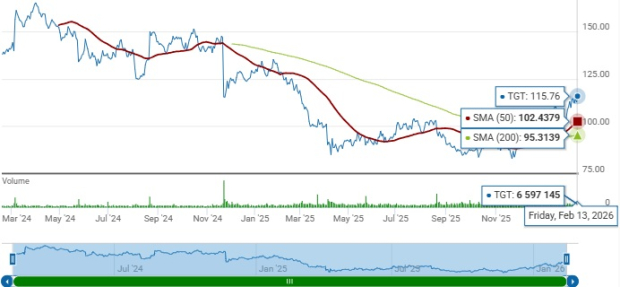
Zamykając się na poziomie 115,76 USD podczas piątkowej sesji giełdowej, akcje TGT są o 12,1% poniżej swojego 52-tygodniowego maksimum 131,70 USD osiągniętego 19 lutego 2025 roku. Target jest notowany powyżej swoich 50- i 200-dniowych prostych średnich kroczących, które wynoszą odpowiednio 102,44 USD i 95,31 USD, co wskazuje na korzystne techniczne ustawienie akcji.
TGT notowane powyżej 50- i 200-dniowych średnich kroczących
Źródło obrazu: Zacks Investment Research
Jak grać na akcjach TGT?
Obniżona wycena Target, poprawiający się impet cenowy oraz systematyczne postępy w zakresie cyfrowych, opartych na AI możliwości i realizacji sprzedaży wspierają bardziej konstruktywne spojrzenie na akcje. Rozwój platform o wyższej marży oraz ciągłe inwestycje w sklepy, realizację zamówień i technologię pozycjonują firmę do uzyskania dźwigni operacyjnej w miarę stabilizacji trendów. W tej sytuacji obecni inwestorzy mogą rozważyć zwiększenie swoich portfeli, podczas gdy nowi inwestorzy mogą uznać obecne poziomy za atrakcyjny punkt wejścia.
Obecnie TGT posiada Zacks Rank #2 (Kupuj). Możesz zobaczyć kompletną listę dzisiejszych akcji Zacks #1 Rank (Strong Buy) tutaj.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Goldman Sachs: Nie czekaj na wybory pośrednie, "Goldilocks" może wcześniej rozpalić końcową hossę na amerykańskiej giełdzie
Goldman Sachs uważa, że rynek nadmiernie wycenił ryzyko stagflacji i wysokich rentowności, podczas gdy efekt ceł słabnie, energetyka może sprzyjać deflacji, a konsumpcjonizacja AI obniży koszty i przyczyni się do spadku inflacji; choć wzrost gospodarczy spowalnia, podstawowe zyski nadal są silne, a przestrzeń dla jastrzębiej polityki banku centralnego jest ograniczona. W scenariuszu "Złotowłosej", FOMO wokół AI odradza się, nie trzeba czekać na wybory śródokresowe, a "Złotowłosa hossa" może wcześniej rozpalić wzrosty na amerykańskiej giełdzie pod koniec roku.
Przed raportem za trzeci kwartał, Samsung Electronics i SK Hynix stoją w obliczu „bardzo wysokich oczekiwań”, sprawdzając „globalny handel AI”.
Fala AI napędza globalny "supercykl" półprzewodników, a łączny zysk operacyjny Samsunga i SK Hynix w trzecim kwartale może zbliżyć się do historycznego rekordu 190 bilionów wonów południowokoreańskich. Walka o HBM4 staje się coraz bardziej zacięta, inteligentne AI podnosi zapotrzebowanie na przepustowość pamięci dziesięciokrotnie, a pamięć staje się prawdziwą "krwią" centrów danych AI. Dwa nadchodzące sprawozdania finansowe zadecydują, czy ten boom jest tylko chwilowym zjawiskiem, czy też przyniesie strukturalną transformację w infrastrukturze technologicznej.

Dyrektor Meta AI Alexandr Wang: Dlaczego chcę stworzyć Muse
Muse w ciągu 12 dni od uruchomienia zgromadził 2,8 miliona pobrań, przewyższając ChatGPT w analogicznym okresie, a w jednym dniu ustanowił rekord USA z 264 tysiącami pobrań — co spowodowało wzrost wartości rynkowej Meta o 234 miliardy dolarów. Za tym sukcesem stoi otwarty list głównego dyrektora ds. sztucznej inteligencji, Alexandr Wang, dotyczący "ludzkich pragnień" oraz przejęcie, które kiedyś było wyśmiewane jako "szalone" — zakup za 14,3 miliarda dolarów przez Zuckerberga: dziś wygląda na to, że była to najkorzystniejsza transakcja kadrowa w historii Doliny Krzemowej.
UBS: Utrzymuje neutralną ocenę Tesla (TSLA.US), cena docelowa 385 dolarów, logika wyceny akcji zdominowana przez narrację AI
UBS prognozuje, że globalna liczba dostaw Tesli w trzecim kwartale 2026 roku (3Q26) wyniesie około 470 tysięcy pojazdów, co oznacza spadek o 5% rok do roku oraz o 1% w ujęciu kwartalnym.
Ceny krypto
Więcej


