
Ang 10-taong yield ng US Treasury ay nakaabot ng 24-taong pinakamataas na pumipigil sa presyo ng ginto, sinabi ng strategist na hindi pa natitinag ang pangmatagalang halaga ng ginto bilang pag-iingat sa halaga.

Balitang Mercado Oktubre 6—— Ang 10-taong US Treasury yield ay tumaas sa 5.32%, pinakamataas sa loob ng 24 na taon, kung saan tumaas ang kita ng mga fixed-income na produkto, pansamantalang pinipigilan ang presyo ng spot gold. Ayon kay Michael Khouw, Chief Strategist ng YieldMax, nagdudulot ang mataas na interes ng asset substitution effect, ngunit nananatiling hindi nagbabago ang pundamental na lohika ng gold bilang tagapangalaga ng halaga. Patuloy ang inflation, at ang ugat nito ay nasa mga problemang pananalapi ng US. Ang pag-retrace ng presyo ng ginto at pagbaba ng volatility ay maaaring muling makahikayat ng long-term na puhunan, kaya nananatiling mainam ang ginto bilang diversified asset allocation.
Noong Oktubre 1, ang 10-taong US Treasury yield ay umakyat sa 5.358%, pinakamataas sa loob ng 24 taon. Habang ang cash at fixed-income na mga produkto ay nagbibigay na ng disente at inaasahang kita, ang tumataas na bond yield ay direktang naging kompetisyon ng ginto. Gayunpaman, ayon sa mga strategist ng merkado, ang patuloy na inflation ay patuloy na bumabawasan ang purchasing power ng fiat currency, kung kaya't nananatili ang pundamental na lohika sa paglalagak sa ginto.
Nagkakalat ng pondo ang high-yield assets, pansamantalang pinipilit ang presyo ng ginto
Sinabi ni Michael Khouw, Chief Strategist ng YieldMax, na sa maikling panahon, ang mataas na interest rates ay pipilitin ang ginto, dahil ang mga mamumuhunan ay maaaring makakuha ng stable na kita mula sa kanilang principal, kaya nababawasan ang atraksyon ng ginto. Aniya: "Hindi nakagugulat na nahihirapan ang presyo ng ginto. Kapag masyadong mataas ang interest rate, maaaring hindi na masyadong kalkulado ng mga mamumuhunan ang real return, ngunit tiyak itong magdadala ng negatibong epekto sa mga pisikal na asset."
Dagdag pa ni Khouw, hindi kailangang eksaktong kalkulahin ng mga mamumuhunan ang kita pagkatapos ng inflation upang maramdaman ang atraksyon ng high-yield na mga asset. Sa kasalukuyan, ang money market accounts at iba pang highly liquid na mga produkto ay nagbibigay ng halos 5% na return, na malaking atraksyon para sa mga mamumuhunang may cash flow needs. Aniya: "Kapag ang interest rate ay may tunayang halaga, natural itong nagdudulot ng substitution effect, kahit hindi eksaktong kalkulasyon ng kita ang ginagawa ng mga mamumuhunan."
Matagalang presensya ng inflation, hindi nagbabago ang pundasyon ng gold bilang tagapangalaga ng halaga
Para sa kanya, ang kompetisyon mula sa fixed-income na mga produkto ay hindi nag-aalis sa pangunahing dahilan ng paglalagak ng mamumuhunan sa ginto. Bumibili ang mga mamumuhunan ng precious metals dahil alam nilang unti-unting nababawasan ang purchasing power ng fiat currency sa pangmatagalang panahon, na ang inflation ay parang invisible tax sa kanilang ipon, kaya tumataas ang pangangailangan sa mga asset na tagapangalaga ng halaga. Aniya: "Bumibili ang mga mamumuhunan ng ginto dahil nauunawaan nilang ang US dollar at iba pang fiat currencies ay hindi tunay na store of value, at tuloy-tuloy na nababawasan ang tunay na purchasing power. Napapansin nilang unti-unting nababawasan ang kanilang kakayahang bumili, kaya ginagawang kasangkapan ang physical asset para makabuo ng hedge."
Idinagdag pa ni Khouw na ang kasalukuyang pagtaas ng interest rate ay bahagi ng pagwawasto sa naging kawalang-balanse sa merkado dahil sa delays sa policy response noon. Noon pa man ay nagpapakita na ng long-term trend ang inflation, ngunit mali ang pagkaka-characterize dito noon bilang "temporaryo" lang. Ngayon ay may structural change nang nagaganap sa price environment, at malamang na mas mataas pa ang inflation target key sa dating inaakala ng merkado. Aniya: "Limang taon na ang nakalilipas, sapat na ang ebidensiya na totoong may inflation, ngunit apat na taon ang nakalilipas, pinaninindigan pa ring pansamantala lang ito. Mahirap bumaba ang bagong inflation environment sa ibaba ng 2%, posibleng magtagal sa higit 3%. Unti-unti na ring tinatanggap ng merkado ang realidad na ito, kaya bumaba ang presyo ng ginto, ngunit hindi pa rin nagbabago ang pangunahing problema."
Fiscal na problema ang ugat, ginto pa rin ang mainam na diversified asset
Bagamat nagpapakita ang mataas na US Treasury yield ng inflation worries sa market, para kay Khouw, mas malalim ang problemang tinatago nito—mismong fiscal situation ng US. Ang monetary policy ay reaksyon na lang sa inflation pressure; ang pinagmumulan ng problema ay ang government spending at fiscal policy mismo. Tanging kung may malaking pagbabago sa kalagayang pananalapi ng US, tsaka lang magbabago ang outlook sa inflation at interest rates; kung tatagal ang fiscal imbalance, mahirap bumaba ang inflation pressure.
Kasabay nito, binanggit din niya na dahil bumaba ang presyo ng ginto kamakailan at bumalik sa normal ang volatility, posibleng muling pagtuunan ng pansin ng mga long-term investors ang gold market. Hindi kilala ang ginto bilang speculative high-volatility asset, at ang stable na galaw nito ay nagbibigay-daan sa muling pagbalik ng long-term capital sa precious metal sector.
Continuous ang paglalagay ng YieldMax sa mga precious metals at mining stocks sa kanilang portfolio, bilang mahalagang kasangkapan para sa asset diversification. Ani Khouw: “
Pangwakas
Sa kabuuan, nagdudulot ang panandaliang mataas na US Treasury yield ng substitution effect na pumipigil sa presyo ng ginto, kaya napupunta ang pondo sa mga high-yield fixed income product. Ngunit ang structural inflation at patuloy na panganib sa pananalapi ng US ay nagpapababa sa purchasing power ng fiat money, kaya hindi nagbabago ang long-term value ng ginto bilang hedge sa depreciation at diversification ng portfolio risk. Sa katunayan, posibleng makahikayat pa ang short-term adjustment ng long-term capital sa gold.
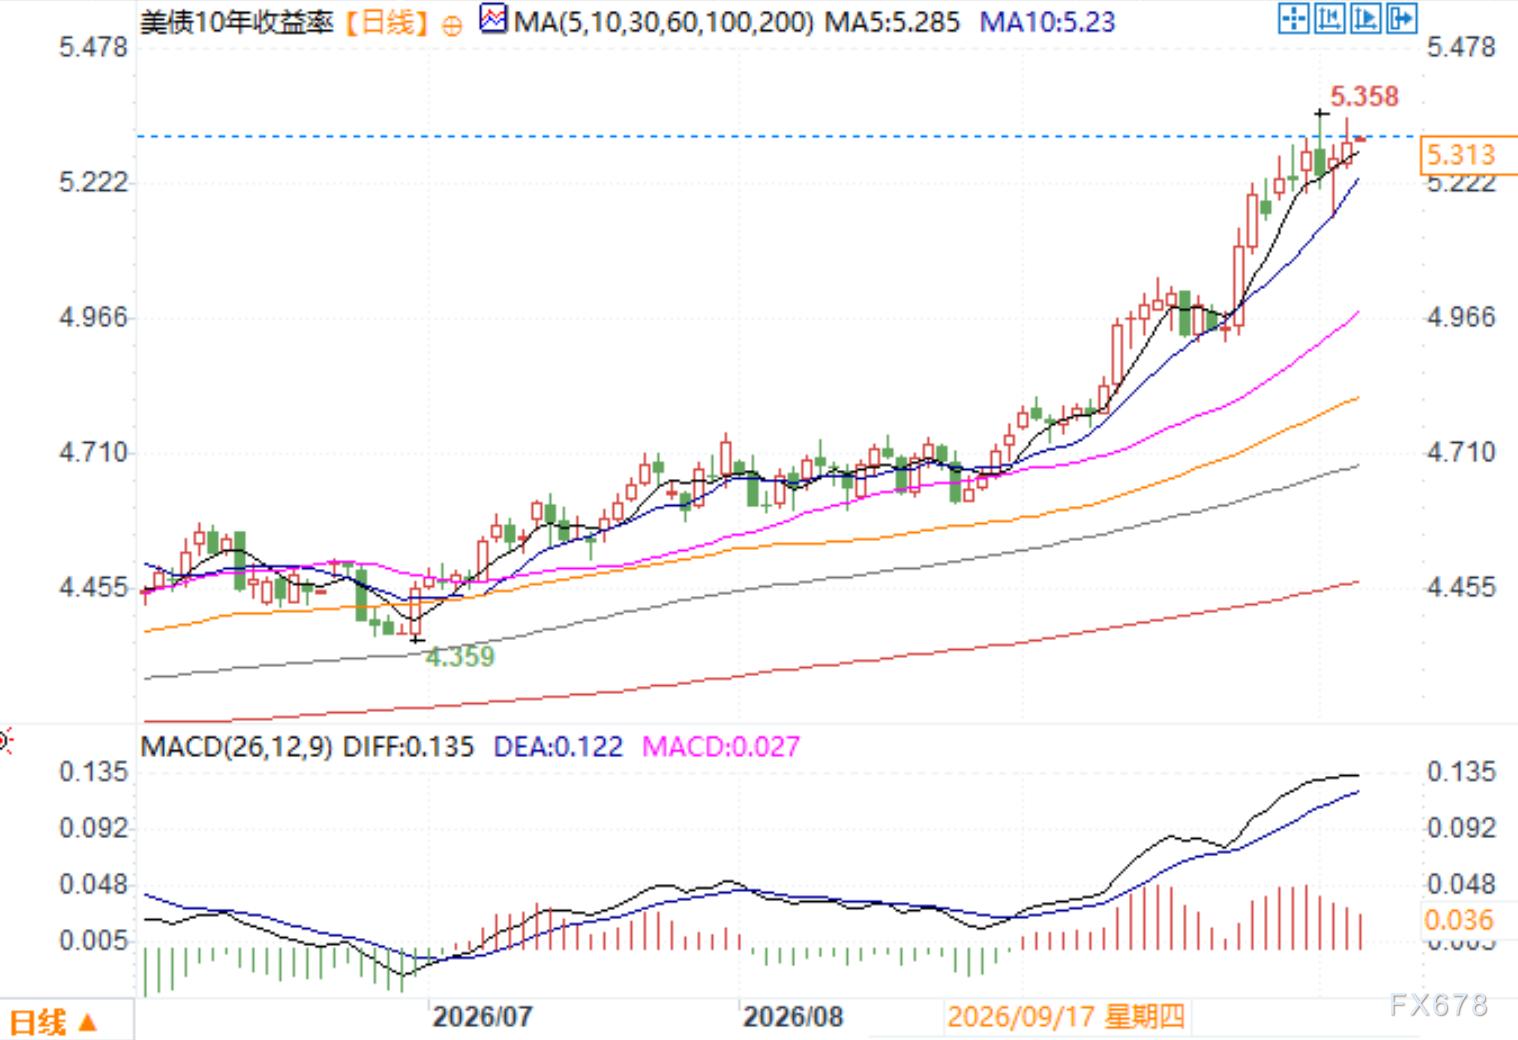
Daily chart ng 10-year US Treasury yield Pinagmulan: YiHuitong
GMT+8 Oktubre 6, 9:34 Ang 10-taong US Treasury yield ay nasa 5.313%
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
ROI-Para sa Treasury na pinamumunuan ni Trump, ang “hulihan” ng auction ang siyang pinakamahirap: McKeefer
Ang mga pananaw na ipinahayag sa artikulong ito ay tanging representasyon ng may-akda, na si Jamie McGeever, isang Reuters na kolumnista. Reuters Florida, Orlando, Oktubre 6 - Ang mga auction ng US Treasury ay dapat sana’y walang gaanong kaganapan, madaling mahulaan, at hindi karapat-dapat sa balita; ngunit hindi ito ang karaniwang panahon ngayon, at nahaharap ang administrasyon ni Trump sa panganib na maging tampok sa balita ang kahinaan sa pagbebenta ng Treasury bonds. Nakaplano ang US Treasury na maglabas ng halos $120 bilyon na mga Treasury bonds ngayong linggo, at ito ang unang beses sa loob ng dalawang linggo na maglalabas sila ng bonds bukod sa mga short-term Treasury bills: $58 bilyon sa tatlong taon, $39 bilyon sa sampung taon, at $22 bilyon sa tatlumpu’t taong bonds. Sa normal na mga pangyayari, maliit sana ang importansya ng mga auction na ito, ngunit dahil sa mahinang performance nitong Setyembre 22 hanggang 24—lalo na noong Setyembre 23 para sa limang taong auction na nagdulot ng pinakamalaking pagtaas sa bond yields mula noong Abril ng nakaraang taon—mas lalo itong binibigyang pansin. Pagkatapos nito, hindi bumaba ang yields; sa halip, sa karamihan ng mga maturities, patuloy itong tumaas hanggang sa pinakamataas na antas sa loob ng maraming dekada. Ipinapakita ng mga datos na halos imposible ang ‘failure’ ng US Treasury auction. Ang primary dealers—kasalukuyang 26 na bangko at institusyon na aprubado ng New York Fed bilang market makers—palaging sumasali at tumatanggap ng underwriting responsibility para sa $30 trilyon US Treasury market, na siyang pinaka-liquid sa buong mundo. Pinapanatili nito ang daloy ng buong global financial system. Naka-ankla sa US Treasury bonds ang trilyon-trilyon dolyar ng utang, assets, at market derivatives. Ginagamit ang US Treasury bonds bilang collateral sa lahat ng uri ng transactions—repo agreements, interbank loans, at iba pa—na nagpapadulas sa daloy ng pera sa US at sa buong mundo. Sa madaling sabi, hangga’t US Treasury bonds ang pundasyon ng global financial system, palaging may bibili sa mga auction. Ang tanong, gaya ng dati, ay kung anong presyo magkakaroon ng bentahan. Sa ngayon, ang borrowing cost sa secondary market ay ang pinakamataas mula noong kalagitnaan ng 2000s, kaya may dahilan para isipin na kakailanganin ng US Treasury na magbayad ng mas mataas na interest rate sa primary market. Ngunit, mahahalata sa mga nakaraang auction na may posibilidad pa ring maganap ang negatibong sorpresa. “Too big to be digested by the market?” Noong Setyembre 23, ang auction ng $70 bilyong five-year Treasury ay isa sa pinaka-nakakapag-alalang auction sa mga nakaraang taon. Ang demand, base sa bid-to-cover ratio, ay pinakamababa sa loob ng siyam na taon. Nabenta ang bonds sa yield na 5.033%, mahigit tatlong basis points na mas mataas kaysa sa market yield sa deadline. Three basis points ang dagdag marahil maliit, pero para sa five-year bond auction, ito ay hindi karaniwan. Pinakamalaking “tail” mula noong Hunyo 2022. Mula noon, hindi pa muling nangyari ang three basis point “tail” sa five-year auction, maliban noong 2011 na nagkaroon ng debt ceiling crisis, at naging sanhi ng downgrade ng US credit rating. Ngayon, ang pangamba sa fiscal outlook ng US ay nagtataas ng long-term borrowing cost, kaya inaasahang ililipat ng Trump administration ang pagbabayad ng malaking utang sa mas short-term na yields—mas mura. Ito ang dahilan kung bakit naging malaking usapin ang five-year auction dalawang linggo ang nakaraan. Karaniwan ang three basis point “tail” sa long-term bond auction, pero hindi sa mid-curve auctions. Kung mapilitan ang Treasury na magbayad ng mas mataas na premium sa auctions na ito, may problema tayo. Ang sobrang laki ng “tail” sa auctions ay maaaring sanhi ng volatility, o mas malalang dahilan na gali na magdulot ng mahinaang demand habang tumatagal—dalawang bagay na mahirap paghiwalayin. Sa mas positibong pananaw, ang disquiet ay hindi pa sumasakop sa short end ng yield curve—sa ngayon. Ang three-year at ten-year yields ay tumaas ng halos 50 basis points mula noong huling auction isang buwan ang nakalipas, nasa 4.96% at 5.32% ayon sa pagkakasunod-sunod. Tumaas ang thirty-year yields ng 35 basis points, nasa 5.65%. Sapat na dapat ito para makapukaw ng malakas na demand at makasigurado ng smooth na auction, tama ba? Malamang oo. Pero kung maganap ang surprise, maaaring magdulot ng volatility at uncertainty sa buong merkado. Ang mga investors ay magbabantay tulad ng mga agila. (Gaya ng nabanggit, ang pananaw ay personal ng may-akda at siya ay Reuters na kolumnista.) Nagustuhan mo ba ang kolum na ito? Bisitahin ang “Open Interest” ng Reuters—ROI—pinakabagong source ng global financial commentary na kailangan mo. Sundan ang ROI sa LinkedIn at X. Maaari ka rin makinig sa “Morning Bid” podcast sa Apple, Spotify o Reuters app—mag-subscribe para makinig ng seven-day-a-week na pagtalakay ng Reuters journalists sa mahahalagang balita sa merkado at p
Mga presyo ng crypto
Higit pa


