
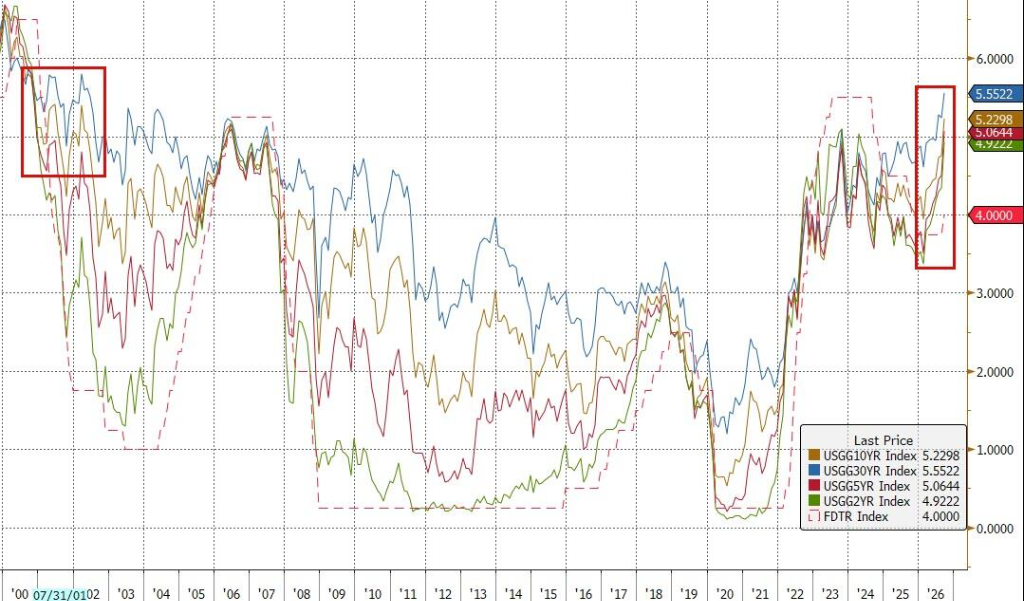
Ang pandaigdigang mga bono ay unang umabot sa halos 4% mula noong 2007, habang ang kabuuang antas ng interes ng US Treasury ay naabot na ang pinakamataas sa loob ng dalawampung taon.

Ang pandaigdigang bond yield ay papalapit sa mahalagang antas na 4% sa unang pagkakataon mula 2007, habang ang yield ng US 30-year Treasury ay tumaas sa pinakamataas na antas mula 2004, at ang global bond market ay nakakaranas ng sabayang pagbebenta sa iba't ibang merkado.
Noong Lunes, kasabay ng pagtaas ng presyo ng krudo, ang US Treasury yield curve sa lahat ng termino ay kolektibong tumaas ng 7 hanggang 8 basis points, at ang Bloomberg Global Aggregate Bond Index ay lumapit sa 4% na unang pagkakataon mula 2007.
Sa kasalukuyan, ang pangkalahatang lebel ng interes sa US ay umabot na sa pinakamataas sa nakalipas na 20 taon, kung saan ang 10-year real interest rate ay lalong tumataas, na nagtala ng bagong mataas mula sa pagbagsak ng Lehman Brothers.
Ang matagal na mataas na presyo ng enerhiya ay nagpapataw ng mas malaking presyon para sa Federal Reserve na magtaas ng interest rate. Simula 2021, ang inflation rate ng US ay nanatili sa taas ng target, at ang kasalukuyang imported energy cost ay nagpapahirap sa laban kontra-inflation.
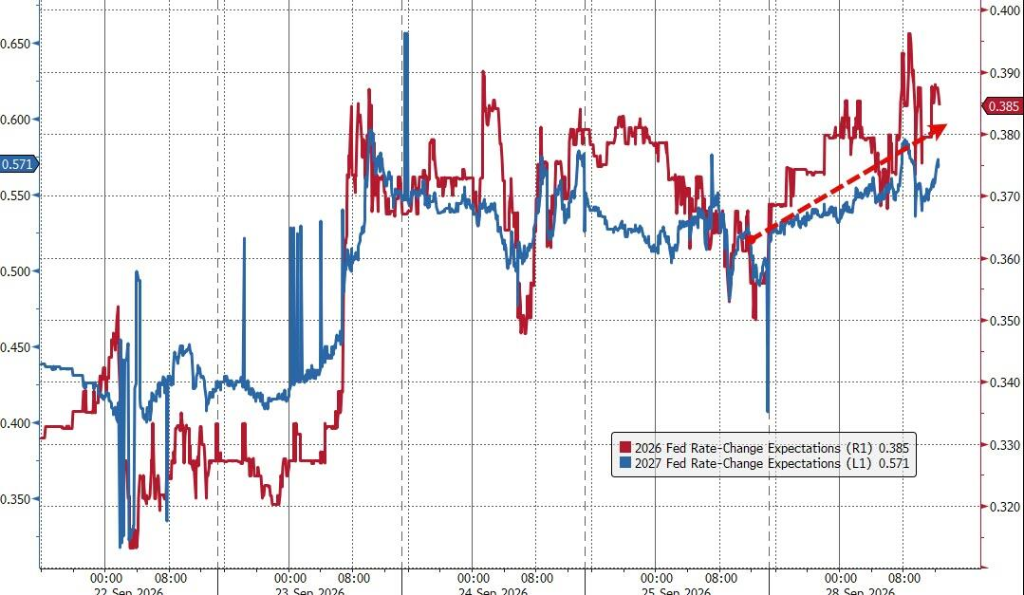
Ipinapakita ng datos mula sa swap market na kasalukuyang lubos nang napresyo ng mga investor na magkakaroon pa ng hindi bababa sa tatlong beses na pagtaas ng 25 basis points ang Federal Reserve sa susunod na 12 buwan, at may posibilidad pa para sa ika-apat na dagdag-na pagtaas.
Pinangungunahan ng Heopolitika ang Macro Narrative, Posibleng Masira ng Mataas na Presyo ng Kalakal ang Demand
Ayon sa Bloomberg, ang global bond yield ay papalapit na sa 4% sa unang pagkakataon mula 2007. Mahalaga ang antas na ito dahil ang pagtuon dito ng merkado ay nagpapalaki ng galaw ng presyo at nagtutulak sa yields na lalo pang tumaas.
Ang yield ng US 30-year Treasury ay umakyat sa pinakamataas na antas mula 2004, na nagpapakita ng pinakamalaking presyur sa bahagi ng ultra-long-term sa kasalukuyang pagbebenta. Mas sensitibo ang ultra-long-term bonds sa inaasahan ng rate, at ang yield nito ang unang bumutas sa mataas ng nakaraang ilang taon, na sumasalamin na muling tinatayang ng merkado ang haba ng landas ng long-term rate.
Kahit nalilihis minsan ng monetary policy at data ng ekonomiya ang volatility sa oil market, muling naging pangunahing tagapagdikta ng merkado ang kasalukuyang heopolitikal na sigalot.
Sinabi ni Ian Lyngen, US rate strategy head ng BMO Capital Markets, na ang digmaan sa Iran at ang posibleng pag-ambag nito sa pandaigdigang ekonomiya ay kitang-kita pa ring mahalagang pwersa sa macro narrative ngayon. Ang ganitong pag-aalala sa panlabas na dagok ay direktang naililipat sa bond market, na nagpapataas sa US Treasury yields.
Ang tuluy-tuloy na pagtaas ng presyo ng krudo ay direktang nagdaragdag sa panganib ng matagal na mataas na inflation. Sa harap ng inflation na hindi pa rin bumabalik sa target range mula 2021, ang mataas na presyo ng enerhiya ay lalo pang nililimitahan ang galaw ng Federal Reserve sa monetary policy.
Tulad ng ipinapakita ng swap market pricing, nagiging mas agresibo ang inaasahan para sa landas ng rate sa susunod na taon, at naghahanda ang merkado para sa mas mahaba at mas matinding paghihigpit ng Federal Reserve.
Habang ang mga investor ay nakatutok sa balita ukol sa sigalot para mangalakal, may ilang institusyon na nagpapahayag ng babala na maaaring hindi napapansin ng merkado ang mas malalim na panganib sa ekonomiya. Sinabi ni Brij Khurana, portfolio manager ng Wellington Management, na karamihan ngayon ay nagte-trade batay sa headline news tungkol sa digmaan sa Iran, at ang kanyang babala ay:
Maaaring hindi nila napapansin ang mas malawak na macro picture, na ang pananatiling mataas ng presyo ng kalakal sa napakatagal na panahon ay magpapasimula ng negatibong paglago ng tunay na kita at sa huli ay magdudulot ng pagkasira ng demand.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Bumaba ng higit sa 1% ang Korean stock market
Si Michael Burry, isang "Big Short", ay nagsabi na ang bubble ng AI ay maaaring "mas maaga kaysa inaasahan" na mabasag. Pinalitan niya ang short position ng bearish options upang dagdagan ang leverage.
Ipinahiwatig ni Michael Burry na maaaring maagang pumutok ang AI bubble sa susunod na tag-init, at pinalitan niya ang lahat ng short positions sa Micron, Nebius, SOXX semiconductor ETF at Palantir ng put options upang makuha ang mas mababang halaga at mas mataas na leverage na short exposure. Naniniwala siya na ang pag-usbong ng AI ay umaasa sa isang hindi pa napapatunayang palagay ng “tuloy-tuloy na capital expenditure,” at kapag nabigo ang kita, ang kapital ay mabilis na lalayas.
Ang open interest ng Variational ay lumampas na sa 2 bilyong US dollars
Mga presyo ng crypto
Higit pa


