
Ang ugnayan ng mga stock at bond sa Estados Unidos ay bumagsak sa pinakamababang antas sa loob ng 30 taon, babala ng UBS: Maaaring magmula sa merkado ng interes ang susunod na pag-uga

Ang ugnayan ng US stock market at US bond yields ay bumagsak na sa pinakamababang antas sa halos 30 taon, isang makabuluhang pagbabago na muling binabago ang lohika ng multi-asset investment at nagdadala ng bagong panganib sa merkado.
Ayon sa Chase The Wind Trading Desk, tinukoy ng UBS sa ulat nito ukol sa US equity derivatives strategy noong Hunyo 16 na malalim na negatibo ngayon ang correlation ng stock at bond yields—ibig sabihin, ang pag-akyat ng yield ay may kaakibat na pagbaba ng stock prices. Ang estrukturang ito ay pundamental na nagpapahina sa tradisyonal na papel ng mga bonds bilang risk-hedging tool laban sa stocks, pinipilit ang mga multi-asset investor na sabay na magbawas ng exposure sa parehong bonds at stocks kapag nais nilang umiwas sa panganib, na maaaring mag-trigger ng self-reinforcing na de-leveraging effect.
Kasabay nito, ang volatility ng interest rates ay nananatiling mababa kumpara sa volatility ng stocks, subalit ipinapakita ng kasaysayan na maaaring nasa turning point na ito, at may malaki pang espasyo para tumaas ang bond volatility.
Iminumungkahi ng ulat na ikonsidera ng mga investor ang pagkuha ng TLT/SPY December at-the-money straddle swap upang samantalahin ang oportunidad sa repricing ng interest rate volatility kumpara sa equity volatility, at inaasahang may potensyal ang mga cyclical sectors gaya ng regional banks sa scenario ng tumataas na yields at pagbuti ng ekonomikong paglago.
Bumagsak sa 30-taong lowest ang stock-bond correlation, hinahamon ang multi-asset hedging logic
Ang 2-buwan na rolling correlation ng S&P 500 at 10-year US Treasury yield ay bumagsak na sa pinakamababang antas mula 1996, at ang beta ng stocks sa bond yields ay nasa dekadang lows din.
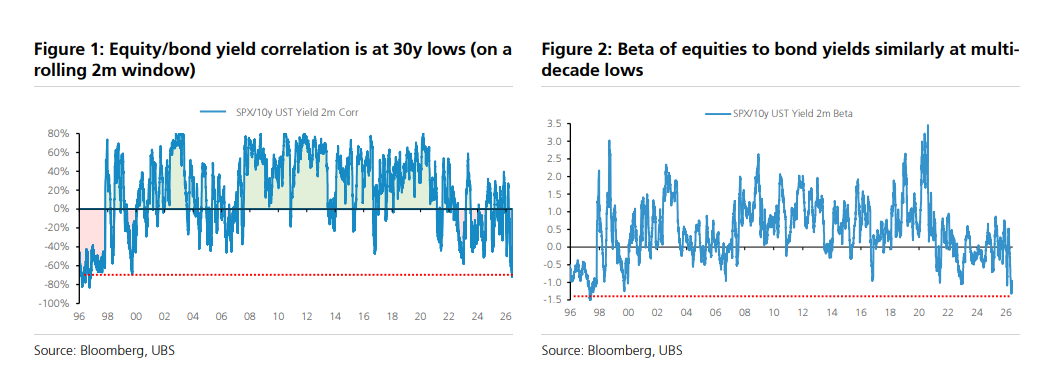
Noong positibo ang correlation, natural na nagamit ang bonds bilang diversification tool laban sa stock risk; subalit sa kasalukuyang deeply negative na ugnayan, madalas na sabay gumagalaw ang bonds at stocks, kaya hindi gumagana ang mekanismong ito. Ang ganitong kondisyon ay may self-reinforcing tendency—kapag tumaas ang macro uncertainty, napipilitang sabayang magbawas ng exposure sa stocks at bonds ang mga investor, na maaaring magpalala pa ng volatility sa merkado.
Batay sa kasaysayan, ang negative correlation ng stock-bond yields ay madalas tumatagal o lumalalim kapag may rate hike cycle. Mula dekada '70, kapansin-pansin ang penomenong ito lalo na noong 1980s hanggang 1990s. Mahalagang tandaan na ang Federal Funds Futures market ay nagtala ng halos 80% na posibilidad na magtataas ng hindi bababa sa 25 bps ang Federal Reserve bago ang December FOMC meeting, kahit hindi ito ang pangunahing scenario.
Maaaring hindi na magtagal ang mababang interest rate volatility, may space pa ang bond volatility para bumawi
Mula end-2023, umiiral ang stratehiyang "magbenta ng bond volatility, at bumili ng equity volatility"—na karaniwang nakinabang mula sa pag-drop ng bond volatility habang nagpapababa o nagpapahinto ng rate hikes ang Federal Reserve. Gayunman, tila papunta na sa turning point ang trading logic na ito.
Ipinapakita ng kasaysayan na tuwing rate hike cycles ng Federal Reserve, ang MOVE index (panukat ng interest rate volatility) ay karaniwang umaangat kumpara sa VIX index (panukat ng equity volatility), lalo na kapag negative ang stock-bond yield correlation.
Ang isa sa mga markadong pagbabago sa post-COVID era ay ang mataas na interest rate volatility ay madalas na nauugnay sa curve flattening ng yields, lalo na kung ang pagtaas ng front-end yields ay mas matindi kaysa sa long-end sa tinatawag na “bear flattening”, na malapit na konektado sa Federal Reserve rate hike expectations.
Batay sa nasabing analisis, inirerekomenda ng ulat na ikonsidera ang TLT/SPY December at-the-money straddle swap, na may notional ratio na mga 1.5:1—bumili ng TLT (long rate volatility) at magbenta ng SPY (short equity volatility). Ang kasalukuyang pricing ng estrukturang ito ay kaakit-akit kumpara sa kasaysayan.
Fully priced na ng S&P 500 ang “good yield up”, ngunit may opening pa sa regional banks at ibang sectors
Gamit ang kanilang Market Cookbook framework, inassess ang extent ng pricing ng iba’t ibang assets sa scenario ng mahinahon na pag-akyat ng yields. Sa framework na ito, ang pagtaas ng yields ay bunga ng pagbuti ng ekonomikong paglago at hindi dahil sa inflation expectations, kasama na ang bahagyang steepening ng real yields at banayad na paglapad ng credit spreads.
Ipinakita ng resulta na fully incorporated na sa S&P 500 ang scenario na ito; mas mababa sa 23% ang chance na tumaas pa ito ng higit sa 3%, at below 4% ang tsansang umakyat ng higit sa 7%. Gayunman, hindi pa buo ang pricing sa ilang cyclical sectors, partikular na ang regional banks, large banks, at oil & gas E&P (exploration & production).
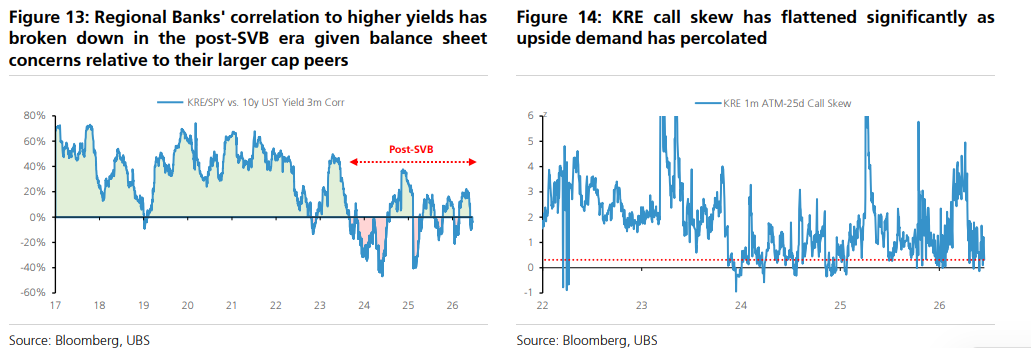
Para sa regional banks, makalipas ang Silicon Valley Bank (SVB) crisis ay kapansin-pansing humina na ang correlation ng sector na ito sa pag-akyat ng yields, pangunahing dahil sa mga worry ng merkado tungkol sa kanilang asset-liability profile. Ang katangiang ito ay nangangahulugan na kahit sa dovish o “not too hawkish” scenario ng Federal Reserve, may potensyal pa rin ang trade na ito. Kasabay nito, bumaba na rin nang malaki ang call skew ng KRE; ang 1-month at-the-money to 25-delta call skew ay nasa lowest 10th percentile sa huling 5 taon, kaya mas kaakit-akit na ang pricing ng naturang options structure.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Boeing (BA.US) Q3 tawag sa kita: Nabigo ang target na mag-deliver ng 500 eroplano para sa buong taon, layunin ang $10 bilyong cash flow pagsapit ng 2029
Naglabas ang Boeing (BA.US) ng kanilang mga resulta para sa ikatlong quarter ng 2026 noong Martes at nagsagawa ng isang conference call.
Ang Q3 netong SK Hynix(SKHY.US) ay 28.6 bilyong, nagsimula ang mass production ng HBM4, inaasahan ang kakulangan na magpatuloy hanggang 2030
Ang kita ng SK Hynix sa Q3 ay $75.3 bilyong USD, unang beses na lumagpas ng isang trilyong Korean Won, at ang kita sa operasyon ay pumalo sa bagong pinakamataas na tala. Ang netong kita ay $28.6 bilyong USD, tumaas ng 216% kumpara sa nakaraang taon, ngunit bumaba ng 58% kumpara sa nakaraang quarter, malayo sa inaasahan. Inanunsyo ng kumpanya ang $10.1 bilyong dividend at $14.4 bilyong stock buyback, at inaasahan na magpapatuloy ang kakulangan sa storage hanggang 2030.

SK Hynix (SKHY.US) Q3 kita ay unang beses lumampas sa 100 trilyong Korean won, bakit ang netong kita ay nabawasan ng kalahati kumpara sa nakaraang quarter?
Sa Q3, ang SK海力士 ay unang lumampas sa 100 trilyong KRW ang kita, at naabot ang pinakamataas na operating profit. Ngunit ang netong kita ay bumaba ng 58% kumpara sa nakaraang quarter. Ang pangunahing dahilan ay ang mataas na base ng kita mula sa investisyon sa 铠侠 noong Q2, at ngayong quarter ay walang ganitong one-time na kita. Sa operasyong bahagi, nananatili pa ring malakas ang performance.
Pagkamit ng rekord na ₱14 bilyon sa kita, bakit bumaba ng 14% ang kita ng Robinhood (HOOD.US)?
Ang kabuuang kita ng Robinhood para sa Q3 ay umabot sa $1.424 bilyon, na isang rekord, ngunit bumaba ng 14% ang netong kita kumpara sa nakaraang taon. Halos kalahati ang kinita mula sa crypto, habang ang kita mula sa mga event contract ay lumago ng higit sa 6 na beses at lumampas pa sa crypto, kung saan ang options ang naging pinakamalaking haligi. Apektado ang kita ng mga credit loss, valuation loss, at pagtaas ng buwis.
Mga presyo ng crypto
Higit pa


