
Applovin: Siya pa rin ba ang paborito, o nagbago na ang takbo ng puhunan?

Sa isang quarter na puno ng mga "kwentong multo", bahagyang mas mataas sa inaasahan ang naging resulta ng Applovin. Bagama't makikita ang ilang bahagyang pagbagal ng paglago, kumpara sa masyadong pinalaking epekto ng kompetisyon sa panandaliang sentimyento ng merkado, ang performance na ito ay nakakatanggal ng ilang pagkabahala.
Sa detalye:
1. Patuloy na mataas na paglago ng guidance ng kita:Para sa Applovin, dahil nasa kritikal na panahon ito ng paglawak ng negosyo, ang guidance pa rin ang pinakamahalagang subaybayan.
Nagbigay ang management ng guidance na 55% na paglago ng kita sa Q2, nagpapatuloy ng trend ng mataas na paglago ngunit bahagyang bumagal kumpara sa nakaraang quarter.
Ngunit, kung isasaalang-alang na konserbatibo ang istilo ng management sa pagbibigay ng guidance, mula sa karaniwang antas ng beats (3-5% sa itaas ng upper guidance), malamang na mapanatili ang bilis ng paglago gaya ng Q1.
2. Tiyak at patuloy ang pag-unlad ng e-commerce na ads:Batay sa pananaliksik ng mga institusyon sa sektor, bagama't mas lumala ang kompetisyon sa Q1, gaya ng patuloy na pag-optimize ng Unity Vector, pagbabalik ng Meta's Audience Network sa iOS game advertising market, at CloudX na may tulong mula kay Applovin co-founder Jim Payne,
sa maikling panahon, tila kontento pa rin ang mga kliyente sa epekto ng ads sa Applovin. Maaaring mag-adjust ng plano ang mga maliliit na kumpanya (hal., mag-advertise sa off-peak hours) matapos tumaas ang eCPM bid, ngunit patuloy pa rin ang paglago ng share ng ads nila.
Ayon sa pagtatantya ng mga institusyon, kung ang iba pang sektor ng ads gaya ng gaming ay mananatili sa 40% na organic growth, inaasahang makakamit ang e-commerce ads ng Q1 na $400 milyon, 230% year-on-year growth mula noong nagsisimula pa lang ito sa e-commerce noong nakaraang taon, at higit 30% quarter-on-quarter growth. Normal ang bilis na ito, ngunit hindi ganap na kahindik-hindik.
3. Mataas na episyenteng monetization, di humina:Para sa performance ng income sa Q1, masasabi naming nakagugulat ito. Theoretically, sa mas tumitinding kompetisyon, para mas lalo pang lumaki ang bahagi ng Applovin, kailangan nitong dagdagan ang gastos para sa sales team at pakikipag-ugnayan sa kliyente, gayundin ang pamumuhunan para sa pag-develop ng bagong marketing tools. Dahil dito, may risk na bumaba ang mataas na profit margin ng Applovin.
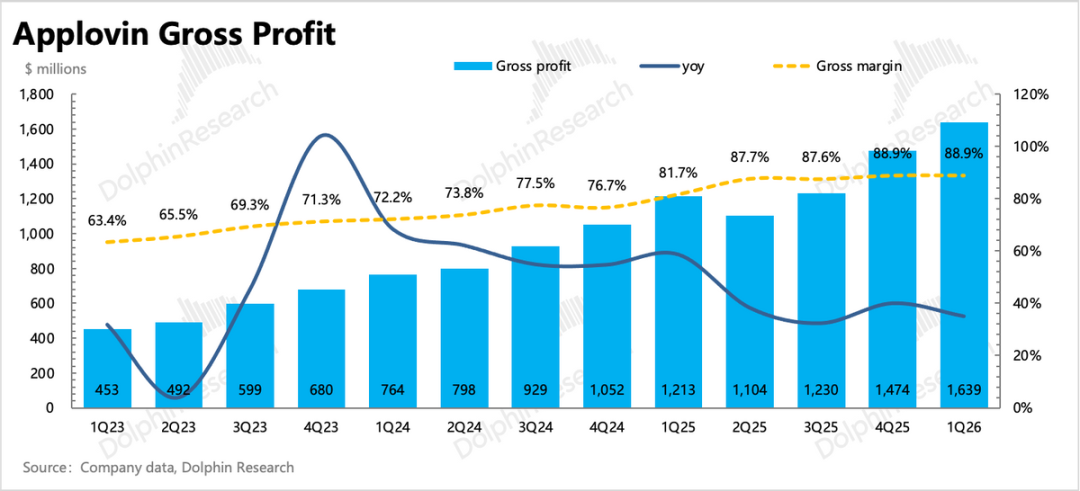
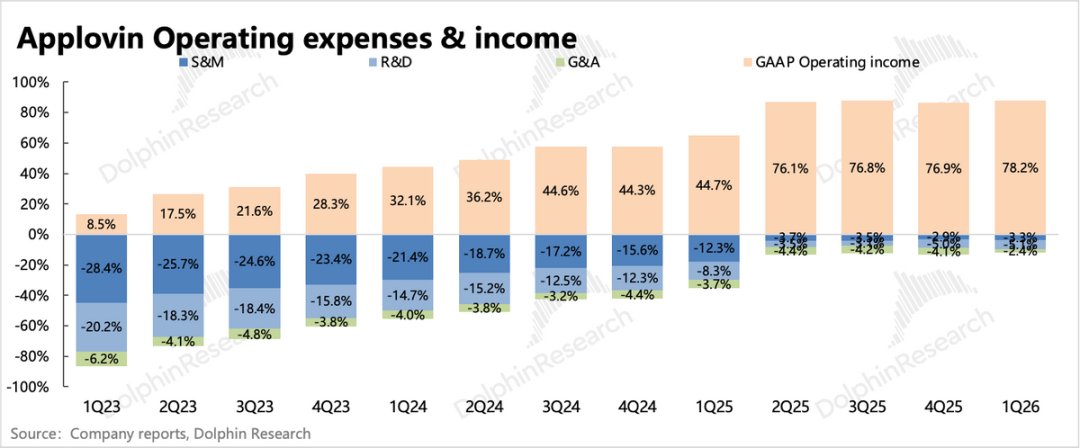
Pero sa realidad, nanatiling stable ang gross margin ng Q1, at umakyat pa ng 1 ppt ang operating profit margin sa 78% quarter-on-quarter. Ang guidance para sa Q2 profit margin ay di rin humina. Bahagyang tumaas ang gastos sa sales dahil sa pakikipag-ugnayan sa kliyente, ngunit pina-igting ng kumpanya ang gastos sa management, kaya't tumaas nang bahagya ang overall operating efficiency.
4. Mas pinalaki ang buyback sa maikling panahon:Dahil naapektuhan ang presyo ng stock sa Q1, mas pinalaki ng kumpanya ang share buyback, nadoble kumpara sa Q4 ng 2023 hanggang $1 bilyon, bumalik ng 2.2 milyong shares sa katamtamang presyong $450 kada share.
May natitirang $2.3 bilyon na pondo para sa buyback hanggang katapusan ng Q1. Kahit na may hawak lang na $2.8 bilyon na cash, halos $1.3 bilyon kada quarter ang free cash flow—may kakayahan pang dagdagan ang budget para sa buyback. Pero hindi sapat ang netong shareholder return na dala ng laki ng buyback na ito upang mag-isa nitong sustentuhan ang valuation.
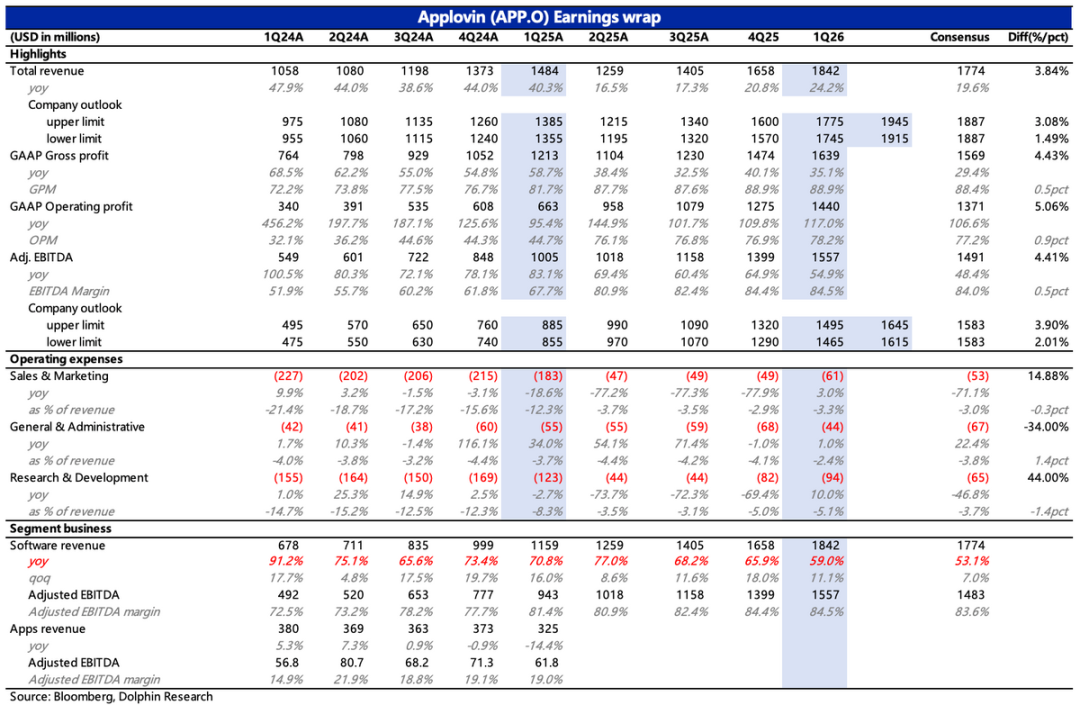
5. Pangkalahatang buod ng mahahalagang financial indicators
Pananaw ni Dolphin
Bumaba ang performance ng stock ng Applovin mula simula ng taon, pangunahing dahilan ay ang pagbabago sa kompetisyon at pananaw ng merkado na maaaring tapos na ang peak ng performance ng Applovin. Pinapakita ng Q1 result na patuloy pa rin ang mabilis na paglago ng Applovin at hindi pa natitinag ang puwesto nito ng mga kakompetensya.May katulad na obserbasyon ang pre-earnings research ng mga institusyon:
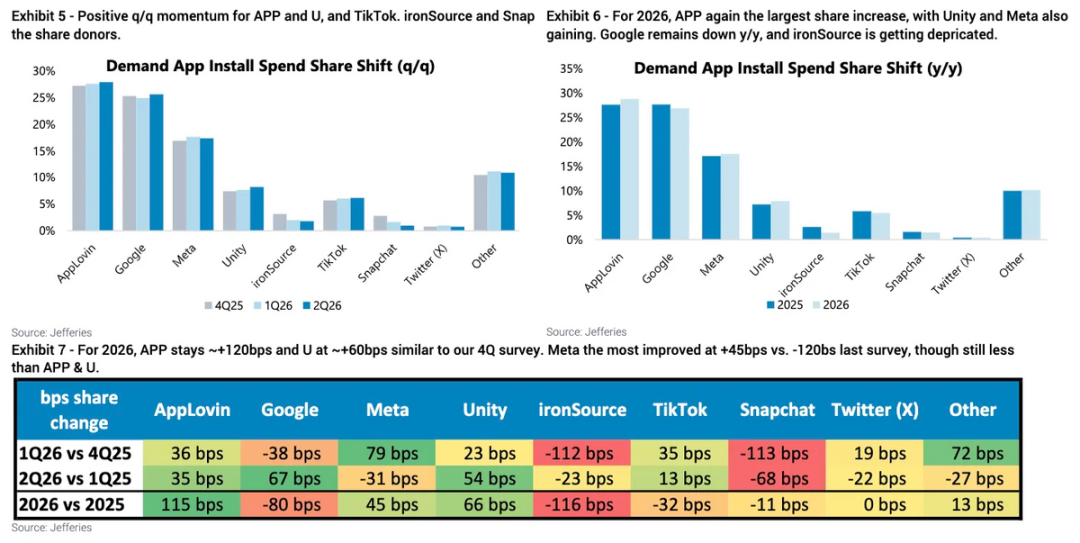
Sa Q1, patuloy na tumaas ang market share ng Applovin sa app install ad market, parehong quarter-on-quarter at year-on-year, bagama't stable lang ang bilis ng pagtaas. Ang Google at Meta ay may mga fluctuations, habang ang Unity ay bahagyang bumilis ang paglago sa Q1 vs Q4.
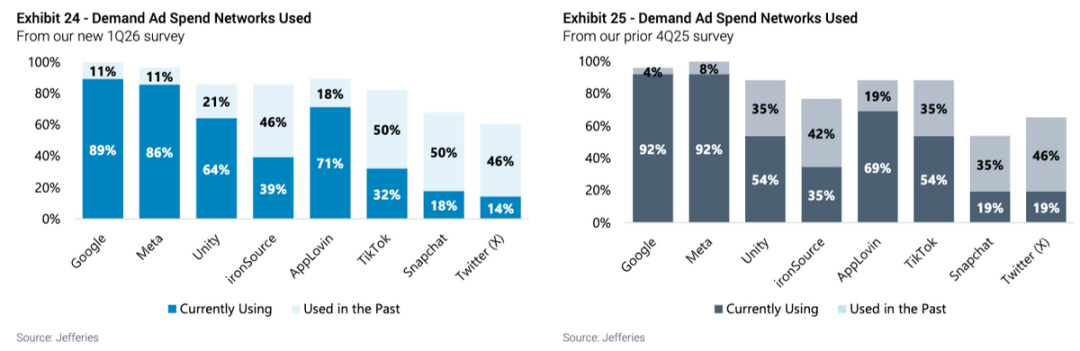
(1) Bumalik ang Meta Audience Network sa iOS game ad, may espesyal na optimization ito ukol sa IDFA issue kaya pinakamalaking banta sa Applovin. Bagama't nakatanggap ng atensyon mula sa maraming kliyente sa simula ng taon, ayon sa aktwal na testing, wala namang nakita ang karamihang ad game publishers na nagbago or tumaas ang conversion rate.
(2) Patuloy nga ang pagbuti ng Unity Vector, inamin ng Unity na tumaas ng 15% quarter-on-quarter ang Vector revenues sa Q1, mas maganda kumpara sa pag-angat nito sa Q3-to-Q4. Pero kasabay na lumabas ang Unity sa IronSource, kaya nabawasan ang ad budget dito ng ibang advertisers, at nagkaroon ng redistribution sa bahagi ng Applovin at iba pang natitirang platforms.
(3) Ang CloudX ay higit pa ring nakaaapekto sa sentimyento. Bilang bagong startup ni dating Applovin founder Jim Payne at may "AI automation" na alternatibong intermediary platform, plus exclusive partnership sa Meta, pansamantalang pinalaki ng merkado ang potensyal na competitive effect nito sa Applovin.
Sa ngayon, tuloy-tuloy ang update at iteration ng teknolohiya ng CloudX, pero sa institusyonal research, mababa ang actual adoption rate nito sa mga game clients. Karaniwan, gumagana ang CloudX bilang dagdag na optimization layer sa pagitan ng ad sellers at intermediaries kagaya ng:
Sa pamamagitan ng "virtual inquiry", kinokolekta ang bid data mula sa iba't ibang DSP platforms, at pagkatapos ng pagsusuri, piniprediksi kung alin sa mga ito ang magbibigay ng pinakamataas na bid sa bawat oras, para mas mataas din ang pagbentahan ng ads ng seller.
Pero sa prosesong ito, hindi naman napapalitan ang MAX intermediary platform ng Applovin—doon pa rin aktwal na nangyayari ang transaction matching. Ngunit para sa mga ad seller, kailangan nilang mag-manage ng dagdag pang CloudX platform na may karagdagang cost; limitado lang ang dagdag sa bid (karaniwang 5%), at wala pang tunay na conversion data (end-consumer ad delivery), kaya't maliit pa ang epekto nito sa close-loop ecosystem ng MAX.
Minsan pa, nadaragdagan pa nito ang eCPM bid sa buong platform—na ibig sabihin, mas malaki ang unit economics para sa platforms gaya ng MAX na kumikita sa bid share.
Ngunit hindi rin namin ginagarantiyahan na walang epekto ang CloudX; patuloy ang teknikal na iteration at optimization ng operating model nito. Bilang insider ng industriya, palaging may potensyal na kompetisyon pero hindi ito kailangang sobrahan ang pag-aalala sa panandalian; dapat lang tutukan pa rin.
Sa ngayon, ang market cap ng Applovin ay $157 bilyon, bahagyang nabawi mula sa malaking bagsak post-Q4 earnings. Ang EV/EBITDA ratio para sa expected na 2026 earnings ay 22x, at post-tax P/E ratio ay mababa sa 30x (with 15% tax rate).
Kahit mid-high ang valuation kung ikukumpara sa ad industry, mas mababa pa rin ito sa own mid-term growth rate ng Applovin, kaya theoretically may room pa para sa upward adjustment. Sa kabilang banda, nagmumungkahi rin ito na nauuna na ang pangamba ng merkado na maaapektuhan ng kompetisyon ang kasalukuyang peak ng Applovin, at pinapababa rin ng sentimyento laban sa software stocks.
Detalyadong analysis sa ibaba
I. Patuloy na mataas ang guidance
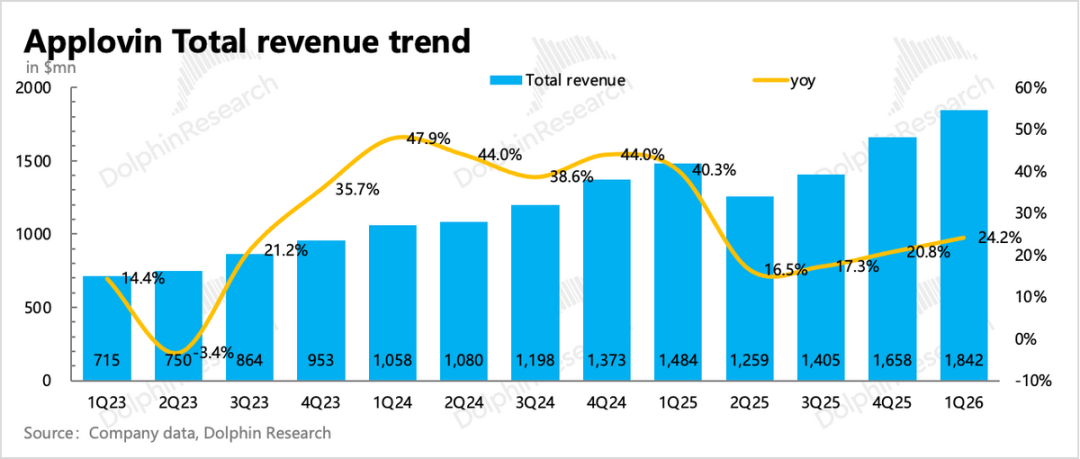
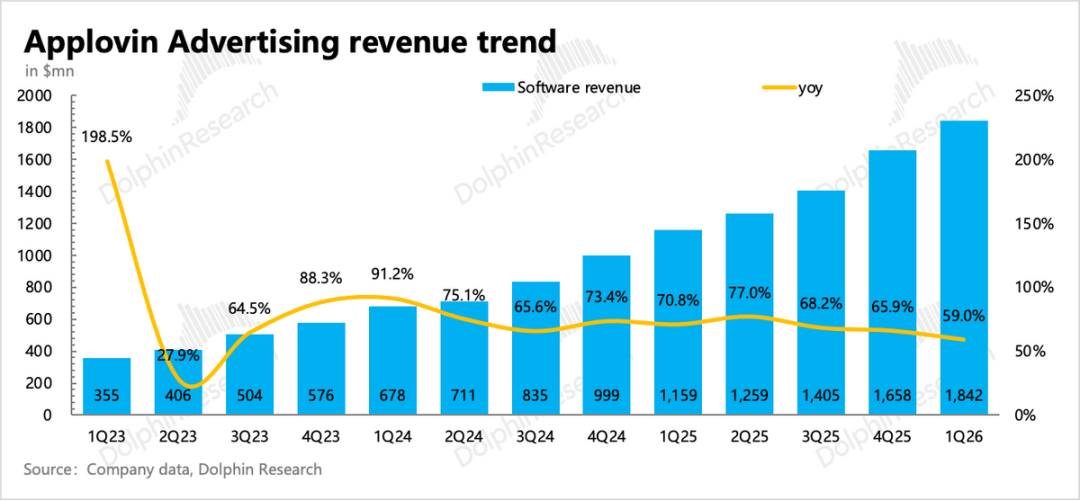
Sa Q1, nagtala ang Applovin ng kabuuang kita na $1.84 bilyon, 24% year-on-year growth, 59% organic growth, na bahagyang bumagal mula sa 66% ng nakaraang quarter.
Ang Q2 revenue guidance ay $1.945-1.915 bilyon, katumbas ng halos 55% organic growth, na bahagyang bumabagal din quarter-on-quarter. Sa early stage ng e-commerce ad expansion, hindi pa ito lubos na kahindik-hindik.
Kung ang non-e-commerce ads ay may 40% na organic growth, inaasahang aabot ng $450 milyon ang Q1 e-commerce revenue, mas mataas sa inaasahan ni Dolphin noong nakaraang quarter.
II. Pinahusay ang internal efficiency, nananatili ang mataas na profit margin
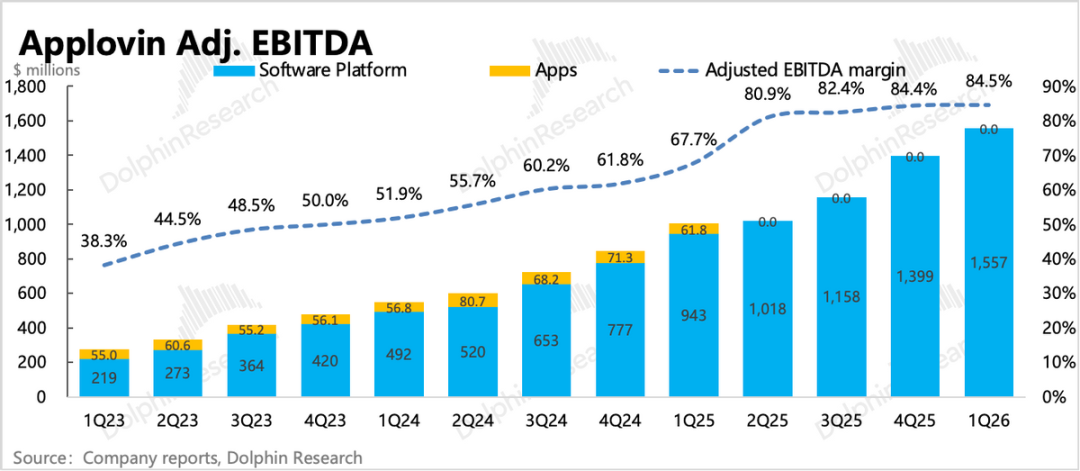
Sa kabuuan ng Q1, ang kumpanya ay nagtala ng EBITDA margin na 85%, mas mataas ng 0.5 ppt quarter-on-quarter.Theoretically, sa panahon ng tumitinding kompetisyon at tuloy-tuloy na paglawak ng e-commerce ads, kailangan pa sanang tumaas ang gastos sa customer support (noong Q4 inamin nilang kulang ang sales staff para sa e-commerce clients), pati sa technology at bagong features, kaya may pressure na bumaba ang profit margin sa panandalian.
Sa aktwal, tumaas ang marketing at R&D expenses ng Q1, na nagpapakitang pinadami ang sales team at nag-allocate para sa tech iteration, ngunit napagana ang internal efficiency ng Applovin at nabawasan nang kaunti ang management expenses, kaya napanatili ang mataas na profitability.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Dalawang linggo nang nakaraang "eksaktong hinulaan ang tuktok" ng Deutsche Bank: Ang mga stock ng teknolohiya ay kailangang bumaba pa ng 5% bago maabot ang "pangmatagalang trend bottom"
Matapos ibaba ng Deutsche Bank ang rating ng teknolohiya at malalaking kompanyang may mataas na paglago sa US stock market dalawang linggo na ang nakalipas, ang mga stock ng teknolohiya ay natalo ng 12 porsyento kumpara sa ibang bahagi ng S&P 500. Gayunpaman, tinukoy ng Deutsche Bank na may natitirang pagbaba pa na humigit-kumulang 5 porsyento bago maabot ng mga teknolohiyang stock ang ibaba ng kanilang pangmatagalang trend channel. Mabilis na bumaba ang mga posisyon ng institusyon, at may mga palatandaan ng paglabas ng $30 bilyon na capital na nagtatangkang bumili sa dip. Sa hinaharap, ang performance ng mga financial report, galaw ng kapital, at mga panlabas na panganib ang magdedetermina kung ang pagwawasto ay titigil na lang ba sa structural rotation.

Babala ng Goldman Sachs: Kung magtataas o hindi ng interest rate ang Federal Reserve sa Disyembre, maaaring hindi pa handa ang merkado
Patuloy na itinuturing ng Goldman Sachs ang pagtaas ng interes noong Disyembre bilang pangunahing senaryo, ngunit ang presyo ng merkado para sa pagtaas ng interes ay nasa humigit-kumulang 90%, at patuloy na tumataas ang hamon sa ganap na pagkalkula ng 25 basis points. Samantala, inaasahan na aabot sa $1.6 trilyon ang kapital na paggasta sa AI pagsapit ng 2027, nananatili pa rin ang pangangailangan para sa debt financing at ang panganib ng pagtaas ng presyo ng enerhiya, at naabot na ng kaugnay na AI credit spreads ang pinakamalawak na antas ngayong taon. Ang direksyon ng ani ng U.S. Treasury bonds ay patuloy na nahaharap sa magkasalungat na puwersa ng bulls at bears.

Kailan hihinto ang pagbagsak ng AI trading? Nakatingin ang merkado sa "prisoner's dilemma" sa likod ng napakalaking pag-isyu ng utang ng Meta
Naniniwala ang Barclays na ang mga higante sa AI ay nagkakaroon ng "prisoner's dilemma" dahil sa kanilang pag-uunahan sa maagang pagkuha ng pondo, kung saan ang sabay-sabay na pagpapalabas ng bonds ay nagtutulak sa pagtaas ng gastos sa financing at naglilimita sa pagliit ng credit spreads. Habang tumataas ang panganib sa mababang-rated na bonds at tumitindi ang pagkakaiba ng kredito ng mga AI issuer, ang kakayahan ng merkado na tanggapin ang supply ng financing ay magiging susi sa pagtukoy kung magiging matatag ang AI trading.

Matapos ang rekord na pagbebenta ng mga hedge fund, ipinapayo ng Goldman Sachs na samantalahin ang pagbaba ng presyo: "Pumili" ng paglalaan sa AI, ngunit kulang ang kumpiyansa
Sa nakalipas na 8 araw ng kalakalan, 7 araw ay nagbawas ng leverage ang mga hedge fund, at ang net leverage ay bumaba sa pinakamababang antas sa loob ng isang taon. Ayon kay Louis Miller, strategist ng Goldman Sachs, ang pagbaba ng momentum exposure, malalaking pag-urong ng presyo ng stock, at stable na kita ng mga pangunahing kumpanya ng AI ay lumikha ng pagkakataon para bumili ng ilang asset. Gayunpaman, inamin ni Pasquariello na “may kaunting tiwala” sa direksyon ng merkado, at nananatiling may pag-aalinlangan sa kita mula sa kapital na gastos. Inirerekomenda ng Goldman Sachs na piliin ang estratehikong paglalagak sa AI.

Mga presyo ng crypto
Higit pa


