

Ang on-chain na datos ay biglang nagpakita ng napakalaking Bitcoin na inililipat ni BlackRock sa exchange, na nagdulot ng pagkabahala sa merkado, ngunit hindi alam ng marami na ito ay huling yugto na ng pagbebenta, at hindi simula.
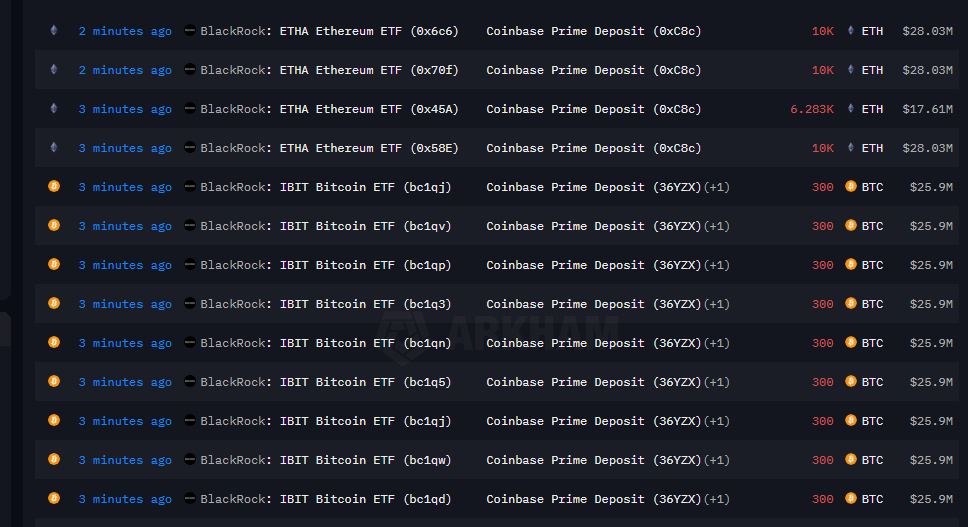
Kamakailan, sunod-sunod na malalaking Bitcoin transfer mula BlackRock papuntang Coinbase ang nakatawag ng malawakang pansin ng mga crypto investor, at marami ang agad itong tinuring bilang senyales ng institutional sell-off. Diretsahang itinama ito ng Wintermute founder na si Evgeny Gaevoy, na binigyang-diin na ito ay isang lubhang delayed na indicator.
Ang tunay na pagbebenta ay matagal nang nangyari sa ETF market, at ang on-chain transfer ay huling hakbang lamang ng buong proseso.
I. Maling Interpretasyon ng Merkado: Panic na Dulot ng Delayed Indicator
● Ang maling interpretasyon ng merkado sa malalaking transfer ni BlackRock ay nag-ugat sa kakulangan ng kaalaman sa mekanismo ng operasyon ng ETF. Ang tinatawag na “malaking transfer ni BlackRock” ay tumutukoy sa paglilipat ng crypto mula sa BlackRock spot Bitcoin ETF (IBIT) reserve address papuntang Coinbase Prime custody address.
● Sa likod ng transfer na ito ay bahagi ng proseso kapag may net outflow sa ETF, kung saan ang malalaking market maker ay gumagawa ng market making at hedging para sa ETF.
● Kapag nakita ng mga investor ang on-chain transfer, madalas nilang isipin na ito ay senyales ng paparating na institutional sell-off, ngunit hindi nila alam na ang tunay na selling pressure ay nangyari na. Ang ganitong maling akala ay nagdudulot ng irasyonal na desisyon sa gitna ng volatility, na nagpapalala ng panic sa merkado.
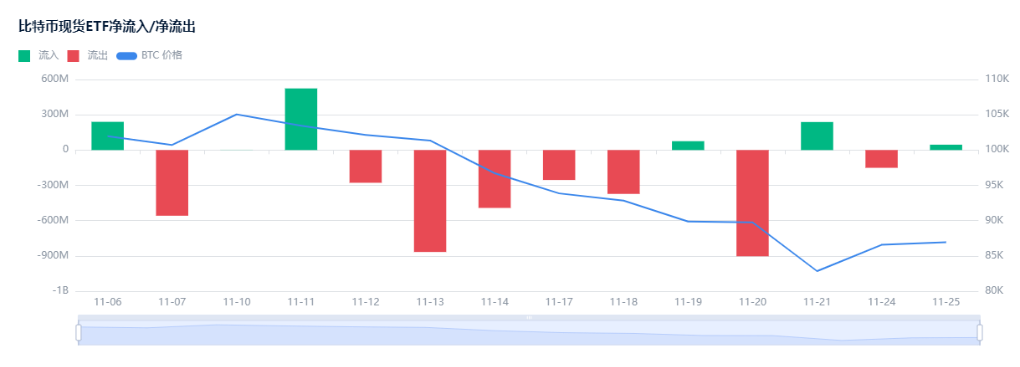
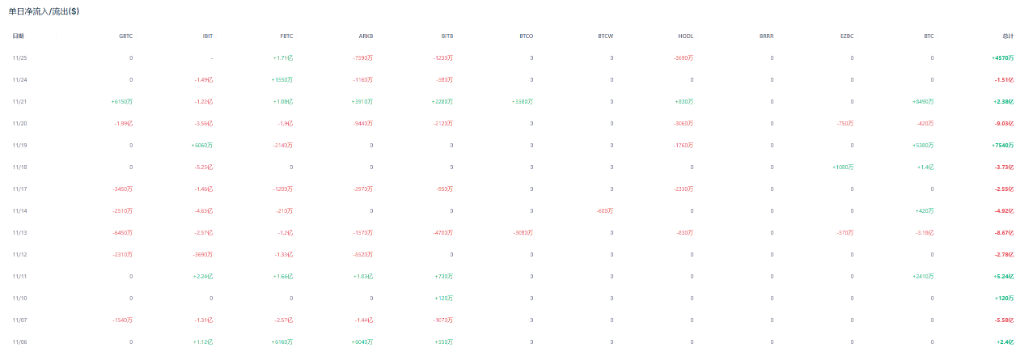
● Mula Nobyembre, umabot na sa $3.5 billions ang na-withdraw ng mga investor mula sa Bitcoin ETF, halos kapantay ng record-high na $3.6 billions noong Pebrero. Sa mga ito, ang Bitcoin ETF (IBIT) ng BlackRock ay may redemption na $2.2 billions ngayong buwan, at maliban na lang kung magkaroon ng malaking reversal, ito ang magiging pinakamalalang buwan para dito.
II. Mekanismo ng Operasyon: Pagbubunyag ng Buong Proseso ng ETF Redemption
Upang maunawaan ang mekanismo ng BlackRock, kailangan nating maintindihan ang buong proseso kapag may net outflow sa ETF.
Cash Redemption Model
● Sa huli, pinili ng BlackRock ang “cash creation” model para sa redemption ng Bitcoin ETF, na naaayon sa posisyon ng US financial regulators. Sa “cash only” redemption mechanism, kailangang gumamit ng cash ang investor na gustong mag-redeem ng ETF shares.
● Ibinibenta ng BlackRock ang Bitcoin at ibinibigay ang cash sa mga nag-redeem na shareholder. Sa ganitong paraan, hindi maaaring direktang ipalit ng participant ang Bitcoin sa ETF shares.
Redemption Process
● Bumibili ang market maker ng ETF shares mula sa mga nagbebenta, pagkatapos ay nag-aapply ng redemption sa BlackRock upang ipalit ang ETF shares sa BTC. Karaniwan, mayroong 1 araw na delay sa prosesong ito.
● Ang mahalaga rito, kasabay ng pagbili ng ETF shares ng market maker ay naka-hedge na sila agad, ibig sabihin, nagbebenta na sila ng katumbas na crypto sa external market.
● Pinaliwanag ni Gaevoy: “Ang tunay na selling pressure ay hindi nangyayari sa oras na makita ng retail ang on-chain transfer, kundi sa oras na sabay na tinatanggap ng market maker ang ETF sell order at nagbebenta sa external market bilang hedge.” Dahil karaniwang may 1 araw na delay ang redemption process, maaaring naganap na ang selling pressure isang araw bago makita ang transfer.
● Sa cash/USD model, ganito ang proseso: Bumibili ang market maker ng ETF shares sa US stock market, nagbebenta ng BTC sa crypto market (ang USD na nakuha ay agad na ibinibigay sa cash custodian). Kinabukasan (T+1), nagkakaroon ng settlement: Ibinabalik ng market maker ang ETF shares sa TA, at ibinabalik ng TA ang USD sa market maker.
III. Pagkakaiba ng Modelo: Bakit Ipinilit ng SEC ang Cash Model
Sa pagpili ng modelo ng ETF creation at redemption, mas gusto sana ng BlackRock ang physical model, ngunit iginiit ng US Securities and Exchange Commission (SEC) ang paggamit ng cash model.
● Physical model (kilala rin bilang BTC model) ay direktang nag-uugnay ng ETF shares at dami ng BTC, kaya kapag nag-redeem ng ETF shares, ibinebenta ang katumbas na BTC. Simple at direkta ang modelong ito. Sa physical/BTC model, kailangan lang ng ETF issuer na i-track ang relasyon ng ETF shares at BTC, hindi na kailangang alalahanin ang pabago-bagong presyo ng USD sa market.
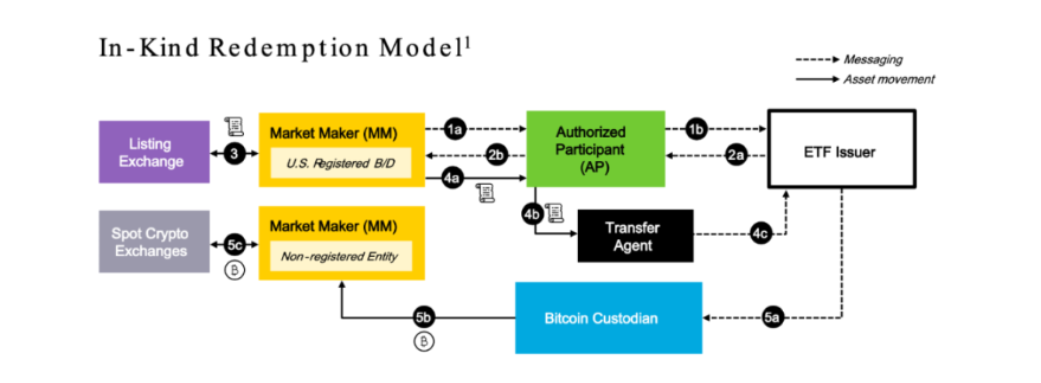
● Cash model (kilala rin bilang USD model) ay kinukwenta ang ETF shares sa katumbas na dami ng BTC sa pamamagitan ng USD. Kapag nag-redeem ng ETF shares, kailangang i-convert muna sa USD, tapos sa BTC.
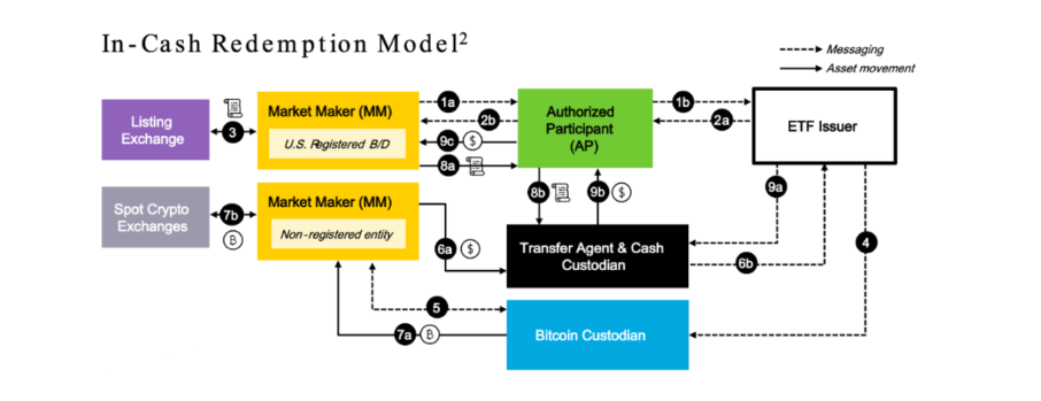
● Mas gusto ng SEC ang cash/USD model dahil: una, nahihiwalay ang risk ng dalawang market at mas madaling i-regulate; pangalawa, napapanatili ang USD bilang pangunahing currency; at pangatlo, mas madali ang taxation sa mga participant.
Para sa mga end-market investor, halos walang pinagkaiba ang dalawang modelong ito. Ang ETF investor sa US stock market ay bumibili gamit ang USD, at kapag nagbenta, USD din ang natatanggap.
IV. Epekto sa Merkado: Paglabas ng Pondo at Paggalaw ng Presyo
Ang Bitcoin ETF market ay kasalukuyang nakakaranas ng malaking paglabas ng pondo, na may konkretong epekto sa presyo ng Bitcoin.
● Ayon sa datos, ang US-listed Bitcoin ETF ay nakakaranas ng pinakamalalang monthly outflow sa loob ng halos dalawang taon. Hindi lang nito pinapalala ang mahina nang crypto market, kundi binabago rin ang daloy ng kapital sa asset class na ito.
● Mula nang ilunsad noong Enero 2024, ang spot Bitcoin ETF ay naging barometro ng market sentiment sa crypto, na nagdudulot ng self-reinforcing feedback loop: kapag tumataas ang presyo, dumarami ang inflow; kapag bumababa, lumalaki ang outflow.
● Kinuwenta ng Citi research team ang phenomenon na ito: Sa bawat $1 billion na outflow mula sa Bitcoin ETF, ang presyo ay karaniwang bumababa ng 3.4%, at kabaligtaran. Ayon kay Citi analyst Alex Saunders, ito ang nagpapaliwanag sa kamakailang pullback ng Bitcoin.
● Noong nakaraang weekend, bumagsak ang presyo ng Bitcoin sa $80,553, at kahit bahagyang bumawi, hanggang Nobyembre 24, ang presyo ay nasa $86,020, na may year-to-date drop na 8%.
● Sa mas malawak na konteksto ng financial market, mula AI concept stocks, Meme stocks, hanggang high-volatility momentum trades, lahat ng high-risk assets ay nagkaroon ng pullback. Ang S&P 500 ay may pinakamasamang monthly performance mula Marso, at ang short-term correlation ng Bitcoin at tech stocks ay umabot sa record high ngayong buwan.
V. Papel ng Market Maker: Paglipat ng Risk at Pagpapanatili ng Stability ng Merkado
Sa operasyon ng Bitcoin ETF, mahalaga ang papel ng market maker. Plano ng BlackRock na, kapag naaprubahan ang spot Bitcoin ETF, ilipat ang risk sa crypto market makers upang mas madaling makasali ang mga bangko sa Wall Street.
● Kabilang sa plano ang isang bagong paraan ng ETF share redemption. Sa cash/USD creation model, nahihiwalay ang dalawang market gamit ang USD. Ang market maker ay parang isang “tool person”, na kailangan lang mag-trade ng ETF shares/USD at BTC/USD sa magkahiwalay na market.
● Kung may time lag o price difference sa pagitan ng dalawang market na nagdudulot ng arbitrage o loss, sa cash model, hindi kailangang akuin ng market maker ang ganitong risk.
● Ang revised model ay nag-aaddress ng isang mahalagang gap. Hindi detalyado ng BlackRock ang eksaktong paraan, ngunit sinabi nilang ang bagong proseso ay nagbibigay ng “superior resistance to market manipulation”, na sumasalamin sa pangunahing concern ng US Securities and Exchange Commission para sa produktong ito.
● Ang mas mabilis at mas mababang risk na redemption ng shares ng malalaking institusyon (na namamahala ng bilyon-bilyong dolyar para sa mga kliyente) ay maaaring magresulta sa mas maraming institutional funds na papasok sa spot Bitcoin ETF.
VI. Aral sa Pamumuhunan: Tumutok sa Tamang Indicator at Pangmatagalang Trend
Para sa mga rational investor, ang pag-unawa sa mekanismo ng BlackRock ay mahalaga upang tama ang interpretasyon ng market signals.
● Dapat mas bigyang pansin ng mga investor ang daily ETF inflow at outflow data, dahil ito ang real-time indicator ng galaw ng pondo sa merkado. Ang on-chain transfer ay bahagi lang ng settlement sa standard ETF operation, at ang selling pressure ay karaniwang nangyari na bago pa ang transfer.
● Ang mga kaugnay na datos ay mas malinaw at kumpleto ring makikita sa daily ETF inflow at outflow monitoring, kaya hindi na kailangang bigyan ito ng dagdag na bearish interpretation na magdudulot ng hindi kinakailangang panic.
● Kapag may net inflow sa ETF, sabay na nagbebenta ng ETF shares ang market maker sa mga buyer at bumibili ng crypto para ipadala sa ETF issuer. Kahit walang redemption time limit dito, may kaunting delay pa rin.
● Ayon kay Nick Ruck, director ng LVRG Research: “Ang outflow ng pondo mula sa IBIT ay nagpapakita na naubos na ang euphoric sentiment ng merkado ngayong taon.” Ang ganitong pananaw ay tumutulong sa mga investor na makita ang market cycle sa mas malawak na perspektibo, imbes na mag-overreact sa bawat on-chain transfer data.
Ang Bitcoin ETF ng BlackRock ay isa na sa pinakamalaking institusyon na may hawak ng Bitcoin sa merkado. Ang galaw ng pondo nito ay may malalim na epekto sa market sentiment, ngunit napakahalaga ng tamang pag-unawa sa mekanismo nito. Kapag muling nakita ng merkado ang on-chain transfer ni BlackRock papuntang exchange, dapat maunawaan na ito ay huling yugto lamang ng malaking mekanismo, at hindi simula.






