
Muling nagsimula ang Curve team ng bagong proyekto, magiging susunod bang phenomenal na DeFi application ang Yield Basis?

Sinusuri ng artikulong ito ang DeFi na produktong YieldBasis, na naglalayong gawing kita ang volatility sa Curve liquidity pool habang ganap na tinatanggal ang impermanent loss, at muling binibigyang-kahulugan ang paraan ng pagkita ng mga liquidity provider. Ang proyektong ito ay itinatag ng core team ng Curve at nagpakita agad ng malakas na momentum sa simula pa lamang.
Orihinal na may-akda: Saint
Isinalin ni: AididiaoJP, Foresight News
Sa bawat ilang panahon, mayroong isang DeFi na produkto na sumisikat sa crypto market.
Ginawang madali ng Pumpfun ang pag-iisyu ng token, habang binago naman ng Kaito ang content distribution.
Ngayon, muling binibigyang-kahulugan ng YieldBasis ang paraan ng kita ng mga liquidity provider: sa pamamagitan ng pagbago ng volatility bilang kita, at pag-aalis ng impermanent loss.
Sa artikulong ito, tatalakayin natin ang mga pangunahing kaalaman, ipapaliwanag ang mekanismo ng YieldBasis, at bibigyang-diin ang mga kaugnay na oportunidad sa pamumuhunan.
Pangkalahatang-ideya
Kung ikaw ay nakapagbigay na ng liquidity sa isang dual-asset pool, malamang ay naranasan mo na ang impermanent loss.
Ngunit para sa mga hindi pamilyar sa konseptong ito, isang mabilis na pagbalik-tanaw:
Ang impermanent loss ay isang pansamantalang pagkawala ng halaga na nangyayari kapag nagbibigay ng liquidity sa isang pool na may dalawang asset.
Habang ang mga user ay nagte-trade sa pagitan ng mga asset na ito, awtomatikong nire-rebalance ng pool ang sarili nito, na kadalasan ay nagreresulta sa mas maraming hawak na asset na nabenta para sa liquidity provider.
Halimbawa, sa BTC/USDT pool, kung tumaas ang presyo ng BTC, magbebenta ang mga trader ng BTC sa pool upang kumita, at ang liquidity provider ay magtatapos na may mas maraming USDT at mas kaunting BTC.
Kapag winithdraw ang pondo, ang kabuuang halaga ng posisyon ay kadalasang mas mababa kaysa kung nag-hold lang ng BTC.
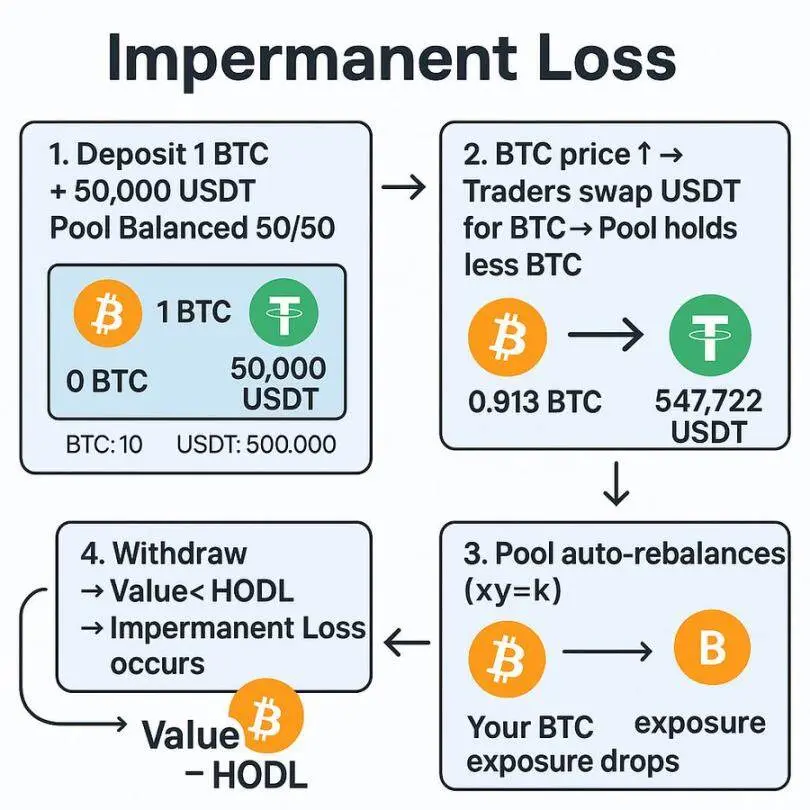
Noong 2021, sapat na ang mataas na annual percentage yield at liquidity incentives upang mabawi ito.
Ngunit habang nag-mature ang DeFi, naging tunay na depekto ang impermanent loss.
Iba't ibang protocol ang nagpakilala ng mga solusyon, gaya ng concentrated liquidity, delta-neutral liquidity provision, at single-sided pools, ngunit bawat isa ay may sariling trade-off.
Ang YieldBasis ay gumagamit ng bagong paraan, na layuning gawing muling kapaki-pakinabang ang liquidity provision sa pamamagitan ng pagkuha ng kita mula sa volatility at ganap na pag-aalis ng impermanent loss.
Ano ang YieldBasis?
Sa madaling salita, ang YieldBasis ay isang platform na itinayo sa ibabaw ng Curve, na gumagamit ng Curve pools upang makabuo ng kita mula sa price volatility, habang pinoprotektahan ang posisyon ng liquidity provider laban sa impermanent loss.
Sa paglulunsad, ang Bitcoin ang pangunahing asset. Idinedeposito ng mga user ang BTC sa YieldBasis, na inilalagay ito sa Curve BTC pool at gumagamit ng natatanging on-chain structure upang mag-apply ng leverage, kaya na-neutralize ang impermanent loss.
Itinatag ng parehong team sa likod ng Curve, kabilang si @newmichwill.
Nakamit na ng YieldBasis ang mahahalagang milestone:
• Nakalikom ng mahigit 50 millions USD mula sa mga top founder at investor
• Nakapagtala ng mahigit 150 millions USD na commitment sa Legion sale
• Napuno agad ang BTC pool ilang minuto lamang matapos ang paglulunsad
Paano nga ba gumagana ang mekanismong ito?
Pag-unawa sa Workflow ng YieldBasis
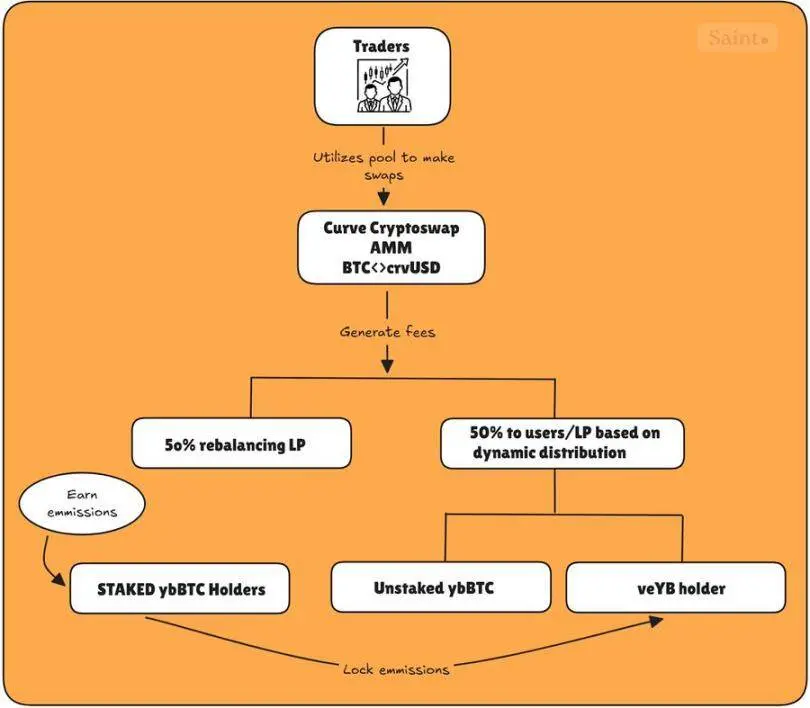
Ang YieldBasis ay gumagana sa pamamagitan ng tatlong-hakbang na proseso, na layuning mapanatili ang 2x leveraged position habang pinoprotektahan ang liquidity provider laban sa downside risk.
Pagdeposito
Ang unang hakbang ng user ay magdeposito ng BTC sa YieldBasis upang mag-mint ng ybBTC, isang receipt token na kumakatawan sa kanilang share sa pool. Ang kasalukuyang suportadong asset ay cbBTC, tBTC, at WBTC.
Flash Loan at Leverage Setup
Ang protocol ay kumukuha ng flash loan ng crvUSD na katumbas ng USD value ng idinepositong BTC.
Ang BTC at hiniram na crvUSD ay ipinapares at ibinibigay bilang liquidity sa BTC/crvUSD Curve pool.
Ang nabuong LP token ay idine-deposito bilang collateral sa Curve CDP (collateralized debt position) upang makakuha ng isa pang crvUSD loan, na ginagamit upang bayaran ang flash loan, kaya't ganap na leveraged ang posisyon.
Nagkakaroon ito ng 2x leveraged position na may constant 50% debt ratio.
Leverage Rebalancing
Habang gumagalaw ang presyo ng BTC, awtomatikong nire-rebalance ng sistema upang mapanatili ang 50% debt-to-equity ratio:
- Kung tumaas ang BTC: Tumataas ang halaga ng LP → Protocol ay humihiram ng mas maraming crvUSD → Nire-reset ang risk exposure sa 2x
- Kung bumaba ang BTC: Bumaba ang halaga ng LP → Nagre-redeem ng bahagi ng LP → Nagbabayad ng utang → Ibinabalik ang ratio sa 50%
Nananatiling constant ang BTC risk exposure, kaya kahit magbago ang presyo, hindi ka mawawalan ng BTC.
Ang rebalancing ay pinangangasiwaan ng dalawang pangunahing bahagi: automated market maker para sa rebalancing at virtual pool.
Sinusubaybayan ng automated market maker ang LP token at crvUSD debt, ina-adjust ang presyo upang hikayatin ang mga arbitrageur na ibalik ang balanse.
Kasabay nito, ang virtual pool ay ipinoproseso ang lahat ng flash loan, LP token mint/burn, at CDP repayment sa isang atomic transaction.
Pinipigilan ng mekanismong ito ang liquidation event sa pamamagitan ng pagpapanatili ng stable leverage, habang nagbibigay ng maliit na profit incentive sa arbitrageur upang mapanatili ang equilibrium.
Ang resulta ay isang self-balancing system na patuloy na naghe-hedge ng impermanent loss.
Mga Bayarin at Token Distribution
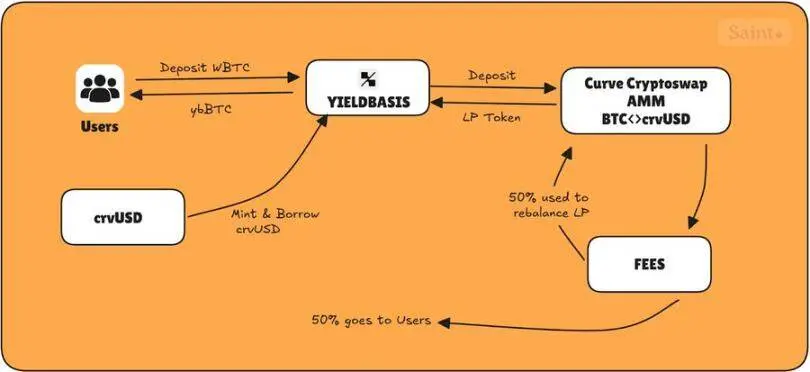
Apat ang pangunahing token ng YieldBasis na nagde-define ng incentive system nito:
- ybBTC: Claim sa 2x leveraged BTC/crvUSD LP
- Staked ybBTC: Staked na bersyon para kumita ng token emissions
- YB: Native protocol token
- veYB: Vote-escrowed YB, nagbibigay ng governance at boosted rewards
Lahat ng trading fees mula sa BTC/crvUSD pool ay hinahati:
- 50% para sa mga user (pinaghahatian ng unstaked ybBTC at veYB holders)
- 50% bumabalik sa protocol, pinopondohan ang rebalancing mechanism
Ang 50% na bumabalik sa rebalancing pool ay nagsisiguro na hindi magkakaroon ng liquidation call dahil sa kakulangan ng arbitrageur; kaya ginagamit ng protocol ang 50% ng protocol fee para dito.
Ang natitirang 50% na ibinibigay sa mga user ay hinahati sa unstaked ybBTC at veYB governance, ayon sa dynamic allocation.
Sa madaling sabi, sinusubaybayan ng protocol ang dami ng staked ybBTC at ginagamit ang sumusunod na formula upang i-adjust ang fees na maaaring kitain ng bawat holder (unstaked ybBTC at veYB):
Kapag walang naka-stake (s = 0)
Kaya, 𝑓ₐ = 𝑓𝑚𝑖𝑛 = 10%, veYB holders ay nakakakuha lamang ng maliit na bahagi (10%), at ang unstaked ybBTC holders ay nakakakuha ng natitirang bahagi (90%).
Kapag lahat ay naka-stake (s = T)
Kaya, 𝑓ₐ = 100%, veYB holders ay nakakakuha ng lahat ng user-side fees, dahil walang natitirang kumikita ng trading fees.
Kapag kalahati ng supply ay naka-stake (s = 0.5 T), tumataas ang management fee (≈ 36.4%), veYB ay nakakakuha ng 36.4%, at ang unstaked holders ay naghahati ng 63.6%.
Para sa mga staked ybBTC holders, tumatanggap sila ng YB emissions, na maaaring i-lock bilang veYB, minimum 1 linggo, maximum 4 na taon.
Ang mga staked ybBTC holders ay maaaring i-lock ang kanilang natanggap na emissions upang sabay na makinabang bilang veYB holders sa fees at emissions, na lumilikha ng flywheel effect na nagpapahintulot sa kanila na kumita ng maximum na fees mula sa protocol, gaya ng ipinapakita sa larawan sa ibaba.
Mula nang ilunsad, may ilang interesanteng statistics ang yieldbasis:
- Kabuuang trading volume na 28.9 millions USD
- Mahigit 6 millions USD ang nagamit para sa rebalancing
- Nakalikha ng mahigit 200,000 USD na fees.
Personal na Opinyon
Ang YieldBasis ay isa sa pinaka-innovative na disenyo sa liquidity provision mula nang orihinal na stable swap model ng Curve.
Pinagsasama nito ang mga napatunayang mekanismo; vote-escrowed tokenomics, automated rebalancing, at leveraged liquidity provision, sa isang bagong framework na maaaring magtakda ng susunod na pamantayan para sa capital-efficient yield strategies.
Dahil ito ay binuo ng parehong team sa likod ng Curve, hindi na nakakagulat ang optimism ng market. Sa mahigit 50 millions USD na pondo at instant na pagkapuno ng pool, malinaw na tumataya ang mga investor sa hinaharap nitong token launch.
Gayunpaman, ang produkto ay nasa maagang yugto pa rin. Ang relatibong stable na katangian ng BTC ay ginagawang ideal na test asset, ngunit kung maagang ipakilala ang high-volatility trading pairs, maaaring hamunin nito ang rebalancing mechanism.
Gayunpaman, matibay ang pundasyon, at kung ligtas na ma-scale ang modelong ito, maaari nitong buksan ang panibagong frontier ng kita para sa mga DeFi liquidity provider.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
1.7 trilyong pagkalas V.S 1.7 trilyong buyback: Goldman Sachs tumaya sa huli upang suportahan ang bull market ng U.S. stocks
Inaasahan ng Goldman Sachs na ang mga kompanya sa Amerika ay makapagkakalap ng $600 bilyon sa 2027, target ng S&P ay 8700 puntos, at ang buyback at kita ay kayang tumugon sa supply shock.
Susunod na target 8%? Pumalo sa tatlong taong pinakamataas ang mortgage rate sa Estados Unidos, hinihila ng "mas mataas, mas matagal" ang merkado ng real estate
Ang mga rate ng mortgage sa Estados Unidos ay kasalukuyang dumaranas ng matinding pagtaas. Sa loob lamang ng mahigit isang buwan, ang average na 30-taong fixed mortgage rate ay tumaas ng isang porsiyento, umaabot sa higit sa 7.5%, na siyang pinakamataas sa loob ng tatlong taon. Dahil dito, ang demand ng mga bumibili ng bahay ay malaki ang ibinagsak at inaasahang magreresulta ang datos ng bentahan ng mga existing na bahay sa Setyembre ng malaking pagbaba.
Hartnett ng Bank of America: Ang pagtaas ng interes ay naging pinakamalaking positibong salik, ang lohika ng pagtatapos ng bubble sa bond ay kumakalat
Nagbigay ng hindi pangkaraniwang pananaw si Hartnett, strategist ng Bank of America: Ang pinaka-paborableng pangyayari para sa stock market bago magtapos ang taon ay kung magdadagdag ng interest rate ang Federal Reserve sa Oktubre—isang mahigpit na hakbang upang makontrol ang pagtaas sa long-term rates. Kung gagamitin ng Federal Reserve ang Oktubre na pagtaas ng interest bilang patunay na handa nilang kontrolin ang inflation at term premium, maaaring tumigil ang market sa pag-aalala na aabot sa 6% ang 10-year yield, kaya mababawasan ang pressure sa stocks. Sa ngayon, hindi pa natutumba ng interest rate ang U.S. stock market, pero unti-unti nang lumalaganap ang mga bitak sa mga Korean broker, French government bonds, at CCC-rated credit bonds.
Mga presyo ng crypto
Higit pa


