
米ドルと米国債利回りが金価格に持続的な圧力をかけ、アジア諸国で金資源の自立ブームが巻き起こっている

汇通网10月5日讯—— 強いドルと高い米国債利回りにより、金価格は8月25日の約4,700ドルの高値から大幅に下落し、先週も再び下落しましたが、4,000ドルの節目上では引き続き買い支えが見られています。米国の雇用統計の弱さは金価格を押し上げることができませんでした。一方で、アジア諸国は金資源の現地化を推進し、アジアの大国やシンガポール、香港などでは金準備と関連インフラを強化しています。テクニカル面では、金価格が4,000ドルを維持できれば反発が期待でき、もし割り込めば下落リスクが拡大します。
ドル高と米国高金利により金相場は圧力を受けていますが、現在も買い注文が継続していることから、ベア派が完全に市場の主導権を握ったわけではありません。金価格は最近の高値からの下落ペースがやや緩み、4,100ドルで頭打ちとなっています。
先週の現物金価格は累計3.40%下落し、先週金曜日の終値は1オンスあたり4,140.31ドル、当日で0.88%下落、9月の累計下落率は6.55%に達しました。
ドル・米国債利回りが主要な抵抗要因
金は利息を生まない資産であり、強いドルと米国債高利回りは常に金価格を抑制する二大要因です。先週ドルインデックスは約1%上昇し、10年米国債利回りは一時5.25%を突破しました。先週金曜日にはドルと米国債利回りがやや反落しましたが、金価格は目立った反発が見られず、雇用統計が軟化しても投資家全体の慎重姿勢は変わっていませんでした。
8月25日に金価格は一時4,700ドル近くまで上昇し、その後大きく反落し4,100ドル台まで下げました。しかし4,000ドルを下回る水準では空売りが勢いを維持するのは困難で、繰り返し買い注文によるサポートがあり、この調整局面でもブル派が市場から撤退していないことを示しています。もし金価格が4,000ドルを明確に割り込んだ場合はさらなる下落余地が広がりますが、サポートライン上で持ち合いを続ければ再び反発へのエネルギーを蓄えうるでしょう。
最新の米国雇用統計によれば、9月の新規雇用数はわずか2.9万人増で、賃金の前年比増加率も3.0%に減速しました。雇用の弱さは理論上Fedの利上げ圧力を弱め、金利資産と比較して金の魅力を高めるはずですが、結局金価格は下落で引けており、ドルと債券市場による強い圧力がうかがえます。金価格が力強い反発に転じるには、ドルと実質利回りの同時下落が必要です。
アジア諸国による金資源の現地化推進
金価格が歴史的高値圏にある中、アジア諸国は自国での金生産の価値を見直し、金資源の自立的発展を推進しています。インドネシアは精鉱や半製品の金に輸出税を課す方針で、税率は国際金価格に応じて7.5%~15%に設定、政策の狙いは自国内での精錬加工を促進することです。
韓国は実物金購入計画を再開し、地元の精錬企業と連携して本来は輸出される金を国内で調達し、備蓄を充実させつつ国際金市場への依存低減を図っています。
アジアの大国は公式金準備の積み増しを継続し、戦略資源として金を位置付け、自国内の金供給網管理を強化し続けています。
シンガポールと香港も地域の金インフラを拡充しており、シンガポールは中央銀行向けの金保管体制を構築、香港は現地での金決済試行を開始しています。こうした施策は長期的に実物金需要を押し上げ、地域の金供給自立能力の強化につながります。
金のテクニカル面および今後の展望
8月に金価格は力強い上昇を見せましたが、4,700ドル近辺で押し返され下落に転じました。このシグナルは警戒が必要です。4,000ドルを上回っていれば、長期的な上昇基調は維持でき、4,300ドル未満には新たなサポートゾーンが形成されています。
現在の金市場はブル・ベアの攻防が膠着状態にあり、一方でアジア大国の安定した需要や安全資産買いが支えとなる一方、原油高、強いドル、Fedの追加金融引締めリスクが圧力として続いています。金融政策の圧力が和らぐまでは、金価格が再び4,700ドル挑戦するのは容易ではありません。
まとめ
総合的に見て、ドルと米国債利回りが高位にある限り、金価格は依然として下落リスクが存在しますが、4,000ドル付近上の買い支えは無視できません。金価格がこの水準を守れれば、相場は安定し反発に転じる可能性がありますが、明確に割り込むとテクニカル形状が崩れ、次の急落リスクが高まります。
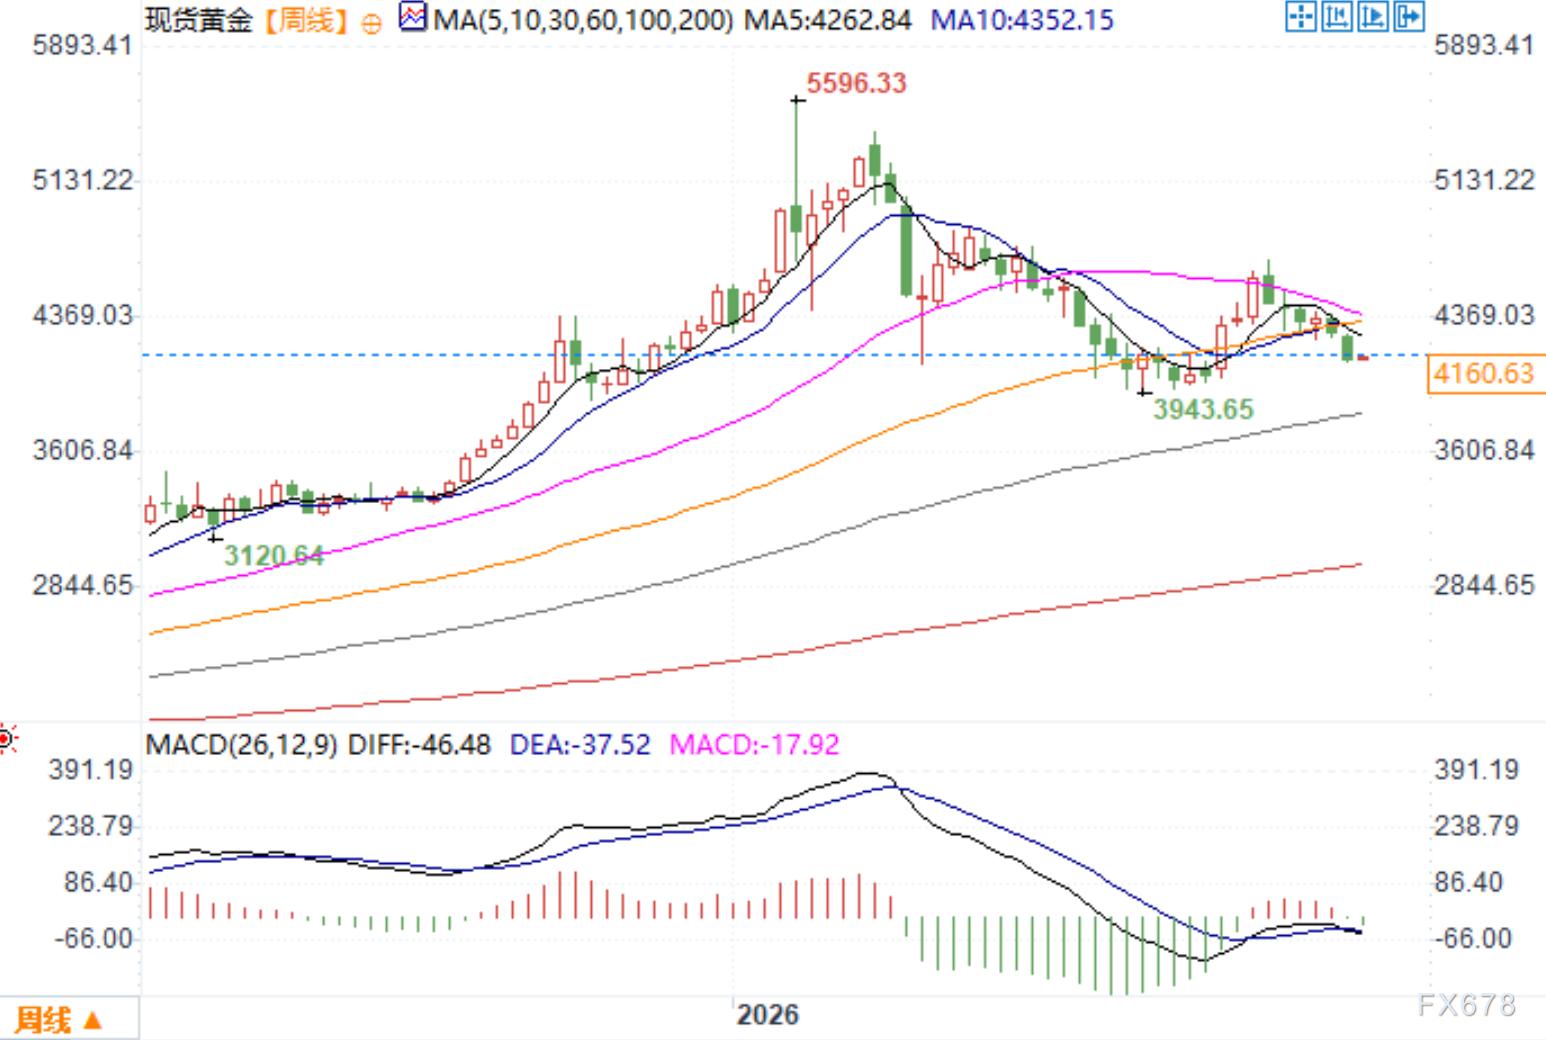
現物金の週足チャート 出典:易汇通
東八区時間10月5日10:25 現物金価格4,160.63ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
最新版 4 - Mattelの投資家Ariel、会社の黒字回復停滞を受けて売却を推進
アリエルはMattelの5.4%の株式を保有しており、同社の株価は依然として大きく過小評価されていると述べています。Mattelはアリエルおよび他の株主の意見を総合的に検討するとしています。情報筋によると、Authentic Brandsは先週Mattelに接触し、その評価額は約60億ドルにのぼる可能性があるとのことです。 10段落にはアナリストのコメントとグラフが追加されています。 Juveria Tabassum/Angela Christy M ロイター10月5日 – ロイターが入手した書簡によると、Mattel (MAT.O) の大株主が月曜日、バービー人形の製造元に対して売却の検討を促し、その業績と収益性の成長が停滞していることを指摘しました。 Mattelの5.4%の株式を保有するAriel Investmentsは、同社株は依然大きく過小評価されているとの見解を示しています。「私たちの見積もりによれば、戦略的買い手は現在の株価を大きく上回る価格で貴社の買収に応じるでしょう」とAriel共同CEOのジョン・ロジャースはMattel取締役会への書簡で述べています。 この資産運用会社は、Mattelの選択肢として「重要資産の売却、合併、あるいは会社の直接売却」を挙げています。Arielは、他の玩具会社のみならず、エンターテインメント会社や従来型のプライベートエクイティ会社もMattelのアセット群に関心を示しうるとみています。 ここ数年、Mattelは映画「バービー」の大ヒットや事業の安定化の一方で、売上の変動やコスト上昇といった課題に直面してきました。同社の営業利益は過去6四半期連続で減少しています。アフターマーケットで株価は0.9%上昇し、16.2ドルとなっています。 Arielがこの提案を行ったのと時を同じくして、Mattelでは経営陣の交代(link)が進行中です。前CEOのイノン・クレイズは先月末に退任し、Paramount Skydance(PSKY.O)の共同CEOに就任しました。Mattel取締役のロジャー・リンチ(元Vogue編集長、The New Yorker親会社Condé Nastの元責任者)が来月、玩具メーカーの新CEOに就任します。 Mattelはロイターへの電子メール返信で「私たちの取締役会および経営陣は全株主の最善の利益を守ることに尽力しており、Ariel Investmentsが書簡で表明した見解と、Mattelの他の株主の意見を考慮する予定です」と述べました。 今年に入り、Mattelに対して戦略的選択肢の検討が投資家から要請されるのはこれが2度目です。5月には投資家のSoutheastern Asset Managementが同社に対して、非公開化や、競合他社のHasbro (HAS.O)による買収、あるいは公開市場より合理的にMattelの資産価値を評価できる大手メディア企業による買収といった様々な選択肢を探るよう要請しました(link)。 先週、情報筋がロイターに語ったところによれば、Authentic Brands Group (AUTH.N)はMattelの買収について接触したことがあり、この取引によって玩具メーカーの評価額が約60億ドル、あるいはそれ以上となる可能性もあります。ただし、この情報筋は、MattelがAuthentic Brandsの提案を受け入れる保証はなく、現時点で正式な売却プロセスも始まっていないとしています。 このニュースが伝わった後、Mattelの株価は急騰しました。反発したものの、年初来で依然として株価は2割下落しています。ロンドン証券取引所グループ(LSEG)のデータによれば、玩具メーカーの12か月先予想PERは9.99で、業界平均の14.03を下回ります。 「この動きは単に、市場が事業の成長停滞にやや失望していることを反映していると思います。現状のバリュエーションを考えると、投資家の視線の外で業績悪化を反転させるには今が良いタイミングかもしれません」とモーニングスターのアナリスト、ジェイミー・カッツは述べました。 (ロイターは非英語話者の便宜のため、本記事を自動翻訳し数言語で提供しています。自動翻訳には誤訳が含まれる場合があり、文脈を考慮した内容になっていない可能性もあるため、正確性についてロイターは保証いたしません。自動翻訳によるいかなる損害・損失についても責任を負いかねます。)
42%のプレミアム、資本コストと均衡するのに5年、Schneider Electricが過去最高の230億でPTCを買収、株価は急落
シュナイダーエレクトリックによるPTCの買収は、ヨーロッパの産業企業がAIへの賭けを加速させている最新の動きだ。戦略的な論理はアナリストから評価されているものの、取引の財務的な代償は大きい。PTCは2031年までの営業利益を約15億ドルと見込んでおり、3年後に実現すると予想されるコスト削減の効果も追加で2億8000万ドルしか貢献しない見込みだ。
Spacexが7.6%上昇し、6月以来の最高値で取引終了。これによりマスク氏は「1兆ドル長者」の肩書きを「回復」。
SpaceXの株価は月曜日に約8%急騰し、イーロン・マスク氏の純資産は再び1兆300億ドルとなり、富豪ランキングのトップに返り咲きました。モルガン・スタンレーは強気のレポートを発表し、目標株価を300ドルに設定し、同社の価値が過小評価されていると指摘しました。株価上昇の背景には、スターシップ回収の期待、AI事業の拡大、127億ドル超の国防契約など、複数の要因があります。
今年はテック富豪だけが稼いでいる:AIブームで資産が8,450億ドル急増、マスクが約4割を独占
ブルームバーグ・ビリオネア指数によると、世界で最も裕福な500人のうち、約100人のテクノロジー業界の億万長者たちは今年最初の9か月間で合計8450億ドルの資産を増やし、同期間の過去最高記録を更新しました。一方、非テクノロジー分野の富豪たちは同期間に合計620億ドルの資産を減らしました。イーロン・マスクはわずか9か月で3100億ドルの資産を増やし、指数全体の増加の約40%を占めました。
暗号資産価格
もっと見る


