
機関:短期的に金価格は4,000ドルまで下落する可能性がありますが、半年以内に5,000ドルに挑戦する見込みがあります

汇通网9月29日報道—— State Street Global Advisorsのゴールド戦略責任者アカッシュ・ドシ氏によると、利上げ期待が米国債利回りを押し上げ、金価格は短期的に4,000ドルのサポートを試す可能性があるが、この水準のサポートは強力であり、半年以内に5,000ドルを突破する可能性もあるという。米国債のタームプレミアム(期間プレミアム)は財政不均衡によって上昇しており、アジア主要国の金輸入量は過去最高、西側の金ETFへの流入も続いていて、金のオプション市場は強気に転換、構造的な買いポジションが金価格を支えており、金利はもはや金価格を決定する唯一の要因ではない。
市場は利上げ期待を高めており、米国債利回りが上昇し続けていることから、金価格は来週1オンス4,000ドルまで下落する可能性がある。しかし、State Street Global Advisorsのゴールド戦略責任者アカッシュ・ドシ氏は、
短期戦略的逆風に直面、金価格は4,000ドルのサポートを試すかも
アカッシュ・ドシ氏は「市場がFRBのよりタカ派的な引き締め路線を再評価し、ドルも同時に強くなっており、金は明らかな短期的圧力に直面している」と述べた。8月中旬以降、市場はFRBによる追加利上げ2回を織り込み、長期金利の見通しも大幅に変化していて、金は今回の最もタカ派的な予測による影響を受け、名目利回りや実質利回りの上昇とドル高が重なり貴金属価格全般を押し下げている。
金利見通しの急変により金価格が調整するのは驚くことではない。彼はこう語る。「FRBが更なる利上げを行えば、金にとっては短期的なマイナス材料となり、高い実質利回りは金価格が5,000ドルを目指す道をより困難にする」。しかし同氏は、今回の価格調整自体は金の長期的構造的見通しを根本的に変えるものではないと強調した。
ドシ氏は例を挙げて、コロナ前、米10年債利回りは約1.5%だったが、そこから6年半で10年債の利回りは約5.3%にまで上昇した一方で、金価格は4,000ドル近辺を維持している。この乖離は、伝統的な金利ロジック以外にも金価格の動きを支配する強力な構造要因があることを示している。
米国債タームプレミアム大幅上昇、財政不均衡が核心変数に
State Streetは9月のゴールド月報で、利回り上昇の原因を見極めることが極めて重要だと指摘した。 財政不均衡、持続的なインフレリスク、地政学的不確実性の影響により、米国・英国・フランス・ドイツの長期タームプレミアムは2011年以来の高水準に上昇している。アメリカの公的債務残高は8月に40兆ドルを突破し、最近では1兆ドルの新規増加分がわずか5カ月程度で積み上がった。
ドシ氏は、タームプレミアムを押し上げている主な要因として「政策機関への信認に対する懸念、持続的なインフレ圧力、財政不均衡に加えて米国債の供給増加」の3つを挙げた。利回り上昇の本質は米国財政の持続可能性に対する市場の見直しであり、こうしたリスクは単なる利上げで解決できるものではない。ゴールドは法定通貨制度のヘッジ資産として、長期的な価値が今後も際立つことになる。
現物・投資需要がWサポート、デリバティブ市場でも強気サイン
ゴールドの基礎需要は依然として旺盛で、アジア大国からの現物・投資需要が継続的にサポートしている。State Streetのデータによると、2026年の最初の7ヶ月でアジア大国の非金融現物金輸入量は記録的な1,000トンに達し、前年同期比で78%増加した。
西側投資家も金価格の調整局面で引き続きゴールドを組み入れている。9月のゴールドETF資金流入を見ると、機関投資家は戦略的に金をマクロ政策リスクや法定通貨リスクのヘッジとして配置。8月には西側の投資需要も急回復し、世界のゴールドETFは同月171億ドルの資金流入、米国上場の金ファンドは79億ドル流入となり、2025年9月以降で最も強い月次流入を記録した。
オプション市場のポジション構成も金価格の上昇に寄与している。 ドシ氏は「長期インプライド・ボラティリティのスキューは強気の傾向を維持しており、投資家は金価格上昇のオプションポジションを好んで仕込んでいる」と紹介。State Streetの9月レポートによれば、ゴールドデリバティブ市場の資金フローはプット主導からコール優位に転換し、コールオプションのプレミアム(プット比)が継続的に上昇、機関投資家が長期的に金価格の上昇を見ていることを反映している。
まとめ
総合すると、短期的にはFRBの追加利上げ期待と米国債利回りの上昇がゴールドにプレッシャーをかけており、金価格が1オンス4,000ドルまで下落する可能性がある。ただし4,000ドル水準は強固なサポートとなっており、米国の財政赤字や膨大な債務利払い負担が米国債タームプレミアムの上昇を促進、加えてアジア主要国の現物金輸入の強さ、世界的なゴールドETFへの継続的な資金流入、こうした構造的な要因は数回の利上げで消えるものではない。5,000ドル到達への道はより曲折するものの、半年スパンでの上昇論理は崩れていない。
投資家は米国債長期利回りの動向、FRB高官発言、また世界のゴールドETF資金フロー等を注視し、金価格調整の深さや反発タイミングを見極める必要がある。
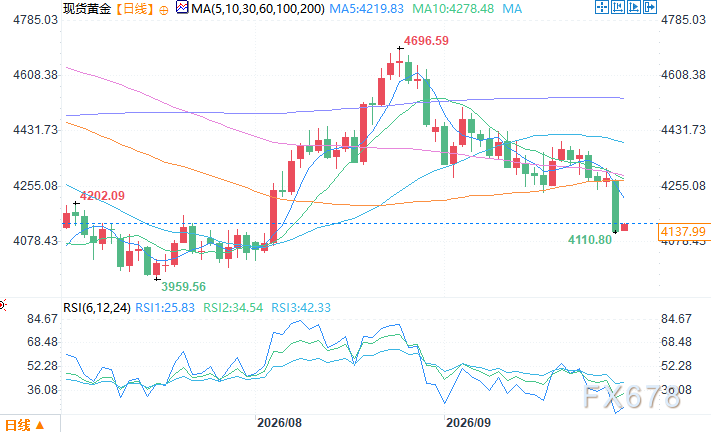
スポット金日足チャート 出典:イーフィートン
UTC+8 9月29日11:17 スポットゴールド 4,135.49ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールド展望:スポットゴールドが大きく下落した後、大幅な反発リスクが存在
インドはもともと金の消費を抑えようとしたが、予期せぬ形でブラックマーケットの現金取引を活性化させてしまった

“大空頭”バリーが再びNvidia(NVDA.US)を狙う:黄仁勳をPalantir CEOカープになぞらえ、1500億ドルの自社株買いに疑惑を呈す
NVIDIA(NVDA.US)およびより広範なAIインフラブームに対する著名な懐疑論者であるマイケル・バリーは、再びこの半導体メーカーを批判し、CEOのジェンセン・フアンをPalantirのCEOアレックス・カープと同列に扱いました。
 VIP週間戦略VOO

暗号資産価格
もっと見る


