
Anthropic百億入場券

👆青い文字をクリックして、私たちをフォローしてください
Anthropic
ブルームバーグの報道によると、Anthropicはクレジットラインの上限を約100億ドルに設定したが、銀行団が提示したコミットメント総額はこの数字を上回る可能性があるという。現在も交渉は継続中であり、Anthropicはコメントを拒否している。
循環型クレジットは企業向けクレジットカードのようなものであり、銀行が融資資金をあらかじめ約束し、会社側は必要時に資金を引き出し、規定の期限までに返済すればよい。これは担保がなく、完全に企業の信用・短期返済能力及びキャッシュフローに基づいている仕組みだ。
しかし、上場準備中の巨大ユニコーン企業の場合、状況はさらに複雑になる。銀行側にとって企業が期日通りに返済できるかは一つの側面であり、より重要なのは、将来的な資本取引にこの銀行が参画できるかどうかかもしれない。
シンジケートローンでは、コミットメント金額が大きいほど銀行が得られる手数料も多くなり、その後の資本取引(IPO、再ファイナンス、M&Aなど)への参加機会も増える。これらはいずれも銀行にとって多大な利益をもたらす。そのため、銀行が積極的に資金を提供し、より高い信用枠を確保しようとするのは当然の流れであり、将来の銀行のポジションにも影響を与える。
ブルームバーグはさらに、SpaceXの例を挙げる。SpaceXは今年5月に循環型クレジット枠を15億ドルから50億ドルに増額し、その1か月後に記録的なIPOを達成した。融資銀行とIPO主幹事の顔ぶれもほぼ同じだ。この事例は当然、銀行がAnthropic案件をめぐる競争を一層激化させる。
もちろん、IPOを巡る競争要素だけでなく、Anthropic自体も質の高い成長を遂げている。ブルームバーグによれば、同社の7月末時点の年換算収益(ARR)は650億ドルを超え、直近の四半期では暫定収益が115億ドルを超えた。昨年同期の7億8700万ドルから、前年比でおよそ14倍の伸びを示しており、さらに当期の調整済営業利益も黒字に転換している。
ブルームバーグは、Anthropicの収益成長が加速し、利益指標も改善している上、投資家との接触も進んでいることから、これらが銀行からの信用提供枠の拡大とAnthropicの上場スケジュールの加速暗示につながっていると評している。
Jasonは、大手銀行によるこうした一連の動きはごく自然なものであり、総合的なワンストップサービスができないトップクラスの資産運用会社やPEでは対応できないやり方だと指摘している。SpaceXの例を踏まえると、もしAnthropicが9月か10月に上場すれば、Goldman SachsやMorgan Stanleyは再び注目を浴びることになるかもしれない。
ただし、私個人としてはAnthropicの財務状況にも興味がある。これまでのARRや該当日時・各時点での対前期成長率などを調べてみた。中には公式発表もあればメディアリークもあるが、概ね信憑性は高いだろう。
グラフから分かるのは、年初から5月中旬までARR成長率が非常に良好で、ほぼ全てのタイミングで50%以上だった点だ。しかし最近のタイミング、つまり今日ブルームバーグが伝えた650億ドルという7月末時点では、ARRの成長は38%に減速している。なお各時点の期間差は異なるが、全て30日間に換算した場合、7月末時点の30日複合成長率はわずか13%で、今年最も低い成長率だった。AIエージェントが大人気だった2月や半導体ストレージ分野が活況だった4・5月には遠く及ばず、AI需要自体はあるが成長ペースが鈍化していることを示している。
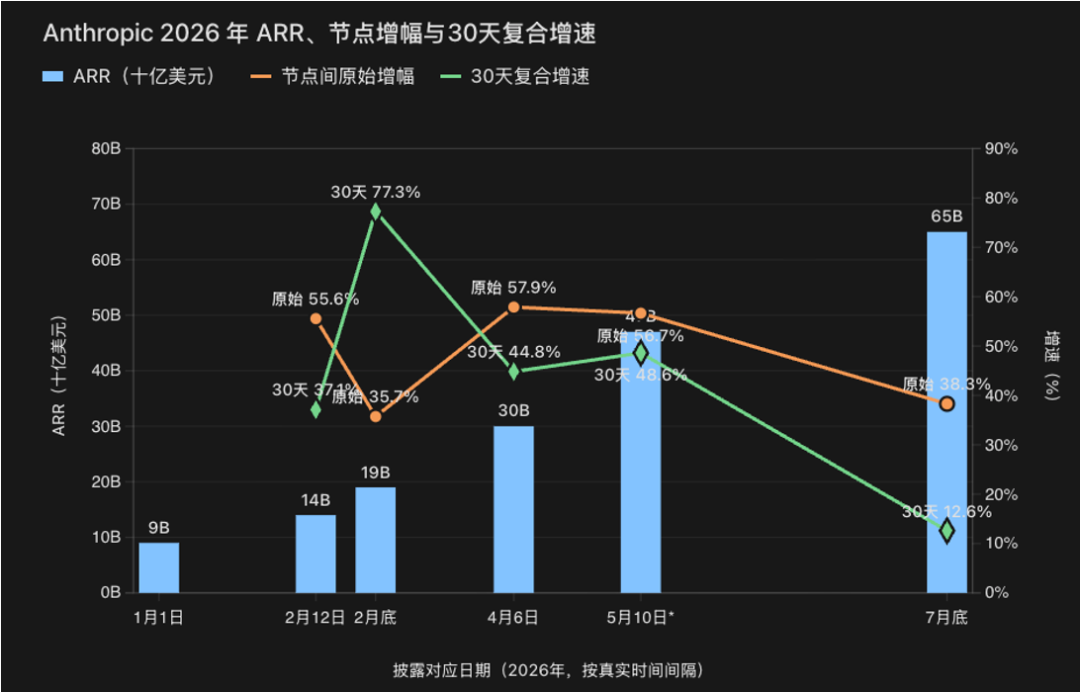
ただし、私の過去の職業経験からみても、これは意図的な場合があると考えられる。IPOに向けて企業は様々な準備を行うが、そのひとつに規則範囲内での業績マネジメントがある。すなわちIPO直前まで業績の伸びを意図的に抑え、目論見書公開までに数値を伸長、補足目論見書で業績をアップデート。その結果として低いベースラインから高い成長を示して一次・二次市場での人気を獲得し、『成長はまだ始まったばかり』という印象を与える手法だ。
また今回営業利益が黒字転換したとの記述があるが、どのような調整項目かや研究開発費を過度に圧縮したのかは不明だ。ただ特別な事象でなければ、少なくともAnthropicがAIの収益化段階からAIの収益本格化段階に移ったことを意味する。この転換はAI投資の持続可能性にとって非常にポジティブだと考えている。一方、100億ドル規模の信用枠もAnthropicの営業利益が正となり、短期の返済能力があることを示している。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国債リポ取引の恒常的な拡大化?長期国債の発行は削減されるのか?今夜、米財務省が重要なシグナルを発信
ドイツ銀行は今回のアンケートの核心的な注目点が二つあると指摘した。一つ目は、長期米国債のリポ拡大が恒久化されるかどうか。二つ目は、「20年米国債の廃止」が直接議論されるかどうかである。特に、20年米国債の存廃は非常に影響力のある潜在的な議題であり、もし明確に触れられた場合、財務省が高金利に対応する重要な政策の方向性と見なされ、債券市場に激しい動揺を引き起こすと予想される。
ウォッシュはAIの長期的な展望を積極的に示し、10月の米連邦準備制度の金利進路は依然として不透明!米国債の利回り低下がテクノロジー銘柄反攻のチャンスをもたらすか?
ウォルシュは今回のIMFでの一連の発言において、先端AI技術が長期的に経済を変革するという見解を強調しましたが、10月の利上げ停止については明言しませんでした。最近激しい売りにさらされ、調整局面に入った世界の半導体関連株にとって、積極的な点は、彼が直近の利上げ観測をさらに強調しなかったことです。

テスラのスポーツカーは本当に飛ぶのか!
テスラの第2世代スポーツカー「Roadster」がSpaceXのテスト場で華々しく登場しました。2017年に初予約開始から9年遅れとなり、量産開始は2028年に予定されています。新車にはファン吸引システムと圧縮空気推進装置が搭載され、実際の「飛行」を実現します。イーロン・マスク氏は、これがテスラ最後のマニュアル運転対応車種になることを確認しました。専門家の分析によると、初年度販売台数が7000台に達すれば、約20億ドルの売上が見込まれ、非常に高い利益率がその中核的な商業価値となります。
決算シーズン到来!Citadel証券:今後数週間は米株のファンダメンタルズにとって本当のストレステスト
米国株の第3四半期決算シーズンが始まり、市場はS&P500の一株当たり利益が前年比27%増と予想しており、2010年以来3番目に高い決算前ハードルとなっています。しかし、その成長は極めて集中しており、MicronとNvidiaの2社だけで予想成長分の36%を占めています。個人投資家の1週間の純買いが91億ドルに急増し、半導体への買いは過去最高のペースとなっています。Citadel Securitiesは、指数のボラティリティが過去30年で最も落ち着いた水準まで低下した一方で、個別銘柄リスクが密かに高まっており、単純な指数への追加投資よりも銘柄選定が優位であると警告しています。
暗号資産価格
もっと見る


