
7月アジア大国の金市場は着実に回復し、ゴールドETFは反転し持続的な純流入を実現

ヒュイトンネット 8月18日 報道—— 7月、アジア大国の国内金市場は全体的に回復傾向を示し、金価格は安定的に推移し、ゴールドETFは流出が止まり継続的に純流入を実現、先物市場の強気感情も修復されました。季節的な閑散期と高金価格の影響で、実物の宝飾品消費は低調でした。中央銀行は21か月連続で金を購入し続けており、金の輸入量も大幅に増加し、市場のファンダメンタルズを強化しています。実物の宝飾品消費は季節的要因で低調ですが、投資面および公式備蓄面での強い動きは、国内金の基盤をしっかり支え、今後の金価格動向にも強固なサポートを作っています。
ドル安と市場の投資心理の回復という二つの好材料を背景に、さらにアジア大国の中央銀行が金を増持し続ける戦略的な支えも加わり、7月同国の金市場全体は着実な回復傾向が見られました。金価格のボラティリティの低下により先物取引の活発度はやや冷え込んだものの、機関投資家の資産配分意欲は著しく高まり、ゴールドETFへの資金流入も続き、市場の強気ムードは安定して回復しました。実物の宝飾品消費は季節要因で平凡ですが、投資面および公式備蓄面の強さが国内金の基礎をしっかりと守り、今後の金価格にも確固たる下支えとなっています。
金価格の安定推移、マクロ好材料が市場を下支え
ワールド・ゴールド・カウンシル(WGC)中国区リサーチディレクターのRay氏によると、7月のロンドン金銀市場協会および上海ゴールド基準価格は基本的に安定しており、全体の変動幅はきわめて小さいとのことです。市場の金利回帰に関するデータによれば、当月のドル安および投資家の保有構成の最適化がポジティブな支えとなり、米国債利回り上昇がもたらすネガティブ影響を効果的にヘッジし、金価格は一定のレンジで推移しました。
8月に入り、米国の労働市場データが弱く、インフレデータも鈍化し、市場はFRBによる利上げ期待を後ろ倒しにしており、これが金価格の上昇をさらに後押ししています。
ゴールドETFへの資金流入回復、機関投資家の配分強化が続く
5月、6月と連続で資金流出が続いた後、アジア大国
Ray氏は、今回の資金回帰により国内ゴールドETF運用総額は3%増加し2500億元となり、保有量は5トン増加して282トンとなったと述べています。金価格の安定も多数の機関投資家を呼び寄せました。年初から7月までのゴールドETF純流入額は合計450億元(約34トン)となり、過去2番目に多い年内増加額を記録となっています。
先物市場の回復・実物需要の低迷、市場の二極化が顕著
金価格のボラティリティ低下により、7月の上海先物取引所の金先物日次平均出来高は前月比で小幅に4%減少し、短期取引の熱はやや冷え込みました。しかし、市場の中長期的なセンチメントは引き続き改善され、上海先物取引所の金先物先20大主力会員の純強気ポジションは前月比24トン増加、月末の保有量は117トンとなり、金価格の今後に対する楽観的な期待を示しています。
投資面の回復と対照的に、国内の金の卸需要は低調で、第二・第三四半期が重なる消費閑散期の影響もあり、7月の上海黄金取引所の出庫量は前月比8%、前年同月比15%減少しました。高金価格が一般消費の意欲を抑え、消費者信頼感も弱く、宝飾品の仕入需要は低迷を続けており、通常の投資需要ではこれを十分にカバーできず、実物市場全体が圧迫されています。
中央銀行の金買い継続・輸入急増、長期ファンダメンタルズが強化
国内金市場の最も重要な支えは、公的備蓄の持続的な拡大にあります。Ray氏は、7月に同国中央銀行が金備蓄を20トン増やし、2023年10月以降で最大の月間増持規模となったと明かしました。中央銀行による連続的な金購入期間はすでに21か月に達し、過去最長記録を更新中で、現行の公式金備蓄総量は2366トンです。地政学的な状況変化の中、中央銀行は下がったタイミングで着実に金を買い増し、外貨準備の多元化を推進しています。
同時に国内の金輸入需要も旺盛で、6月の金純輸入量は152トンに達し、2024年3月以降の新高値となり、上半期累計の輸入量は764トンと前年比138%の大幅増となりました。これは国内金投資需要の力強い回復を裏付けています。
今後の展望
総じて、アジア大国の金市場は「投資強・実物弱」という二極化が見られ、中央銀行の長期的な買い入れやETF資金のリターンが強固な底固めとなっています。今後も金価格が上昇傾向を継続するようなら、国内の投資配分需要はさらに解放されるでしょう。伝統的な消費繁忙期の到来とともに、宝飾品業者の在庫補充需要も回復が見込まれ、実物金需要の改善につながる可能性があります。
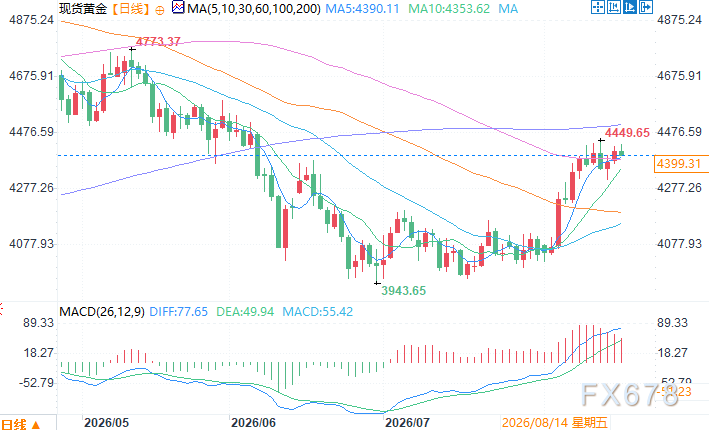
現物金の日足チャート 出典:イヒュイトン
東八区8月18日11:00現物金 4400.31ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォッシュはAIの長期的な展望を積極的に示し、10月の米連邦準備制度の金利進路は依然として不透明!米国債の利回り低下がテクノロジー銘柄反攻のチャンスをもたらすか?
ウォルシュは今回のIMFでの一連の発言において、先端AI技術が長期的に経済を変革するという見解を強調しましたが、10月の利上げ停止については明言しませんでした。最近激しい売りにさらされ、調整局面に入った世界の半導体関連株にとって、積極的な点は、彼が直近の利上げ観測をさらに強調しなかったことです。

テスラのスポーツカーは本当に飛ぶのか!
テスラの第2世代スポーツカー「Roadster」がSpaceXのテスト場で華々しく登場しました。2017年に初予約開始から9年遅れとなり、量産開始は2028年に予定されています。新車にはファン吸引システムと圧縮空気推進装置が搭載され、実際の「飛行」を実現します。イーロン・マスク氏は、これがテスラ最後のマニュアル運転対応車種になることを確認しました。専門家の分析によると、初年度販売台数が7000台に達すれば、約20億ドルの売上が見込まれ、非常に高い利益率がその中核的な商業価値となります。
決算シーズン到来!Citadel証券:今後数週間は米株のファンダメンタルズにとって本当のストレステスト
米国株の第3四半期決算シーズンが始まり、市場はS&P500の一株当たり利益が前年比27%増と予想しており、2010年以来3番目に高い決算前ハードルとなっています。しかし、その成長は極めて集中しており、MicronとNvidiaの2社だけで予想成長分の36%を占めています。個人投資家の1週間の純買いが91億ドルに急増し、半導体への買いは過去最高のペースとなっています。Citadel Securitiesは、指数のボラティリティが過去30年で最も落ち着いた水準まで低下した一方で、個別銘柄リスクが密かに高まっており、単純な指数への追加投資よりも銘柄選定が優位であると警告しています。
危険なシグナル?CoreWeaveの三人の創業者がIPO後に33億ドルを現金化
創業者は株価が60%下落する前に株を売却し、客観的にその下落を回避しており、すでに約4割の資産を現金化している者もいる。致命的な比較の裏には、同社が最大520億ドルもの巨額債務を抱え、5年以内にデフォルトする確率が60%を超えているという現実がある。現在、同社の債務は520億ドルに達し、2026年から2028年にかけての累積フリーキャッシュフローは710億ドルのマイナスが予想されている。「9%の金利で借りて1%の利益しか得られない」というビジネスモデルはAI業界版「サブプライムローン」とも酷評されており、高レバレッジの計算力ファイナンスゲームは、市場の最終的な審判に直面している。

暗号資産価格
もっと見る


