
機関:株式と債券のポートフォリオが機能しなくなった中、新しい配分戦略、ゴールドがディフェンシブ資産としての価値を際立たせる

汇通网8月18日讯—— Morgan Stanleyのストラテジスト、Mike Wilsonは、伝統的な60/40株債券ポートフォリオの防御力が低下していることを指摘し、ゴールドがディフェンシブ資産としての価値を際立たせていると述べました。ゴールドは過去25年間にわたりブル相場を実現してきました。コモディティチームは引き続き慎重な姿勢を保っており、中央銀行の金購入は依然として強い耐性を示していますが、ETF資金は金利やドルに制約されています。地政学的な対立がインフレを押し上げ、利下げの期待を抑えることで、ゴールドのリスクヘッジ効果を弱めており、今後の金価格の動きはFRBの利下げの実施状況へ大きく依存します。情勢が継続しても、あるいは緩和しても、それぞれ取引リスクが潜んでいます。
伝統的な60/40株債券バランス配分は長期にわたり堅実な投資モデルと考えられてきましたが、資産の相関性が高まる市場環境では、この戦略の防御効果が大きく損なわれています。
Morgan Stanleyのストラテジストは、ゴールドの配分価値、推進要因および潜在的リスクについて深く論じ、コモディティ循環の背景のもと、ゴールドの機会と懸念を分析、長期投資家に資産配分の参考を提供しています。
株債券ポートフォリオの機能不全、ゴールドが重要な防御選択肢に
Morgan Stanleyの米国株チーフストラテジスト兼CIOであるMike Wilsonは、2022年の市場下落局面で株式と債券が同時に弱含み、過去の株債ヘッジの歴史的法則が破られ、多くの年金投資家が株・債の両方で損失を被り、多くの人が様子見や撤退を選んだと指摘しています。
Wilsonは、長期投資家は値上がり時に追随して購入したり、下落時に売却したりするべきではなく、定期投資や分散配分は依然として現実的意義があると述べています。たとえ2022年の激しいボラティリティを経験しても、フルポジションを堅持した投資家は最終的に良いリターンを得ています。現在、株債の資産相関性が高まり、債券はリスク分散効果を発揮しにくく、新たなディフェンシブ資産を拡大していく必要があります。彼はこう述べています、
彼の見解では、ゴールドはすでに25年に及ぶブル相場を終えており、市場がこのトレンドを広く認識したのは2026年初頭のことでした。昨年末、FRBがリザーブ管理プログラムを通じてバランスシートを拡大し、コモディティ市場の大きな循環が始まり、資金は貴金属関連株、レアアース、エネルギー、そして半導体へと流入し、ファンドは積極的にコモディティ資産を探して株式ポジションのリスクをヘッジしています。
金価格上昇の制約要因と強気・弱気の綱引き
社内のコモディティチームは金価格の見通しについてより慎重な見解を示しています。6月22日、Morgan StanleyのコモディティストラテジストAmy GowerとMartijn Ratsが発表したリサーチでは、中央銀行の金購入は強い耐性を持つものの、ゴールドETFへの資金流入はFRBの政策、実質利回り、ドルに大きく左右され、ETFに顕著な資金流入がなければ金価格は5200ドル/オンスの目標価格を突破するのは難しいとしています。
Gowerは、地政学的対立によるエネルギー供給ショックがインフレを高め、利下げ期待を冷やし、ゴールドのリスクヘッジ効果が金融政策に圧迫されており、金価格の主なドライバーはFRBの政策であり、地政学的なイベントそのものの影響は、イベント後の政策対応ほど重要ではないと指摘しています。高い原油価格はFRBに金融緩和路線の再検討を促し、市場は繰り返し利下げの見通しを引き下げ、無利子資産のゴールドの保有コストを強いることになります。
もともと機関投資家は、FRBが2027年1月と3月に利下げに踏み切ると予想していましたが、利下げが実施されればゴールドETF資金の回帰が見込まれ、金価格上昇の起爆剤になります。しかし地政学的緊張が継続するリスクもあり、Gowerは、市場が高金利または追加利上げを長期で織り込むなら、金価格は明らかに圧力を被ると警告しています。たとえ対立が解消しても、現状の高価格が中央銀行、ETFおよび実需消費の買い意欲を抑制し、上昇余地は限定的です。
まとめ
総合的な機関見解として、ゴールドの長期ブル相場の基盤は依然として存在するものの、短期の動向はFRBの利下げペースおよびETF資金の動きに大きく依存します。地政学的情勢は両刃の剣であり、リスク回避需要と同時にインフレを押し上げ、金融政策の引き締めを促すため、投資家はゴールドを無条件の安全資産とは見なさず、マクロ政策と組み合わせて総合的に判断する必要があります。
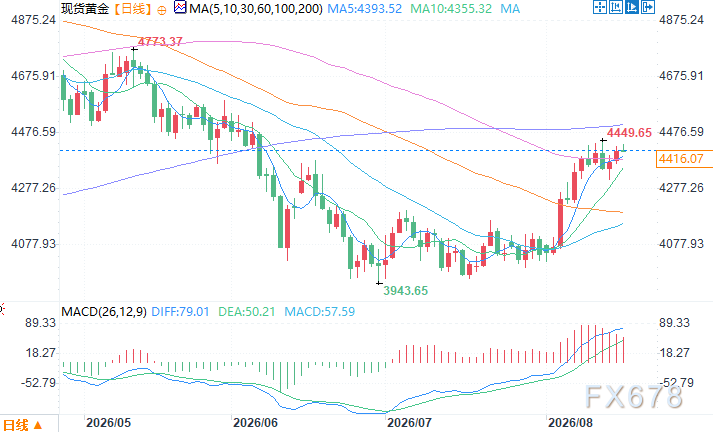
スポットゴールド日足チャート 出典:E-Huitong
東八区8月18日9:57 スポットゴールド 4408.07ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォッシュはAIの長期的な展望を積極的に示し、10月の米連邦準備制度の金利進路は依然として不透明!米国債の利回り低下がテクノロジー銘柄反攻のチャンスをもたらすか?
ウォルシュは今回のIMFでの一連の発言において、先端AI技術が長期的に経済を変革するという見解を強調しましたが、10月の利上げ停止については明言しませんでした。最近激しい売りにさらされ、調整局面に入った世界の半導体関連株にとって、積極的な点は、彼が直近の利上げ観測をさらに強調しなかったことです。

テスラのスポーツカーは本当に飛ぶのか!
テスラの第2世代スポーツカー「Roadster」がSpaceXのテスト場で華々しく登場しました。2017年に初予約開始から9年遅れとなり、量産開始は2028年に予定されています。新車にはファン吸引システムと圧縮空気推進装置が搭載され、実際の「飛行」を実現します。イーロン・マスク氏は、これがテスラ最後のマニュアル運転対応車種になることを確認しました。専門家の分析によると、初年度販売台数が7000台に達すれば、約20億ドルの売上が見込まれ、非常に高い利益率がその中核的な商業価値となります。
決算シーズン到来!Citadel証券:今後数週間は米株のファンダメンタルズにとって本当のストレステスト
米国株の第3四半期決算シーズンが始まり、市場はS&P500の一株当たり利益が前年比27%増と予想しており、2010年以来3番目に高い決算前ハードルとなっています。しかし、その成長は極めて集中しており、MicronとNvidiaの2社だけで予想成長分の36%を占めています。個人投資家の1週間の純買いが91億ドルに急増し、半導体への買いは過去最高のペースとなっています。Citadel Securitiesは、指数のボラティリティが過去30年で最も落ち着いた水準まで低下した一方で、個別銘柄リスクが密かに高まっており、単純な指数への追加投資よりも銘柄選定が優位であると警告しています。
危険なシグナル?CoreWeaveの三人の創業者がIPO後に33億ドルを現金化
創業者は株価が60%下落する前に株を売却し、客観的にその下落を回避しており、すでに約4割の資産を現金化している者もいる。致命的な比較の裏には、同社が最大520億ドルもの巨額債務を抱え、5年以内にデフォルトする確率が60%を超えているという現実がある。現在、同社の債務は520億ドルに達し、2026年から2028年にかけての累積フリーキャッシュフローは710億ドルのマイナスが予想されている。「9%の金利で借りて1%の利益しか得られない」というビジネスモデルはAI業界版「サブプライムローン」とも酷評されており、高レバレッジの計算力ファイナンスゲームは、市場の最終的な審判に直面している。

暗号資産価格
もっと見る


