
CNY:強い輸出の背後にある構造的な懸念

Morning FX
先週、力強い輸出データが市場を再び驚かせました——6月の輸出成長率27%、貿易黒字1200億ドル。しかし、詳細に分解して分析すると、実際には輸出は見かけほど好調ではなく、力強い輸出の背後にはいくつかの構造的な懸念があります。
なぜそう言えるのでしょうか?まず、輸出の量と価格の分布を見てみましょう。税関データによると、今年1~5月の輸出商品の価格前年同期比成長率は-3.6%から8.9%に上昇し、一方で輸出商品の数量前年同期比成長率は8.3%から3.2%に低下しています。つまり、予想を上回る輸出を持続的に牽引している主な要因は価格上昇であり、数量増加ではありません。
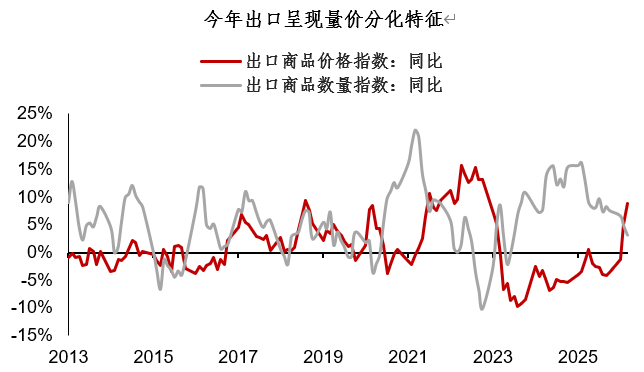
業界との交流の中でよく話題になるのは「人民元高が輸出に打撃を与えるか?」という問題ですが、この問いに明確な答えはありません。しかし、明らかな事実は、輸出数量の成長率(3.2%)は表面上ほど良好ではないということです。
もう一つの現象は、たとえ輸出価格が上昇していても、その分布は均一ではないということです。税関が統計した98の輸出業界の価格データを調査すると、輸出価格が前年同期比で下落している業界が多数(70%)、上昇している業界は少数(30%)であることが分かります。今年は世界的なPPI上昇の影響で、輸出価格がプラスに転じている業界は増えましたが、ほとんどの輸出業界は価格や粗利益に依然として圧力があり、価格には著しい「3対7の格差」が見られます。
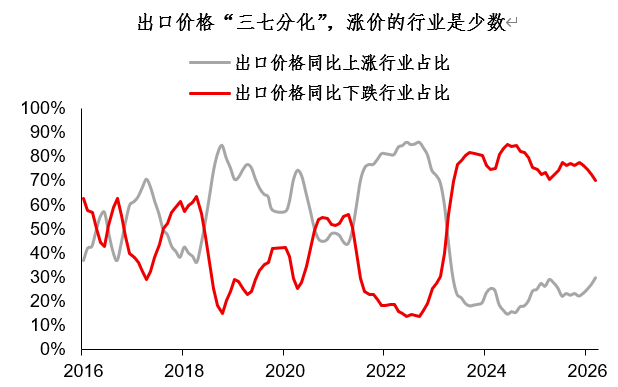
では、輸出価格を牽引しているのはどの業界でしょうか?典型的なのはコモディティ産業チェーン(銅、錫、化学製品など)、そしてAI産業チェーン(集積回路、光モジュールなど)です。これら以外の業界、例えば繊維・アパレル、カバン、鉄鋼、農産物の輸出価格は全体的に下落しています。
為替市場にとって、輸出の量と価格の分化、「3対7の格差」は何を意味するのでしょうか?
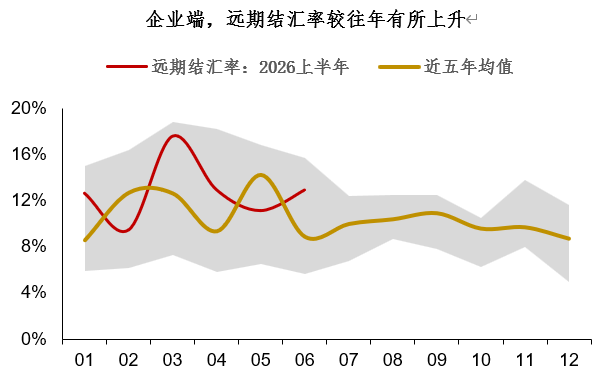
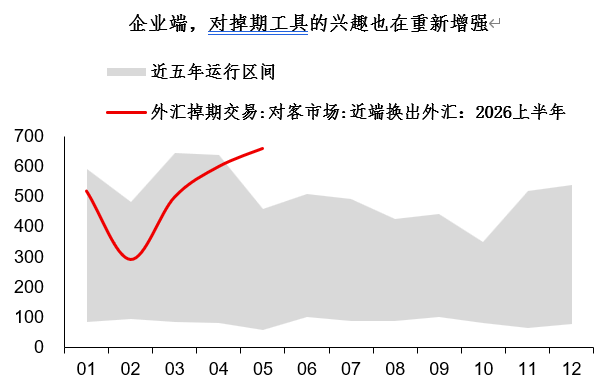
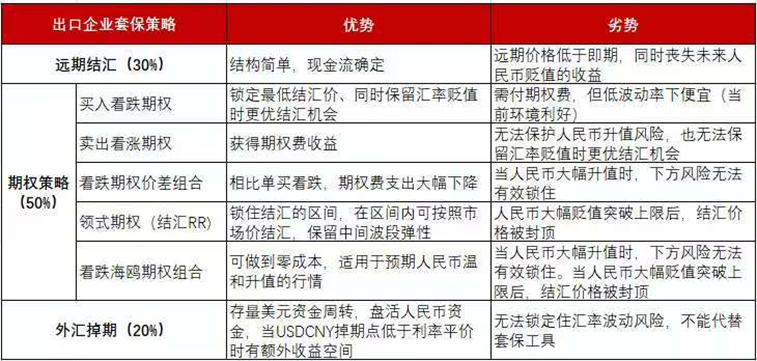
筆者の見解では、輸出チェーンは汎用的な繁栄ではなく、構造的な回復であり、これにより外貨両替のflowも時点的・パルス的な特徴を示しやすいことを意味します。最新の外貨売買データを見ると、企業行動には明確な適応の特徴が見られます——フォワード為替予約は前年より上昇し、企業のスワップツールへの関心も再び高まりつつあります……これらのシグナルは、新たな環境下の為替市場において、単一ツールではなくヘッジツールを組み合わせた方がより良いリスク回避策となる可能性があることを示しています。
本日のまとめ:
1、輸出は見かけほど順調ではなく、力強い輸出の裏にはいくつかの構造的な懸念が存在します。予想以上の輸出を維持している主な要因は価格上昇であり、数量増加ではありません。また、輸出価格にも顕著な「3対7の格差」があります——多くの輸出業界は価格とマージンに依然として圧力があります。
2、輸出チェーンは広範な繁栄ではなく、構造的な回復であり、そのため外貨両替フローもタイミング的、パルス的な特徴を持ちやすい。外貨売買データを見ると、企業行動には明確な適応性があり——フォワード為替予約は前年より上昇し、スワップツールへの関心も再度高まっています;
3、これらのシグナルは、新しい環境下の為替市場において、単一のリスクヘッジツールよりもツールの組み合わせがより良いリスク回避策となり得ることを示しています。最後に、我々チームの先行記事『輸出入企業のヘッジ戦略:輸出企業編』もご参考ください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
アップデート版 2-アップデート 1-ユナイテッドヘルスグループが再び利益予想を上方修正、事業の黒字化努力を加速
9月CPI/PPIの展望:エネルギーショックからコアの粘着性まで、米国株式市場の三大取引主軸の分析
更新版 1-ジョンソン・エンド・ジョンソンの業績が予想を上回る;中東の紛争が医療機器の販売に影響
米連邦準備制度理事ウォラー:米国債の利回り急上昇は需要の抑制に役立ち、AI投資がインフレの推進力となっている
米国の長期国債利回りが大幅に上昇しており、住宅や自動車など金利に敏感な業界の需要を抑えることで、一定程度の金融引き締め政策の役割を果たしています。
暗号資産価格
もっと見る


