
日消費量の回復、在庫の解消、石炭価格の800元への回復、石炭業界の繁忙期の兆候は現れたのか?

6月以降、動力炭価格は予想よりも軟調で推移しましたが、その主因は供給の論理が逆転したわけではなく、高温時期の遅れ、水力発電の強さ、輸入石炭への分流が重なったことによる一時的なミスマッチです。北港5500大卡石炭価格は863元/トンから792元/トンに下落した後、7月13日には800元/トンまで戻しました。7月中旬に入り、日消費量が上昇し、港湾への入荷が減り、在庫も減り始めており、石炭価格は「予想主導の調整」から「現実の需給検証」へと切り替わりつつあります。
一、何が起こったのか?——繁忙期の遅れにより、石炭価格はまず「予想の払拭」を経験
1. 高温と火力発電需要の未達が、6月の石炭価格が予想を下回った主要因:
6月初め以降、北港5500大卡動力炭価格は約863元/トンから7月10日の792元/トンまで下落しました。この調整は一見、ピークシーズンに照準を合わせる従来の季節性から逸脱しているように見えますが、実際には市場が「事故後の供給縮小+繁忙期需要立ち上がり」への期待を過度に寄せていたものの、現実の需要が追いつかなかったことが背景にあります。
需要サイドへの最も直接的な圧力は天候によるものでした。6月中旬から下旬にかけて南北で降雨が多く、気温も全体的に低く、高温による需要の立ち上がりが市場の予想よりも遅れました。同時に、上半期の水力発電量が良好で、一部の電力需要が水力発電に吸収され、火力発電の発電量と発電所の石炭消費増加率に圧力がかかりました。発電所は在庫が比較的潤沢な水準にあるため、主に長期協定の石炭を消費し、現物購入を様子見する戦略を採用し、市場石炭の需要が継続的な増加とはなりませんでした。
2つ目の変数は、輸入炭が一時的に再び価格優位性を持ったことです。6月には国際原油価格と海運費が下落し、海外の石炭トレーダーはスポット供給を加速させ、輸入炭のオファーが下がりました。国内港湾の石炭価格が依然として高い時、輸入炭のCIFコストが相対的に魅力的となり、一部の沿海発電所やトレーダーが輸入資源に転じ、国内貿易の石炭調達をさらに弱めました。言い換えれば、6月は石炭需要が絶対的に崩壊したのではなく、火力発電の需要が季節予想を下回り、輸入炭への分流と在庫圧力が同時に生じたことで、国内貿易現物の価格に集中的な売り圧力がかかりました。
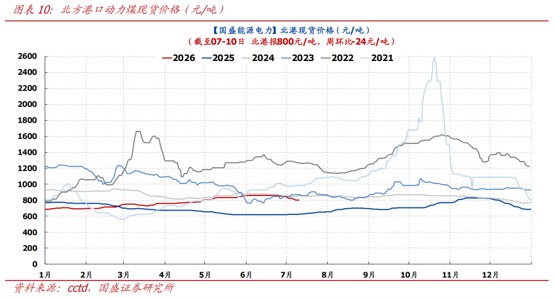
2. 価格はまだ明確に反発していないが、供給と需要の両面で安定化の兆しが見え始めている:
最新のデータでは、石炭価格の下落傾向が明らかに鈍化しています。沿海8省の発電所の日次消費量は208万トン(UTC+8)に達し、前週比で10.2万トン増、増加率5.16%です。発電所の在庫は約29万トン増加していますが、在庫使用可能日数は0.8日減少し18.6日となり、需要の伸びが在庫の伸びを上回り始めていることを示しています。7月13日、秦皇島港Q5500動力炭価格は800元/トン(UTC+8)まで小幅に回復しました。
……
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
SpaceX(SPCX.US)80%の上昇余地はStarshipに隠されている?Morgan Stanley:第15回試験飛行が主要なカタリストとなる
モルガン・スタンレーによると、SpaceXが間もなく実施するスターシップ15回目の飛行ミッションは、同社の次世代ロケットが完全再利用可能な段階へと進む重要な一歩となる可能性があり、衛星通信や人工知能(AI)分野での事業機会を拡大することが期待されています。
ドル高の反発とインフレ懸念が圧力となり、金は4160ドル付近で変動
10月はすでに20%反発、資金はさらに30%の上昇に賭ける!「閲覧後即消滅」Snap(SNAP.US)のコールオプションが急増、スペックが50億ドルの評価額を引き上げ
月曜日の米国株式市場時点で、Snapは今月すでに20%以上上昇しており、オプションの取引量は過去1か月の平均の4倍以上に増加しました。約550万ドルのオプションプレミアム取引のうち、約500万ドルがコールオプションによるものでした。
決算発表前夜、バンク・オブ・アメリカがTSMCの目標株価を引き上げ:2nm生産能力の拡大で売上高見通しと利益率が向上
TSMC(台湾積体電路製造)の第3四半期決算を前に、バンク・オブ・アメリカ・メリルリンチは、TSMCの米国株目標株価を620ドルに引き上げ、買い推奨を維持しました。第3四半期の売上高はガイダンスの上限を上回る見通しで、2nmプロセスの構成比は1四半期で3%から11%へと急増し、最大の注目点となっています。第4四半期の売上は前期比さらに11%増加する見込みで、年間成長率は40%を目指しています。現在の株価は先行PER16倍で、歴史的な中央値の範囲内にあり、バンク・オブ・アメリカはバリュエーションが「過度ではない」と判断しており、目標株価に対して約37%の上昇余地があるとしています。
暗号資産価格
もっと見る


