
ユーロ:中期的なトレンドは依然として弱含み

6月以降、米国株式は一方向的な上昇が終了し、再びレンジ相場に入りました。米欧の株式資産のリターン差は縮小しました。しかしユーロは軟調傾向を継続しており、株式市場の変動にもかかわらず明確な上昇ドライブは得られていません。
なぜこのような現象が現れているのでしょうか。今後のユーロはどう見るべきでしょうか。私たちは複数の視点から観察します:
まず資本フローの観点で見ると、米国株式のAI主要銘柄のバリュエーションの粘着性に支えられ、ドル資産のアロケーションは依然として魅力的です。
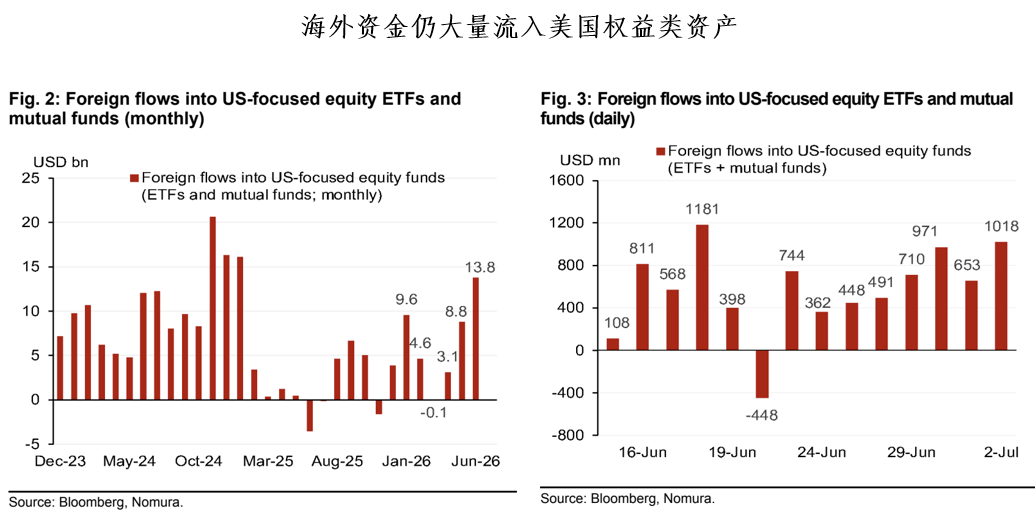
6月26日から7月2日までの期間、米国株ETFとミューチュアルファンドへの海外資金の流入総額(38億ドル)は正の成長を維持しました。6月全体で見ると、これらファンドの流入総額は138億ドルで、2025年1月の161億ドル以来の最高水準となっています。
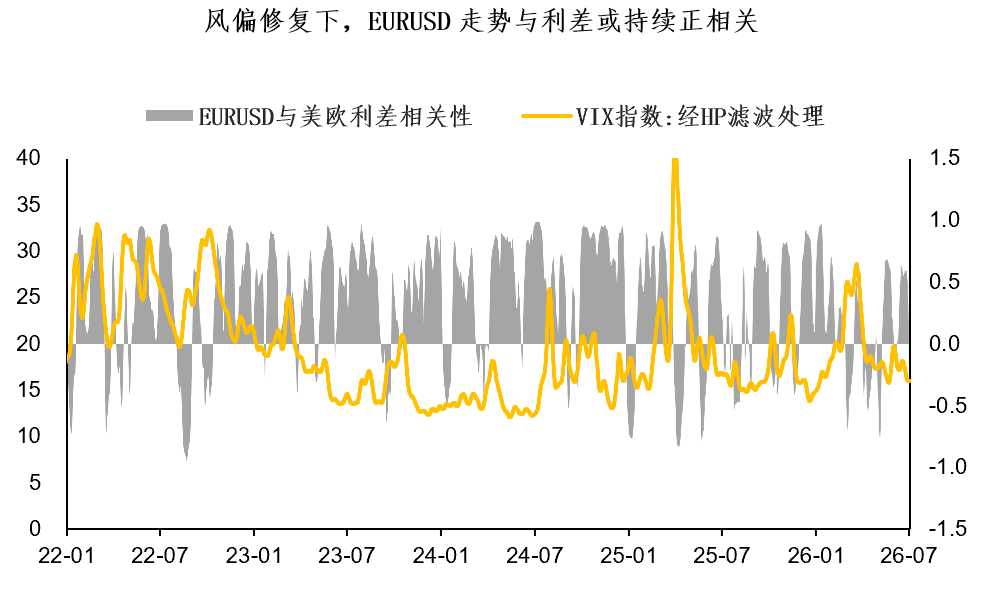
さらに、米欧金利差に関係したキャリートレードもEURUSDの短期変動の重要な制約要因となっています。市場のリスク選好が回復することでVIX指標は低下し続け、ボラティリティが比較的低い環境下でキャリートレード資金のアロケーション意欲は強く、金利差が一定期間EURUSDの動向を主導し続ける可能性があります。
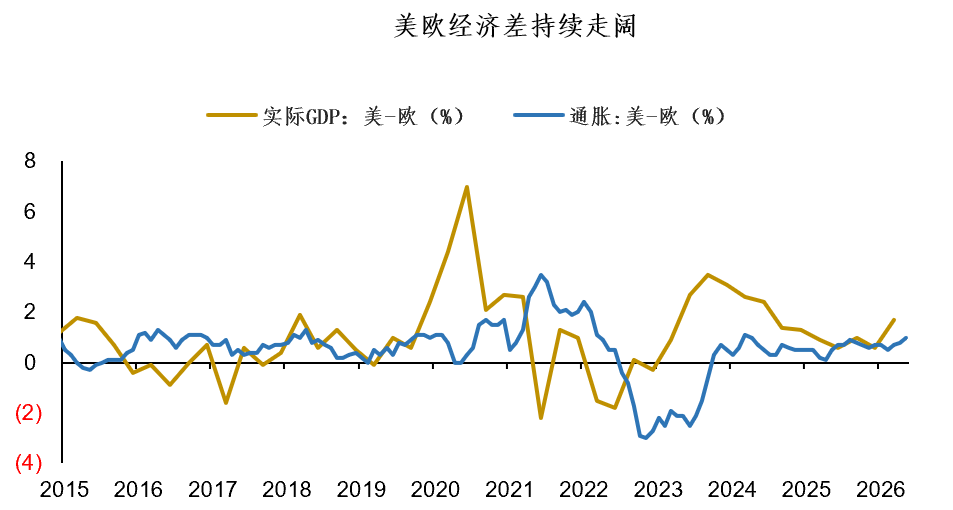
経済格差の持続的な拡大は、「米強欧弱」を中長期的に支える要因です。主要な経済データによると、米国はユーロ圏と比較して経済成長のダイナミズムとインフレの粘着性の両方で優れており、本日まで米欧のファンダメンタルズの格差は拡大し続けています。
今後については、両国のAI産業発展の進捗の違いも、さらに米欧の経済ファンダメンタルズのギャップを拡大する可能性があります:
AI分野で先頭を走る米国では、今回のFRB FOMC議事要旨で、当局者は今後のインフレ動向に対する懸念をさらに強めました。従来と異なり、より多くの当局者がAIインフラ投資による企業投資ブームを持続的インフレの新たな要因として初めて挙げています。
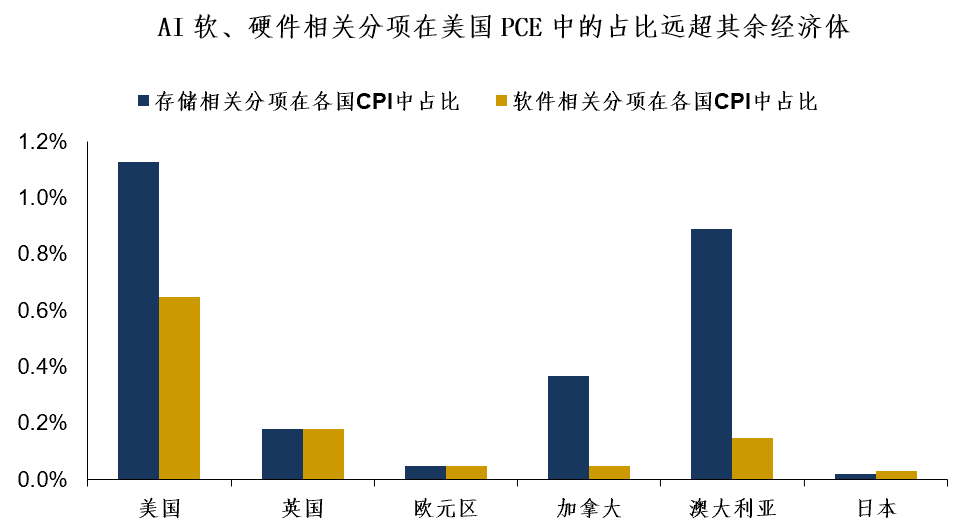
Goldman Sachsのリサーチレポートは、データ面からより深く分析しています。ストレージハードウェアでもソフトウェアでも、他の先進国と比べ米国のインフレ指標PCEには関連する細目が多く含まれています。AIの発展が米国PCEに与える影響は、他の先進国をはるかに上回っています。
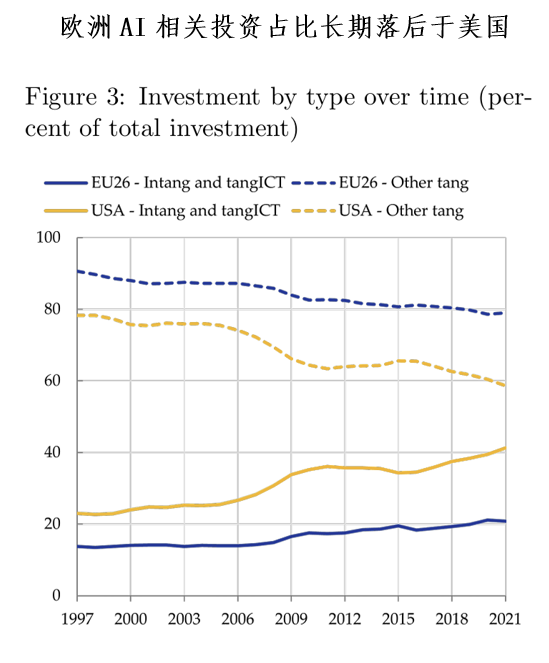
欧州側では、ECB論文で指摘されているように、生産力のJカーブ制約を受け、デジタル投資の成長メリットは遅れて発現する特性があります。欧州は無形資産や通信ICT関連の投資が長期的に不足しており、過去の投資構造の不均衡が米欧のアウトプットギャップを拡大させ、欧州経済に中長期的な下押し圧力となっています。
本日のまとめ:
1、米国株がレンジ相場となり米欧の株式リターン差は縮小しているものの、高バリュエーションのAI関連資産は依然として外部資金を強く引き付けており、米国株ETFおよびファンドへの海外資金流入は引き続き増加、EURUSDは依然として軟調に推移しています;
2、市場のリスク選好が回復する状況下で米欧の金利差がEURUSDの短期変動の重要な制約要因となっており、経済ファンダメンタルズの持続的な格差拡大は「米強欧弱」を中長期的に支える要素です;
3、今後は米国のAIによるインフレ懸念および欧州全体の関連投資の不足が、しばらくの間さらに米欧経済の分化を広げるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
決算発表前夜、バンク・オブ・アメリカがTSMCの目標株価を引き上げ:2nm生産能力の拡大で売上高見通しと利益率が向上
TSMC(台湾積体電路製造)の第3四半期決算を前に、バンク・オブ・アメリカ・メリルリンチは、TSMCの米国株目標株価を620ドルに引き上げ、買い推奨を維持しました。第3四半期の売上高はガイダンスの上限を上回る見通しで、2nmプロセスの構成比は1四半期で3%から11%へと急増し、最大の注目点となっています。第4四半期の売上は前期比さらに11%増加する見込みで、年間成長率は40%を目指しています。現在の株価は先行PER16倍で、歴史的な中央値の範囲内にあり、バンク・オブ・アメリカはバリュエーションが「過度ではない」と判断しており、目標株価に対して約37%の上昇余地があるとしています。
AI取引の熱が冷め、ストレージチップの競争圧力が重なり、韓国株は5%以上下落、2日連続の急落、SKハイニックスは約8%下落
火曜日、韓国総合指数の下落幅は一時5.1%まで拡大し、取引所のサイドカー・サーキットブレーカーが発動され、プログラムによる売り注文が5分間停止されました。Samsung ElectronicsとSK Hynixはともに6%以上下落し、5日連続の下落となっています。日本のSoftBank Groupは8%以上下落し、Tokyo ElectronやAdvantestなどAI関連銘柄も5%以上下落しました。
ウォール街の大手銀行が今夜決算発表へ:株価がテクニカルな調整局面に陥る中、20%の利益増加予想でも三重の不安は解消できず
米国の大手銀行株は火曜日の決算シーズン開幕時、テクニカルな調整範囲で推移しており、長期融資コストが数十年ぶりの最高水準に達しています。これにより、市場は銀行経営者が米国消費者の健康状態や信用見通しについてどう判断するかに特に注目しています。
暗号資産価格
もっと見る


