
円が再び過去最低を更新、財務省は無力感を嘆く

Morning FX
予想通り、円相場は162の水準を割り込み、40年ぶりの安値となりました。1985年のプラザ合意以降、円はこれほど極端な水準まで下落したことはありません。
伝統的な為替要因が機能しなくなり、財務省の介入は困難を極めています。 名目金利差・実質金利差、国際収支の観点いずれからも、これほどまでの円安を説明することはできません。構造的な売り圧力が根本であり、日本は為替制度全体を見直さざるを得ない状況です。
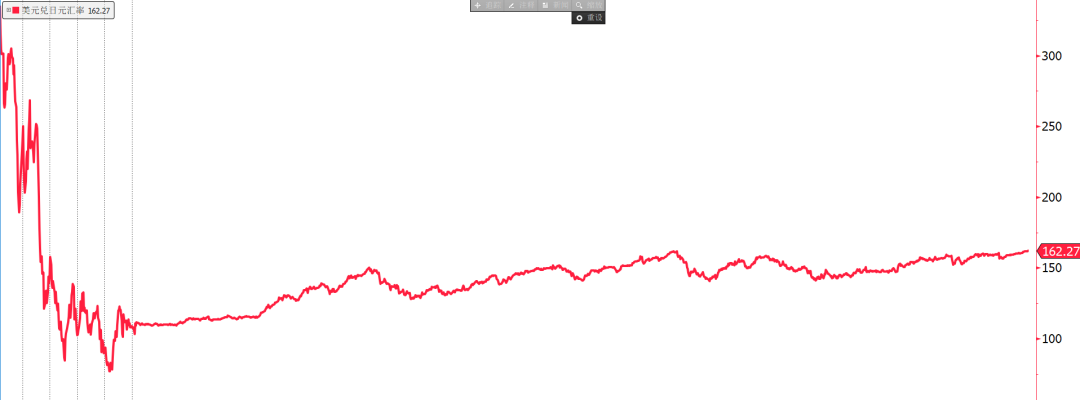
図:40年ぶりの円安
1. 介入の抑止力はますます低下
財務省が最後に介入したのは4月末で、約10兆円(630億ドル)を動員し、USDJPYレートを160から155まで引き下げました。しかし1ヶ月も経たず円は再び下落しています。
前回の介入方針は、急激な変動(短期間の急落)重視から一定水準での防衛へとシフトしました。市場の心理的節目は160で、実際の介入は160を突破した後に開始され、複数回に分けて市場に入り、連続した威嚇効果を狙いました。
今回も160再突破後、市場は再介入の可能性を感じていましたが、財務省も日銀もかなり抑制的で、口先での為替懸念表明にとどまりました。一定水準で強いシグナルを発しない限り、市場は底値を繰り返し試し続け、ショートの自信が高まることで後の介入コストがますます膨らみます。
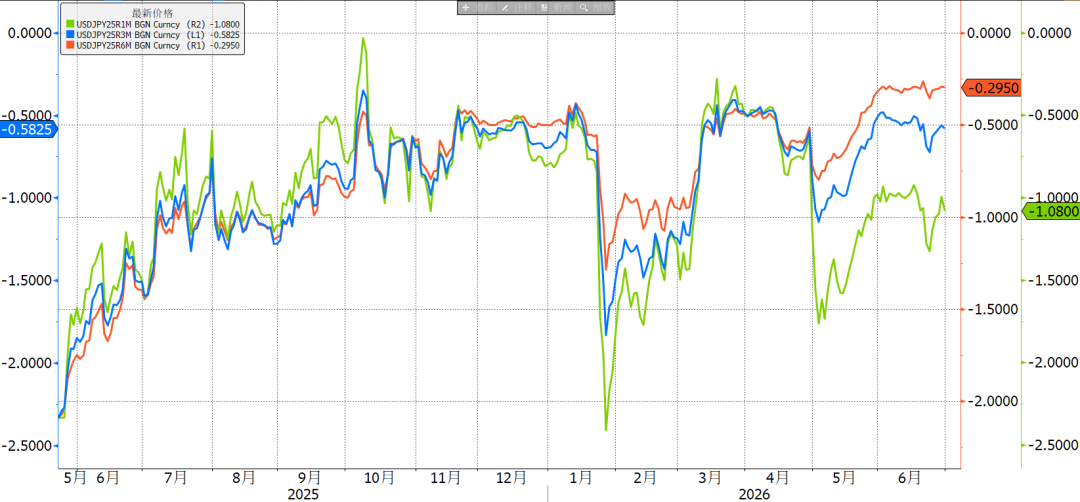
図:介入パニックの消滅
円リスク・リバーサルオプション価格は、160を2度突破した際に大きく下げ、市場は一時介入リスクを織り込みました。しかしこのパニックは消え、RR価格は正常に戻りました。
2. マクロ要因の機能不全が致命的
今回のUSDJPY上昇は、米連邦準備制度のタカ派姿勢やドル高復活が要因となっているものの、伝統的な要素ではこの下落幅を説明できません。
米日金利差を見ると、2024年にドル金利がピークをつけた後、日米金利差は縮小傾向を続けています。短期金利差は最大5%から現在2.5%まで縮小、10年債金利差は4%から1.73%まで低下。昨年は金利差拡大が円安要因になりましたが、今年は米日インフレが強弱まちまちで実質金利差も同時に縮小しています。
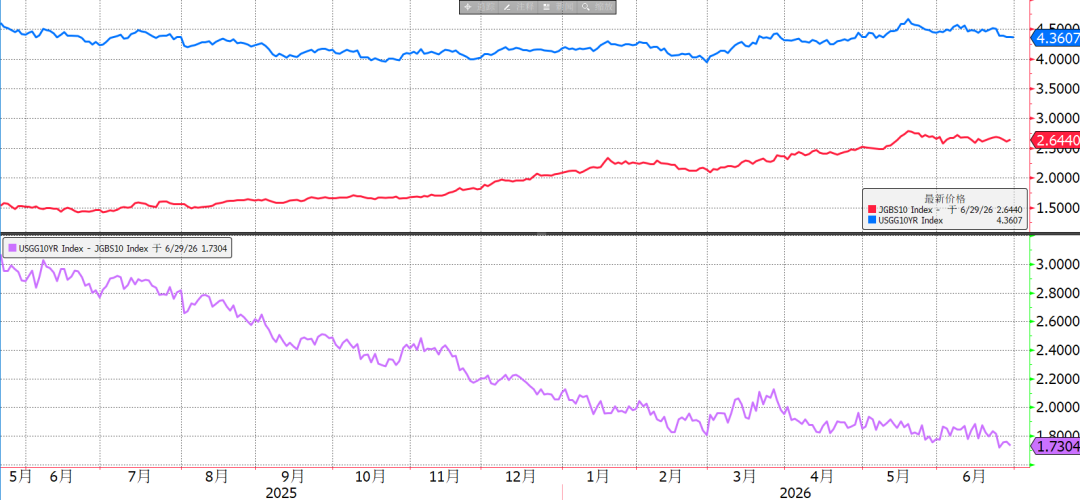
図:金利差では円安を説明できない
第1四半期の経常収支黒字は約9.8兆円で、前年同期比で大きく拡大しました。しかし、実際には資本取引の流出が為替を主導しているようです。経常収支の黒字による円買いは極めて限定的で、金利差縮小もキャリートレードの旺盛さに影響せず、円売り圧力は全く衰えていません。
マクロ要因が効かない今、介入は蟷螂の斧に過ぎず、適切な環境(米国経済指標の悪化など)も期待できません。十分な力と決意を示さなければ、円安を抑制することは困難です。
3. まとめ
(1)円は40年ぶりの安値まで下落し、160を突破後も下げ止まらず、プラザ合意以降の最も極端な水準に迫っています。
(2)現在の円安はマクロ要因では説明できない状況となっており、構造的な売りが財務省の介入を次第に無力化させていますが、一方で悪循環化を防ぐためには十分な抑止力の発揮も必要です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
テスラ(TSLA.US)のRobotaxiが再び規制の試練:学校区域でのスピード違反が調査され、Cybercabの拡大に暗雲
テスラのRobotaxi事業が再びアメリカの規制当局による調査を受けています。米国国家道路交通安全管理局(NHTSA)は、テスラCybercabおよびModel Yの自動運転タクシーが学校区域で制限速度を超えて走行したという指摘について、評価を行っています。
ブロードコムCEO:多くのAI投資家はカジノのギャンブラーのようであり、AIの発展を最も制約する要因は資本である
ブロードコムのCEO、Hock Tanは、多くのAI投資家が自らが賭けている技術について十分に理解していない一方で、非常に高いリターンを期待しており、まるでカジノのギャンブラーのようだと警告しました。彼は、資本がチップ、ストレージ、電力不足に代わり、AI発展の最大の制約要因になっていると考えています。インテルのCEOであるパット・ゲルシンガーも、資金調達コストの上昇と投資リターンの不確実性が業界の主要な課題になっていると指摘しています。
IonQ(IONQ.US)が13億ドルの全株式でElisityを買収:量子コンピューティングの評価が、人気の「ネットワークセキュリティ」コンセプトで現実化
IonQは、ネットワークセキュリティ部門を強化するため、最大13億ドルでElisityを買収する予定です。
S&P500はブルマーケット4周年を迎え、4年間で約120%上昇。年末相場は決算の「特効薬」に期待
S&P500指数は本日、今回のブルマーケットの4周年を迎えました。2022年10月12日、この指数はベアマーケットの最終終値で3577ポイントに達しました。4年後、この数字は7811ポイントまで上昇し、累計上昇率は約120%となりました。
暗号資産価格
もっと見る


