
ユーロ:利上げでもユーロの弱含み傾向は変わらない可能性

1. 利上げの意図は非常に明確
ユーロ圏設立以来、欧州中央銀行はほぼ毎回、利上げまたは利下げの決定が米国連邦準備制度理事会(FRB)よりも遅れていましたが、4年ぶりにECBがFRBよりも先に利上げを実施しました。また、事前に市場に十分な価格調整や予想の時間を与えたため、実際に利上げが実現した後のEURUSDの反発は100ポイントにも満たず、月曜日早朝の米国とイランの交渉で大きな進展があったというニュースに後押しされ、辛うじて1.16のレベルを維持した状況でした。
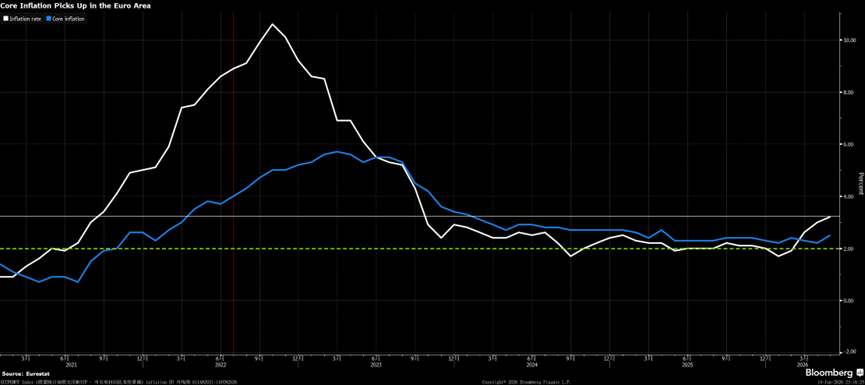
ユーロの利上げ理由も極めて明確であり、米国とイランの対立によって引き起こされる商品価格の持続的な上昇を恐れて、ユーロ圏のインフレーションが再び制御不能になることを懸念しています。たとえ利上げがすでに脆弱なユーロ圏経済に損害を与える可能性があっても、インフレーションを先行して抑制する方針です。現在の総合インフレ率およびコアインフレ率はいずれも2021年8月および12月の水準にあり、2022年利上げ時のインフレ率とは大きく異なりますが、連続的な前月比の上昇はECBを不安にさせています。
ユーロ圏のコアインフレは持続的に上昇
2. ユーロの軟調な展開は変えられない
今後ユーロが2022~2023年の値動きを再現することは、筆者の見解では難しいと考えられます。
1.もし米国とイランの対立が終結しなければ(現状では短期間で合意する可能性もある)、世界の商品価格はさらなる上昇を続け、FRBも利上げに踏み切る公算があります。さらに、米国経済はユーロ圏経済よりも耐久力があり、衝撃に耐える力が強いため、米ドルの安全資産的な特性が引き続き発揮されるでしょう。たとえFRBの金利政策がより慎重であったとしても、ユーロ圏が今年75bpの利上げという市場の予想に耐えられるかどうかには不透明な要素があります。
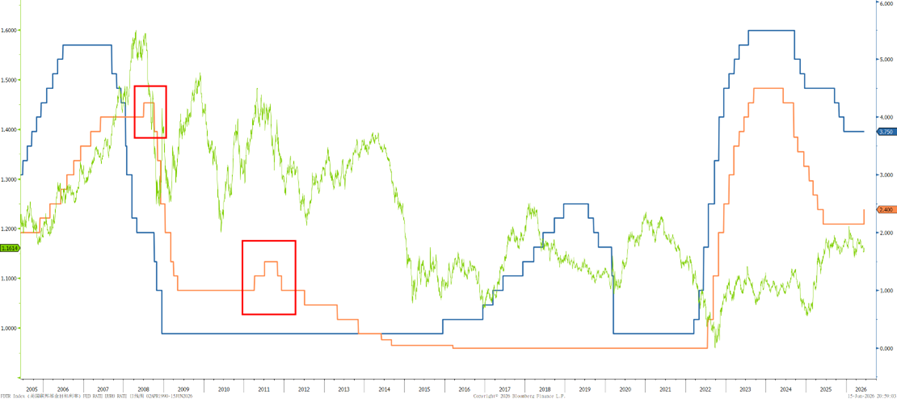
2.もし米国とイランの対立が早期に終息し、合意に達し、かつ双方がそれを順守し、イスラエルも新たな混乱を起こさない場合は、商品価格が下落します(タイムラグがあるため、市場では数か月から数四半期先と予想されています)。この場合、ユーロの追加利上げの可能性は低下し、中期的なユーロの上昇効果は限定的です。また、ECBは過去に2度、08年と11年に一時的な利上げの後、すぐに利下げに転じたことがあります。最近同様の経済・金融危機が発生する確率は低いですが、インフレが収束するにつれ、ECBが利上げを一時停止する可能性は十分にあります。
2008年と2011年、ECBは一時的な利上げ後に利下げへ転換
どのようなパターンであっても、中期的に見れば、ユーロの値動きは全体的に軟調です。
3. 取引面では、ユーロに弱気ならショートするべきか?
取引経験のある方なら皆知っているように、弱気だからといって必ずしもショートするわけではなく、ショートにはコストとリターンのバランスを考慮する必要があります。
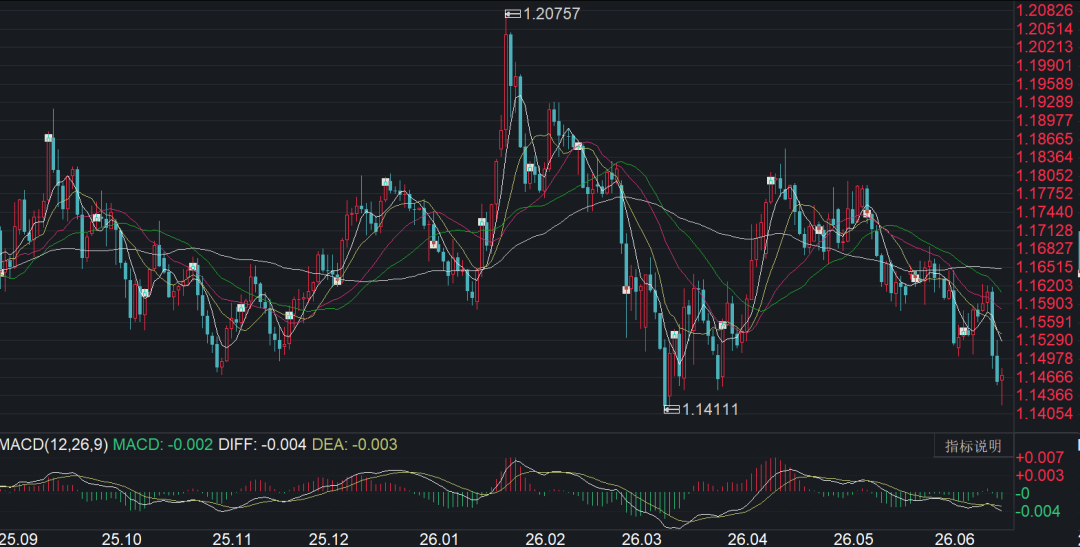
現在、ユーロドルはすでに1.15の大台を割り込んでおり、筆者は過去1年間の安値1.14が次の要注目ポイントになると考えています。もし1.14をなかなか下抜けできなければ、コストとリターンの観点から1.17より上でユーロのショートポジションをとる方がより確実かもしれません。
現状EURUSDはすでに1.15割れ
企業の視点で見ると、今年は人民元と米ドルが同時に強含む構図となる可能性がありますが、人民元の上昇予想が実現するかどうかにはタイムラグや範囲の不確実性があります。このような状況下で、ユーロによる売上回収を行う企業には大きな市場リスクが存在し、EURCNYの取引タイミングも読みづらいです。したがって、EURUSD+USDCNYの組み合わせや、オプション+フォワード/スポット/スワップなどの戦略を利用してリスクヘッジすることが推奨されます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
CFTCポジション分析:米国債ショートが大幅増加、原油ロングが減少、貴金属と銅も同時に調整、市場のセンチメントが静かに転換
世界債券市場の売りが「中央銀行の利上げを補う」:利回りは4%を突破し、2000年以来の最高水準、8大経済体の利上げ予測は約200ベーシスポイント急減
世界の債券市場は自ら融資コストを押し上げており、各中央銀行の引き締め作業の一部を担っている。このことは、中央銀行がインフレを抑制するために必要な基準金利の引き上げ回数を減らす可能性がある。
今ではMicronはAppleよりも多く稼いでいる!Appleはチップを緊急に必要としており、Micronが価格決定権を握っている
マイクロン・テクノロジーの第4四半期純利益は377億ドルに達し、同時期のアップルの298億ドルを上回り、その四半期でより高い収益性を示した企業となりました。メモリ不足によりマイクロンは強力な価格決定権を持ち、CEOは「顧客の需要に応えられない」と率直に述べており、次四半期の売上高ガイダンスは615億ドルに達しています。アップルはメモリコストの継続的な圧力により、粗利率が49.3%から46.5%のガイダンスレンジまで低下しています。
世界経済の「嵐の中心」:先進国の「債務危機」
IMFは、先進経済国が世界の債務リスクの「嵐の目」になっていると警告しています。米国やフランスなどは低金利時代に多額の債務を積み重ね、現在は金利上昇が債務返済コストを押し上げており、財政再建は政治的な抵抗によって制約されています。美銀証券は、米国が税収の減少に直面していること、フランスには構造的な収入減少の課題があることを指摘しています。また、英国や日本も圧力を受けています。先進国の債務持続可能性が悪化すれば、金利や資本の流れを通じて世界の金融市場に衝撃を与える恐れがあります。
暗号資産価格
もっと見る


