
債券市場とFRBの予想が分化?市場はインフレを恐れていない!

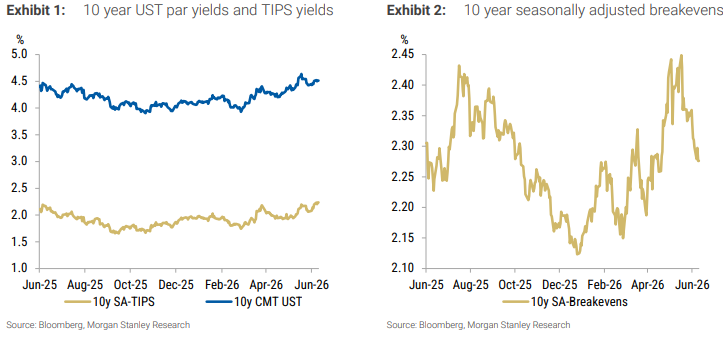
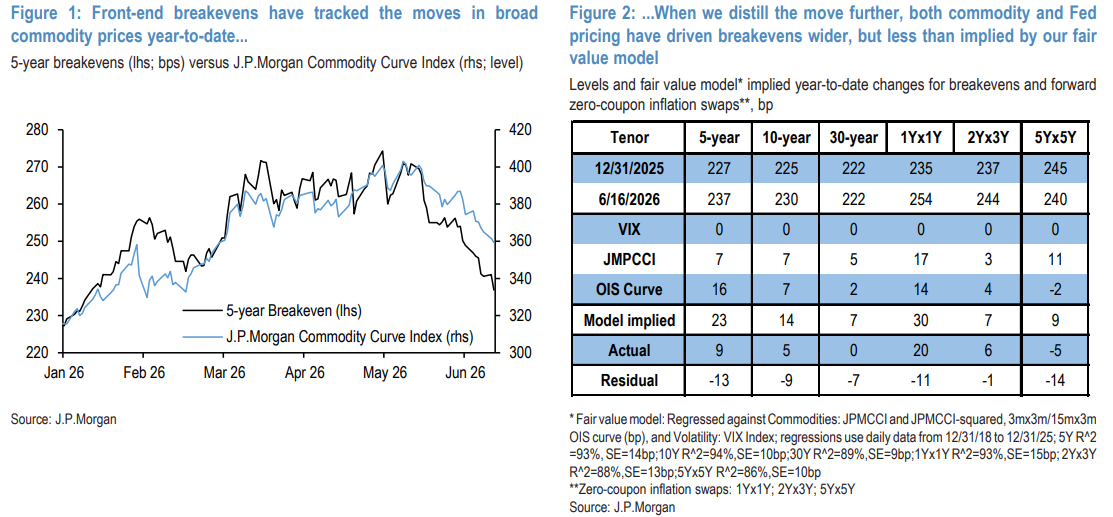
短期インフレ期待を測る主要指標として、米国2年物ブレークイーブンインフレ率が最近大きく下落しており、3月中旬に今年最高値をつけて以来、合計で100ベーシスポイント低下しています。この動きはフロントエンドにとどまらず、曲線全体に波及しています。5月のエネルギーショックのピーク時には、5年物・10年物・30年物のブレークイーブンインフレ率がそれぞれ274ベーシスポイント、252ベーシスポイント、236ベーシスポイントまで上昇しましたが、その後すべての上昇分が戻され、現在はすべて過去3年の平均値を下回っています。
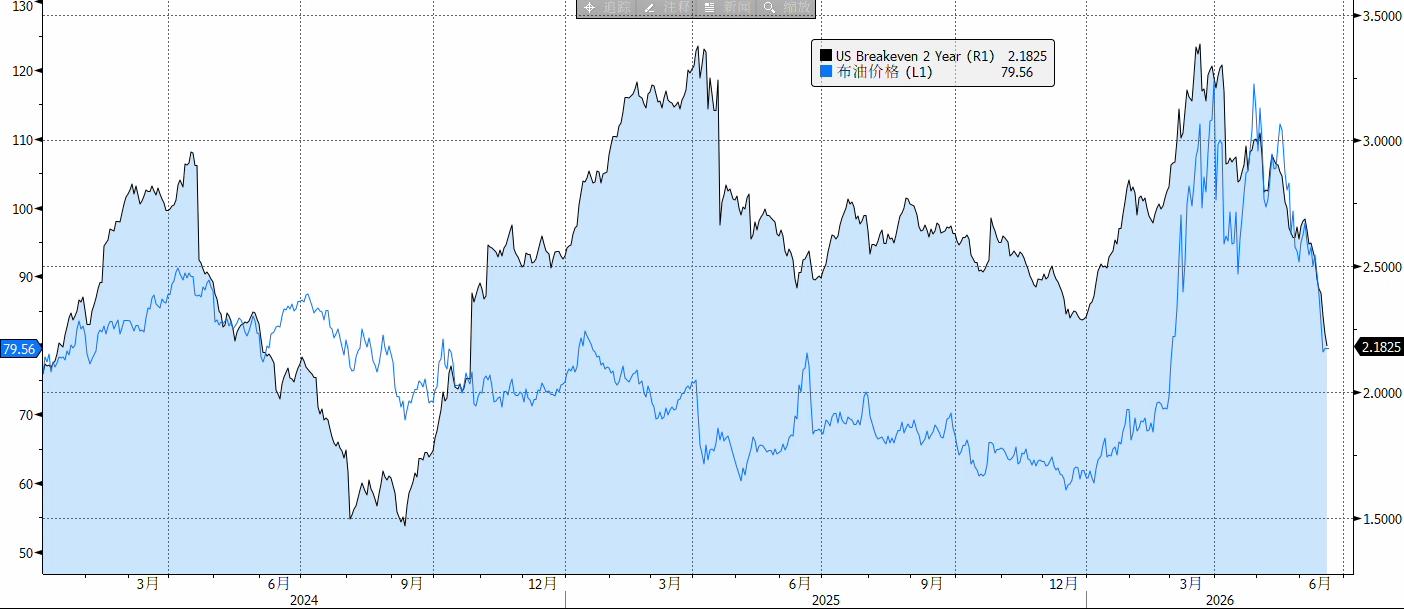
ブレークイーブンインフレ率の低下が直接的に意味するのは、市場が今後2年間のインフレリスクに対する補償要求を引き下げているということです。これまでは中東情勢の悪化、原油価格の上昇、サプライチェーンの再混乱などがインフレの再燃を招くのではないかとの懸念がありました。たとえ5月の米CPIが前年比4.2%と高水準であり、エネルギー価格から最終価格への波及にタイムラグがあったとしても、現在の市場動向は投資家がこれをトレンド的なインフレシグナルと解釈せず、米国とイランの衝突によるエネルギーショックを一時的・限定的な要因と見なしていることを示しています。
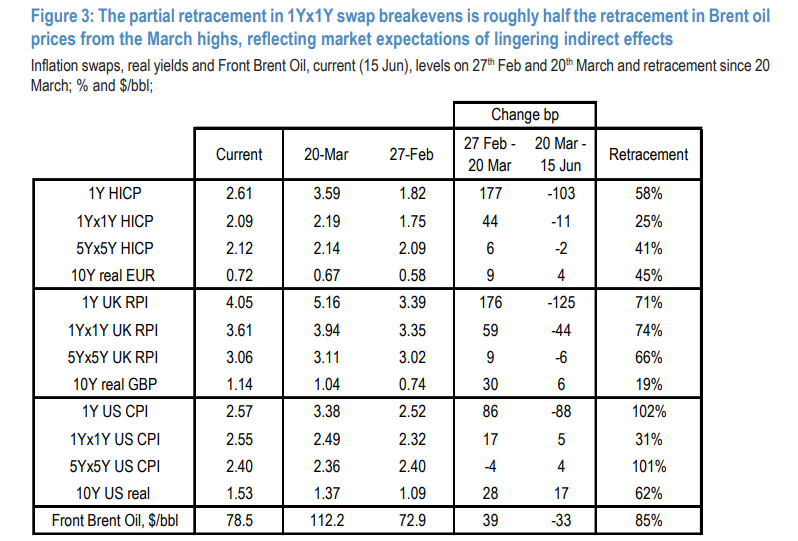
衝突期間中、原油価格は上昇したものの、ブレークイーブンインフレ率は新高値を更新せず、むしろ原油価格に先行して下落し始めました。3月の原油高値から下落し始めて以来、1年物CPIスワップ金利の下げ幅は原油価格の1/3~1/2程度にとどまっています。これは、市場がエネルギー価格軟化の間接的な影響は認めつつも、コアインフレの上方修正の可能性はほぼ排除していることを示しています。市場が地政学的ノイズから徐々に距離を置き、トレンドのインフレシグナルに焦点を移していることが分かります。
市場はインフレの後退を先取りして取引しているのか?
2年物ブレークイーブンインフレ率の継続的な下落は、主に2つの要因によって動かされています。1つは地政学的な対立の緩和による原油価格の大幅な下落、2つ目は米国の雇用指標の強さとFRB(米連邦準備制度)のタカ派的なスタンスです。
2月末の米国・イラン衝突勃発以来、原油供給ショックによって米2年物ブレークイーブンインフレ率は上昇が続きました。しかし、4月上旬に双方が初めて停戦合意し、その後この指標はトレンドとして下降局面に入りました。交渉進展や声明の変化、原油価格の大幅な変動が続く中でもです。そして、6月18日に米国とイランが停戦の覚書に署名したことで、長引いた地政学的な軍事衝突は実質的な終息局面を迎えています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今ではMicronはAppleよりも多く稼いでいる!Appleはチップを緊急に必要としており、Micronが価格決定権を握っている
マイクロン・テクノロジーの第4四半期純利益は377億ドルに達し、同時期のアップルの298億ドルを上回り、その四半期でより高い収益性を示した企業となりました。メモリ不足によりマイクロンは強力な価格決定権を持ち、CEOは「顧客の需要に応えられない」と率直に述べており、次四半期の売上高ガイダンスは615億ドルに達しています。アップルはメモリコストの継続的な圧力により、粗利率が49.3%から46.5%のガイダンスレンジまで低下しています。
世界経済の「嵐の中心」:先進国の「債務危機」
IMFは、先進経済国が世界の債務リスクの「嵐の目」になっていると警告しています。米国やフランスなどは低金利時代に多額の債務を積み重ね、現在は金利上昇が債務返済コストを押し上げており、財政再建は政治的な抵抗によって制約されています。美銀証券は、米国が税収の減少に直面していること、フランスには構造的な収入減少の課題があることを指摘しています。また、英国や日本も圧力を受けています。先進国の債務持続可能性が悪化すれば、金利や資本の流れを通じて世界の金融市場に衝撃を与える恐れがあります。
米国株式市場が歴史的高値に近づいているが、機関投資家は懸念を抱いている!Goldman Sachsのパートナー:「市場と対立してはいけない」

米国市場のストーリーが「劇的転換」:「AIデフレ説・米国債管理可能論」から「AIが債券市場を圧迫、ベーセントが長期金利をコントロールできない」へ
ドイツ銀行は、市場における米国経済の物語が「AIによるインフレ低下」から「AIによる債券発行が米国債利回りを押し上げる」に転換したと指摘していますが、悲観的な感情は行き過ぎている可能性があると述べています。同銀行は、市場が本当に過小評価しているリスクは、AIエコシステムでの安全事故、IPOの失敗、または収益予測の未達がドルに打撃を与え、債券市場を支えることだと考えています。さらに、フランスの財政問題がユーロに新たな圧力をかけているとも指摘しています。
暗号資産価格
もっと見る


