
先進パッケージング戦争:TSMCの独占、Intelの挑戦、Amkorの武器商人としての役割

404k知識星球は以前、全文を掲載したことがあります
先進パッケージング戦争:TSMCの独占、Intelの挑戦、Amkorの軍需産業的役割
先進パッケージングの構図はTSMC独占からデュアルサプライへの移行期にある。IntelのEMIBは矩形パネルフォーマットによって超大型パッケージングにおいて構造的優位を持ち、外部顧客からの受注により先端パッケージングの売上予測は10億ドルを超える水準に引き上げられ、最初の信頼性あるセカンドソースになった。
内容概要
先進パッケージングの構図はTSMC独占からデュアルサプライへの移行期にある。IntelのEMIBは矩形パネルフォーマットによって超大型パッケージングにおいて構造的優位を持ち、外部顧客からの受注により先端パッケージングの売上予測は10億ドルを超える水準に引き上げられ、最初の信頼性あるセカンドソースになった。
TSMCのCoWoS-Lは依然として円形ウェーハサイズの制約を受けているが、継続的な生産拡大により規模のリードを維持している。最終的に双方はガラスコア基板に収束する見通しであり、そのときには差は埋まる可能性がある。AmkorはTSMCとIntelの両者と長期契約により結びついており、どちらのフォーマットが勝っても受注できるため、構造的な勝者といえる。
先進パッケージングの戦い:TSMCの独占、Intelの挑戦、Amkorの両面取り
Intelの先端パッケージング事業は今やAIアクセラレータ業界で信頼できる供給源となっており、TSMCも引き続き生産拡大中。Amkorは両者にサービスを提供している。
Vikram Sekar 先進パッケージングは長らく単独レースだった。議論すべき価値のあるすべての先端AIアクセラレータは、ロジックチップと高帯域幅メモリをTSMCのCoWoSで組み合わせており、過去3年この分野は完全にTSMCの独占だった。
TFの最近の試算によれば、業界全体のCoWoS生産能力は月間20万枚のウェーハに達する可能性があり、そのうち2026年末時点でTSMCは約月12万枚を運用、ASEとAmkorは余剰能力として約月8万枚を手掛けると見られる。TSMCはCoWoS需要に対応するため生産能力を急速に拡張している。大半の大型GPUチップはTSMCがパッケージし、Vera CPUや自動車部品など工程が比較的単純なものはAmkor/ASEの工場に流れている。
IntelのEMIBは実際の注文を伴って登場した最初の信頼性の高いセカンドソースだ。AWSとCiscoはすでにEMIBで外部チップを出荷している。SpaceXとTeslaも2026年Q1決算発表前後に契約し、Intel Terafabプロジェクトのパートナーになったとされる。報道によると、GoogleのTPU v8eは2027年後半にEMIBを採用予定であり、Apple、Microsoft、NVIDIAも交渉リストに名前がある。CFOのDavid Zinsnerは直近2度の決算発表でIntelの外部先端パッケージ事業の見通しを数億ドルから10億ドル超に上方修正し、CNBCには「各顧客ごとに数十億ドルの収益が見込める」と発言。規模が小さな事業にとって、パッケージ事業だけで10億ドル超は飛躍的な変化だ。
とはいえ受注がIntelに流れる一方で、TSMCもCoWoS生産能力を引き続き拡大している。AIアクセラレータの先端パッケージサイズは今後も大型化し続け、両者の競争は再び分岐点を迎えており、今後数年で業界がガラスコア基板に転換する際に何が起きるかが鍵となる。
目次:
- EMIBがCoWoSの独占に挑戦――3年間続いたパッケージ独占、その均衡を破る受注動向。
- CoWoS-LとEMIBの深層比較――3種類のCoWoSの形式、Intelブリッジ案とTSMCとの差異。
- サイズ制約の本質――円形ウェーハとパネルの数学的違いがCoWoS-Lをどう制約し、EMIBを解放するか。
- ガラスコアパネルへの収束――反りとCTEが両ファウンドリにガラス転換を迫る理由。
- 投資家への意味――勝者と敗者、どちらが勝っても恩恵を受けるOSAT。
- TSMC CoPoSガラスパートナー参入済み――ガラス版図で抜け落ちている名前。
CoWoS-LとEMIBの深層比較
ネット上にはCoWoSとEMIBの比較記事が多いが、各技術の具体的なフォーマットまでは正確に区別しきれておらず、誤解を招きやすい。ここでその点を整理する。
- CoWoS-Sは初期バージョンで、モノリシック(単一ピース)シリコンインターポーザを使用。あるサイズを超えると非常に大型・高価になり、TSMCの上限は3.3倍レチクルサイズ、2,380 mm2程度。
- CoWoS-Rはより安価な有機RDLインターポーザに置き換えたもの。AWSのTrainium 2/3チップが採用しており、シリコンインターポーザほどのインターコネクト密度はなく、サイズ制約も大きい。
- 現在最大のAIパッケージを担う変種が、Blackwell及びRubinで使われているCoWoS-L。現状5.5倍レチクルサイズ、4,720 mm2まで拡張可能で、2027年には9.5倍、8,150 mm2まで計画。TSMCのロードマップは2029年には14倍、12,000 mm2まで拡張が視野に入っている。
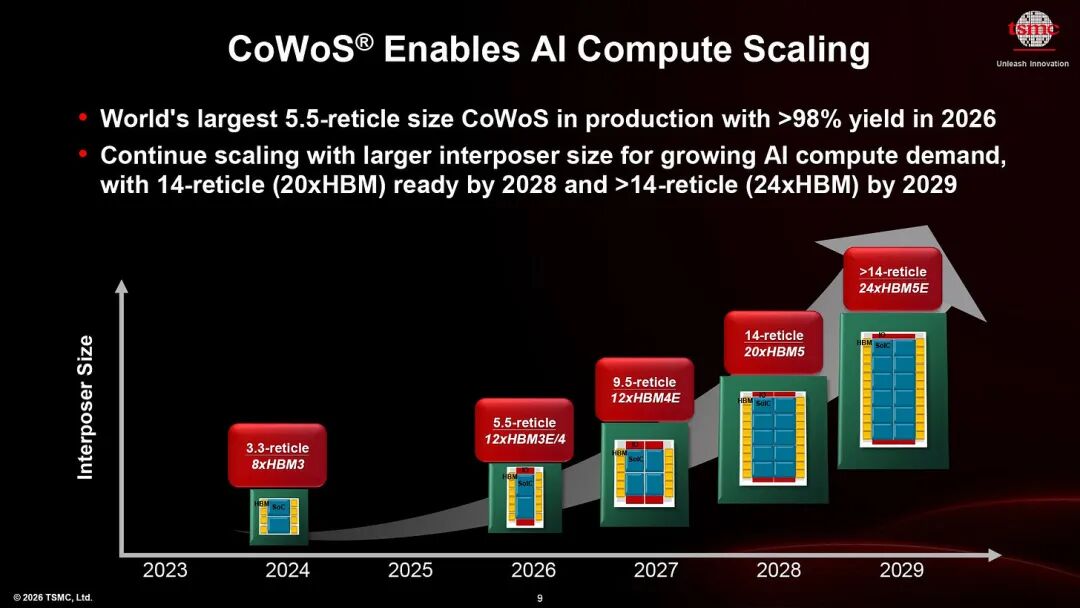
TSMCのCoWoS-LとIntelのEMIBはいずれも「必要な所だけシリコンブリッジを使い高密度配線を行い、残りは低コスト配線を充てる」という同じ設計思想に基づいている。つまり、チップtoチップやチップto高帯域幅メモリの箇所だけシリコンブリッジを使い、そのほかは低コストな配線を選択している。
- TSMCはこのブリッジ構造をLSI(ローカルシリコンインターコネクト)と呼び、これが「L」の由来である。RDLインターポーザに埋め込まれている。
- Intelはこのブリッジ構造をEMIB(Embedded Multi-die Interconnect Bridge)と呼び、有機パッケージ基板に直接埋め込んでいる。
ブリッジ構造を埋め込む位置の違いに注目。CoWoS-LのRDLインターポーザはウェーハ上で製造されるため、300mmウェーハおよびレチクル制約を受ける。これがCoPoSやガラスパネルへの移行理由のすべて。EMIBは有機基板にブリッジを埋め込むため、ウェーハキャリアは不要でウェーハサイズの壁を越え、矩形パネルのメリットでより大面積インターポーザの拡張が可能。
以下はIntel EMIBのサイズ別ロードマップ。
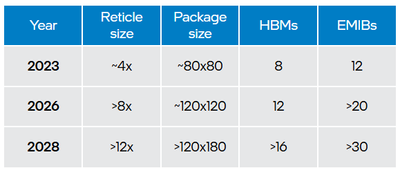
現状、IntelのEMIBは8倍レチクルサイズ(6,860 mm2)まで提供可能で、サイズ的優位があり、TSMCの5.5倍を上回る。これは有機基板の矩形フォーマットを選んだことによるもので、円形ウェーハでRDLインターポーザを製造するTSMCとは一線を画す。Intelは2028年には12倍、TSMCは14倍をそれぞれ約束しているが、本当にどちらがどの光罩サイズ倍率で実現できるかは今後の動向を見守る必要がある。
とはいえ、現段階で推測を試みることはできる。
サイズ制約の本質
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今ではMicronはAppleよりも多く稼いでいる!Appleはチップを緊急に必要としており、Micronが価格決定権を握っている
マイクロン・テクノロジーの第4四半期純利益は377億ドルに達し、同時期のアップルの298億ドルを上回り、その四半期でより高い収益性を示した企業となりました。メモリ不足によりマイクロンは強力な価格決定権を持ち、CEOは「顧客の需要に応えられない」と率直に述べており、次四半期の売上高ガイダンスは615億ドルに達しています。アップルはメモリコストの継続的な圧力により、粗利率が49.3%から46.5%のガイダンスレンジまで低下しています。
世界経済の「嵐の中心」:先進国の「債務危機」
IMFは、先進経済国が世界の債務リスクの「嵐の目」になっていると警告しています。米国やフランスなどは低金利時代に多額の債務を積み重ね、現在は金利上昇が債務返済コストを押し上げており、財政再建は政治的な抵抗によって制約されています。美銀証券は、米国が税収の減少に直面していること、フランスには構造的な収入減少の課題があることを指摘しています。また、英国や日本も圧力を受けています。先進国の債務持続可能性が悪化すれば、金利や資本の流れを通じて世界の金融市場に衝撃を与える恐れがあります。
米国株式市場が歴史的高値に近づいているが、機関投資家は懸念を抱いている!Goldman Sachsのパートナー:「市場と対立してはいけない」

米国市場のストーリーが「劇的転換」:「AIデフレ説・米国債管理可能論」から「AIが債券市場を圧迫、ベーセントが長期金利をコントロールできない」へ
ドイツ銀行は、市場における米国経済の物語が「AIによるインフレ低下」から「AIによる債券発行が米国債利回りを押し上げる」に転換したと指摘していますが、悲観的な感情は行き過ぎている可能性があると述べています。同銀行は、市場が本当に過小評価しているリスクは、AIエコシステムでの安全事故、IPOの失敗、または収益予測の未達がドルに打撃を与え、債券市場を支えることだと考えています。さらに、フランスの財政問題がユーロに新たな圧力をかけているとも指摘しています。
暗号資産価格
もっと見る


