
Costco 2026年第3四半期決算プレビュー:高騰する原油価格の影響下で、会員の更新率と売上は引き続き好調を維持できるか?
 Bitget2026/05/27 15:07
1. 投資要点まとめ
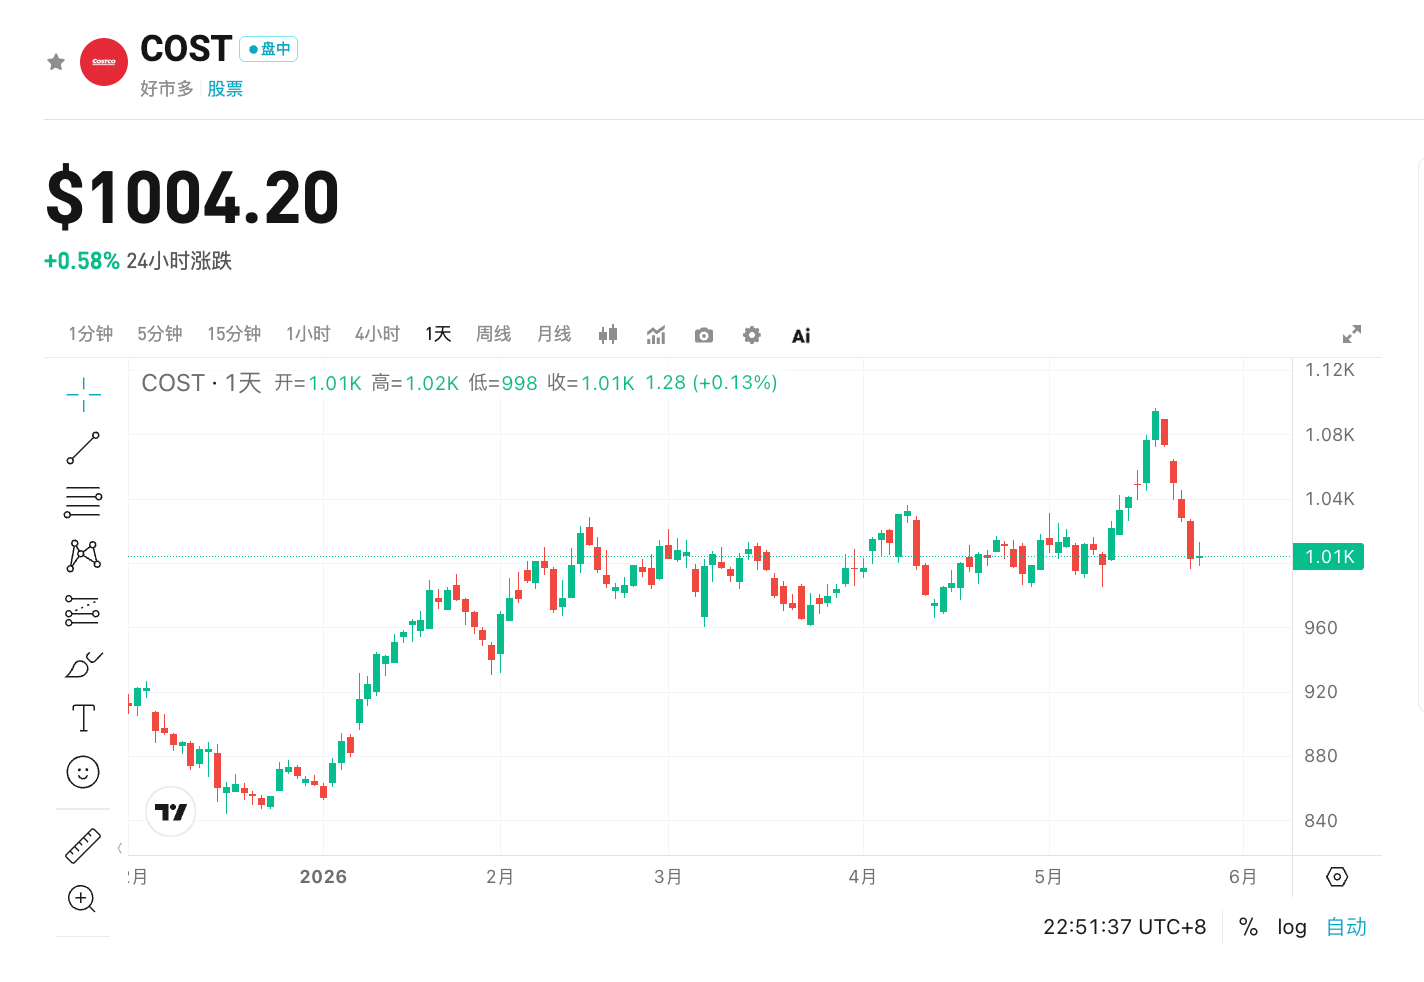
Costcoは5月28日米国市場の取引終了後、2026年度第3四半期の決算を発表します。市場コンセンサスは売上約693億ドル(前年比+9%)、調整後EPS約4.56ドル(前年比+13%)を予想しています。
主な注目点は高原油価格環境下での会員ロイヤリティおよび既存店売上の強さ、さらに高いバリュエーションが安定したファンダメンタルズに支えられるかどうかです。直近で原油価格が1バレル100ドルに近づき、マクロの不確実性とあいまって小売業者へのコスト圧力が高まっていますが、Costcoの低価格モデルとクロスセールスの仕組みは顧客流入の優位性に転化する可能性があります。
Bitgetでは現在 COST 10xレバレッジ契約のロング・ショートトレードに対応し、より多くの利益が狙えます!
2. 4つの注目ポイント
注目1:高原油価格下でのオペレーションの弾力性
原油価格の高騰と中東情勢が同時に消費者心理および企業コストに影響を与えています。第1四半期、Walmartは燃料コストにより営業利益が約250ベーシスポイント押し下げられましたが、Costcoも燃料と輸送コストの上昇という課題に直面しています。しかしCostcoのビジネスモデルは本質的な防御力があります。原油価格高騰下で価格に敏感な消費者は「低価格ガソリン×大型売場」という組み合わせを選びやすく、ガソリン会員の約50%がついでに店舗で買い物し、クロスセールスの優位性を形成しています。原油価格が高止まりしても、かえって顧客導入のきっかけになる可能性があります。
注目2:会員費収入と継続率の安定
会員費はCostcoで最も安定した高い粗利益の収入源です。第2四半期の会員費収入は13.6億ドル(前年比+13.6%)と予想を上回りました。米国・カナダでの継続率は92.1%、グローバルでも89.7%と高い水準です。経営陣によれば若年層会員の増加は今後の顧客基盤拡大に寄与するとしています。オンライン市場シェアの拡大でやや継続率が変動する可能性もありますが、全体的なロイヤリティは強く、収益力の鍵となっています。
注目3:既存店売上とECの2大成長エンジン
4月実績では、全体の既存店売上高は前年比11.6%増(米国11.7%、カナダ・その他11.5%)。ガソリン・為替の影響を除いても調整後で7.8%増と堅調で、これは来店頻度と客単価の上昇が牽引しています。EC事業も加速し、第2四半期の比較売上は22.6%増、4月単月で18.8%増となりました。オンラインとオフラインの連携でリピーター率がさらに向上し、中長期の成長の第2エンジンとなっています。
注目4:店舗拡大とバリュエーションの圧力
第2四半期末までに世界の店舗数は924店となり、年間で約28店の純増を計画し、今後数年は年間30店舗以上の純増をキープする見通しで、売上成長を持続的に後押しします。現在の将来PERは約53倍と同業他社に比べて高い水準。ウォール街の34人のアナリストの目標株価平均は1076ドルで、現株価からの上昇余地は約4%にとどまり、高バリュエーション下で短期の利益率変動に市場の慎重な姿勢を反映しています。
3. リスクとチャンス
上昇のカタリスト:
- 高原油価格が価格志向の会員を惹きつけ続け、クロスセールスが予想を上回って客単価の押上げに寄与する;
-
既存店売上とEC成長が堅調を維持し、消費のダウングレードへの懸念を上回る;
-
会員継続率と若年層の顧客拡大が予想を超え、長期的な会員費収入の安定成長を支える。
下落リスク:
-
燃料・EC履行及び薬局事業のコスト圧力で粗利益率が短期的に悪化;
-
マクロ経済不況の確率が上昇(Goldman Sachsが10%から15%へ引き上げ)、消費支出が減速;
-
高バリュエーション下で業績が期待を下回れば、バリュエーションのリセットが急速に進行するリスク。
4. ストラテジー提案
ロングロジック:決算が既存店売上(特に調整後データ)と会員継続率の好調を示し、かつ経営陣が原油コストのヘッジに前向きなガイダンスを示せば、株価はサポートされ新高値試しの可能性。
ショートリスク: 粗利益率が燃料・運営コストで大きく圧迫される、あるいはガイダンスが市場予想ほど楽観的でなければ、高バリュエーションがネガティブサプライズを増幅し、株価が調整される可能性。
重要な指標:
-
調整後EPSと売上の前年比成長率
-
既存店売上高成長(全体およびガソリン・為替除外後)
-
会員費収入および継続率
-
粗利益率の変動傾向
取引アドバイス:
-
業績が予想を超えガイダンスも積極的なら、決算後の押し目での買い増しや新規参入を検討、短期反発に注目;
-
業績は予想通りでガイダンスが慎重なら、様子見での押し目待ちが適切;
-
期待に届かない場合は、高バリュエーションリスクを警戒し、短期回避や損切りライン設定も検討。
現在、bitgetで期間限定キャンペーン実施中!
【毎週ゼロ手数料抽選】アメリカ株契約取引キャンペーン このリンクをクリックして直接参加!
-
米株契約取引が永久に手数料ゼロ、さらに毎週抽選チャンス
-
参加するだけで、TSLA、NVDA等人気銘柄の無料株式を獲得するチャンス
免責事項:上記内容はあくまで参考情報であり、投資助言ではありません。株式投資はリスクがあり、慎重に判断してください。全てのデータは公開市場のコンセンサス及び企業ガイダンスによるもので、最終的な決算内容はCostco公式発表に準拠します。ご自身のリスク許容力及び専門家へのご相談のもとでご判断ください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
下落には追従するが、上昇には追従しない!シルバーは苦境に陥っている
AIと太陽エネルギーの需要論理は引き続き実現されているにもかかわらず、価格は逆行して下落しています――米ドルの強さと実質金利の上昇というマクロ経済的要因がファンダメンタルズを完全に抑え込んでいます。投機資金は1週間で16億ドルを売り越し、今年最高値を記録しました。CTAの純ショートポジションも26億ドル逆転し、年内最高水準に達しました。しかし、Goldman Sachsのアナリストは、極端なショートポジション自体が反転の勢いを蓄積しており、非対称性が際立っていると指摘し、マクロの逆風が一時的に和らげば、報復的な反発が引き起こされやすいと述べています。前回同様の売り崩しの後、銀価格は6週間で15%上昇しました。
26.10.10 主線:AIインフラの需給が継続的に検証|光モジュール売り切れ・SpaceXスペクトル衝撃・チップ変動明確化・量子強化
1兆ドルの評価額の裏にある「数字のトリック」:OpenAIとAnthropicの収益は実は直接比較できない
Anthropicは「総額」をクラウド売上に計上していますが、OpenAIは分成後の「純額」のみを算入しています。この基準の違いがテック株の下落を直接招いています。さらに驚くべきことに、話題となっている「年換算売上高」には大きな水増しがあり、OpenAIの実際の売上高はこの指標の半分程度と予想されています。Anthropicの実際の売上高も、発表された数字とほぼ半分のずれがあることが明らかになっています。
NVIDIAはひっそりとフリーキャッシュフローを再定義し、千億ドル規模の自社株買い計画に隠された秘密があるのか?
NVIDIAはOpenAIやAnthropicなど242社への株式投資を「戦略的用途」と位置付け、自由キャッシュフローから控除しました。この調整により、上半期の自由キャッシュフローは公式発表の699億ドルから217億ドルへと約7割減少しました。同時に、株式の自社買い戻しを支えるために新たに249億ドルの長期債務を追加しており、2,350億ドルの自社株買い戻し計画の持続可能性には疑問が生じています。
暗号資産価格
もっと見る


