
ギニアのボーキサイト規制が到来か?アルミ価格がスーパーサイクルに突入する可能性

世界のアルミ市場は新たな供給ショックを迎える可能性があります。5月25日、ギニアの鉱業大臣は、6月にボーキサイトの輸出規制案を正式に発表すると明言しました。これは、過去3か月間でギニアが4回目となる供給制限のシグナルを出したことになります。これまでの3回は、実施の詳細がなく市場の高騰は続きませんでしたが、今回初めて具体的なスケジュールと量的削減目標が提示されました。2025年に過去最高となる年間輸出量1億8300万トンから、約1億5000万トンへと強力に引き下げることが示されました。政策は口先介入から本格的な実行段階へ移行する可能性があります。
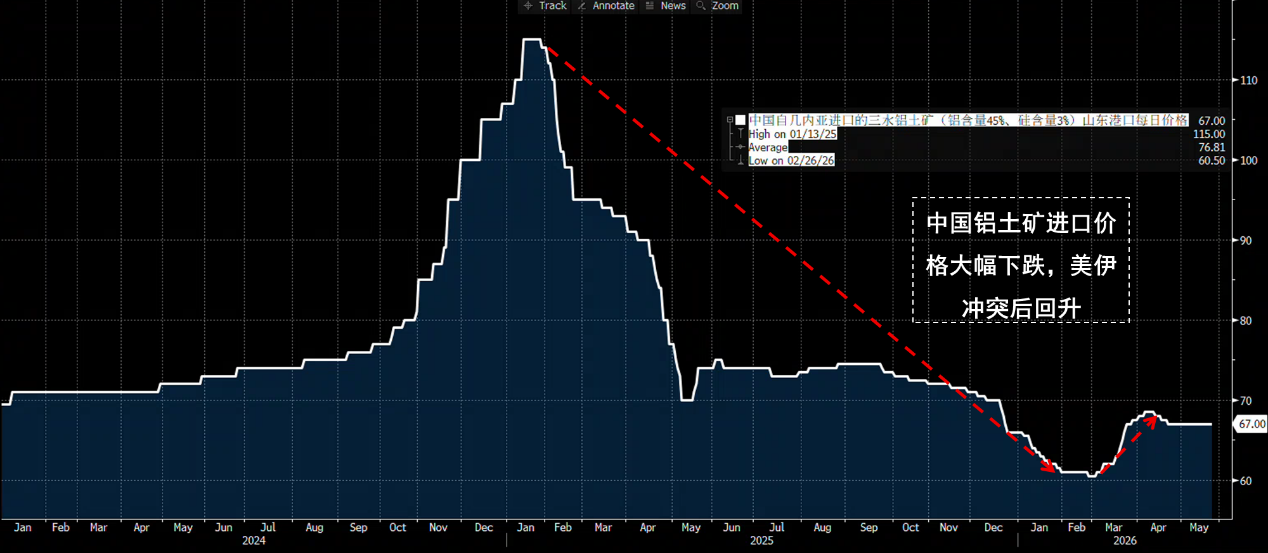
世界最大のボーキサイト輸出国であるギニアは、世界のボーキサイト供給の3分の1以上を占め、そのうち70%以上が中国向けです。2025年、ギニアのボーキサイト輸出量は前年比25%増の1億8300万トンと過去最高を記録する見込みですが、供給の急拡大によりボーキサイト価格は1年前の1トンあたり70ドルから32〜38ドルへと半値以下になり、中小鉱山業者は破綻寸前、政府の税収も深刻に減少しています。
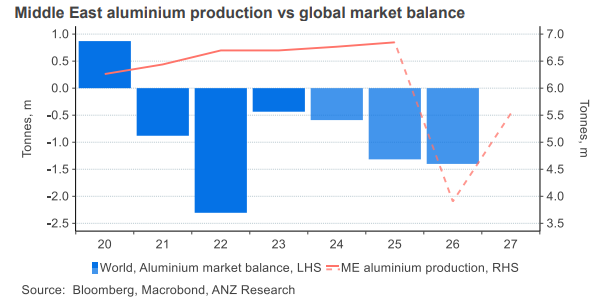
また、中東での紛争勃発以降、ホルムズ海峡の封鎖や、EGA(Emirates Global Aluminium)、ALBA(Bahrain Aluminium)などの主要製錬所が攻撃を受け、年間300万トン超の製錬能力が失われています。中東地域は(中国を除く)世界の原アルミ生産の23%を占め、回復には最低でも12か月を要します。
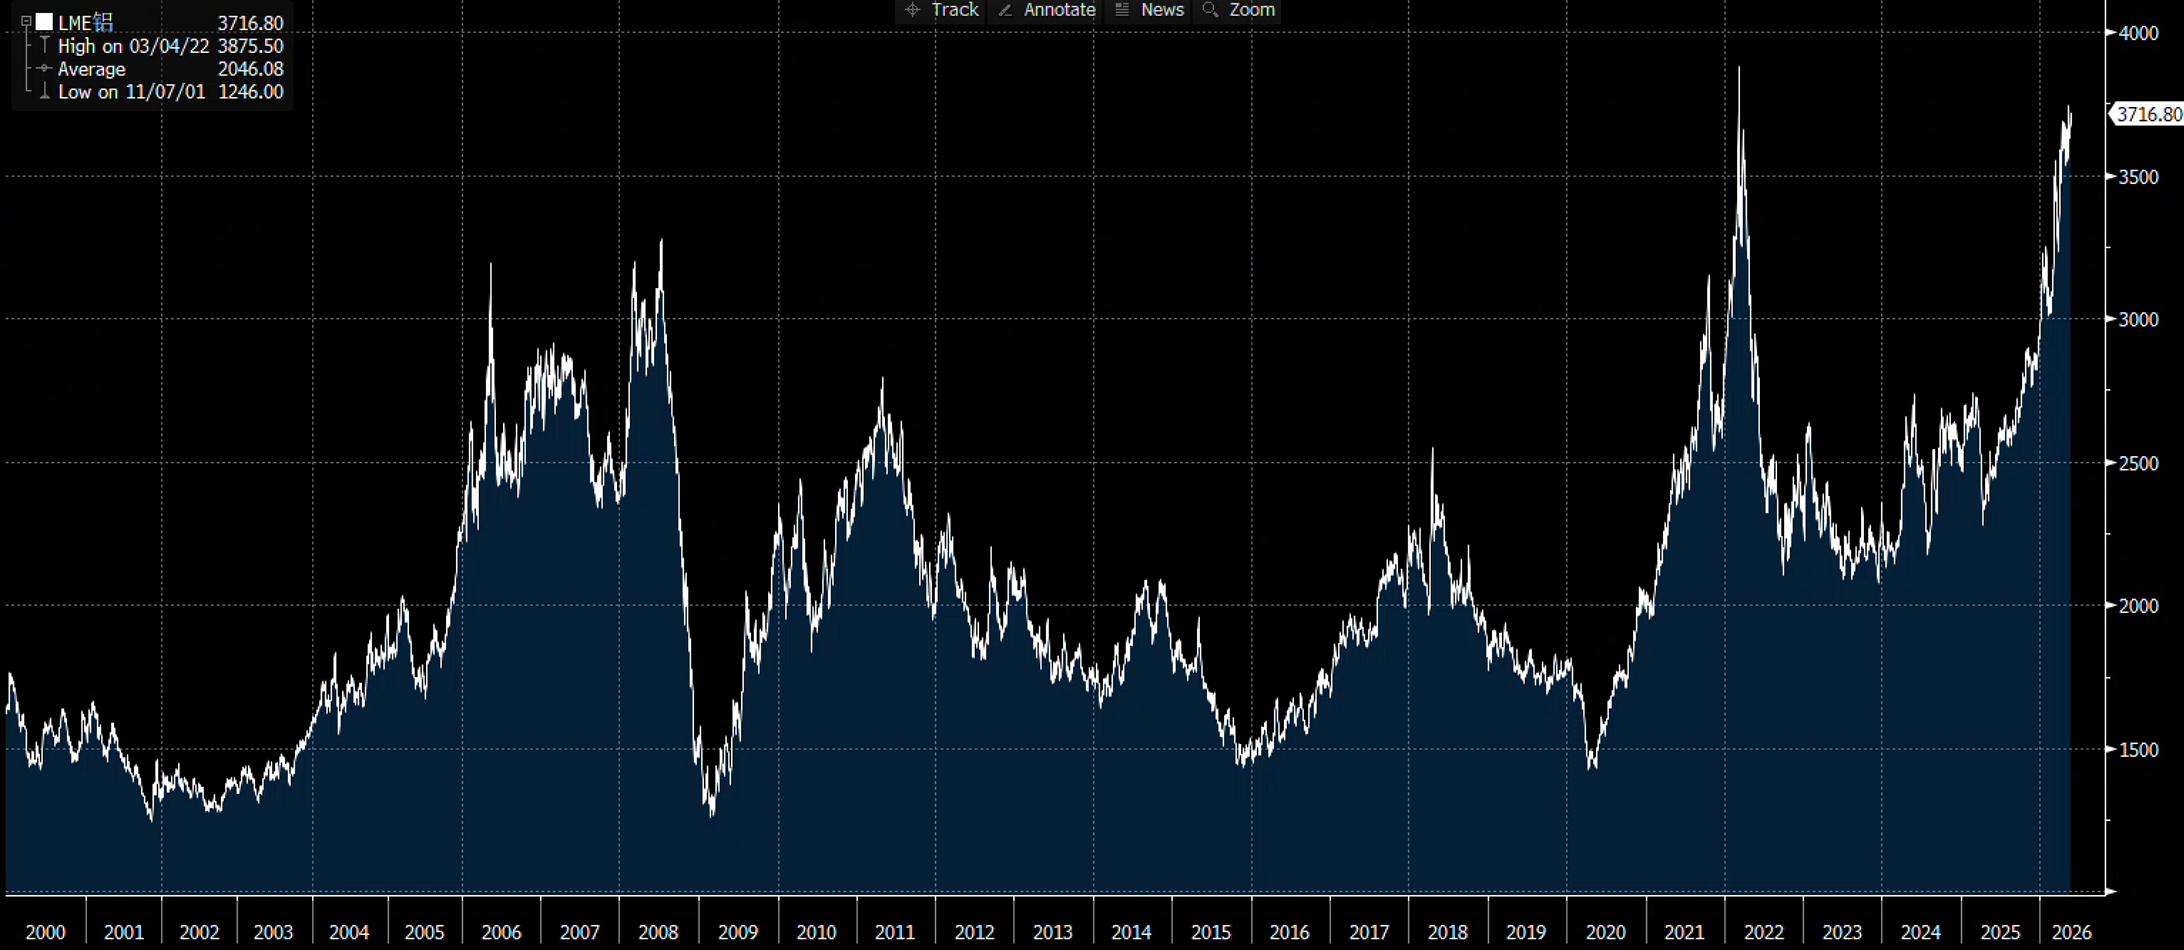
加えて、中国のアルミ製錬能力はすでに4500万トンという政策上限を超え、実際の生産量は年換算4760万トンに達しています。国内の”アンチ過剰競争政策”の下、今後2年間で規制を大きく緩和する可能性は低いと見られます。世界のアルミ供給は今後、明らかな構造的不足の状態に入ると予想されます。現在、LMEのアルミ価格は上昇を続け、4年ぶりの高値、1トンあたり3717ドルに迫っています。
資源ナショナリズムの拡大、アルミ市場は構造的再評価へ
前述の通り、ギニアのボーキサイト輸出量の急増は価格の半減を招き、中小鉱山業者がコスト割れとなり、政府財政収入も激減しました。輸出制限と価格主導権の奪還、財政収入の回復がギニアの重要政策目標となっています。本政策が実行された場合、資源供給制約・地政学・エネルギー転換需要のトリプル要因下で、アルミ価格は今後も上昇する可能性があります。
供給サイドにおいて、過去数年間、資源ナショナリズムが世界的に明らかに高まっています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
下落には追従するが、上昇には追従しない!シルバーは苦境に陥っている
AIと太陽エネルギーの需要論理は引き続き実現されているにもかかわらず、価格は逆行して下落しています――米ドルの強さと実質金利の上昇というマクロ経済的要因がファンダメンタルズを完全に抑え込んでいます。投機資金は1週間で16億ドルを売り越し、今年最高値を記録しました。CTAの純ショートポジションも26億ドル逆転し、年内最高水準に達しました。しかし、Goldman Sachsのアナリストは、極端なショートポジション自体が反転の勢いを蓄積しており、非対称性が際立っていると指摘し、マクロの逆風が一時的に和らげば、報復的な反発が引き起こされやすいと述べています。前回同様の売り崩しの後、銀価格は6週間で15%上昇しました。
26.10.10 主線:AIインフラの需給が継続的に検証|光モジュール売り切れ・SpaceXスペクトル衝撃・チップ変動明確化・量子強化
1兆ドルの評価額の裏にある「数字のトリック」:OpenAIとAnthropicの収益は実は直接比較できない
Anthropicは「総額」をクラウド売上に計上していますが、OpenAIは分成後の「純額」のみを算入しています。この基準の違いがテック株の下落を直接招いています。さらに驚くべきことに、話題となっている「年換算売上高」には大きな水増しがあり、OpenAIの実際の売上高はこの指標の半分程度と予想されています。Anthropicの実際の売上高も、発表された数字とほぼ半分のずれがあることが明らかになっています。
NVIDIAはひっそりとフリーキャッシュフローを再定義し、千億ドル規模の自社株買い計画に隠された秘密があるのか?
NVIDIAはOpenAIやAnthropicなど242社への株式投資を「戦略的用途」と位置付け、自由キャッシュフローから控除しました。この調整により、上半期の自由キャッシュフローは公式発表の699億ドルから217億ドルへと約7割減少しました。同時に、株式の自社買い戻しを支えるために新たに249億ドルの長期債務を追加しており、2,350億ドルの自社株買い戻し計画の持続可能性には疑問が生じています。
暗号資産価格
もっと見る


