
SpaceXの株式公開書類で見落とされたポイント:Anthropicが毎年150億ドルを支払い、マスク氏のGPUをレンタル

すべての人々がSpaceXの1.75兆ドルの評価額による史上最大のIPOに注目する中、目立たない目招書の一つの詳細が、より深いシグナルを示している:AI競争のボトルネックはもはやモデルではなく、計算力である。
SpaceXの目論見書によると、AnthropicはSpaceXに対し毎月12.5億ドル、年間約150億ドルを支払うことを約束し、ColossusおよびColossus IIデータセンターのGPU計算資源を得ている。この2つのデータセンターの合計計算力は1ギガワットを超え、本来は主にxAIおよびそのGrokチャットボットにサービスを提供している。
この提携はまた、SpaceXが巧妙な資本バランス戦略を演じていることも意味している。Starlinkが生み出すキャッシュフローがxAIの計算力ブラックホールに吞み込まれる一方で、後者の未使用のGPU資源が他のAI競合他社に貸し出されている。SpaceXはAI分野で「シャベルを売る者」としてのビジネスも展開している。
SpaceXの計算力会計:一方では自社利用、もう一方では貸し出し
目論見書によると、Anthropicは5月と6月に未公開の割引料金を支払い、その後、正式に毎月12.5億ドルの基準で課金され、この価格は2029年5月まで続く。xAIの現時点で最大の外部顧客として、Anthropicの契約総額は約400億ドルであり、xAI AI部門の2026年売上の中核を成している。
注目すべきは、The Informationの調査が重要なリスクを明らかにしている点である:契約のいずれかの当事者が90日前に通知すればキャンセル可能。この極めて珍しい条項は、400億ドルの契約が90日以内に霧散する可能性を意味している。
ColossusおよびColossus IIデータセンターはテネシー州とミシシッピ州にまたがり、約10万枚のH100と22万枚のGB200/GB300チップを搭載し、現在世界最大級のAI計算クラスタの一つである。SpaceXはもともと自社のxAI部門のためにこれらの施設を急ピッチで建設した。Elon Muskはその後、SpaceXは最終的には全計算力容量を必要としないこと、そして他の企業と同様の契約について交渉していることを明かした。
SpaceXはS-1資料で、更なる計算力サービス契約を締結する見込みであり、同時にデータセンターも自社業務で引き続き利用する予定と述べている。会社は、計算力の容量が自社AIモデルのトレーニングおよび推論需要、外部プロトコルの義務双方に同時に充足できるとしている。
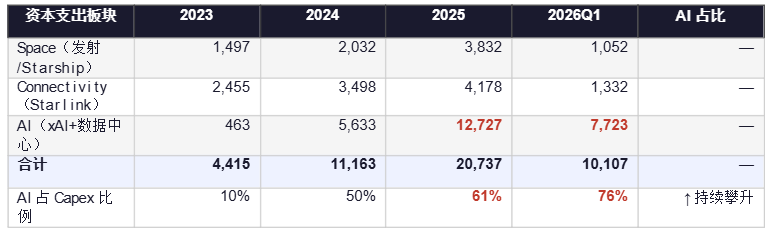
2026年第1四半期、SpaceXの107億ドルの設備投資のうち77億ドルがAIに投じられ、76%を占めている。これは、Starlinkが稼いだ資金の大部分が計算力に投入されてきたことを意味する。しかし、今やこの400億ドルの発注は、SpaceXがこのモデルを「二重収益化戦略」として再定義し、資本リターンに複数のルートを提供していることを示している。言い換えれば、SpaceXはAIインフラを内部のコストセンターからIPO前に外向き収入を生み出す資産へと転換しつつある。
Anthropicの計算力コスト課題
Anthropicにとって、年間150億ドルの計算力支出とは何を意味するのか?
Anthropicの第1四半期収入は48億ドル、第2四半期の予想は100億ドルを突破し、GoogleやFacebookの上場直前を超える成長スピードである。とはいえ、年間150億ドルにものぼる計算力コストが、年間収入に占める割合は無視できない。市場の不安は、Anthropicが急成長する収益をひたすら計算力に投入し、持続可能な利益蓄積を実現できていないのではないかという点にある。
収入と計算力コストの同時高騰は、今のAI企業にとって最も繊細な成長パラドックスを生み出している。一方で、AIプログラミングツール等の適用需要が爆発的に増え、モデルのトレーニングや推論が急速に拡大し、計算力消費のスピードも急増している。一方、Anthropicの第1四半期48億から第2四半期109億の単四半期でのジャンプは目を引くが、成長が速ければ速いほど、計算力調達の重圧も増しているという事実からは逃れられない。この「成長するための成長」のサイクルが持続できるかどうかは、企業が計算力投資と事業リターンの間で本当のバランスを見いだせるかどうかにかかっている。
計算力自体が資金よりも希少な戦略資源となったいま、将来のAI業界のコア競争軸は静かに移行しつつある——単なるモデル能力競争ではなく、充分なGPU、電力、データセンターを誰が先取りできるか、高消費レールの上をより確実に進めるかにかかっている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
更新版 4-デルタ航空が警告、燃料価格の高騰で利益圧迫、航空便供給がさらに縮小へ
デルタ航空は、燃料費の増加が600億ドルに達すると予想されるため、年間利益見通しを下方修正しました。CEOは、今年の航空運賃が約20%上昇したが、乗客の反発は限定的であると述べています。アナリストは、2027年に高水準の航空運賃を維持できるかが、利益率向上のカギだと警告しています。記事では決算電話会議での発言やアナリストのコメントも取り上げられています。 シカゴ(ロイター)10月9日 - デルタ航空(DAL.N)は金曜日、燃料費の高騰を受けて、旅行需要が強く航空券価格が上昇しているにもかかわらず、2026年の利益予測をほぼ4分の1引き下げると発表しました。これにより、航空業界は収益性を確保するために来年さらに便数の増加を制限する必要がある可能性があります。この警告は、米国の航空会社が直面する課題の深刻さを浮き彫りにしています。強い需要と限られた座席数の増加が、より高い燃料費を相殺するために大幅な航空券値上げに寄与していますが、需要を取り込もうと過度に便数を増やせば、乗客の争奪戦が激化し、高い航空券価格と利益の維持が難しくなります。 アトランタ本社の同社は、年間の燃料支出が昨年比約60億ドル増加し、7月時点の予想より20億ドル高くなると見込んでいます。イラン戦争(リンク)の影響で世界の航空燃料価格が急騰したためです。 世界の航空会社は長期的な燃料ショックへの備えを進めています。Ryanairグループ(RYA.I)のオレアリーCEOは木曜日、高水準の航空燃料価格がさらに12〜18か月続く可能性が高い(リンク)と述べ、航空会社への価格転嫁・コスト管理圧力を強めています。 「高コスト環境下では、成長だけでは問題を解決できません」とデルタCEOのバスチャン(Ed Bastian)は決算会見で述べました。業界はすでに供給を制限する措置を取っていますが、来年はさらに収益性を高める対策が必要となる見込みです。 バスチャンCEOは、デルタ航空が今年航空券価格を約20%引き上げても、乗客の抵抗は小さいと語り、燃料費が最終的に下がっても高値は維持できるとの自信を示しました。 デルタ航空は調整後年間一株利益見通しを7月予測の6.50〜7.50ドルから、5.10〜5.60ドルに下方修正。LSEGのデータによると、このレンジの中央値はアナリスト予想平均(5.46ドル)を下回っています。第3四半期1株当たり調整後利益は1.72ドルで、アナリスト予想を4セント下回りました。 デルタ株価は午後の取引で1.7%下落し、ユナイテッド航空(UAL.O)は1.4%下落。アメリカン航空(AAL.O)とサウスウエスト航空(LUV.N)も約1%下落しました。 デルタ航空はフィラデルフィア郊外の製油所(リンク)を保有することで燃料費高騰の影響を一部緩和しており、今年その製油所は7億ドル以上の利益をもたらす見込みです。それでも同社は、第4四半期の燃料費が第3四半期の1ガロン当たり3.61ドルから4.25ドルに上昇すると見込んでいます。 第4四半期の調整後1株利益は1.15〜1.65ドルを見込んでおり、中央値1.40ドルはアナリスト平均予想1.39ドルとほぼ一致します。 運賃の上昇 政府のデータによれば、2026年前8か月間の米航空会社の燃料支出は429億ドルに達し、消費量はわずかに減少したものの、前年同期比で132億ドル増加しました。米労働統計局によると、強い需要と限られた座席増が4〜8月に米航空会社の平均運賃を前年同期比約25%上昇させました。 Melius Researchのアナリストは、燃料費の急騰にもかかわらず、デルタ航空の値上げ能力が下半期の利益をほぼ横ばいに保つのに役立っていると指摘しています。しかし、同社の利益率は長年なかなか改善していないと警告します。 「2027年に航空運賃が維持もしくは引き上げられるかが、利益率向上のカギです」とレポートに記しています。業界の供給増加が第4四半期に加速する見込みで、この課題はさらに深刻化する可能性があります。 ドイツ銀行のアナリストは、第4四半期には業界が収益対策で取り戻せる燃料費割合が減少し、2027年初頭まで完全な回収はできないと予想しています。 バスチャンCEOは、業界全体のリターンが低迷していることも供給増制限の理由だと述べました。燃料価格の見通しがはっきりするまで、デルタ航空は2027年の供給計画について慎重な姿勢をとる予定であり、国内線よりも国際線の供給拡大が大きくなる可能性が高いと付け加えました。 現時点で、デルタ航空は高額キャビンや法人旅行が引き続き好調で、エコノミークラスの業績も徐々に改善しています。第4四半期の航空券予約率がすでに60%を超えており、供給増が限定的にもかかわらず、前年比約20%の収益増加を見込んでいます。 経営陣は、2027年第一四半期の予約状況も有望であると述べています。 (非英語話者向けに、ロイターは本報道を複数の言語に自動翻訳していますが、自動翻訳には誤りや専門的な文脈を含まない可能性があり、ロイターはその正確性を保証するものではありません。自動翻訳利用による損失についてロイターは責任を負いません。)
来週、ウォール街の大手銀行は決算を発表:株式取引収入は190億ドル近くに達する見込み、「誰もが勝者」という時代は過去になるかもしれない
ブルームバーグがまとめたアナリスト予想によると、米国の五大銀行の第3四半期株式取引収入は合計で190億ドル近くになる見通しですが、固定収益取引収入は年内の最低水準に落ち込み、M&A(合併・買収)活動も冷え込んでいます。同時に、AIによって駆動されるキャッシュ最適化ツールが預金流出を引き起こす可能性があり、銀行株に対する市場の懸念が高まっています。アナリストは、各銀行の収益パフォーマンスがさらなる分化を示す可能性があるものの、AIによる影響への懸念はすでに過度になっていると見ています。
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
暗号資産価格
もっと見る


