
AIエージェントのCPU時代:x86 vs ARM

AIハードウェアの主軸は、「GPUが足りているか」から「システムのどこがボトルネックか」へと拡大している。トレーニング時代は、GPUやカスタムアクセラレータが増加する予算の大部分を占めていたが、推論、Agentic AI、エンタープライズAIのフェーズでは、タスクが単一モデルコールにとどまらず、プランニング、検索、ツール呼び出し、APIインタラクション、状態管理、データベースアクセス、複数回のループへと多様化している。CPUは再び価格設定の枠組みに入りつつある——ただし、より重要な問題は:この増加分を、x86が取るのか、それともARMが引き受けるのか?
Hard AIによれば、BofA SecuritiesのアナリストVivek Aryaらはレポートで次のように中核的な評価をしている:「2030年までに、サーバーCPUのTAMは2026年の約430億ドルから1250億ドルに増加し、年平均成長率は31%に達する。CPUはAgentic AIにおける役割が増大し、既存のデータセンターTAMに追加される需要であり、アクセラレータラックなどのコンポーネントを置き換えるものではない。」
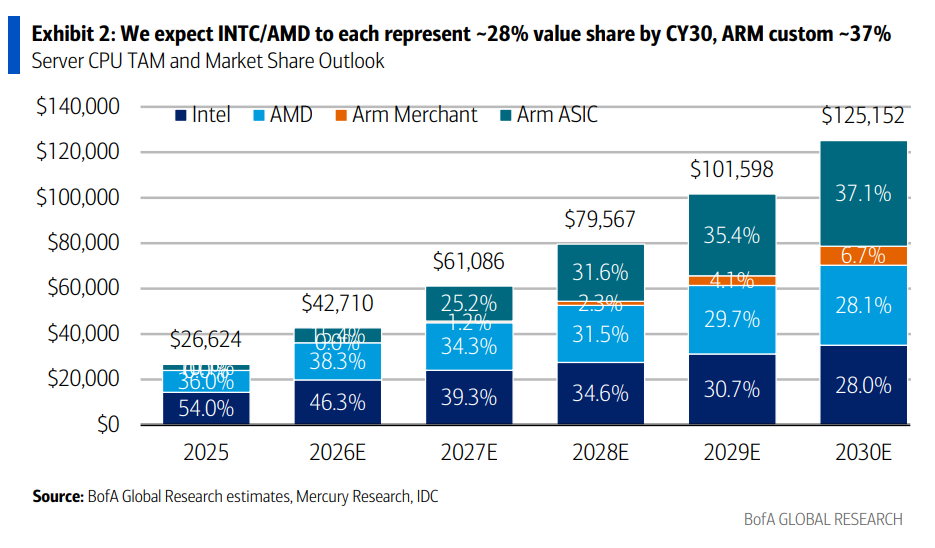
この見積もりでは、シェアの変化が総量拡大よりもインパクトが大きい。2030年には、インテルとAMDがサーバーCPUの価値シェアでそれぞれ約28%、ARM商用CPUが約7%、ARMカスタム/ASICが約37%を占める。言い換えれば、x86は残るが、増加分の多くはARMに流れるようになり、特にクラウド事業者による自社開発またはカスタムCPU領域で顕著だ。AMDはx86内ではより優位なポジションとなり、NVIDIAはフルスタックアーキテクチャとVera CPUラックによってCPUストーリーに参入する。
ただし、これは「CPUがGPUを置き換える」という話ではない。2030年にサーバーCPUが1250億ドルに達しても、データセンターシステムTAMの約6%にすぎず、AIアクセラレータが依然として主役であり、2030年の規模見積もりは約1.17兆ドルにのぼる。より正確には、Agentic AIによってCPUは脇役からシステムのボトルネックの一つへと格上げされ、x86とARMがこの新たなポジションを巡って異なる領域を争っている状態だ。
Agentic AIはCPUを「GPUにデータを与える役」からコントロールプレーンへ
トレーニング段階では、CPUの役割はシンプルだ:解凍、分かち書き、バッチ処理、スケジューリング、データをGPUに供給する。本格的な大規模行列計算はGPUやAIアクセラレータが行うため、2022年から2025年までにAIアクセラレータ市場は年率139%の成長、サーバーCPUはわずか4%しか成長していない。
2025年までにAIアクセラレータはデータセンター演算支出の88%を占め、CPUはわずか12%となる。この割合が、過去数年市場がいかにGPUばかりを注視してきたかを説明している。
推論段階になると、CPUの役割は広がる。LLM推論はロード、プリフィル、デコードの3ステージに分かれる:ロード段階はディスクI/OとCPU速度に依存し、プリフィルは主にGPU、ネットワーク、大規模行列計算が影響するが、CPUも分かち書き、ルーティング、バッチ処理、メモリ設定に参加する。デコード段階では、KVキャッシュの再利用、メモリ管理、トークンごとの制御フロー、サンプリング、ガードレール、ロジット処理などでCPUの存在感が強まる。
Agentic AIはさらに一歩進む。1つのユーザーリクエストが複数のサブタスクに分割される場合があり、文脈検索、ツール呼び出し、DBアクセス、クロスモデルルーティング、中間結果の評価、その後次のアクション決定などが発生する。GPUはモデル計算を行い、CPUはこれらのステップのスケジューリングを担当する。このため、CPUはもはやホストプロセッサにとどまらず、AI推論のコントロールプレーンの一部となる——このコントロールプレーンにおいて、x86とARMのアーキテクチャはそれぞれ異なる路線を進み始めている。
追加されるのは1つのホストCPUではなく、CPUのみのラック群
AI分野のCPU機会は2つに分類できる。
第一は、GPU/アクセラレータラックに搭載されるホストCPU。 最新のアクセラレータラックでは、通常約1CPUに2GPUの比率で存在し、GPUの設置が増加すればこれも増加する。この部分ではx86の既存優位性が維持されている。
第二は、新たに追加されるCPUのみのAgenticラック。 RAGパイプライン、ツール実行、小規模・中規模モデル推論、データ処理、スケジューリング、ベクターデータベース、メモリサービス、エンタープライズワークフローなどで使用される。この領域こそが増分TAMのコアであり、ARMカスタム路線が最も競争力を発揮するセグメントでもある。
NVIDIAのVera CPU only rackがその例だ。Vera CPUラックは、Vera Rubinプラットフォームと共に2026年下半期にリリース予定で、単一の高密度液冷ラックに最大256個のVera CPUを実装でき、Vera Rubin NVL72計算ラックやLPX低遅延ラックからの結果のテスト、実行、検証に使われる。
40ラックのPodクラスター全体で見ると、Vera Rubin PODには1152個のRubin GPU、計算ラック内にはすでに576個のVera CPUがある。さらに2つの独立したCPUラックがあればVera CPUが512個追加され、合計1088個のCPUと1152個のGPUとなり、ほぼ1:1となる。これはCPUがGPUに勝つという意味ではなく、Agentic AIシステムが「コントロール、スケジューリング、メモリ、I/O」をより多く必要とするようになった——そしてこの新しい需要をARMアーキテクチャが大きく引き受けつつある。
1250億ドルはどう分かれる:x86は依然大きく、ARMカスタムが最大変数
2030年のサーバーCPU TAM 1250億ドルの内訳は以下の通り:
インテル:約351億ドル、価値シェア約28%
AMD:約352億ドル、価値シェア約28%
ARM商用CPU:約84億ドル、シェア約7%
ARMカスタム/ASIC:約465億ドル、シェア約37%
x86合計で約56%、ARM合計で約44%。総額ではx86がなおリードするが、成長率の構造は逆転しており——ARMカスタムが最も成長著しく、シェア拡大が顕著な分野となる。
2026年から2030年にかけて、サーバーCPUの総出荷数は3970万個から9500万個に増加し、年平均成長率は24.4%。平均販売価格は1075ドルから1317ドルへと上昇し、年平均成長率は5.2%。量・価格両面で上昇しているが、特に数量の伸びが大きく、その増分の主力をARMが吸収する。
ARMカスタムCPUの465億ドル規模は別のクロスバリデーションから得られている:ARM Royalty IP事業はFY26からFY31まで約20%の年平均成長、2030年にはインフラ事業がRoyalty販売の約50%、サーバーCPUがインフラの約80%と想定、つまりサーバーCPUはRoyalty販売の約40%を占める。高コア数CPUやCSSなど高付加価値製品の比率上昇とともに、サーバーCPUの総合ロイヤリティ率は現行の約3~4%から5~6%へ上昇。このロイヤリティ率から逆算するとARMカスタムサーバーCPUのTAMは約465億ドルとなる。
さらに攻めたシナリオ(基準にはしないが)として、ARMカスタムCPUを商用CPU並みの価格で計算した場合、2030年のサーバーCPU TAMは約1720億ドルとなり、ARMカスタムのシェアは50%を超える。とはいえ、これはAWS、Googleなどクラウド事業者が実際に支払うコストを反映するものではない。
AMDはx86で勝ち、ARMは増加分を獲得、インテルの守りは一層困難
これはこの競争マップの核心的な結論であり、3つの路線が明確に分かれている。
インテル:2030年までにサーバーCPUの価値シェアは2025年の54%から28%まで低下。エンタープライズ顧客には比較的強さを維持するが、クラウドはARMやAMDにシェアを奪われ続ける。守備範囲は狭まり、かつ両側から圧力を受ける——AMDはx86内でシェアを奪い、ARMはアーキテクチャレイヤーで置き換える。
AMD: 路線はより微妙だが、x86陣営では勝者となる。x86クラウドとエンタープライズ市場でシェアを拡大し、2026年にはサーバーCPU価値シェアが約38%の高水準に達する見込み。その後、ARMの新製品が増え、AMD全体のシェアは2030年に約28%へ低下。ただしこれはAMDの弱体化ではなく、マーケット構造の変化による:x86内ではAMDが強く、全体市場ではARMの伸びが速い。AMDはx86の最終守護者だが、守る市場は相対的に縮小している。
ARM: 最大のチャンスがある一方、価値は分散する。商用ARM CPUにはARM AGI CPUなど新製品も含まれ、2027~2028年から拡大し、2030年には約7%を占める見通し。さらに大きな部分はカスタムARM CPUで、AWS Graviton 5、Google Axion、Microsoft Cobaltなどのプロジェクトが該当。ARMが勝つのはクラウド事業者の自律化意思とカスタム経済学によるもので、単一製品競争力によるものではない。
英伟达: より有利なポジションを得ているが、それは単一CPUによるのではなく、CPU、GPU、ネットワーク、ストレージ、メモリラックをひとつのフルスタックシステムにまとめられるためだ。Vera CPUがRubinプラットフォームとともに成長すれば、NVIDIAが得るのはCPU ASPにとどまらず、システムアーキテクチャの入口となる——x86とARMの争いの上位レイヤーに位置する。
CPUは重要になっても、データセンター資金は依然アクセラレータ主体
2030年のデータセンターシステムTAMは約2.1兆ドル、サーバーCPUは約1250億ドルで、シェアは約6%。2025年の約5%の底値からは回復したが、主役にはなり得ない。
AIデータセンターシステムTAMは2030年に1.7兆ドル超となる見込みで、AIサーバーが約1.3兆ドル(シェア約75%)、AIネットワークが約3160億ドル(約20%)、AIストレージが約820億ドル(約5%)を占める。
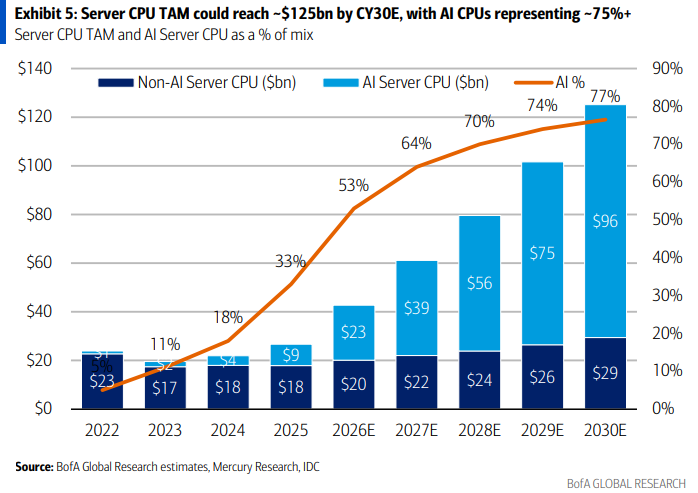
AIサーバー内では、AIアクセラレータが依然として絶対的な主役。2030年のTAMは約1.17兆ドル、HBMは約1680億ドルでアクセラレータ支出の14%程度を占める。AI CPUは2025年の約88億ドルから2030年には約957億ドルへ年平均61%で成長するが、規模はアクセラレータには及ばない。
したがって、最も誤解されやすいのは:CPUの再評価やx86対ARMの構造転換が、GPU中心の論理の終焉を意味するわけではないという点だ。Agentic AIは推論チェーンを長くし、モデル呼び出し回数を増やし、スケジューリング、検索、メモリ、ネットワーク、ツール実行の負担も増やす。GPU需要は依然強く、CPUはシステム価値の一部を取り戻したに過ぎない——だが、その一部の価値の帰属先こそ、x86とARMが激しく競い合うコアなのである。
短期データで既に変化が、PC分野はそれほどではない
2026年第1四半期、サーバーCPUデータは方向転換を示している:総サーバーCPU出荷量は四半期比6%、前年同期比19%増、売上高は四半期比9%、前年同期比45%増となった。
競争状況の変化も表れつつある:AMDサーバーCPUのユニットシェアは27.4%に上昇し、四半期比230ベーシスポイント増、価値シェアは40.2%で380ベーシスポイント増。インテルサーバーCPUの価値シェアは46.8%で500ベーシスポイント低下。ARMサーバーCPUの価値シェアは13.0%で120ベーシスポイント増——ARMの台頭は既にデータに現れており、インテルの流出ペースも明確だ。
PC分野はやや弱い。2026年第1四半期のPC CPU出荷量は前四半期比13%、売上高は7%減少した。一方、PC MPU出荷量は6750万個、IDCベースのPC販売は5910万台、差額840万個はODMや顧客在庫の増加を反映する可能性がある。
総じてBofAはAMDとNVIDIAを優位と考えている:AMDはx86シェアの拡大を享受し、x86陣営内で最も見通しが明るい方向。NVIDIAはVera CPUとフルスタックシステムにより、x86対ARM競争の枠を超え、システムアーキテクチャから収益を得る。ARMは最も成長が速いが、チャンスは各クラウドベンダーのカスタムプロジェクトに散らばり、ロイヤリティモデルのため他2社とは恩恵の受け方が異なる。インテルはクラウド・エンタープライズの両方でシェア流出の圧力に直面しており、守るのが最も困難な当事者である。
x86対ARMの競争本質は、クラウドベンダーの自律化意欲と既存アーキテクチャの慣性との長期的な綱引きだ。2030年の明確な構造変化は一夜には実現しないが、四半期ごとのデータでその方向性は既に現れ始めている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ノーベル賞受賞者が警告:フランスの債務危機は「救えないほど大きい」可能性があり、ユーロ圏は「爆発的」危機に直面
フランスの債務規模は3.6兆ユーロ、GDPの119%に達し、ユーロ誕生以来最高水準となっています。2008年ノーベル経済学賞受賞者のクルーグマン氏は、フランスが「財政の持続不可能性」の道を歩んでいると警告し、「大きすぎて潰せない」から「大きすぎて救えない」という危険な領域にすでに入りつつある可能性があると指摘しています。フランスのユーロ圏メンバーとしての立場は「爆発的な債務危機」を引き起こす恐れがあり、ヨーロッパ統合に破壊的な衝撃をもたらす可能性があります。

更新版 4-デルタ航空が警告、燃料価格の高騰で利益圧迫、航空便供給がさらに縮小へ
デルタ航空は、燃料費の増加が600億ドルに達すると予想されるため、年間利益見通しを下方修正しました。CEOは、今年の航空運賃が約20%上昇したが、乗客の反発は限定的であると述べています。アナリストは、2027年に高水準の航空運賃を維持できるかが、利益率向上のカギだと警告しています。記事では決算電話会議での発言やアナリストのコメントも取り上げられています。 シカゴ(ロイター)10月9日 - デルタ航空(DAL.N)は金曜日、燃料費の高騰を受けて、旅行需要が強く航空券価格が上昇しているにもかかわらず、2026年の利益予測をほぼ4分の1引き下げると発表しました。これにより、航空業界は収益性を確保するために来年さらに便数の増加を制限する必要がある可能性があります。この警告は、米国の航空会社が直面する課題の深刻さを浮き彫りにしています。強い需要と限られた座席数の増加が、より高い燃料費を相殺するために大幅な航空券値上げに寄与していますが、需要を取り込もうと過度に便数を増やせば、乗客の争奪戦が激化し、高い航空券価格と利益の維持が難しくなります。 アトランタ本社の同社は、年間の燃料支出が昨年比約60億ドル増加し、7月時点の予想より20億ドル高くなると見込んでいます。イラン戦争(リンク)の影響で世界の航空燃料価格が急騰したためです。 世界の航空会社は長期的な燃料ショックへの備えを進めています。Ryanairグループ(RYA.I)のオレアリーCEOは木曜日、高水準の航空燃料価格がさらに12〜18か月続く可能性が高い(リンク)と述べ、航空会社への価格転嫁・コスト管理圧力を強めています。 「高コスト環境下では、成長だけでは問題を解決できません」とデルタCEOのバスチャン(Ed Bastian)は決算会見で述べました。業界はすでに供給を制限する措置を取っていますが、来年はさらに収益性を高める対策が必要となる見込みです。 バスチャンCEOは、デルタ航空が今年航空券価格を約20%引き上げても、乗客の抵抗は小さいと語り、燃料費が最終的に下がっても高値は維持できるとの自信を示しました。 デルタ航空は調整後年間一株利益見通しを7月予測の6.50〜7.50ドルから、5.10〜5.60ドルに下方修正。LSEGのデータによると、このレンジの中央値はアナリスト予想平均(5.46ドル)を下回っています。第3四半期1株当たり調整後利益は1.72ドルで、アナリスト予想を4セント下回りました。 デルタ株価は午後の取引で1.7%下落し、ユナイテッド航空(UAL.O)は1.4%下落。アメリカン航空(AAL.O)とサウスウエスト航空(LUV.N)も約1%下落しました。 デルタ航空はフィラデルフィア郊外の製油所(リンク)を保有することで燃料費高騰の影響を一部緩和しており、今年その製油所は7億ドル以上の利益をもたらす見込みです。それでも同社は、第4四半期の燃料費が第3四半期の1ガロン当たり3.61ドルから4.25ドルに上昇すると見込んでいます。 第4四半期の調整後1株利益は1.15〜1.65ドルを見込んでおり、中央値1.40ドルはアナリスト平均予想1.39ドルとほぼ一致します。 運賃の上昇 政府のデータによれば、2026年前8か月間の米航空会社の燃料支出は429億ドルに達し、消費量はわずかに減少したものの、前年同期比で132億ドル増加しました。米労働統計局によると、強い需要と限られた座席増が4〜8月に米航空会社の平均運賃を前年同期比約25%上昇させました。 Melius Researchのアナリストは、燃料費の急騰にもかかわらず、デルタ航空の値上げ能力が下半期の利益をほぼ横ばいに保つのに役立っていると指摘しています。しかし、同社の利益率は長年なかなか改善していないと警告します。 「2027年に航空運賃が維持もしくは引き上げられるかが、利益率向上のカギです」とレポートに記しています。業界の供給増加が第4四半期に加速する見込みで、この課題はさらに深刻化する可能性があります。 ドイツ銀行のアナリストは、第4四半期には業界が収益対策で取り戻せる燃料費割合が減少し、2027年初頭まで完全な回収はできないと予想しています。 バスチャンCEOは、業界全体のリターンが低迷していることも供給増制限の理由だと述べました。燃料価格の見通しがはっきりするまで、デルタ航空は2027年の供給計画について慎重な姿勢をとる予定であり、国内線よりも国際線の供給拡大が大きくなる可能性が高いと付け加えました。 現時点で、デルタ航空は高額キャビンや法人旅行が引き続き好調で、エコノミークラスの業績も徐々に改善しています。第4四半期の航空券予約率がすでに60%を超えており、供給増が限定的にもかかわらず、前年比約20%の収益増加を見込んでいます。 経営陣は、2027年第一四半期の予約状況も有望であると述べています。 (非英語話者向けに、ロイターは本報道を複数の言語に自動翻訳していますが、自動翻訳には誤りや専門的な文脈を含まない可能性があり、ロイターはその正確性を保証するものではありません。自動翻訳利用による損失についてロイターは責任を負いません。)
来週、ウォール街の大手銀行は決算を発表:株式取引収入は190億ドル近くに達する見込み、「誰もが勝者」という時代は過去になるかもしれない
ブルームバーグがまとめたアナリスト予想によると、米国の五大銀行の第3四半期株式取引収入は合計で190億ドル近くになる見通しですが、固定収益取引収入は年内の最低水準に落ち込み、M&A(合併・買収)活動も冷え込んでいます。同時に、AIによって駆動されるキャッシュ最適化ツールが預金流出を引き起こす可能性があり、銀行株に対する市場の懸念が高まっています。アナリストは、各銀行の収益パフォーマンスがさらなる分化を示す可能性があるものの、AIによる影響への懸念はすでに過度になっていると見ています。
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
暗号資産価格
もっと見る


