
ソシエテ・ジェネラル:2ヶ月前に金価格が50日移動平均線を下回り、下落リスクが高まっている

汇通网5月21日讯—— 金価格は最近1オンスあたり4,500ドルの節目を下回り、再び下落圧力が高まっています。Societe Generale(フランス興業銀行、以下「法興銀行」)のコモディティアナリストは、現在複数の重要なテクニカルレベルが強力なサポートラインを形成しており、これらを割り込むと金価格はさらに10%下落する可能性があると指摘しています。
金価格は最近1オンスあたり4,500ドルの節目を下回り、再び下落圧力が高まっています。Societe Generale(法興銀行)のコモディティアナリストは、現在複数の重要なテクニカルレベルが強力なサポートラインを形成しており、これらを割り込むと金価格はさらに10%下落する可能性があると指摘しています。
アナリストは最新のリサーチレポートで、2ヶ月前に金価格が50日移動平均線(50-DMA)を下回って以来、金は引き続き弱含みが続いていると述べています。「今年3月に金価格が50日移動平均線を下回った後、調整局面が始まり、その後の反発局面でも同平均線を再び上回ることができず、ベアトレンドの強さが裏付けられています。」
法興銀行は、200日移動平均線(200-DMA)と長年の上昇トレンドラインが交差する4,350ドル帯が、現時点で金価格の最重要サポートレベルであると明言しています。「200日の長期平均線と長期トレンドラインが4,350ドル付近で重要なサポートを構築しており、この価格を維持できるかどうかが、下落停止と反発の鍵となります。」
アナリストはさらに、金価格がすでに4,500ドルの重要な節目を割り込んでおり、4,353ドルの200日移動平均線を死守しなければさらなる調整が止まらず、そうでなければ金価格は4,100ドルまで下落する可能性が高いと警告しています。一方で短期的な反発が生じた場合、以前の高値4,685ドルから4,775ドルのゾーンが強いレジスタンスとなります。
すでに3月23日に、法興銀行は2022年以降で初めて金の保有配分を引き下げ、金資産のオーバーウェイト(超過保有)を解除すると発表しました。同行は投資戦略を調整し、金の保有比率を1四半期の10%から7%に引き下げ、バランスの取れた配分方針を採用しています。
注目すべきは、保有規模を縮小しつつも、法興銀行は長期的な金市場の見通しには依然強気で、2024年末の金価格目標を6,000ドルに据え置いている点です。
資産全体の配分に関して、法興銀行はポートフォリオ構成の最適化に注力し、株式資産を5%減少させ、コモディティへの投資を強化しています。中でも特筆される調整は、世界のコモディティ保有比率を1四半期の0%から8%にまで引き上げ、特にエネルギーセクターへの投資拡大を重視しています。
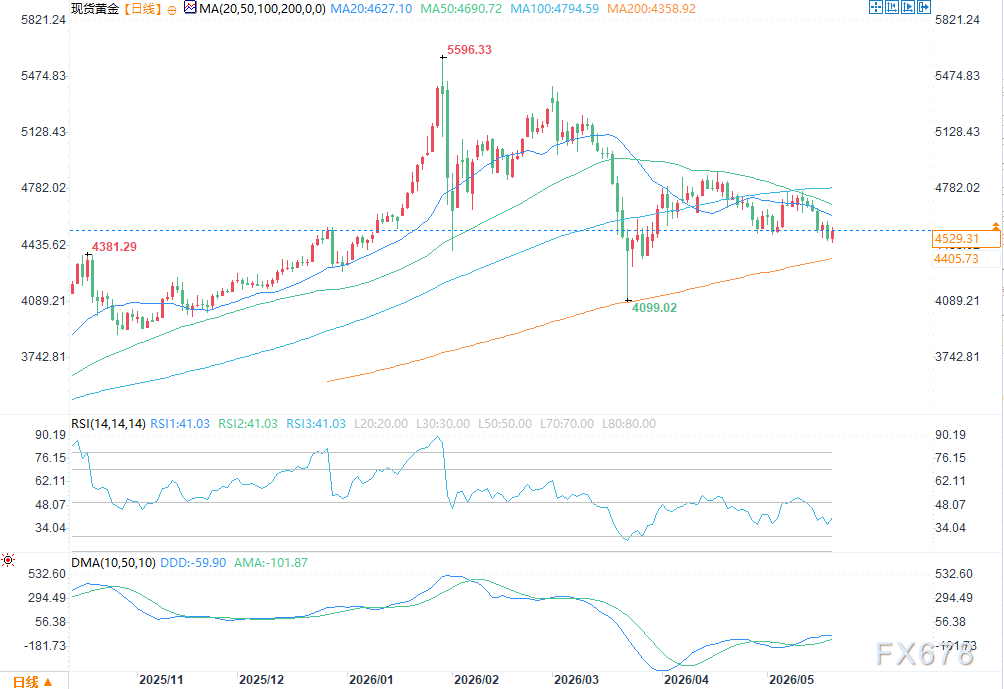
(スポットゴールド日足チャート 出典:易汇通)
同行は「今回の資産の再配分は、より長期のマクロ戦略的ロジックに重点を置いており、コモディティへの配分を強化するとともに、株式投資対象も米国株のテックセクターのみに限定しない方針です。コモディティは地政学的自主戦略の中核銘柄であり、中東情勢が安定化しても国際原油価格がかつて予想された55ドル水準へ戻る可能性は低い」と述べています。
法興銀行の最新予測によれば、2026年第2四半期のブレント原油価格は1バレル77ドルまで下落し、第4四半期には68ドルまで戻るものの、中長期的には米国の原油生産の頭打ちやOPEC(石油輸出国機構)による市場シェア回復が支えとなり、再び上昇基調をたどると見られています。一方で銅価格は、世界的な電化シフトとデータセンター構築による持続的な需要に支えられ、その価格推移は堅調なサポートを有しています。
ポートフォリオ調整の主因:金価格ボラティリティ急上昇、安全資産特性が失効
法興銀行は、金価格のボラティリティ(変動幅)拡大が今回のポジション調整の主な理由であり、今後12ヶ月間で金が最もボラティリティの高い資産となる可能性があると予測しています。「現下の中東情勢はマーケットのリスク回避ムードを高めているが、金は株式市場の下落によるポートフォリオ損失を有効にヘッジできていません。同時に、金の短期的なボラティリティは他の主要投資商品を大きく上回っています。」
アナリストは続けて、資産間の連動性を考慮すると、現在の金は大半の主流資産と同じ方向の動きとなっており、変動リスクを厳重に管理する投資ポートフォリオにとって、金価格の高ボラと同時連動が明確な投資障害になっていると補足しています。
株式配分に関しては、法興銀行は米国株式、新興国株式、中国本土株式の保有を減少させ、イギリス以外の欧州株への配分を増強しています。同行は、AI関連銘柄のトレンド持続性への市場懸念が高まっているため、米国株の全体的な見通しを弱気とし、S&P500イコールウェイト型など堅実な配分方式を選択し、特定分野への過度集中を回避しつつ、多様な上昇機会を模索。欧州は経済サイクルの安定的な回復により、引き続き超過配分の主力となっています。
債券などの固定収入資産は安定的な構成を維持。国債保有比率は25%、社債比率5%、現金ポジションは5%を維持し、流動性を確保しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
更新版 4-デルタ航空が警告、燃料価格の高騰で利益圧迫、航空便供給がさらに縮小へ
デルタ航空は、燃料費の増加が600億ドルに達すると予想されるため、年間利益見通しを下方修正しました。CEOは、今年の航空運賃が約20%上昇したが、乗客の反発は限定的であると述べています。アナリストは、2027年に高水準の航空運賃を維持できるかが、利益率向上のカギだと警告しています。記事では決算電話会議での発言やアナリストのコメントも取り上げられています。 シカゴ(ロイター)10月9日 - デルタ航空(DAL.N)は金曜日、燃料費の高騰を受けて、旅行需要が強く航空券価格が上昇しているにもかかわらず、2026年の利益予測をほぼ4分の1引き下げると発表しました。これにより、航空業界は収益性を確保するために来年さらに便数の増加を制限する必要がある可能性があります。この警告は、米国の航空会社が直面する課題の深刻さを浮き彫りにしています。強い需要と限られた座席数の増加が、より高い燃料費を相殺するために大幅な航空券値上げに寄与していますが、需要を取り込もうと過度に便数を増やせば、乗客の争奪戦が激化し、高い航空券価格と利益の維持が難しくなります。 アトランタ本社の同社は、年間の燃料支出が昨年比約60億ドル増加し、7月時点の予想より20億ドル高くなると見込んでいます。イラン戦争(リンク)の影響で世界の航空燃料価格が急騰したためです。 世界の航空会社は長期的な燃料ショックへの備えを進めています。Ryanairグループ(RYA.I)のオレアリーCEOは木曜日、高水準の航空燃料価格がさらに12〜18か月続く可能性が高い(リンク)と述べ、航空会社への価格転嫁・コスト管理圧力を強めています。 「高コスト環境下では、成長だけでは問題を解決できません」とデルタCEOのバスチャン(Ed Bastian)は決算会見で述べました。業界はすでに供給を制限する措置を取っていますが、来年はさらに収益性を高める対策が必要となる見込みです。 バスチャンCEOは、デルタ航空が今年航空券価格を約20%引き上げても、乗客の抵抗は小さいと語り、燃料費が最終的に下がっても高値は維持できるとの自信を示しました。 デルタ航空は調整後年間一株利益見通しを7月予測の6.50〜7.50ドルから、5.10〜5.60ドルに下方修正。LSEGのデータによると、このレンジの中央値はアナリスト予想平均(5.46ドル)を下回っています。第3四半期1株当たり調整後利益は1.72ドルで、アナリスト予想を4セント下回りました。 デルタ株価は午後の取引で1.7%下落し、ユナイテッド航空(UAL.O)は1.4%下落。アメリカン航空(AAL.O)とサウスウエスト航空(LUV.N)も約1%下落しました。 デルタ航空はフィラデルフィア郊外の製油所(リンク)を保有することで燃料費高騰の影響を一部緩和しており、今年その製油所は7億ドル以上の利益をもたらす見込みです。それでも同社は、第4四半期の燃料費が第3四半期の1ガロン当たり3.61ドルから4.25ドルに上昇すると見込んでいます。 第4四半期の調整後1株利益は1.15〜1.65ドルを見込んでおり、中央値1.40ドルはアナリスト平均予想1.39ドルとほぼ一致します。 運賃の上昇 政府のデータによれば、2026年前8か月間の米航空会社の燃料支出は429億ドルに達し、消費量はわずかに減少したものの、前年同期比で132億ドル増加しました。米労働統計局によると、強い需要と限られた座席増が4〜8月に米航空会社の平均運賃を前年同期比約25%上昇させました。 Melius Researchのアナリストは、燃料費の急騰にもかかわらず、デルタ航空の値上げ能力が下半期の利益をほぼ横ばいに保つのに役立っていると指摘しています。しかし、同社の利益率は長年なかなか改善していないと警告します。 「2027年に航空運賃が維持もしくは引き上げられるかが、利益率向上のカギです」とレポートに記しています。業界の供給増加が第4四半期に加速する見込みで、この課題はさらに深刻化する可能性があります。 ドイツ銀行のアナリストは、第4四半期には業界が収益対策で取り戻せる燃料費割合が減少し、2027年初頭まで完全な回収はできないと予想しています。 バスチャンCEOは、業界全体のリターンが低迷していることも供給増制限の理由だと述べました。燃料価格の見通しがはっきりするまで、デルタ航空は2027年の供給計画について慎重な姿勢をとる予定であり、国内線よりも国際線の供給拡大が大きくなる可能性が高いと付け加えました。 現時点で、デルタ航空は高額キャビンや法人旅行が引き続き好調で、エコノミークラスの業績も徐々に改善しています。第4四半期の航空券予約率がすでに60%を超えており、供給増が限定的にもかかわらず、前年比約20%の収益増加を見込んでいます。 経営陣は、2027年第一四半期の予約状況も有望であると述べています。 (非英語話者向けに、ロイターは本報道を複数の言語に自動翻訳していますが、自動翻訳には誤りや専門的な文脈を含まない可能性があり、ロイターはその正確性を保証するものではありません。自動翻訳利用による損失についてロイターは責任を負いません。)
来週、ウォール街の大手銀行は決算を発表:株式取引収入は190億ドル近くに達する見込み、「誰もが勝者」という時代は過去になるかもしれない
ブルームバーグがまとめたアナリスト予想によると、米国の五大銀行の第3四半期株式取引収入は合計で190億ドル近くになる見通しですが、固定収益取引収入は年内の最低水準に落ち込み、M&A(合併・買収)活動も冷え込んでいます。同時に、AIによって駆動されるキャッシュ最適化ツールが預金流出を引き起こす可能性があり、銀行株に対する市場の懸念が高まっています。アナリストは、各銀行の収益パフォーマンスがさらなる分化を示す可能性があるものの、AIによる影響への懸念はすでに過度になっていると見ています。
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
暗号資産価格
もっと見る


