
SpaceXが間もなく株式公開目論見書を発表、注目の5つのポイント

SpaceXは間もなく目論見書を公開する予定であり、この書類は目を見張るような成長ストーリーと衝撃的な損失数値の両方を同時に提示し、同社史上最大規模かつ最も野心的なIPOへの幕開けとなる。
今回のIPOによる資金調達規模は最大で750億ドルに達すると見込まれており、これまでで最大規模のテクノロジー企業の上場になる可能性がある。
目論見書で開示される情報により、投資家たちは初めてSpaceX傘下の一見バラバラに見える複数の事業ライン──ロケット打ち上げ、衛星インターネット、ソーシャルメディア、AIモデル、データセンター、防衛契約、火星探査──を体系的に検証することができる。
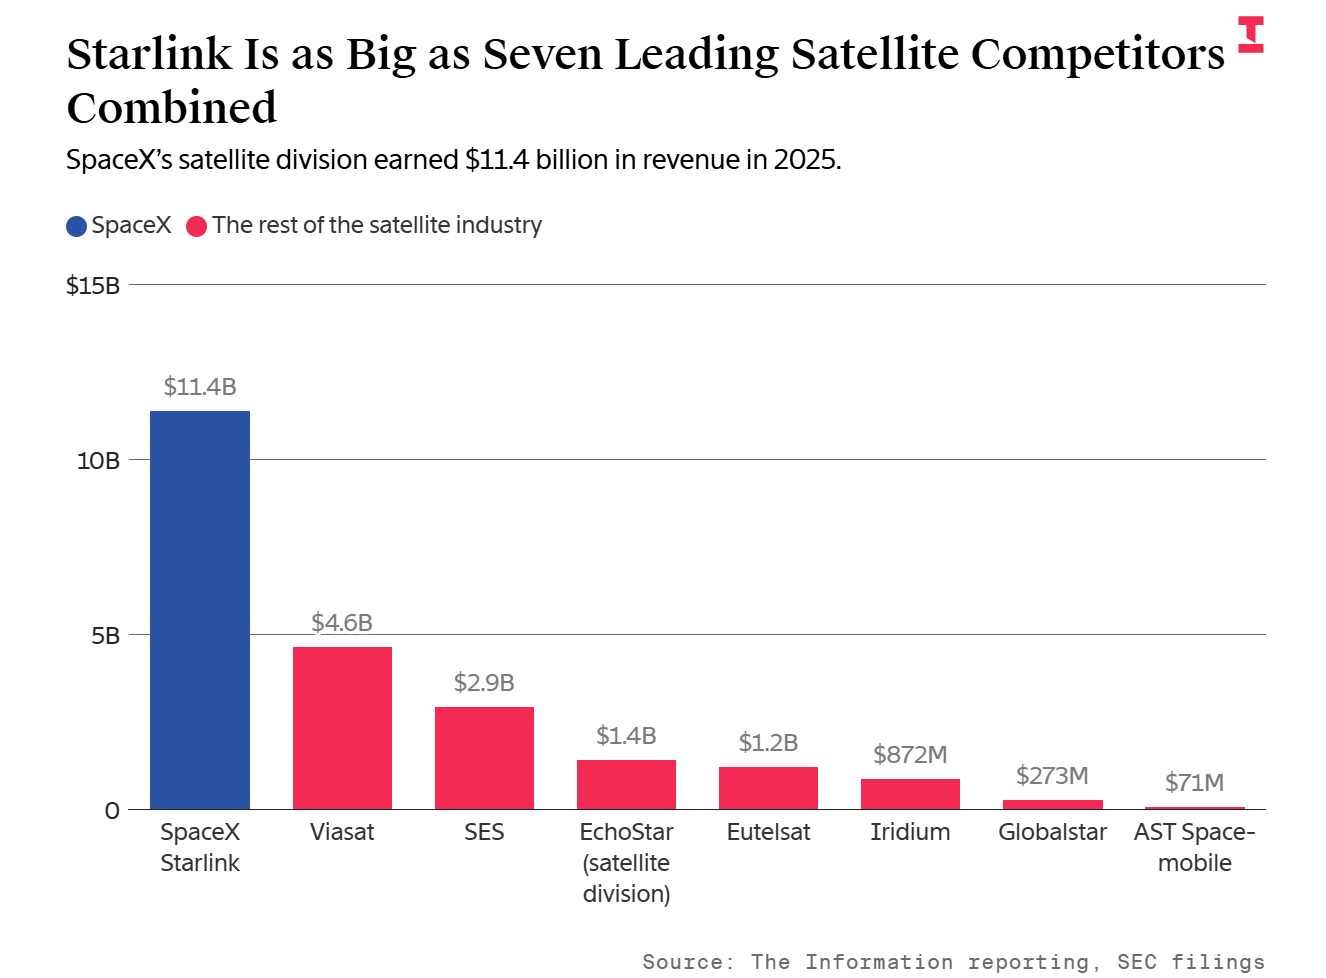
目論見書によると、SpaceXの過去累計損失は370億ドルに達しており、この数字は上場後に過去最大の損失規模となった10大テクノロジー企業の合計を上回っている。一方で、同社の衛星インターネット事業Starlinkは昨年114億ドルの収益を上げ、単体で世界の主要7大衛星通信オペレーターの合計収益に匹敵している。
ポイント1:過去累計損失が衝撃的──10大大手テック企業の合計を上回る
SpaceXの損失規模はテクノロジーIPOの歴史の中でも前例がないレベルである。昨年末時点でのバランスシートでは、累計損失が370億ドルに達し、この数字はDidi ChuxingやUber、Airbnb、Rivianなどの著名企業の上場時累計損失の合計だけでなく、さらにその次に続く損失規模が最大の10社のテクノロジー企業の総和をも上回っている。
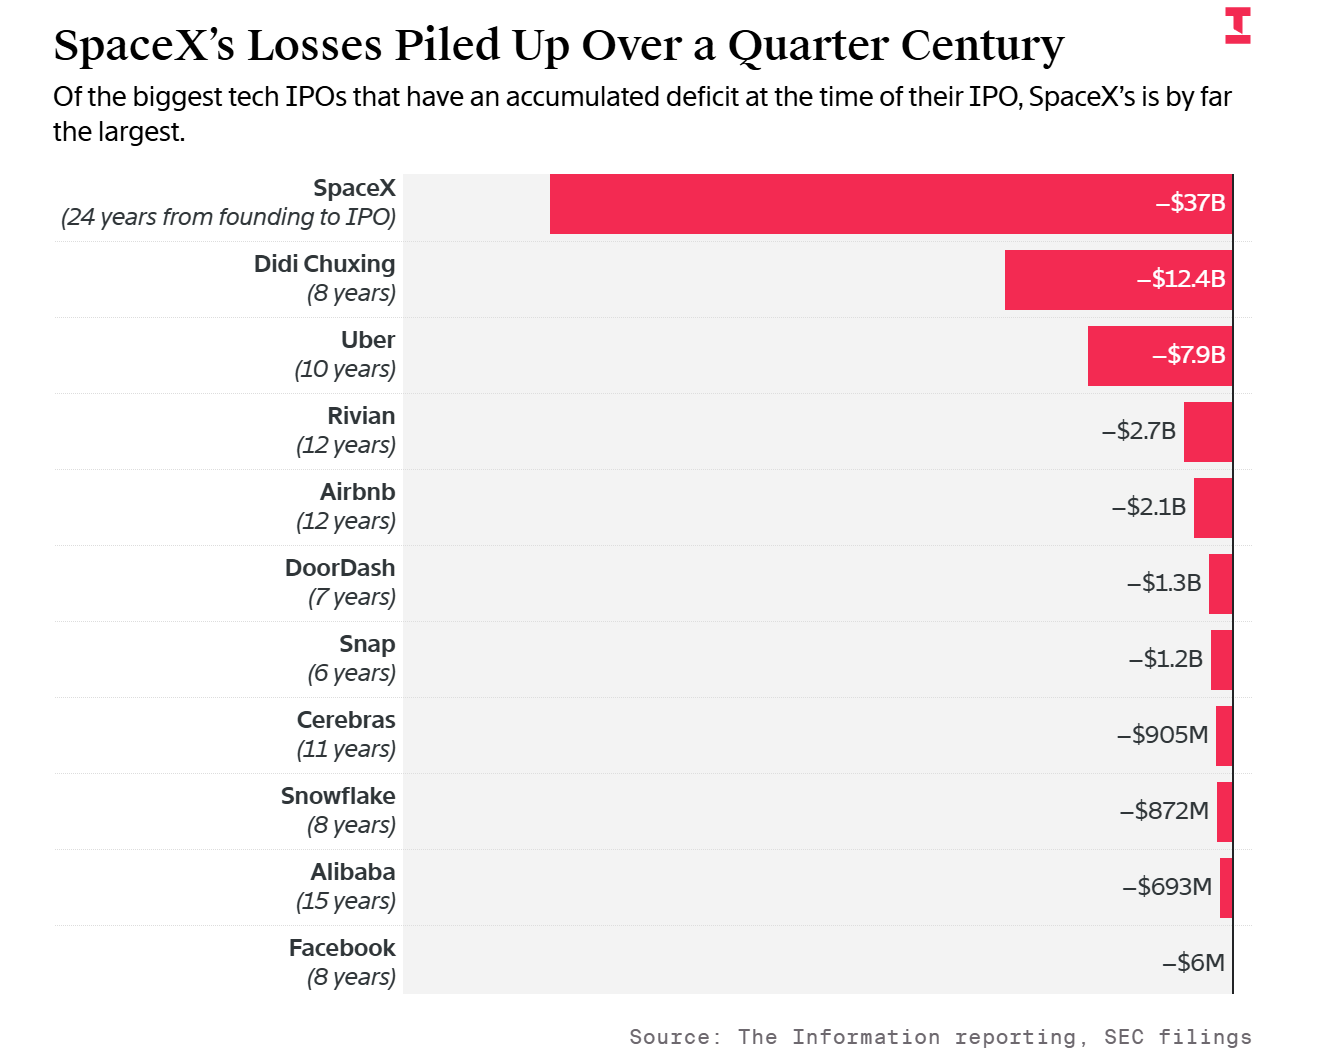
これほど大規模な損失は、SpaceXが24年にわたり主導的なロケット打ち上げ能力を構築するために必要とされた巨額の資本投資や、長年にわたって従業員に与えた大規模な株式報酬を反映している。今年の初めに完了したxAIの買収も同様にこの負担を強めており、xAIは昨年大きな損失を計上している。
ポイント2:調整後の利益と実際の損失には大きなギャップ
主な費用項目を除外すると、SpaceXの昨年の財務実績は際立って良好だった:調整後EBITDA(利払い・税引き・償却前利益)は66億ドルに達している。しかし、一般会計基準(GAAP)によれば、同社の昨年の純損失は49億ドルであった。
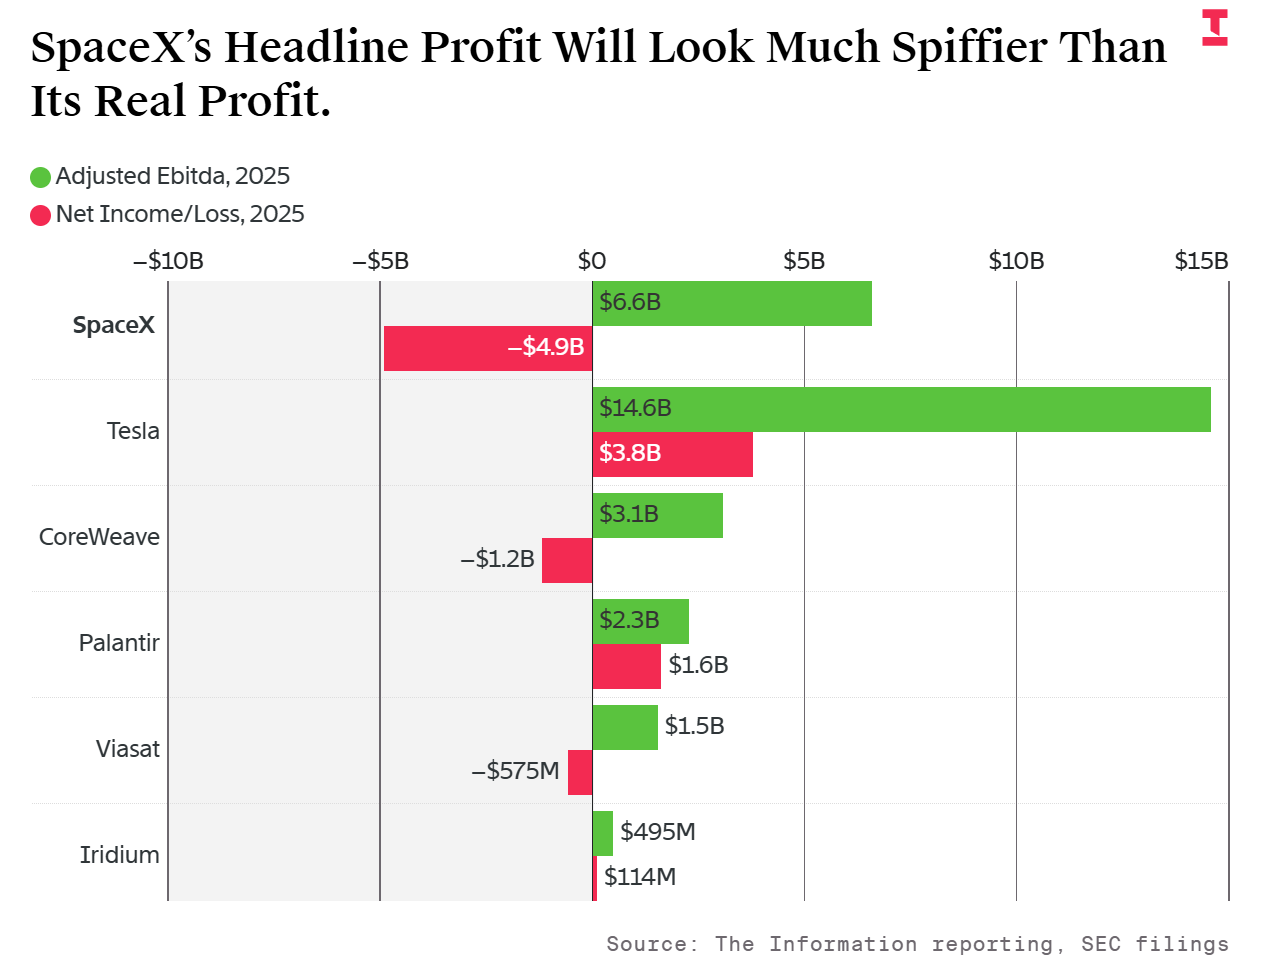
二者の差は特に顕著である。SpaceXの調整項目で除外された費用の総額は、調整後EBITDAの1.7倍にものぼる。この比率は他の資本集約型企業、例えばAIデータセンター運営企業CoreWeaveや衛星インターネットプロバイダーのViasat、そしてElon Musk傘下の上場企業Teslaをも上回る。
このギャップの要因はSpaceX特有のコスト構造──高い資本支出、大規模な株式報酬に加え、負債圧力が重なり、調整項目で除外された費用の総額を押し上げている──にある。企業が投資家に非標準の利益指標を提示するのは通常のやり方だが、SpaceXの調整幅の大きさは類似企業の中でも極めて異例である。
ポイント3:Starlink単独で7社分、衛星インターネット市場で独占的地位
StarlinkはSpaceXで最も価値のあるコア資産である。この衛星インターネット事業はわずか5年で市場をリードする地位へと成長した。
昨年、Starlinkの収益は114億ドルとなり、最大の競合Viasatの2倍以上で、さらにSES、Viasat、AST SpaceMobile、Globalstar、Iridium、Eutelsat、EchoStar衛星部門の7社の合計収益に相当する。この数値は、世界の衛星通信市場におけるStarlinkの圧倒的な優位性を明確に示している。
ポイント4:ロケット打ち上げの商業化が遅く、生産能力はAI向けへ
SpaceX傘下のSpace事業部門(主に外部顧客向けのロケット打ち上げサービス)は、昨年は成長が大きく鈍化し、収益は8%増の41億ドルにとどまり、主に米国国防総省とNASAからの契約に依存している。
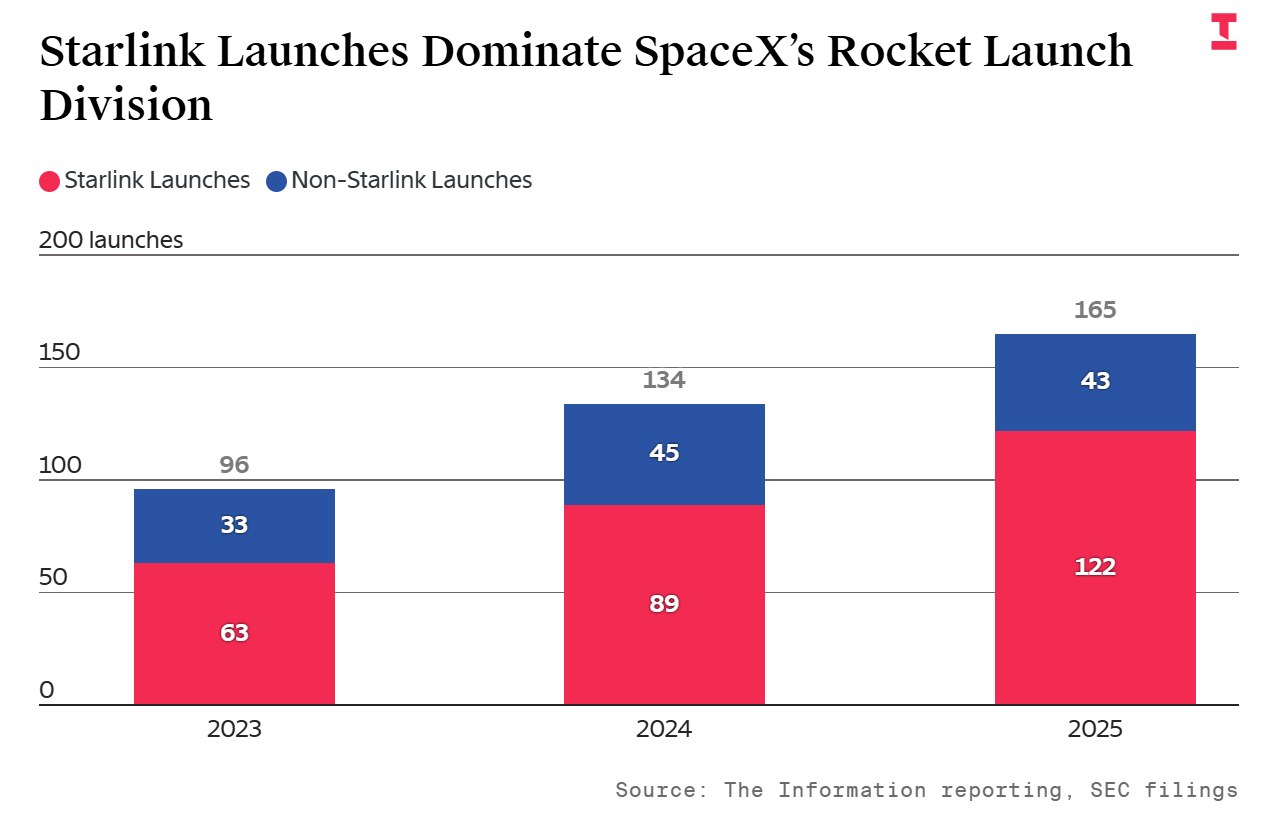
成長が鈍い根本的な理由は、SpaceXが昨年実施したFalcon 9の打ち上げ165回のうち、外部商業顧客向けはわずか43回で、全体の4分の3近くはStarlinkが自社利用に割り当てているため、しかもこの比率は例年より増加している。目論見書草案は「顧客向け打ち上げ回数および単価は2024年から2025年にかけてほぼ横ばい」と明言している。
さらに注目すべきは、目論見書草案によれば、SpaceXは将来、元々Starlink向けだった大量の打ち上げ運力をAI事業向けに転換し、サーバー等の演算資源を軌道上に送る戦略へ移行する予定であるという点だ。この戦略の転換により、外部の商業打ち上げの利用可能な能力がさらに圧迫される恐れがある。
ポイント5:AI部門の成長は鈍く、OpenAIやAnthropicには太刀打ちできず
SpaceXのAI部門は、ソーシャルメディアプラットフォームXおよび傘下のGrokチャットボットを持つxAIを統合している。しかし、データを見る限り、この部門の成長は目立っていない。
昨年のxAIの収益増加はわずか23%で、競合とは大きな差がある:The Informationの報道によれば、Anthropicは同時期に1000%以上、OpenAIはほぼ300%の収益増加となっている。
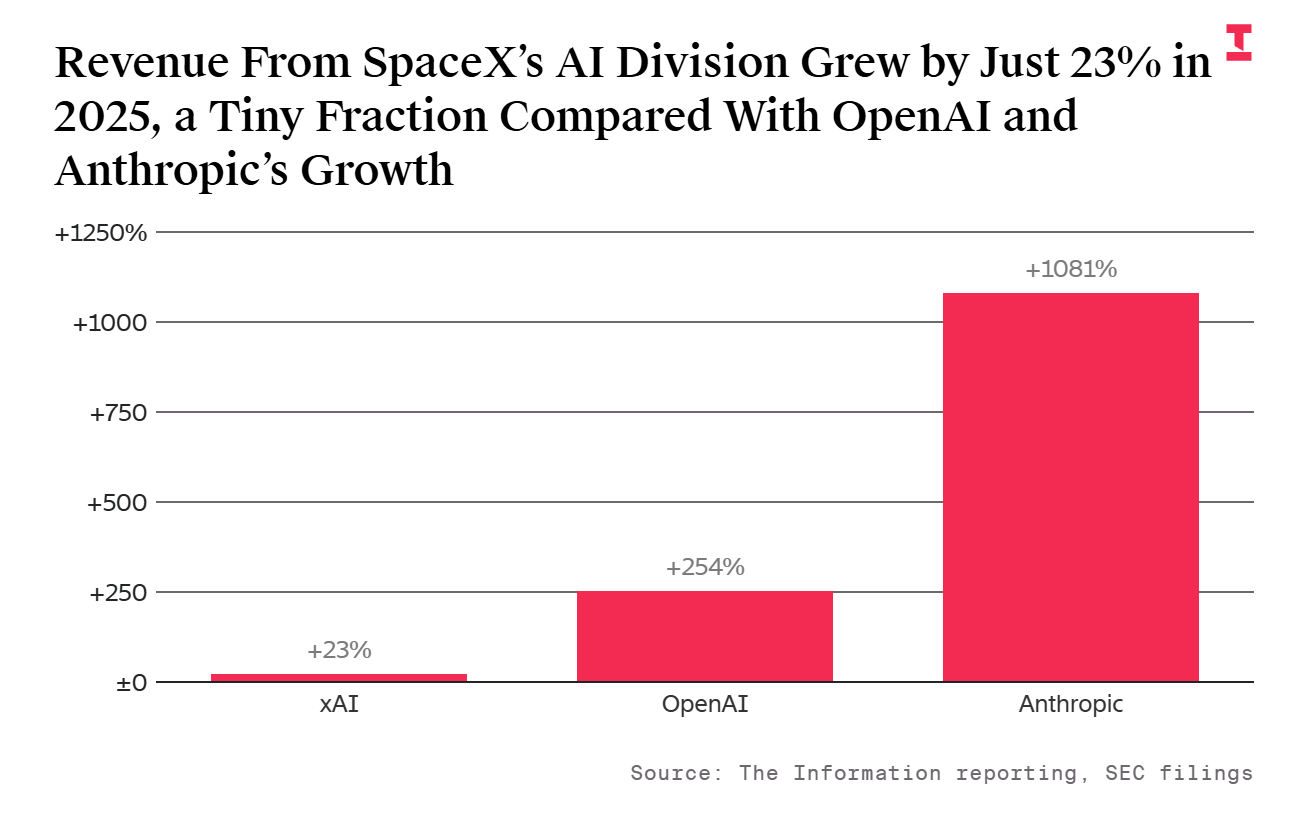
さらに注目すべきは、AI部門の収益は現時点では主にソーシャルメディアプラットフォームXからのものであり、AI事業自体からのものではなく、その具体的な比率も明らかになっていない。会社はこの部門の成長要因を「サブスクリプション収入の増加、および広告とプラットフォームサービス収入の向上」と説明しており、AIのマネタイズ力には依然として課題が残っていることが浮き彫りになっている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
更新版 4-デルタ航空が警告、燃料価格の高騰で利益圧迫、航空便供給がさらに縮小へ
デルタ航空は、燃料費の増加が600億ドルに達すると予想されるため、年間利益見通しを下方修正しました。CEOは、今年の航空運賃が約20%上昇したが、乗客の反発は限定的であると述べています。アナリストは、2027年に高水準の航空運賃を維持できるかが、利益率向上のカギだと警告しています。記事では決算電話会議での発言やアナリストのコメントも取り上げられています。 シカゴ(ロイター)10月9日 - デルタ航空(DAL.N)は金曜日、燃料費の高騰を受けて、旅行需要が強く航空券価格が上昇しているにもかかわらず、2026年の利益予測をほぼ4分の1引き下げると発表しました。これにより、航空業界は収益性を確保するために来年さらに便数の増加を制限する必要がある可能性があります。この警告は、米国の航空会社が直面する課題の深刻さを浮き彫りにしています。強い需要と限られた座席数の増加が、より高い燃料費を相殺するために大幅な航空券値上げに寄与していますが、需要を取り込もうと過度に便数を増やせば、乗客の争奪戦が激化し、高い航空券価格と利益の維持が難しくなります。 アトランタ本社の同社は、年間の燃料支出が昨年比約60億ドル増加し、7月時点の予想より20億ドル高くなると見込んでいます。イラン戦争(リンク)の影響で世界の航空燃料価格が急騰したためです。 世界の航空会社は長期的な燃料ショックへの備えを進めています。Ryanairグループ(RYA.I)のオレアリーCEOは木曜日、高水準の航空燃料価格がさらに12〜18か月続く可能性が高い(リンク)と述べ、航空会社への価格転嫁・コスト管理圧力を強めています。 「高コスト環境下では、成長だけでは問題を解決できません」とデルタCEOのバスチャン(Ed Bastian)は決算会見で述べました。業界はすでに供給を制限する措置を取っていますが、来年はさらに収益性を高める対策が必要となる見込みです。 バスチャンCEOは、デルタ航空が今年航空券価格を約20%引き上げても、乗客の抵抗は小さいと語り、燃料費が最終的に下がっても高値は維持できるとの自信を示しました。 デルタ航空は調整後年間一株利益見通しを7月予測の6.50〜7.50ドルから、5.10〜5.60ドルに下方修正。LSEGのデータによると、このレンジの中央値はアナリスト予想平均(5.46ドル)を下回っています。第3四半期1株当たり調整後利益は1.72ドルで、アナリスト予想を4セント下回りました。 デルタ株価は午後の取引で1.7%下落し、ユナイテッド航空(UAL.O)は1.4%下落。アメリカン航空(AAL.O)とサウスウエスト航空(LUV.N)も約1%下落しました。 デルタ航空はフィラデルフィア郊外の製油所(リンク)を保有することで燃料費高騰の影響を一部緩和しており、今年その製油所は7億ドル以上の利益をもたらす見込みです。それでも同社は、第4四半期の燃料費が第3四半期の1ガロン当たり3.61ドルから4.25ドルに上昇すると見込んでいます。 第4四半期の調整後1株利益は1.15〜1.65ドルを見込んでおり、中央値1.40ドルはアナリスト平均予想1.39ドルとほぼ一致します。 運賃の上昇 政府のデータによれば、2026年前8か月間の米航空会社の燃料支出は429億ドルに達し、消費量はわずかに減少したものの、前年同期比で132億ドル増加しました。米労働統計局によると、強い需要と限られた座席増が4〜8月に米航空会社の平均運賃を前年同期比約25%上昇させました。 Melius Researchのアナリストは、燃料費の急騰にもかかわらず、デルタ航空の値上げ能力が下半期の利益をほぼ横ばいに保つのに役立っていると指摘しています。しかし、同社の利益率は長年なかなか改善していないと警告します。 「2027年に航空運賃が維持もしくは引き上げられるかが、利益率向上のカギです」とレポートに記しています。業界の供給増加が第4四半期に加速する見込みで、この課題はさらに深刻化する可能性があります。 ドイツ銀行のアナリストは、第4四半期には業界が収益対策で取り戻せる燃料費割合が減少し、2027年初頭まで完全な回収はできないと予想しています。 バスチャンCEOは、業界全体のリターンが低迷していることも供給増制限の理由だと述べました。燃料価格の見通しがはっきりするまで、デルタ航空は2027年の供給計画について慎重な姿勢をとる予定であり、国内線よりも国際線の供給拡大が大きくなる可能性が高いと付け加えました。 現時点で、デルタ航空は高額キャビンや法人旅行が引き続き好調で、エコノミークラスの業績も徐々に改善しています。第4四半期の航空券予約率がすでに60%を超えており、供給増が限定的にもかかわらず、前年比約20%の収益増加を見込んでいます。 経営陣は、2027年第一四半期の予約状況も有望であると述べています。 (非英語話者向けに、ロイターは本報道を複数の言語に自動翻訳していますが、自動翻訳には誤りや専門的な文脈を含まない可能性があり、ロイターはその正確性を保証するものではありません。自動翻訳利用による損失についてロイターは責任を負いません。)
来週、ウォール街の大手銀行は決算を発表:株式取引収入は190億ドル近くに達する見込み、「誰もが勝者」という時代は過去になるかもしれない
ブルームバーグがまとめたアナリスト予想によると、米国の五大銀行の第3四半期株式取引収入は合計で190億ドル近くになる見通しですが、固定収益取引収入は年内の最低水準に落ち込み、M&A(合併・買収)活動も冷え込んでいます。同時に、AIによって駆動されるキャッシュ最適化ツールが預金流出を引き起こす可能性があり、銀行株に対する市場の懸念が高まっています。アナリストは、各銀行の収益パフォーマンスがさらなる分化を示す可能性があるものの、AIによる影響への懸念はすでに過度になっていると見ています。
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
暗号資産価格
もっと見る


