
2026年FOMC投票メンバーのパウルソンはタカ派発言:「利上げは据え置きが望ましい、利下げにはインフレ抑制の継続的な進展が前提」

知通財経によると、2026年米連邦公開市場委員会(FOMC)の投票権を持つフィラデルフィア連邦準備銀行総裁アナ・パウルソンは、金利を据え置くことを支持し、インフレ抑制の進展が継続的に見られる場合にのみ利下げが適切になるとの見解を示した。
パウルソンは火曜日に、「現行の金融政策はやや引き締め気味であり、この引き締めがインフレ圧力の抑制に寄与する一方で、労働市場は依然として安定している」と述べた。「金利を据え置くことで、経済の動向や物価安定、労働市場が直面するリスクを評価できる。」
彼女は、失業率が「異常に安定しており」、労働市場は「ほぼバランスが取れている」と指摘した。また、中東での戦争がエネルギー価格を押し上げる前から、インフレ水準はすでに高かったとも付け加えた。「労働市場が引き続きバランスを保っていると仮定すれば、インフレが着実に進展して初めて利下げが適切になる」と述べた。
ここ数日、市場がエネルギー価格の高止まりに反応し、米連邦準備制度による利上げの可能性が高まる中、世界的に債券利回りが大幅に上昇している。パウルソンは「市場参加者は、フェデラルファンド金利が長期間据え置かれたり、将来的にさらに引き締められる可能性があることを受け入れ始めており、これは健全な兆候だ」と述べた。
パウルソンは、労働市場は安定を維持し、物価圧力も徐々に2%の目標水準まで下がっていくと見込んでいると述べたが、インフレ目標達成に対するリスクは「すでに上昇している」とも指摘した。今後の動向は戦争が石油やその他商品供給に与える混乱がどのくらい長期化するかに大きく左右されると強調した。
彼女は「中東の紛争が早期に解決され、海運や石油生産が速やかに正常化すれば、インフレおよびインフレリスクは早々に沈静化するだろう」と述べた。「しかし紛争の解決に時間がかかれば、インフレやインフレリスク、さらには労働市場のリスクも、より長期にわたり高水準で推移する可能性がある」と付け加えた。
パウルソンはまた、家庭が高騰するエネルギー価格の圧力に直面し、多くの消費者が高級ブランドからより安価なブランドへと頻繁に切り替えているほか、一部家庭は消費レベル維持のためにクレジットカードへの依存度が高まっていると指摘した。ただし、これらの圧力が存在するにもかかわらず、全体的な消費は依然として堅調であるとも述べた。「多くの家庭がインフレによる圧力を感じてはいるが、全体から見れば消費者が大幅に支出を削減している兆しはほとんどない」と語った。
パウルソンは、最近「タカ派」発言をした米連邦準備制度理事の一人である。これ以前からも多くの理事が度々「タカ派」シグナルを発してきた。カンザスシティ連邦準備銀行のシュミット総裁は先週木曜日、インフレが米経済の最大リスクであると述べた。ミネアポリス連邦準備銀行総裁のカシュカリは先週水曜日、中東戦争がすでに高水準にあるインフレをさらに押し上げており、FRBはインフレ率を2%目標に戻す必要があると発言。ボストン連邦準備銀行のコリンズ総裁もインフレ圧力がずっと緩和されない場合、FRBが再び利上げする可能性があると警告。シカゴ連邦準備銀行のグールズビー総裁も、インフレは間違った方向に進んでおり、その動きは石油関連や関税関連だけにとどまらないと指摘した。これら理事のインフレ強調は、FRBが利上げの可能性に「門戸を開いている」ことを示している。
インフレ懸念再燃 FRB利上げ観測が上昇
先週発表された最新データは、米経済が直面するインフレ圧力を裏付けている。中東戦争でガソリン価格が上昇し続け、食品や日用品のコストが急騰した影響で、米国のインフレは引き続き加速。4月の消費者物価指数(CPI)は前年同月比3.8%上昇し、2023年以来最速の伸びを記録した。一方、4月の生産者物価指数(PPI)は前月比1.4%(UTC+8)と2022年3月以来最大の月間上昇、また前年同月比6.0%で2022年12月以来最高となり、市場予想の0.5%・4.8%を大幅に上回った。
原油価格やインフレ環境の急変により、市場はFRBの政策経路予測を歴史的に反転させつつある。2月の中東戦争勃発前、オーバーナイトインデックススワップ市場では、投資家がFRBは2026年通年で約50ベーシスポイントの利下げを実施すると見込んでいた。しかし、戦争によるエネルギーショックが金利見通しを完全に転換。スワップ取引では、FRBの年末までの利上げ幅は約20ベーシスポイントと見込まれ、25ベーシスポイントの利上げの可能性は約80%。市場は2027年1月までに25ベーシスポイントの利上げを完全に織り込み、以前より予想が前倒しされた。
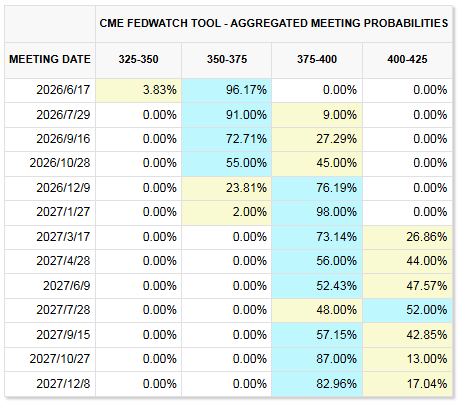
実際、FRB政策見通しの転換はすでにFRB内部の意見対立にも表れている。先月のFOMC会議では1992年以来最多となる3名が緩和傾向の声明に反対票を投じた。以前はハト派だったミラン理事も大幅にハト派姿勢を後退させ、利下げ予想を大きく下方修正。まもなく正式に着任する新FRB議長ウォシュのスタンスにも市場の注目が集まっており、着任後は極めて難しい政策判断を強いられると見込まれる。
複数のウォール街大手銀行も最近、FRBの利下げ時期予測を先送りしている。これら大手は雇用やインフレ指標が、少なくとも今年末まではFRBの金利据え置きを正当化していると見ている。例えばバンク・オブ・アメリカの米国経済調査責任者アディヤ・バウェは先週のレポートで「データは今年の利下げを全く支持しない。コアインフレ率は高止まりし、上昇傾向にある。4月雇用統計の強さが決定打、特に最近のFRB理事たちのタカ派発言を踏まえると尚更だ」と記した。バウェ氏と同僚は現在、FRBが次に利下げを行うのは2027年7月になると予測しており、以前の今年9月から大きく変更した。
現時点のコンセンサスとしてFRBは「守りの姿勢」に入ったとされる。インフレ率が2%回帰へ明確な道筋が見えるまでは、政策金利を3.50%-3.75%、もしくはそれ以上で据え置く方針になっている。4月の政策決定後の声明では、FRB内部の「インフレ対応」vs「成長維持」の対立がここ数年で最も厳しいレベルに達したことが示された。6月の政策会合は新議長の政策スタイルを見極める重要イベントとなるが、根強いインフレと地政学リスクのもと、短期的には政策は様子見維持が濃厚だ。
FRBの4月会合議事録は東八区5月21日(木)午前2時に公表予定。インフレ圧力が強まる中、利下げより利上げの可能性が高まってきており、この議事録が大きく注目される。市場参加者は、エネルギー価格高騰下でFRBの利下げやさらなる利上げの可能性のヒントを見出そうとしている。
先見の明か、過剰反応か?
債券市場、ウォシュ議長就任を前に「利上げ織り込み」
米上院は先週水曜日、ケビン・ウォシュ氏のFRB議長指名を承認し、彼がFRBを率いる道が開かれた。ウォシュ氏は以前FRBに「メカニズム改革」を実施する考えを示し、財務省やトランプ政権との非金融政策連携の強化や、FRBのバランスシート縮小を推進し、これにより利下げ余地を創出できると主張している。
しかし、ウォシュ氏が初めて金融政策会合を主催するより前に、債券市場がすでに「利上げサイン」を発出した。インフレ圧力が短期的な利下げ期待を打ち砕く中、最近米国債利回りが急上昇している。現在、10年米国債利回りは4.665%(UTC+8)、30年米国債利回りは5.180%(UTC+8)。政策金利に敏感な2年米国債利回りも4.108%(UTC+8)で、FRBの基準金利レンジ上限を上回る。通常は2年米国債利回りが連邦ファンド金利目標レンジを長期間上回ることはなく、この異常な水準は、ウォシュが初会議(6月16〜17日(UTC+8))を主催する前に市場が先行して利上げを実施したことを意味する。
債券市場のこの再評価は、ウォシュが本来有していた柔軟な政策空間を奪っている。Wisdom債券担当のヴィンセント・アンは、ウォシュは就任初日に利下げの選択肢を持ちたかったはずだが、債券市場がそれを排除してしまったと述べる。アンはこれを「現代版のボンドヴィジランテ」の典型的な動きと位置付け、「債券市場は一度の利回り急騰でFRBの信頼性を壊すのではなく、利回り曲線全体を政策区間上に押し上げることで、徐々にFRBの選択肢を狭めていく」と分析した。
ウォール街のベテランで投資リサーチのYardeni Research創業者エド・ヤーデニは月曜日、「新議長ウォシュは本来、FRBに金利を下げるために送り込まれたが、かえって利上げで信頼を獲得する必要が出るかもしれない」と警告した。
この「ボンドヴィジランテ」なる言葉の提唱者は、新議長がインフレ圧力を重視する姿勢を明確に示さなければさらなる市場混乱が起き、国債利回りがさらに急騰すると指摘した。
ヤーデニは月曜日の論説で「ウォシュが6月のFOMC会議を主催するが、実際に金融政策の舵を取るのは誰なのか。我々の見解では、それはボンドヴィジランテだ」と述べ、「債券市場は彼がインフレに甘く、基準金利を引き上げないのではと懸念している。いずれ彼も引き締め派に転じるしかなく、積極的なマーケット勢が彼の姿勢転換を促すだろう。FOMC同僚もそうだ」と指摘した。
ヤーデニはまた、FRBの利上げは想定より早く実施されると見ている。6月会合では金利を据え置き、7月に25ベーシスポイント引き上げが「大いにあり得る」と予想。さらに、ウォシュ体制のFRBが6月に引き締めに舵を切る最初のステップとして、声明発表後に金融緩和を示す「フォワードガイダンス」文言の削除に踏み切る可能性もあると述べた。
ヤーデニは「FRBは債券市場の動きに歩調を合わせることで、借入コストの管理権喪失や債券投資家の不安を和らげることができる。今の彼らは恐らく中立姿勢維持より、金融引き締め政策を期待している。意外な利上げ決定は彼らをむしろ満足させるかもしれない」と語った。
ヤーデニは、ウォシュFRBが早期の引き締め政策を取れば債券市場の不安を和らげ、利回り抑制やFRB政策の後続柔軟性確保にも寄与すると指摘。「ウォシュがタカ派姿勢を取ることで、ホワイトハウスの願いである実質借入コストの引き下げがかなう余地ができる」「住宅ローン金利が低下し、企業の資金調達の負担も軽減、トランプ政権は長期債利回り低下を経済的勝利と位置付けるだろう」と補足した。
単なる思惑・過剰反応か?
米債市場がFRB利上げを先取りしている中、最新の調査によれば、大多数のエコノミストは年内FRB利下げはないと予想し、債券市場の利上げ想定は単なる過剰反応だと考えている。
昨年12月以降、フェデラルファンド金利は3.50%〜3.75%帯で据え置かれてきた。現在、年内この金利が引き下げられると予想するエコノミストは半数未満となっており、前月に3分の2超が年内に1回以上の利下げを予想していたのと大きく違っている。
とはいえ、エコノミストの金利見通しは全体的にまだ穏やかで、中東危機勃発以来2カ月半でエネルギー価格上昇がもたらしたインフレは一時的なもので、他の商品価格への広範な波及は起きにくいとの見方が強い。
この5月14日〜19日(UTC+8)の調査で、調査対象101人中約85%(83人)が、基準金利は第3四半期にかけて3.50〜3.75%で維持されると予想。前月は約半数だったが、3月は約70%がその時点までに1回以上の利下げを予想していた。
年末の金利水準についてはまだ明確なコンセンサスはないが、101人中49人、すなわち約半数が年内金利変更なしと見込んでおり、この割合は以前の約3分の1から増加した。約3分の1は年内に1回の利下げを予想しており、多くは12月と見込む。4人のエコノミストは年内に1回以上の利上げを予想している。
最近の米国債利回り急上昇については、多くのストラテジストが「過剰反応」と明言し、特に長期金利先物の取引量の少なさが疑問視されている。
FHNフィナンシャルのマクロストラテジスト、ウィル・コンペノールは長期先物は流動性が極めて低いと指摘し、2026年5月ものと2027年1月ものを比べると、前者の今月の出来高は後者の3倍で、さらに長期では1,000回程度だけの場合もあると述べた。「これは信頼性の低いシグナルで、市場は単に将来の利上げリスクへのヘッジをしているだけかもしれない」と述べた。
BCA Research米国債ストラテジスト責任者ライアン・スウィフトも、金融市場は実体経済データよりもるかに早く情報を織り込む傾向があり、時に正しいシグナルを先取りするものの「多くの場合は単なる過剰反応だ」とコメントしている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
更新版 4-デルタ航空が警告、燃料価格の高騰で利益圧迫、航空便供給がさらに縮小へ
デルタ航空は、燃料費の増加が600億ドルに達すると予想されるため、年間利益見通しを下方修正しました。CEOは、今年の航空運賃が約20%上昇したが、乗客の反発は限定的であると述べています。アナリストは、2027年に高水準の航空運賃を維持できるかが、利益率向上のカギだと警告しています。記事では決算電話会議での発言やアナリストのコメントも取り上げられています。 シカゴ(ロイター)10月9日 - デルタ航空(DAL.N)は金曜日、燃料費の高騰を受けて、旅行需要が強く航空券価格が上昇しているにもかかわらず、2026年の利益予測をほぼ4分の1引き下げると発表しました。これにより、航空業界は収益性を確保するために来年さらに便数の増加を制限する必要がある可能性があります。この警告は、米国の航空会社が直面する課題の深刻さを浮き彫りにしています。強い需要と限られた座席数の増加が、より高い燃料費を相殺するために大幅な航空券値上げに寄与していますが、需要を取り込もうと過度に便数を増やせば、乗客の争奪戦が激化し、高い航空券価格と利益の維持が難しくなります。 アトランタ本社の同社は、年間の燃料支出が昨年比約60億ドル増加し、7月時点の予想より20億ドル高くなると見込んでいます。イラン戦争(リンク)の影響で世界の航空燃料価格が急騰したためです。 世界の航空会社は長期的な燃料ショックへの備えを進めています。Ryanairグループ(RYA.I)のオレアリーCEOは木曜日、高水準の航空燃料価格がさらに12〜18か月続く可能性が高い(リンク)と述べ、航空会社への価格転嫁・コスト管理圧力を強めています。 「高コスト環境下では、成長だけでは問題を解決できません」とデルタCEOのバスチャン(Ed Bastian)は決算会見で述べました。業界はすでに供給を制限する措置を取っていますが、来年はさらに収益性を高める対策が必要となる見込みです。 バスチャンCEOは、デルタ航空が今年航空券価格を約20%引き上げても、乗客の抵抗は小さいと語り、燃料費が最終的に下がっても高値は維持できるとの自信を示しました。 デルタ航空は調整後年間一株利益見通しを7月予測の6.50〜7.50ドルから、5.10〜5.60ドルに下方修正。LSEGのデータによると、このレンジの中央値はアナリスト予想平均(5.46ドル)を下回っています。第3四半期1株当たり調整後利益は1.72ドルで、アナリスト予想を4セント下回りました。 デルタ株価は午後の取引で1.7%下落し、ユナイテッド航空(UAL.O)は1.4%下落。アメリカン航空(AAL.O)とサウスウエスト航空(LUV.N)も約1%下落しました。 デルタ航空はフィラデルフィア郊外の製油所(リンク)を保有することで燃料費高騰の影響を一部緩和しており、今年その製油所は7億ドル以上の利益をもたらす見込みです。それでも同社は、第4四半期の燃料費が第3四半期の1ガロン当たり3.61ドルから4.25ドルに上昇すると見込んでいます。 第4四半期の調整後1株利益は1.15〜1.65ドルを見込んでおり、中央値1.40ドルはアナリスト平均予想1.39ドルとほぼ一致します。 運賃の上昇 政府のデータによれば、2026年前8か月間の米航空会社の燃料支出は429億ドルに達し、消費量はわずかに減少したものの、前年同期比で132億ドル増加しました。米労働統計局によると、強い需要と限られた座席増が4〜8月に米航空会社の平均運賃を前年同期比約25%上昇させました。 Melius Researchのアナリストは、燃料費の急騰にもかかわらず、デルタ航空の値上げ能力が下半期の利益をほぼ横ばいに保つのに役立っていると指摘しています。しかし、同社の利益率は長年なかなか改善していないと警告します。 「2027年に航空運賃が維持もしくは引き上げられるかが、利益率向上のカギです」とレポートに記しています。業界の供給増加が第4四半期に加速する見込みで、この課題はさらに深刻化する可能性があります。 ドイツ銀行のアナリストは、第4四半期には業界が収益対策で取り戻せる燃料費割合が減少し、2027年初頭まで完全な回収はできないと予想しています。 バスチャンCEOは、業界全体のリターンが低迷していることも供給増制限の理由だと述べました。燃料価格の見通しがはっきりするまで、デルタ航空は2027年の供給計画について慎重な姿勢をとる予定であり、国内線よりも国際線の供給拡大が大きくなる可能性が高いと付け加えました。 現時点で、デルタ航空は高額キャビンや法人旅行が引き続き好調で、エコノミークラスの業績も徐々に改善しています。第4四半期の航空券予約率がすでに60%を超えており、供給増が限定的にもかかわらず、前年比約20%の収益増加を見込んでいます。 経営陣は、2027年第一四半期の予約状況も有望であると述べています。 (非英語話者向けに、ロイターは本報道を複数の言語に自動翻訳していますが、自動翻訳には誤りや専門的な文脈を含まない可能性があり、ロイターはその正確性を保証するものではありません。自動翻訳利用による損失についてロイターは責任を負いません。)
来週、ウォール街の大手銀行は決算を発表:株式取引収入は190億ドル近くに達する見込み、「誰もが勝者」という時代は過去になるかもしれない
ブルームバーグがまとめたアナリスト予想によると、米国の五大銀行の第3四半期株式取引収入は合計で190億ドル近くになる見通しですが、固定収益取引収入は年内の最低水準に落ち込み、M&A(合併・買収)活動も冷え込んでいます。同時に、AIによって駆動されるキャッシュ最適化ツールが預金流出を引き起こす可能性があり、銀行株に対する市場の懸念が高まっています。アナリストは、各銀行の収益パフォーマンスがさらなる分化を示す可能性があるものの、AIによる影響への懸念はすでに過度になっていると見ています。
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
暗号資産価格
もっと見る


