
イラン情勢には一つの真実のシグナルしか残っていないが、ドルと米国債は二つの逆の答えを示している

ヒュイトンネット4月22日報道—— 世界の市場は「データ空白期」と「感情修復期」が交錯する段階に入ることになる。米国債利回りは金融政策の新たな変数が欠如しているため、4.22%-4.31%の狭いレンジでのボラティリティが続く見込みである。また、ドルインデックスはテクニカル面での回復を背景に98.55の上方レジスタンスに挑戦する可能性があるが、地政学的リスクの緩和による逆修正に警戒する必要がある。
水曜日(4月22日)、世界の金融市場は相対的に微妙なバランス期に入った。先行する地政学的揺動による激しい変動の後、市場は不確実性の中で新たな価格のアンカーを模索している。米連邦準備制度理事会が4月28日‐29日のFOMC前の沈黙期間に正式に入り、また本日は重要な経済指標発表もないため、投資家の注目は金融政策の期待から、財務省の資金調達ペースや地政学的状況の変化に移っている。
現状では、
米国債利回り:狭いレンジでの需給バランス
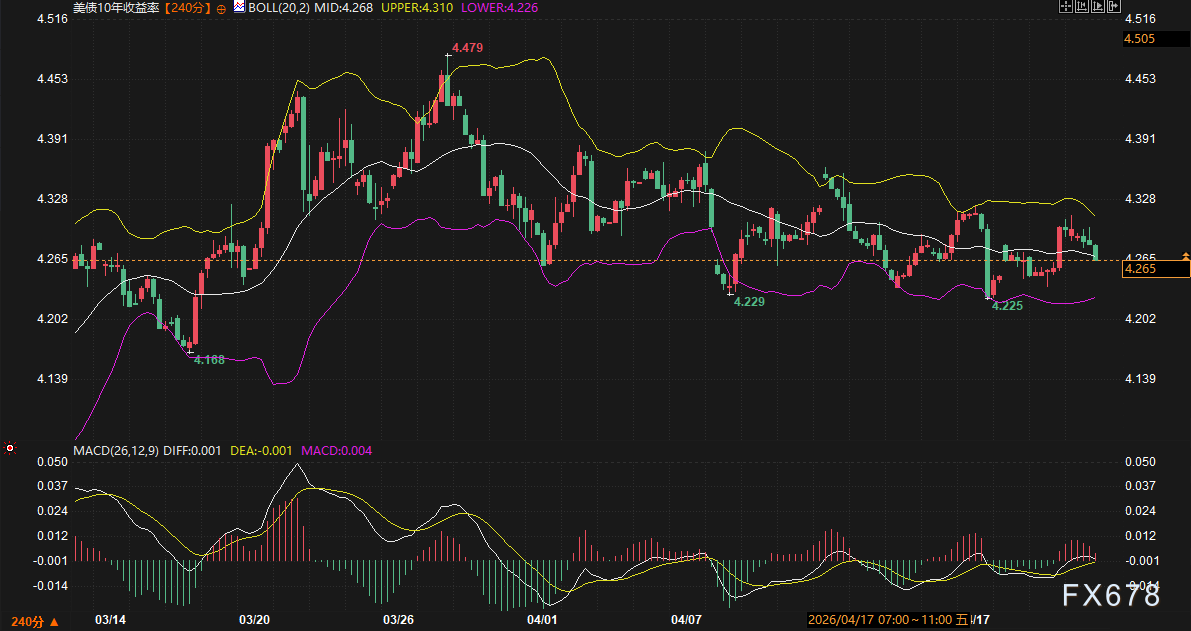
4時間足周期をみると、10年債利回りは現在4.265%付近で推移している。テクニカル的には、ボリンジャーバンドの幅が明らかに収縮傾向を見せ、中軸は4.268%となっており、市場はボラティリティ収束の最終段階にある。MACDインディケータはゼロライン付近でゴールデンクロスを形成しているものの、赤のモメンタムバーの拡張はごく僅かで、強気筋の推進力不足を反映している。
ファンダメンタル面では、本日の市場流動性は主に財務省の発行活動に左右される。本日は690億ドルの17週間短期国債発行と130億ドルの20年債の再発行が予定されている。最近の著名機関の分析を踏まえると、投資家による長期債需要の強さが利回りの効果的なブレーク可否を左右することとなる。現在の
最近のFRB幹部によるAIが物価を抑制する可能性についての討論と市場の懐疑論の対立を考慮すると、利回りが直近高値4.479%を突破するファンダメンタルズは見当たらない。今後2‐3営業日で、米国債利回りは4.26%から4.30%のレンジ内ボックス相場にとどまり、来週のFOMCの追加指針を待つ展開となるだろう。
ドルインデックス:セリングクライマックス後のテクニカルな圧力
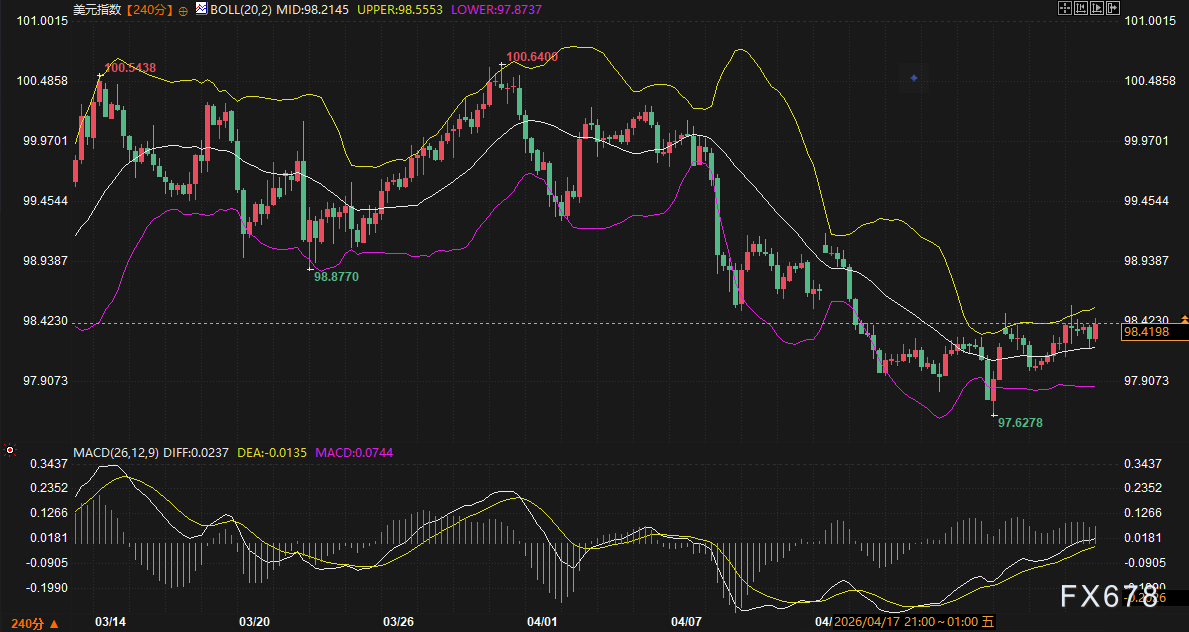
ドルインデックスは4月中旬の反落の後、強い回復力を見せており、現在98.42付近に位置している。4時間足チャートでは、K線がボリンジャーバンドの中軸(98.21)を明確に上抜け、98.55の上限を狙って上昇している。MACDの赤いモメンタムバーの拡大が続いており、テクニカルな短期リバウンドの圧力は衰えていない。
しかし、ドルのさらなる上昇は地政学的プレミアムの巻き戻しにより相殺される可能性がある。関連地域の停戦合意の無期限延長を受け、原油価格の激しいボラティリティはインフレ期待に揺さぶりをかけているものの、ドルの単独リスクヘッジ資産としての絶対的魅力も削いでいる。また、「関税発言」についてもまだ実質的な進展はなく、市場の多くは様子見姿勢を崩していない。
短期的には、ドルインデックスの
現物ゴールド:リスク回避の後退とコストの綱引き
現物ゴールドの直近の値動きは地政学的不確実性と密接に関係している。停戦合意により即時的な紛争勃発リスクは除去されたものの、海上封鎖の継続がゴールド価格を下支えしている。
連動資産の値動きを見ると、ドルのリバウンドがゴールドの価格形成に一定の下押し圧力を与えている一方、米国債利回りのボックス相場がゴールド保有コストの上昇ペースを鈍化させている。これらの相殺効果により、直近の金相場は典型的なボックスレンジに陥っている。テクニカル的にも、高値圏近辺で売り圧力が強く、投資家心理が「戻り売り」へとシフトしている点が目立つ。
今後2‐3日間、ゴールドの動きは地政学的状況に新たな緊張が生まれるかどうかに大きく依存する。データ刺激が欠如する中で、金価格の
今後の展望
総合的に分析すると、今後2‐3営業日、世界市場は「データ空白期」と「感情修復期」が交錯するフェーズに入る。米国債利回りは金融政策の新たな変数がないため4.22%-4.31%のレンジで推移し、ドルインデックスはテクニカルな回復を背景に98.55のレジスタンス突破の可能性もあるが、地政学的リスク緩和の反動に十分な注意が必要だ。
ゴールド現物に関しては、短期的材料の消化一巡後の利益確定圧力が無視できない。FRB会合前には、投資家はキャッシュポジションの保持やレンジトレードを選好する傾向があり、大口な一方向ポジション構築は控える姿勢がみられる。投資家は地政学的状況の小さな変化や米国債入札倍率など、現状を打破するきっかけとなる要素に注視すべきだ。
【よくある質問】
現時点の停戦合意は即座の戦争リスクを回避したものの、著名機関が指摘するように、「二項対立」から「長期的な管理下の緊張状態」に移ったにすぎない。封鎖は続き、潜在的な報復リスクも払拭されていない。この継続する不確実性がコモディティに「リスクプレミアムの底」をもたらし、下落時にも価格の粘り強さを維持させている。
沈黙期間は、市場がFRB要人発言という大きな起爆剤を失うことを意味する。公式発言がない場合、市場はテクニカル駆動に回帰し、財務省の債券発行計画に一層敏感になる。突発的な地政学イベントがなければ、今後2日間の市場ボラティリティは通常時より抑制されやすい。
これは長期インフレ期待に関わるテーマだ。もしAIが生産性を著しく向上させれば、理論上、製造コストを下げてインフレを抑え込む可能性がある。この理論を市場が受け入れるなら、米国債利回りの長期トップは切り下がる。しかし現在、一部の上院議員も指摘するように、市場はこの「AIボーナス」に依然として懐疑的であり、この意見の相違が高水準での米債利回りのレンジ相場を生じさせ、ブレークには至っていない。
98.55は現在4時間足ボリンジャーバンドの上限であり、前回下落のリカバリーにおける重要なテクニカルポイントでもある。MACDインディケータも高値圏まで来ており、このレベルで上値を抑えられれば短期的な「ダブルトップ」形成となる。一方、ここをしっかり上抜けすれば、ドルの中期反転トレンドが確立されることを意味する。
国債発行は市場のドル資産需要を判定する「健康診断表」だ。発行利回りが市場予想を下回り、応札倍率が高ければ、リスクヘッジマネーが米国債を依然として求めていることを示し、利回りは抑制されドルもサポートされる。逆の場合は売り圧力を呼ぶ可能性がある。データブランク期間においては、これが唯一のリアルタイム取引指標となる。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ベセントが再び「債務削減」を強調、市場関係者:「ビジョンは計画ではない」
米国財務長ベセント氏は、GDPが3%以上で持続的に成長すれば、債務とGDPの比率を抑えるのに役立つと述べました。市場関係者は、財政赤字が高水準の時に経済成長だけでは根本的な矛盾を解決できないと考えています。ベセント氏の目標を達成し、赤字をGDPの3%まで減らすには、米国経済の成長率が4.5%に到達する必要があります。また、財政政策の決定権は財務省ではなく議会にあります。
共和党はAIの危険性を否定し、民主党は「ビッグテック」がトランプ政権のAI政策に影響を与えていると疑問を呈し、規制枠組みの修正過程の開示を要求した。
ある共和党の上院議員がAnthropicのCEOに書簡を送り、AIに対して「危機感をあおる」態度を取らないよう警告し、AIが人々の生活を改善し、国家安全保障を強化し、AIの脅威への対応に貢献する可能性を強調するよう促しました。一方、2人の民主党上院議員は、米財務長官などの政府高官に書簡を送り、テクノロジー大手企業が今年5月から6月にかけての政府によるAI規制枠組みの調整プロセスにロビー活動を通じて影響を与えたかどうかの説明を求め、企業と政府間のコミュニケーション記録の公開を要求しました。

フーシ派がサウジアラビアを連続攻撃、ホルムズ海峡のタンカーが再び襲撃されるも、サウジアラビアは主要な石油パイプラインの輸送能力が8割以上回復したと発表
イエメンのフーシ派は、月曜日にサウジアラビアの首都空港への攻撃を含む3度の攻撃を行ったと発表した。火曜日には、サウジ支持の武装勢力の集結地に対し数十回の攻撃を実施し、敵側に200人以上の死傷者を出した。サウジ側は2つの空港が攻撃されたと発表している。サウジのエネルギー大臣によると、今週火曜日時点でサウジの東西パイプラインの輸送量は日量580万バレルまで回復した。英国海上貿易運営事務局は火曜日、ホルムズ海峡を離れたタンカーが正体不明の飛行物体による攻撃を受けたと報告した。ShellのCEOは、中東の石油流通がイランでの戦闘前の約8割の水準まで回復したと述べた。
AIエージェントがCPU需要を爆発的に促進!みずほは2030年の市場規模を2,090億ドルと予測し、AMD(AMD.US)、インテル(INTC.US)などの目標株価を引き上げ
瑞穂は、AIエージェントの応用シーンが急速に拡大することで、サーバーCPUの需要が大幅に増加し、さらにDRAM、NANDやサーバー機器の需要を促進すると述べています。

暗号資産価格
もっと見る


