
Fidelity Digital Assetsは、2032年までにBitcoinの流動性のない供給が42%になると予測

Fidelity Digital Assetsは、8.3 million BTC、すなわちBitcoin供給量の42%が2032年までに非流動的になると予測しています。
- Fidelity Digital Assetsは、2023年までにBTC供給量の42%が非流動的になると予測しています
- 公開企業および長期保有者がこれらの保有の大部分を占める可能性が高いです
- もしこの予測が正しければ、Bitcoinの価格に大きな影響を与えるでしょう
投資大手Fidelityによると、Bitcoinはこれまで以上に希少になる可能性があります。9月16日火曜日、Fidelity Digital Assetsは今後数年間のBitcoin市場の潜在的な状況に関するレポートを発表しました。このレポートによると、約8.3 million BTC、すなわち現在のBitcoin供給量の42%が、売却を意図しない保有者の手に渡る可能性があります。
この非流動的供給の増加に最も寄与しているのは、長期保有者と公開企業です。特に、Fidelity Digital Assetsは、7年以上移動されていないBitcoinの供給量が着実に増加していることを指摘しています。この数値は現在、350,000 BTC以上となっています。
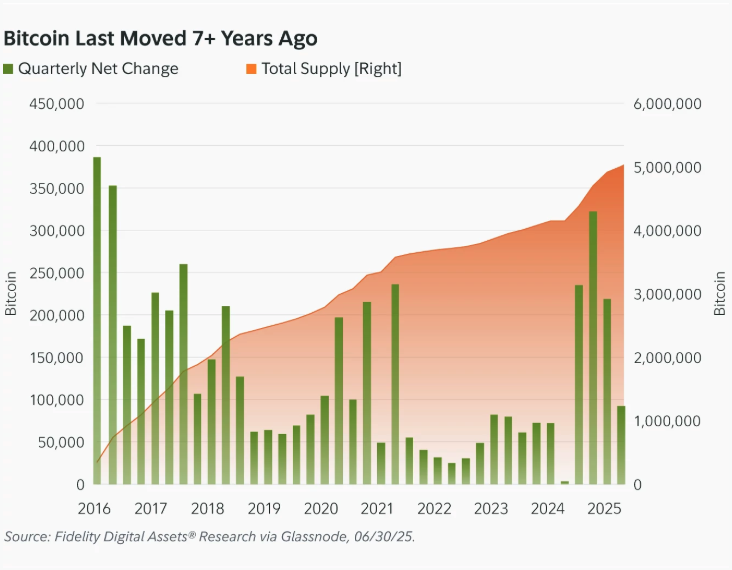 7年間減少しなかったBitcoin残高の四半期ごとの純変化および総供給量 | 出典: Fidelity Digital Assets
公開企業がますますBitcoinを買い増している
公開企業もまた、非流動的供給の重要な要因です。彼らの保有量は2024年第4四半期以降加速しており、現在は830,000 BTCを超えています。さらに、Fidelity Digital Assetsによると、これらの保有の大部分は上位30の保有者に集中しています。
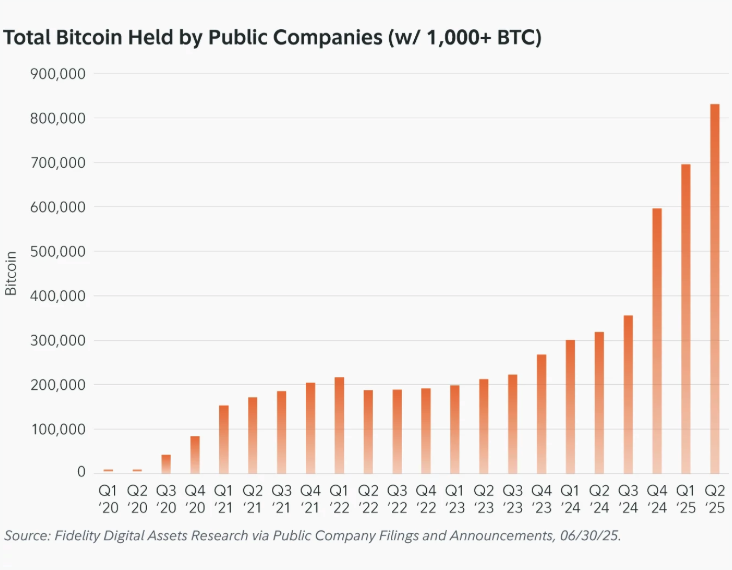 公開企業によるBTCの総保有数 | 出典: Fidelity Digital Assets
公開企業と長期保有者の両方が、Bitcoinに対する価格上昇圧力に寄与しています。さらに、彼らの合計保有額の価値は、昨年同時期と比べて2倍以上になっています。
過去10年間と同じペースで蓄積が続いた場合、Fidelity Digital Assetsは、2032年までに全Bitcoinの42%が非流動的になると予測しています。ただし、レポートはこれらの傾向が変化する可能性があると警告しています。特に、2025年7月には、10年以上保有されていた「古代Bitcoin」80,000 BTCが売却されました。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
トルコが緊急に多角的な「火消し」対策を実施:200億ドル近いファンドの清算、高管の逮捕、取引禁止
トルコの財務大臣はリスクが「一時的かつ管理可能」と述べた。規制当局は、7つの資産運用会社が管理する100以上のファンドおよび投資ポートフォリオを清算する予定で、35万人以上の投資家が関与している。38人に対して刑事告発がなされ、2年間の取引禁止処分が科された。複数の金融機関幹部が逮捕、拘束、または出国禁止となった。中央銀行はリポファイナンスの規模を拡大し、銀行の資本要件を緩和、銀行間マネーマーケットの借入限度額をこれまでの10倍に引き上げた。トルコの銀行株指数は木曜日に一時9%超上昇したが、多くの中小型株は引き続き下落した。
ジェン・スン・ファン:Nvidiaの来年のチップ販売は今年の2倍になる、AIをSNSのように規制することはできない
ファン・レンフンは、ソーシャルメディアの規制をそのままAIに適用することに反対した。なぜなら、ソーシャルメディアは一種の製品であり、AIは他の技術や製品を支える基盤技術だからだ。規制は技術そのものではなく、製品に対して行われるべきだと主張した。彼は厳格なテストの重要性を強調し、安全性が不十分な製品はリリースを延期すべきだと述べ、「AIの安全性は極めて重要である」と強調した。
米連邦準備制度理事会(FRB)利上げ後には何を買うべきか?過去には米国株のエネルギー・テクノロジーセクターが優位、不動産セクターは出遅れ、ゴールドマン・サックス曰く:米国株を左右するのは利上げペース
米連邦準備制度理事会が初めて利上げを行った後の12ヶ月間における米国株式市場のパフォーマンスについて、ジェフリーズによれば、エネルギーセクターの平均リターンは22.4%で首位、次いで情報技術セクターが15.4%となりました。チャールズ・シュワブによると、S&P500に対して不動産セクターは4.3%のアンダーパフォームとなっており、11セクター中で最も悪い結果でした。ゴールドマン・サックスは、利上げのペースが米国株の主要な変数であると指摘し、現在10年物米国債利回りが1ヶ月以内に50ベーシスポイント上昇した場合、「急速な利上げ」のプレッシャーとなると述べています。
金が2%以上急騰、ドルは米連邦準備制度理事会(FRB)の決定後の上昇幅を返す
暗号資産価格
もっと見る


