
9月は暗号資産にとって最悪の月 — 2025年はなぜ違う可能性があるのか

9月は長らく「暗号資産にとって最悪の月」という評判がありました。しかし、今年は取引所の保有残高が減少し、ステーブルコイン残高が過去最高を記録し、機関投資家も参入していることから、この流れが変わる可能性があります。
10年以上にわたり、9月は暗号資産市場にとって最悪の月となっています。2013年以降、Bitcoinの9月の中央値リターンは–3.1%、Ethereumはさらに弱く–12.7%となっています。2014年のBitcoinの–19%下落や2017年のEthereumの–21%下落など、歴史的な暴落が「crypto September blues(暗号資産9月の憂鬱)」という言葉を生み出しました。
昨年はこのパターンがやや崩れました。2024年9月、Bitcoinは7.1%上昇し、Ethereumも3.2%上昇しました。これはETFのローンチや50ベーシスポイントの利下げによるものです。このことは、「呪い」が新たな要因によって曲げられる可能性を示しました。2025年現在、両資産が史上最高値付近にあり、複数の構造的な支えがある中で、今年のcrypto Septemberがついにこのパターンを打ち破るかどうかが重要な問いとなっています。
振り返り:なぜ9月は最も弱い月なのか
9月の悪評は、市場構造、マクロサイクル、センチメントの3つの基盤に基づいています。
歴史的に、取引所のリザーブは高く、売却準備が整った供給が豊富でした。同時に、利益が出ている供給は少なく、利益を得ているホルダーが他者を惹きつけるには不十分で、パニック売りが起きやすい状況でした。
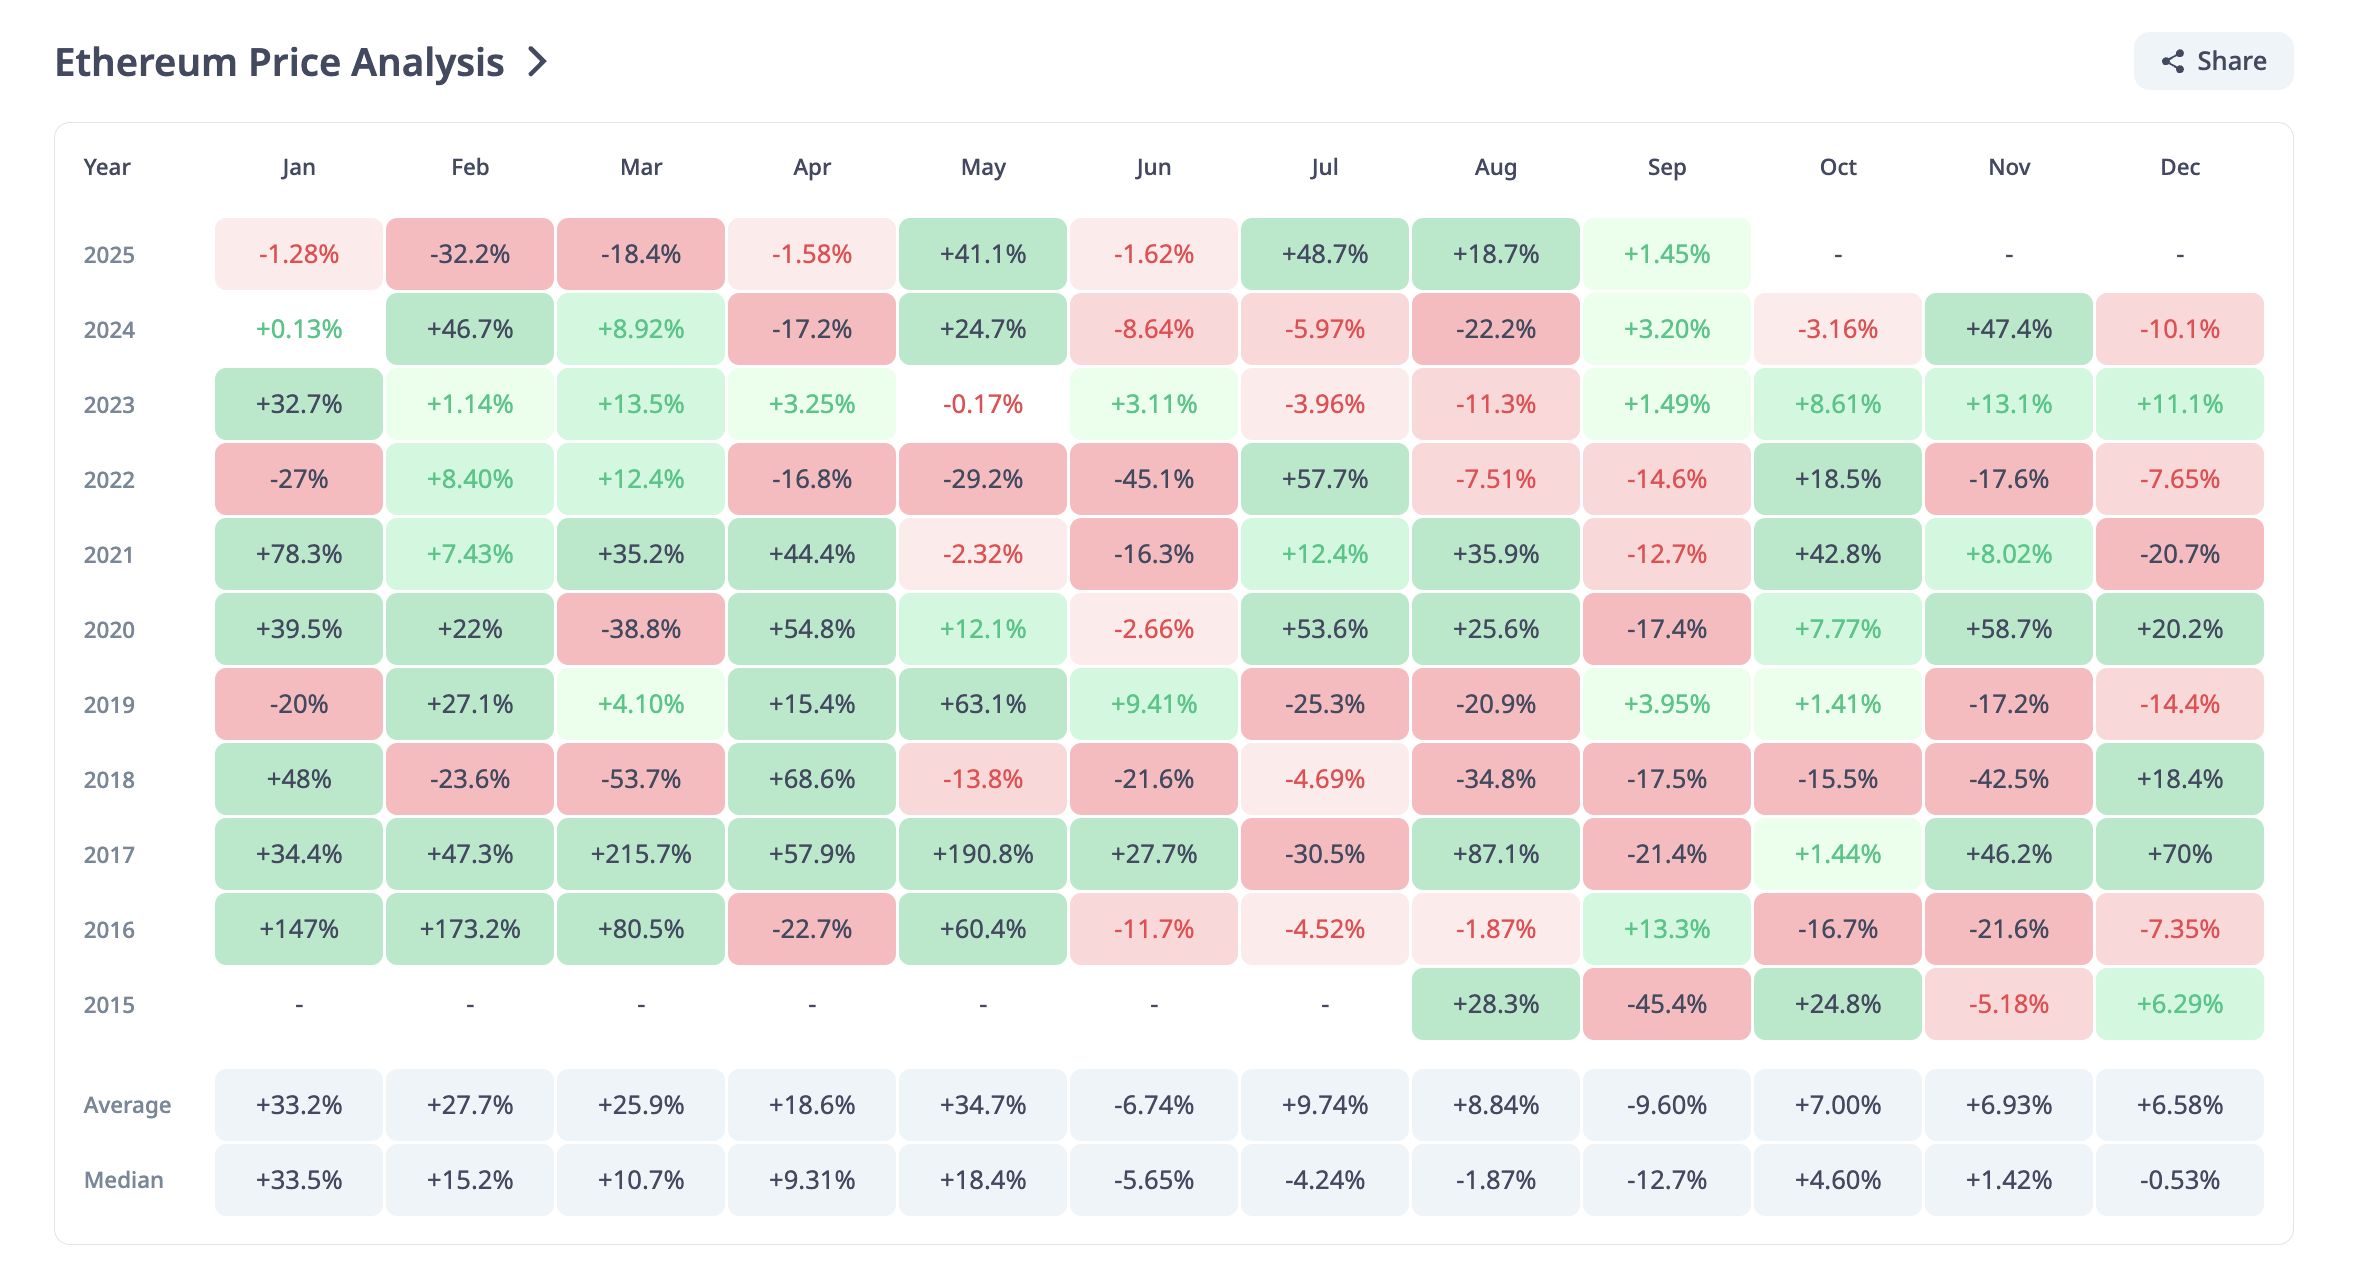 Ethereum Price History:
マクロ環境も追い打ちをかけました。2021年以降、COVIDの余波や流動性の引き締めにより、9月はラリーが失速する月となりました。
下落は過酷でした:
- 2014年:Bitcoin –19%
- 2015年:Ethereum –45%(9月として最悪)
- 2019年:Bitcoin –14%、Ethereumは小幅な3.95%上昇
- 2022年:BTCとETHはそれぞれ3.10%、14.6%下落(引き締めでリスク資産が打撃)
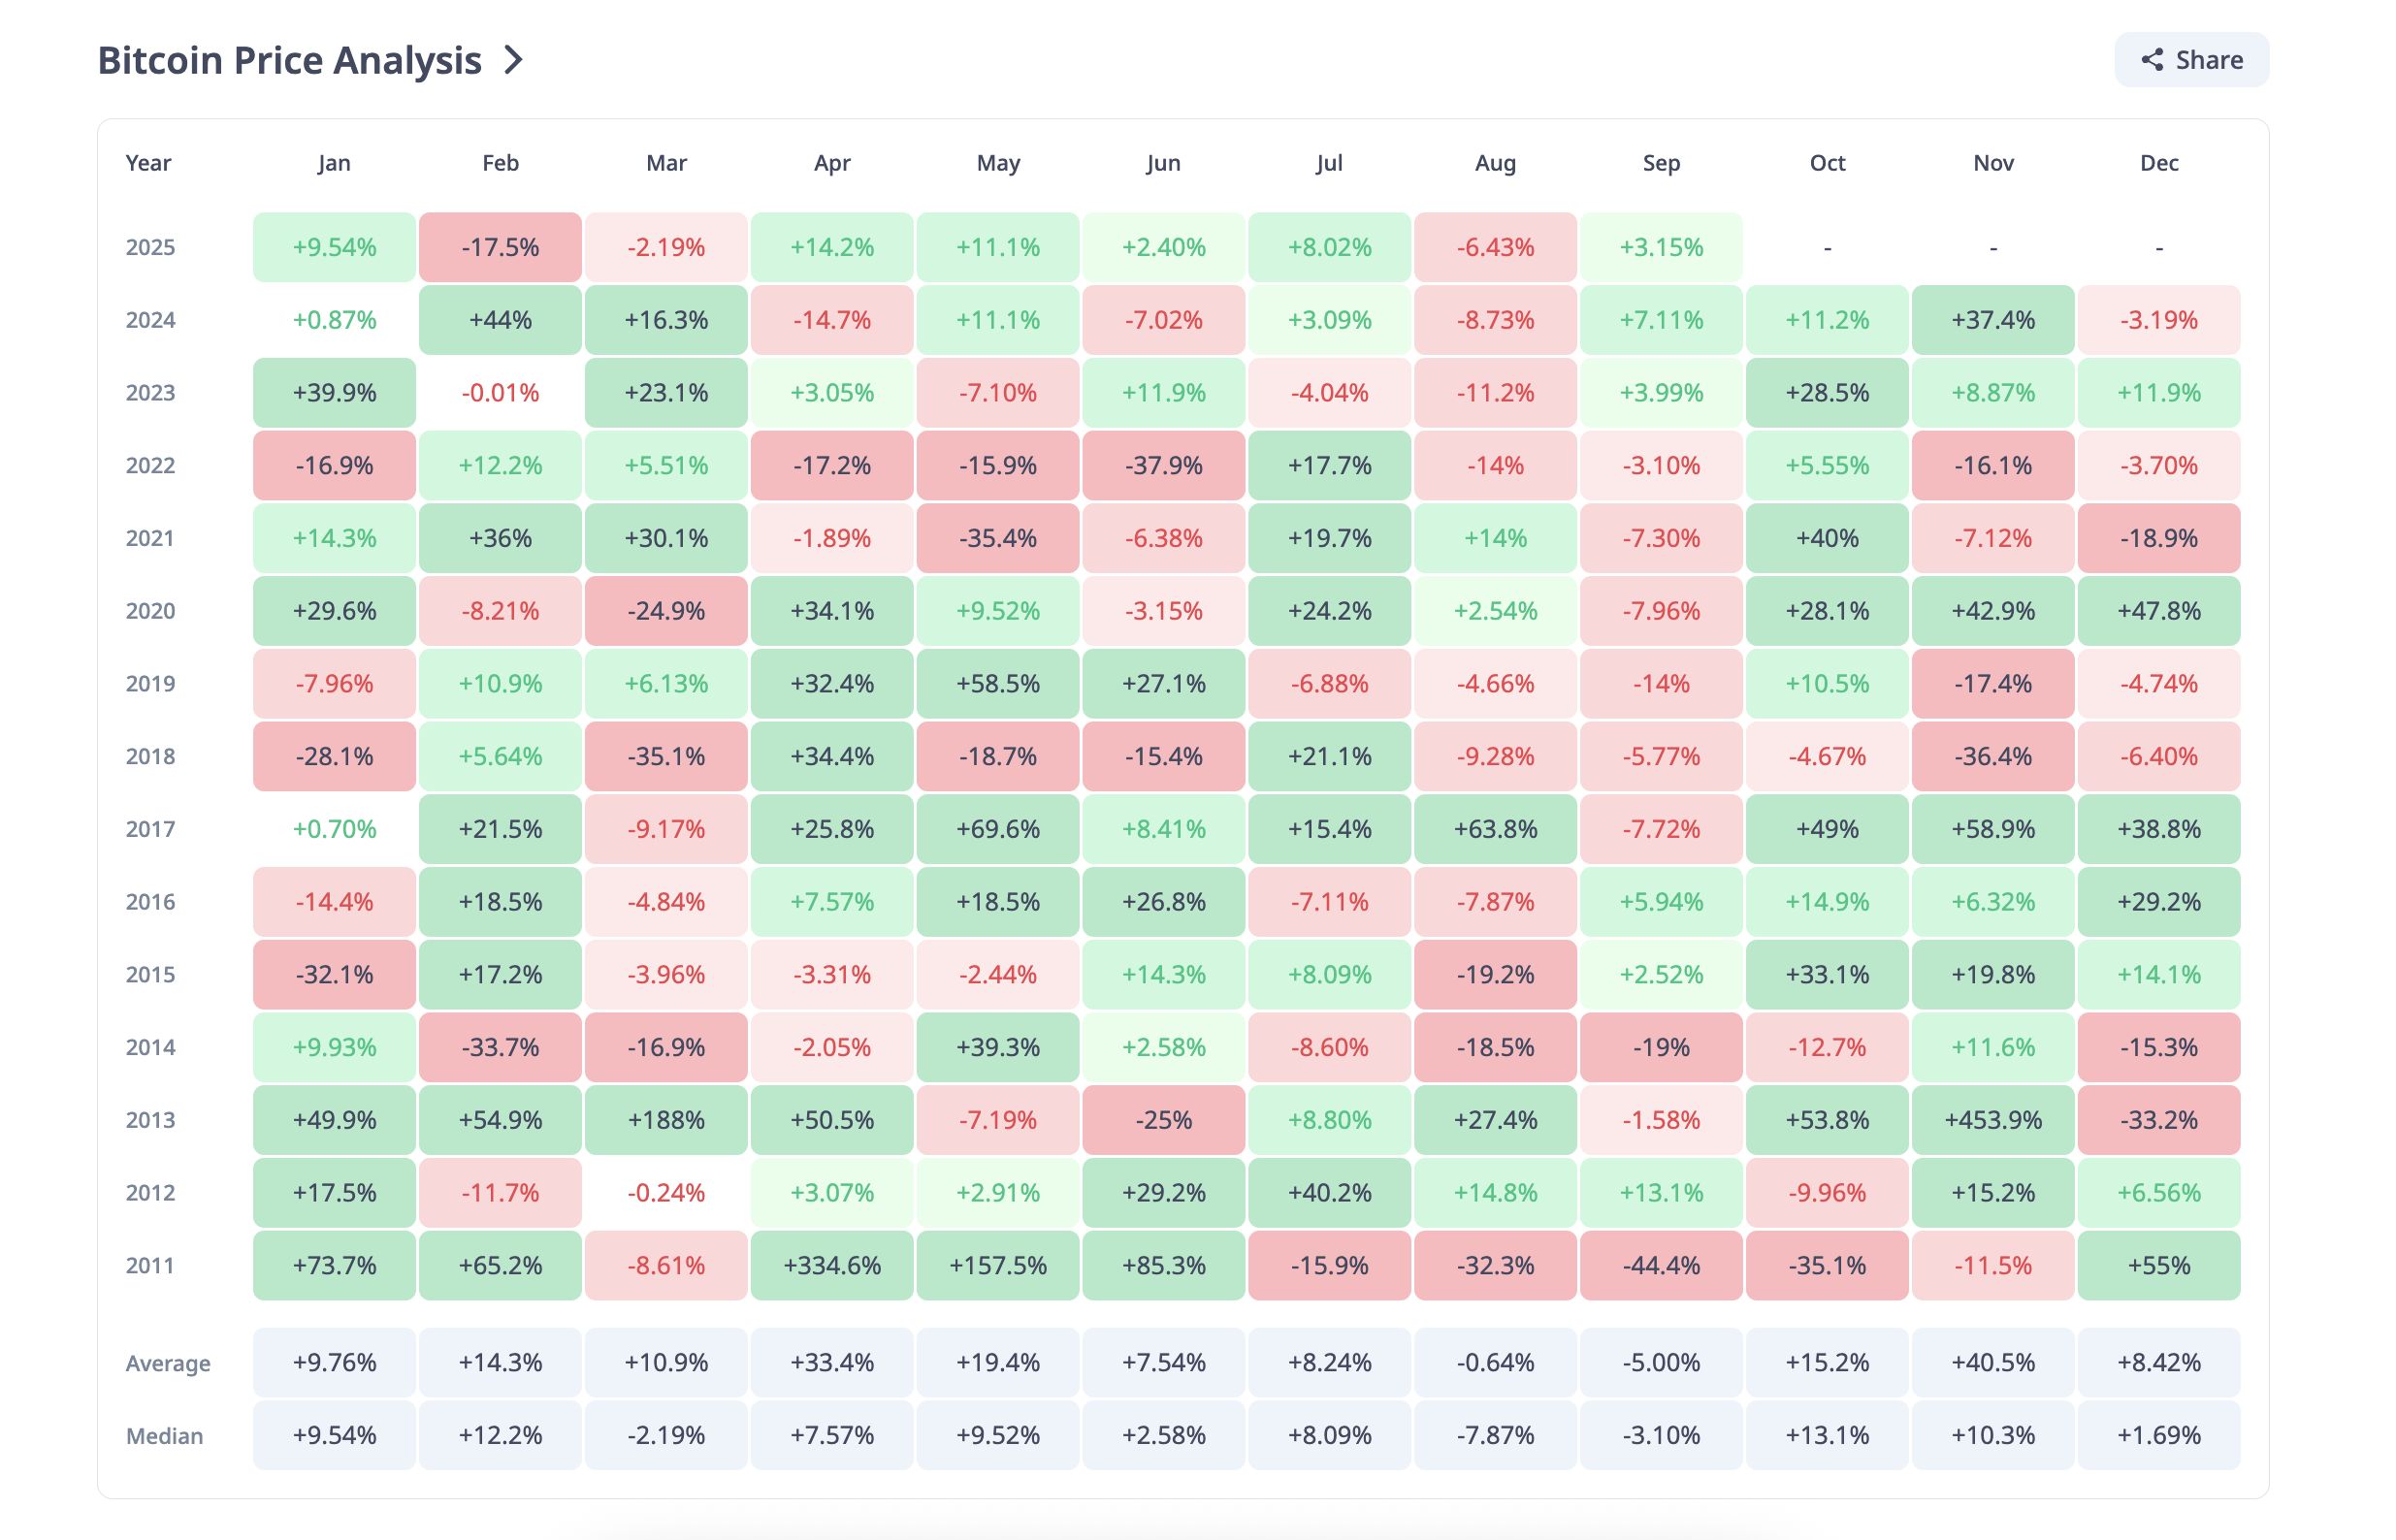 Bitcoin Price History:
サイクルが強い時でも、crypto Septemberは勢いを削ぐ傾向がありました。
2025年9月1日時点で、Bitcoinのドミナンスは58.45%、Ethereumは14%で、2024年9月初旬からほぼ変わっていません。両者を合わせて依然として暗号資産市場の72%以上を占めており、彼らの動きが今年のcrypto Septemberのトーンを決定します。
このようなトークンインサイトをもっと知りたい方は、Editor Harsh NotariyaのDaily Crypto Newsletterにご登録ください
なぜ2025年9月は違うように感じられるのか
今年は状況が変化しています。取引所の供給は減少し、ETFが構造的な買い手となり、ステーブルコインのリザーブは過去最高、デリバティブのポジショニングがショートスクイーズを引き起こす可能性があります。
取引所リザーブが減少
昨年と比べて取引所上の供給が減少しています:
- Bitcoin:2024年9月4日の約300万BTCから現在は240万BTCへ減少。
- Ethereum:1930万ETHから1730万ETHへ減少。
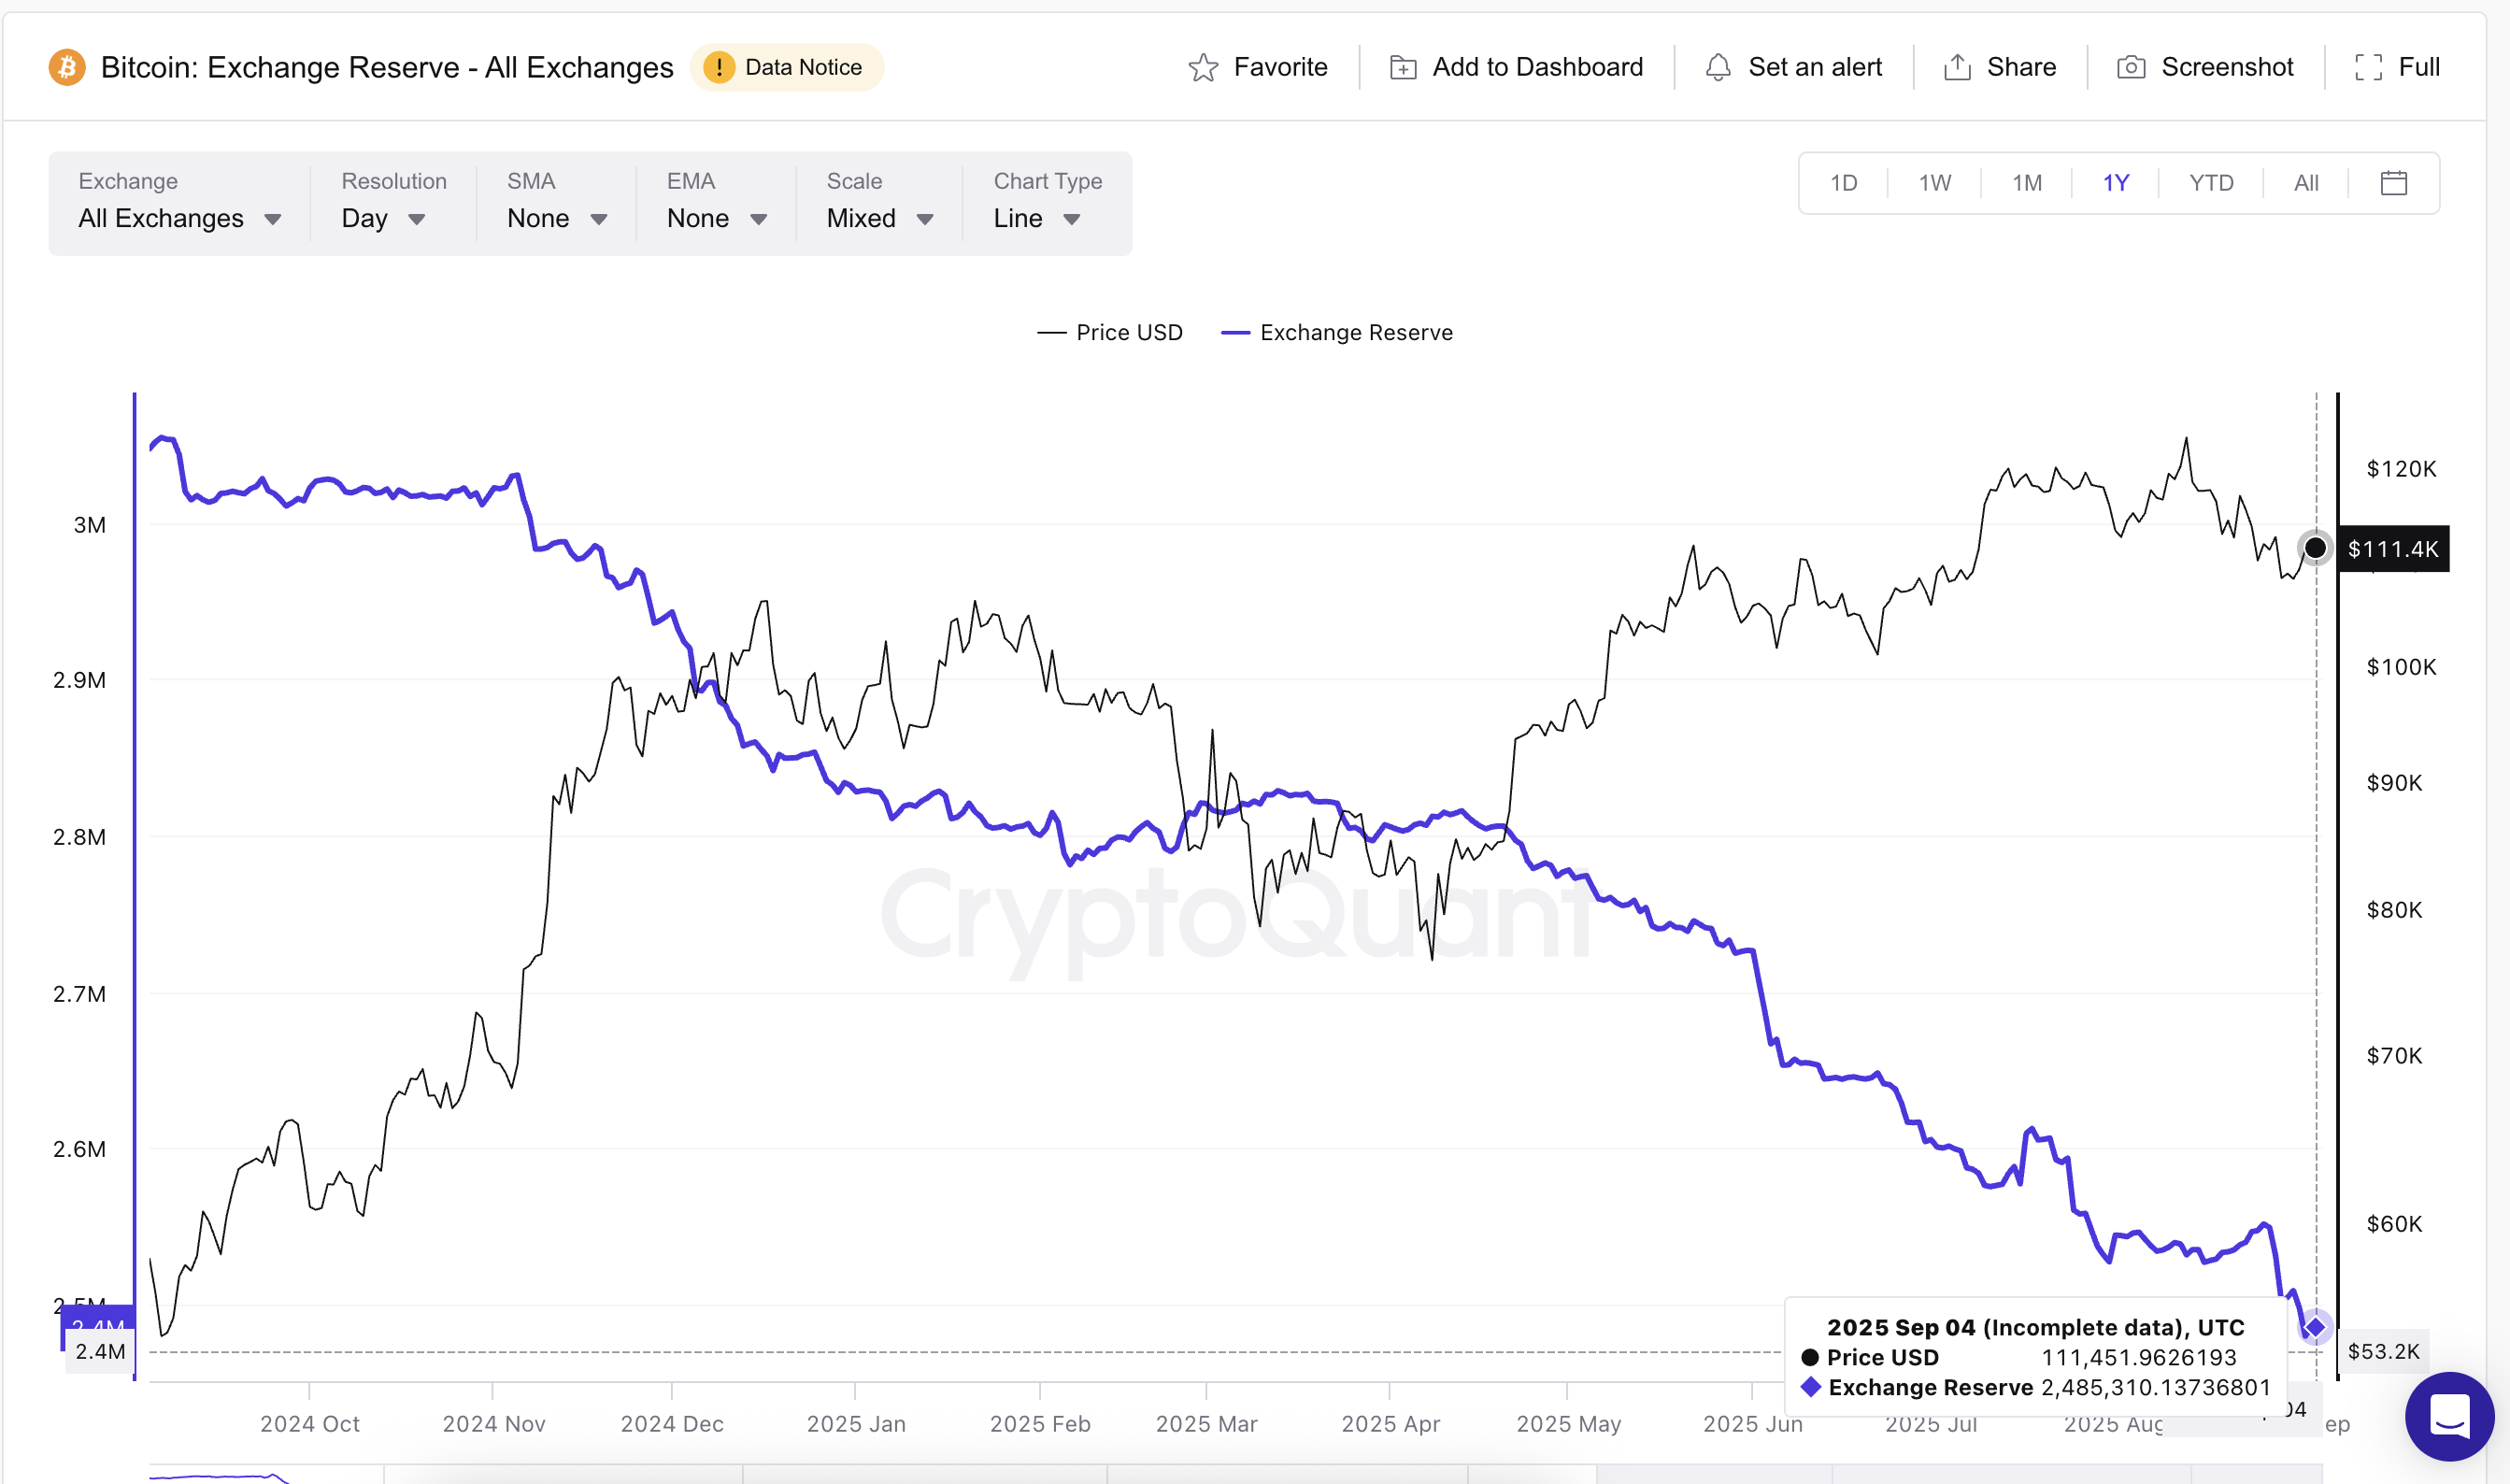 BTC Exchange Reserves:
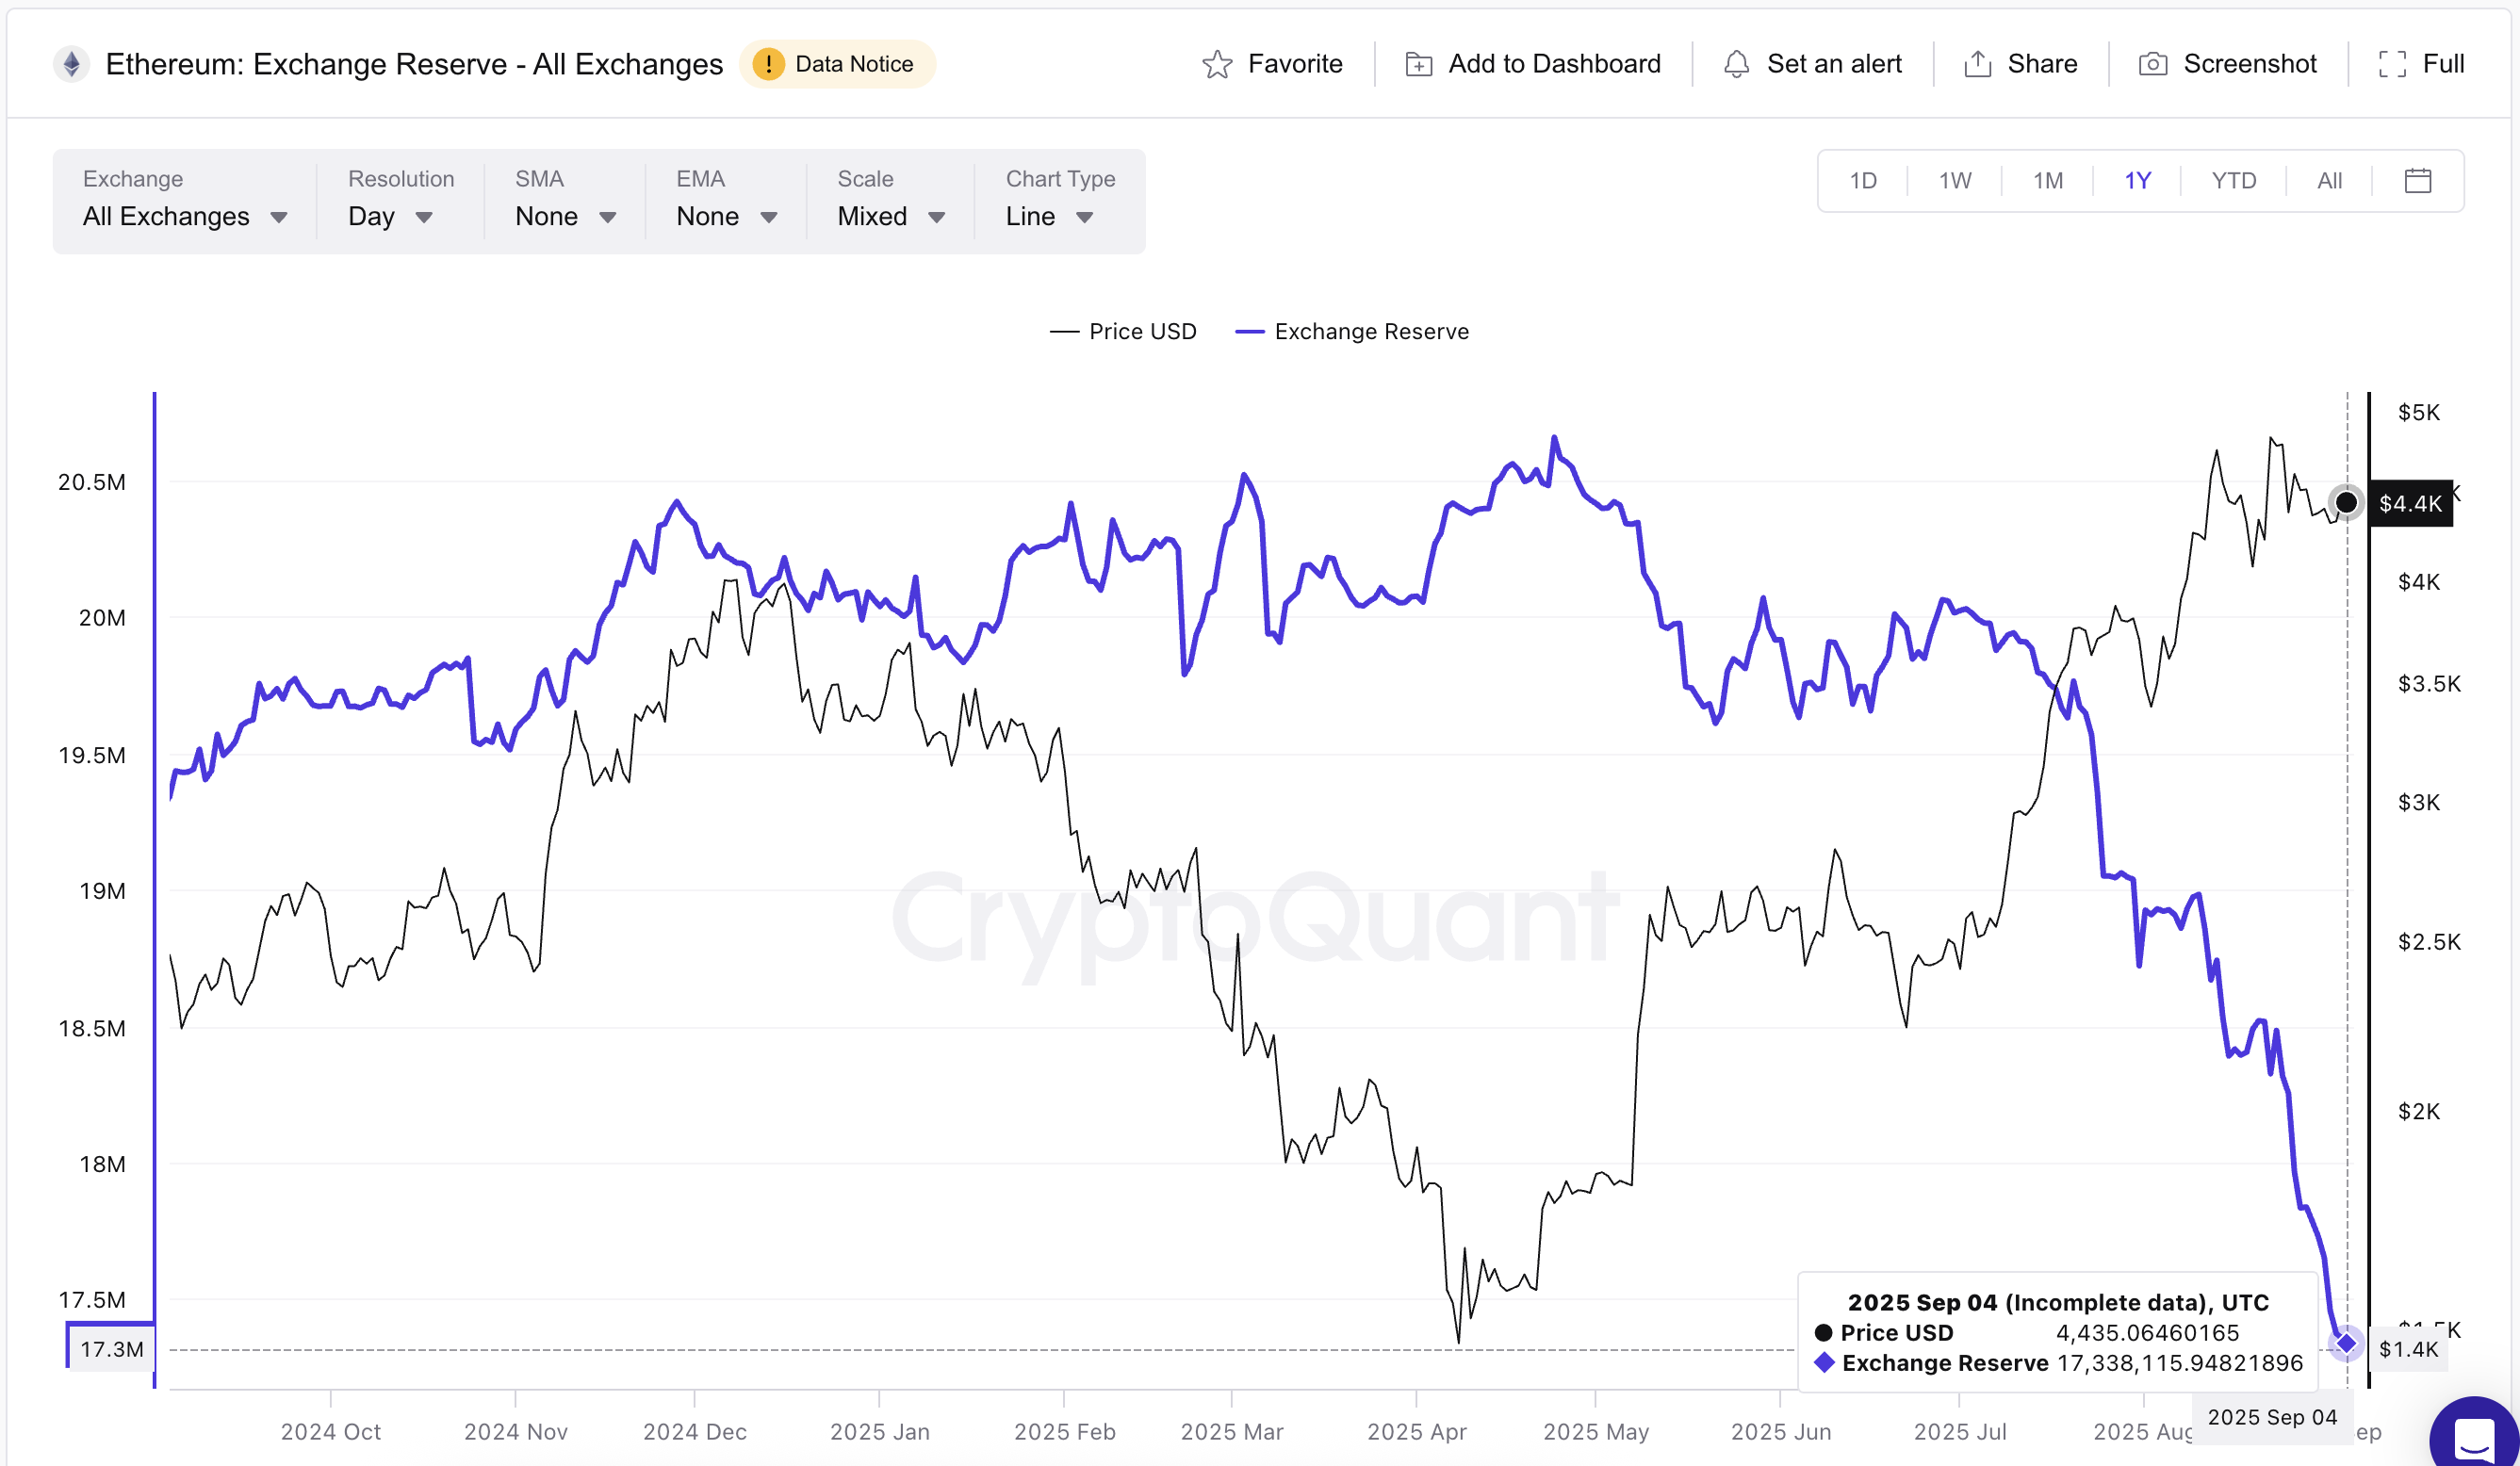 ETH Exchange Reserves:
過去の9月とは異なり、売却準備ができているコインが取引所に少なくなっています。
そして、9月の蓄積はクジラ主導ですでに始まっているようです:
8月、#ETHの最大保有者は逆方向に動きました。メガクジラ(10,000ETH以上)はネット流入がピークで+220万ETH(30日間)となりラリーを牽引しましたが、現在は蓄積が一時停止しています。一方、ラージクジラ(1,000–10,000ETH)は数週間の分配の後、再び… pic.twitter.com/vuDxopPVzV
— glassnode (@glassnode) 2025年9月3日
ETFは構造的な力
現物ETFが現在、需要のアンカーとなっています:
- Bitcoin ETF:累計流入額545.8億ドル、9月だけで+3.33億ドル。
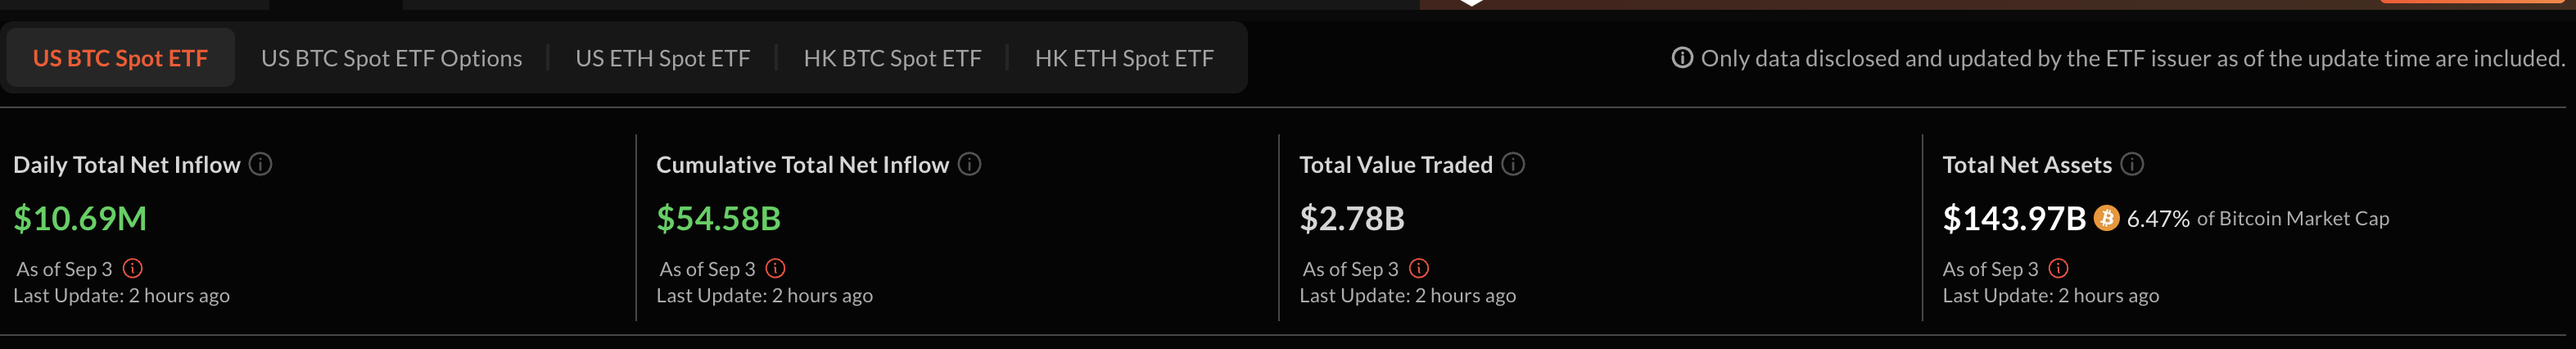 BTC ETF Stash:
- Ethereum ETF:累計流入額134.9億ドル。
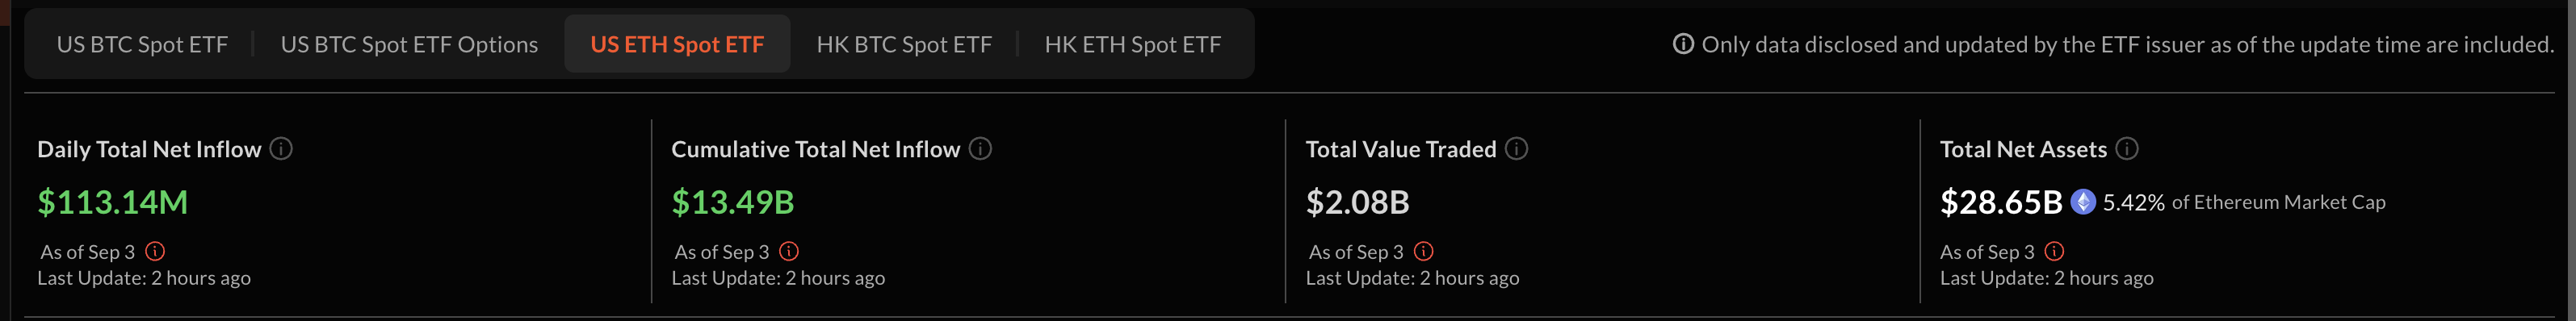 ETH ETF Stash:
ETFは売り圧力を構造的に吸収する役割を果たしており、これは以前のサイクルには(少なくともこれほど積極的には)存在しなかったものです。9月初旬のフローは慎重に見え、ポジショニングは今後のFedの決定に左右される可能性が高いです。
ステーブルコインリザーブが再参入の原資に
ステーブルコイン残高、すなわち再参入のための原資はほぼ倍増しています:
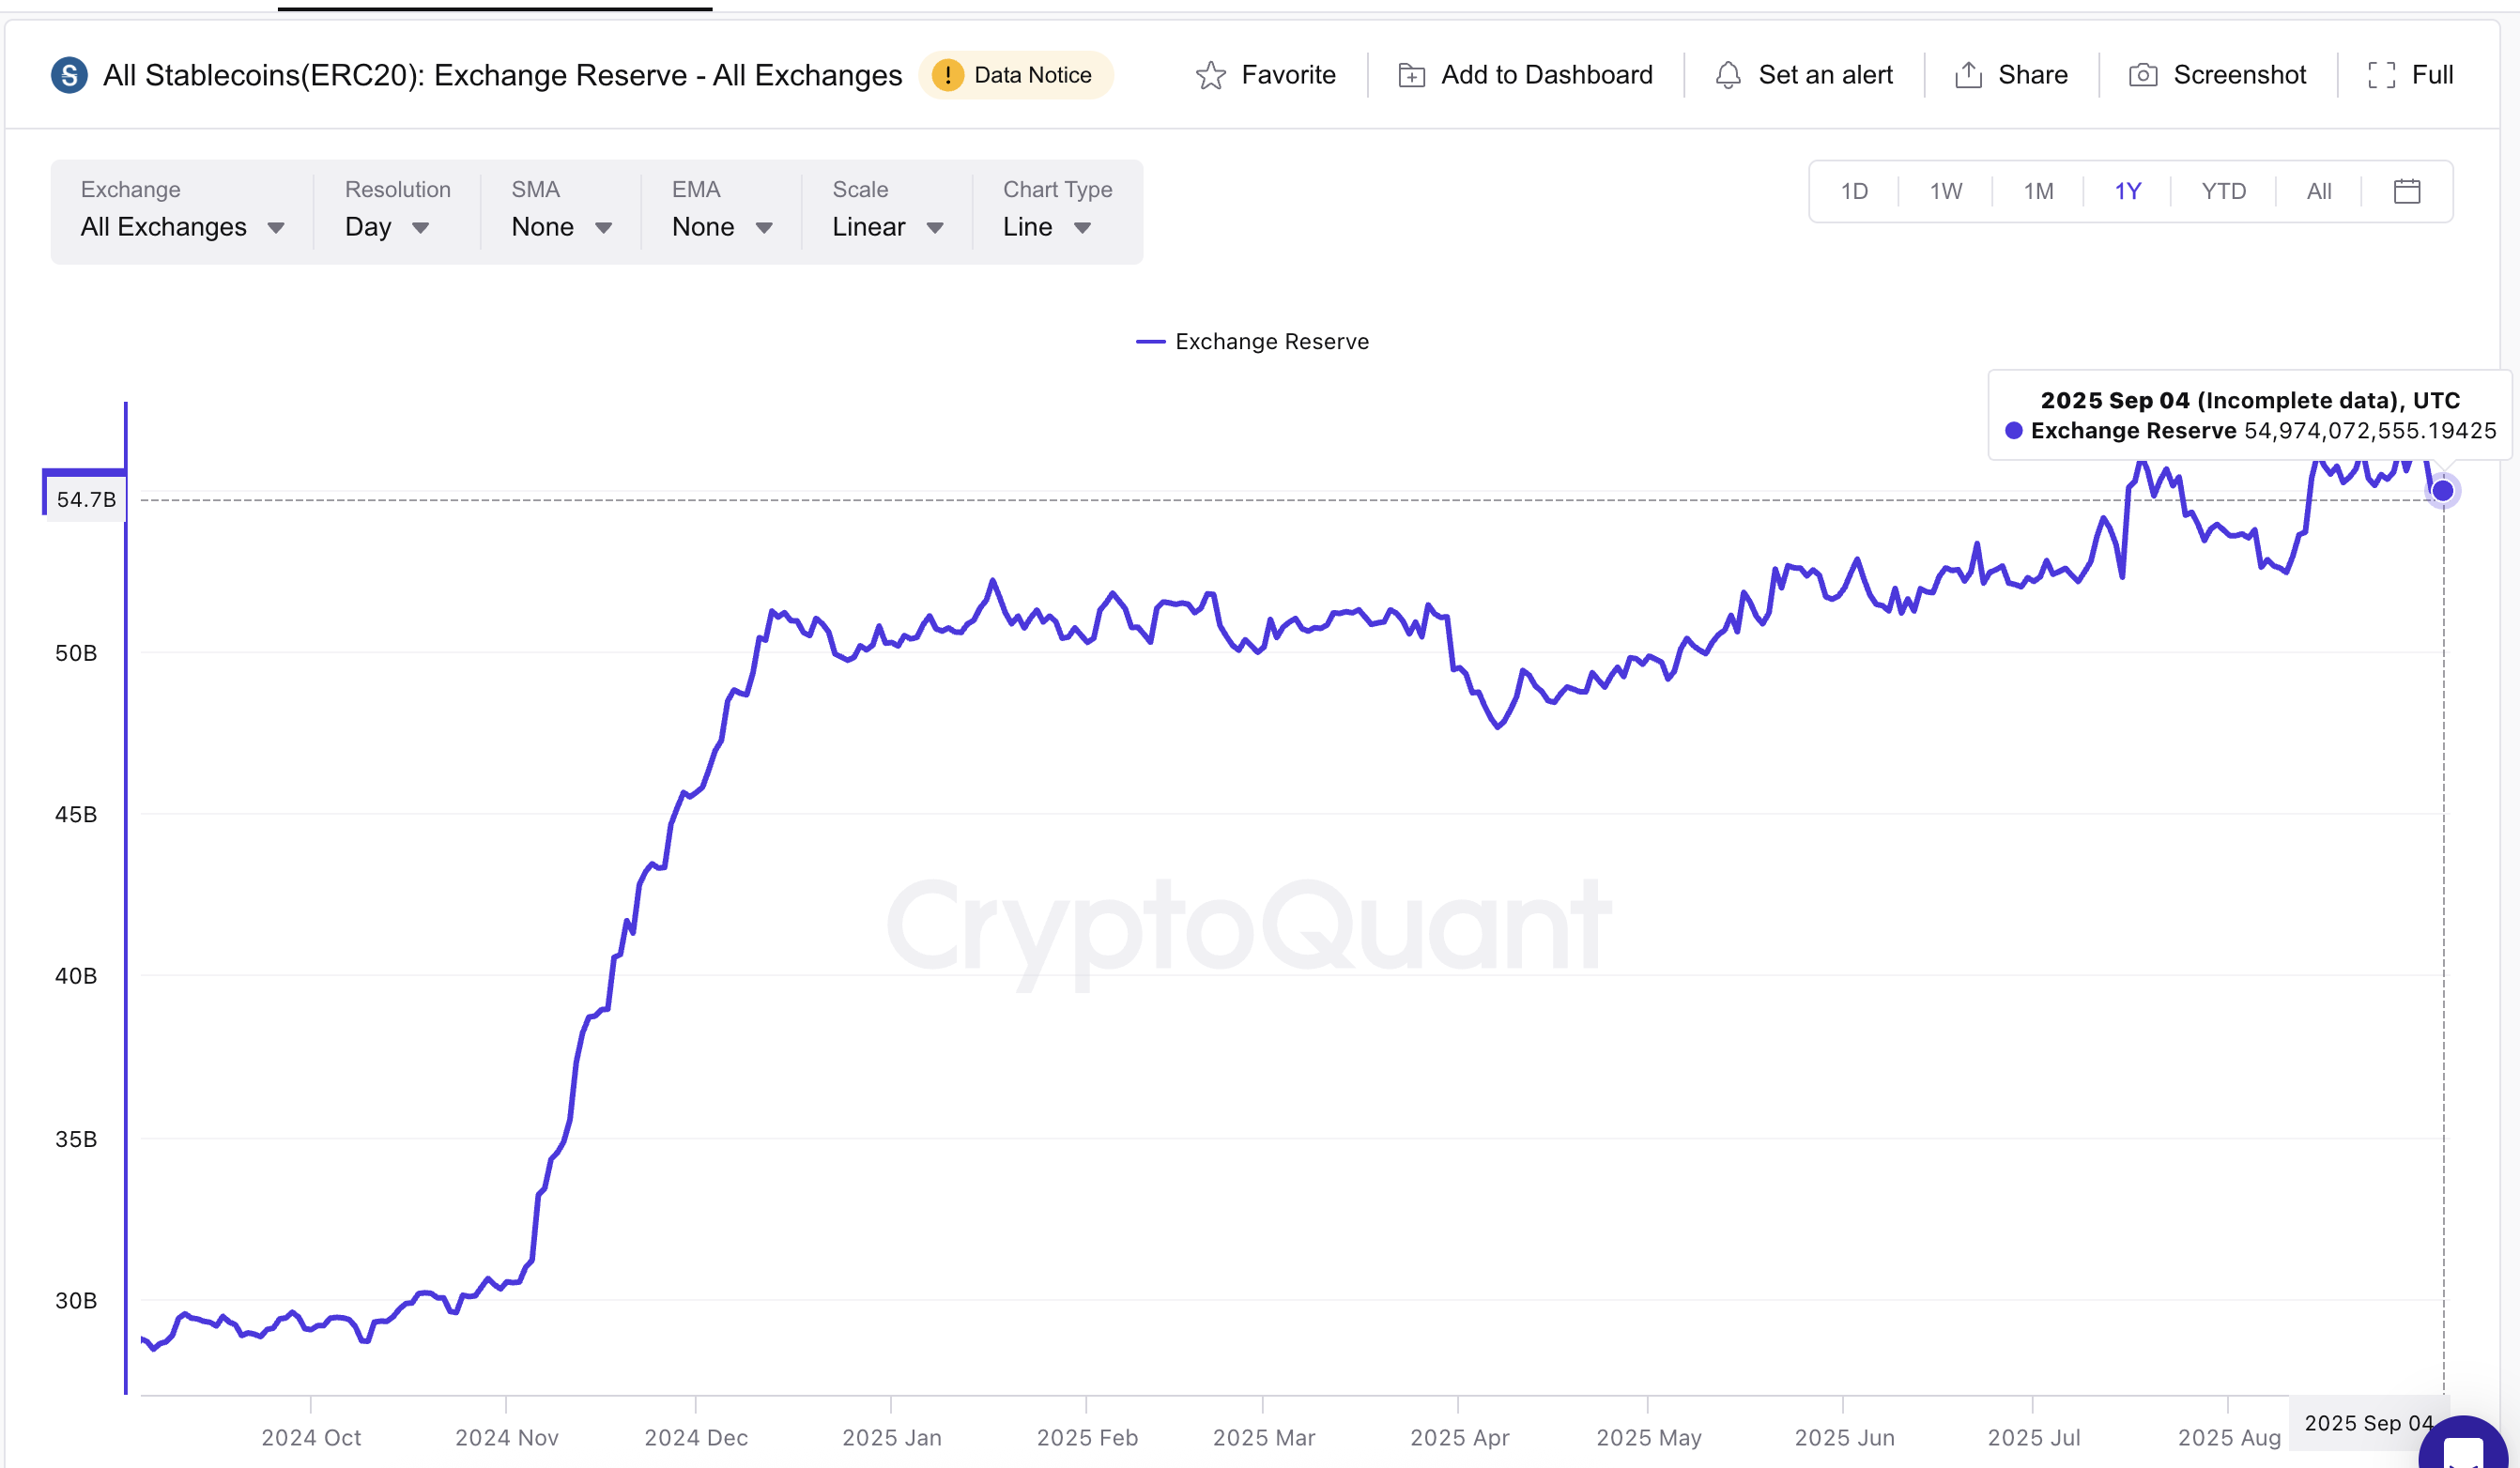 Stablecoin Reserves:
- 2024年9月4日:284億ドル
- 2025年9月4日:549億ドル
このクッションにより、価格が下落しても資本がすでにオンチェーンにあるため、過去のcrypto Septemberとは異なります。
機関投資家が買い増し
上場企業やトレジャリーは引き続き蓄積を続けています。MicroStrategyなどを含む上場Bitcoinトレジャリー企業上位100社は合計998,613BTCを保有。EthereumではSharplink Gamingが8月31日時点で837,230ETHの保有を開示。他にもBitmineのような大手がETH供給を積極的に買い集めています。
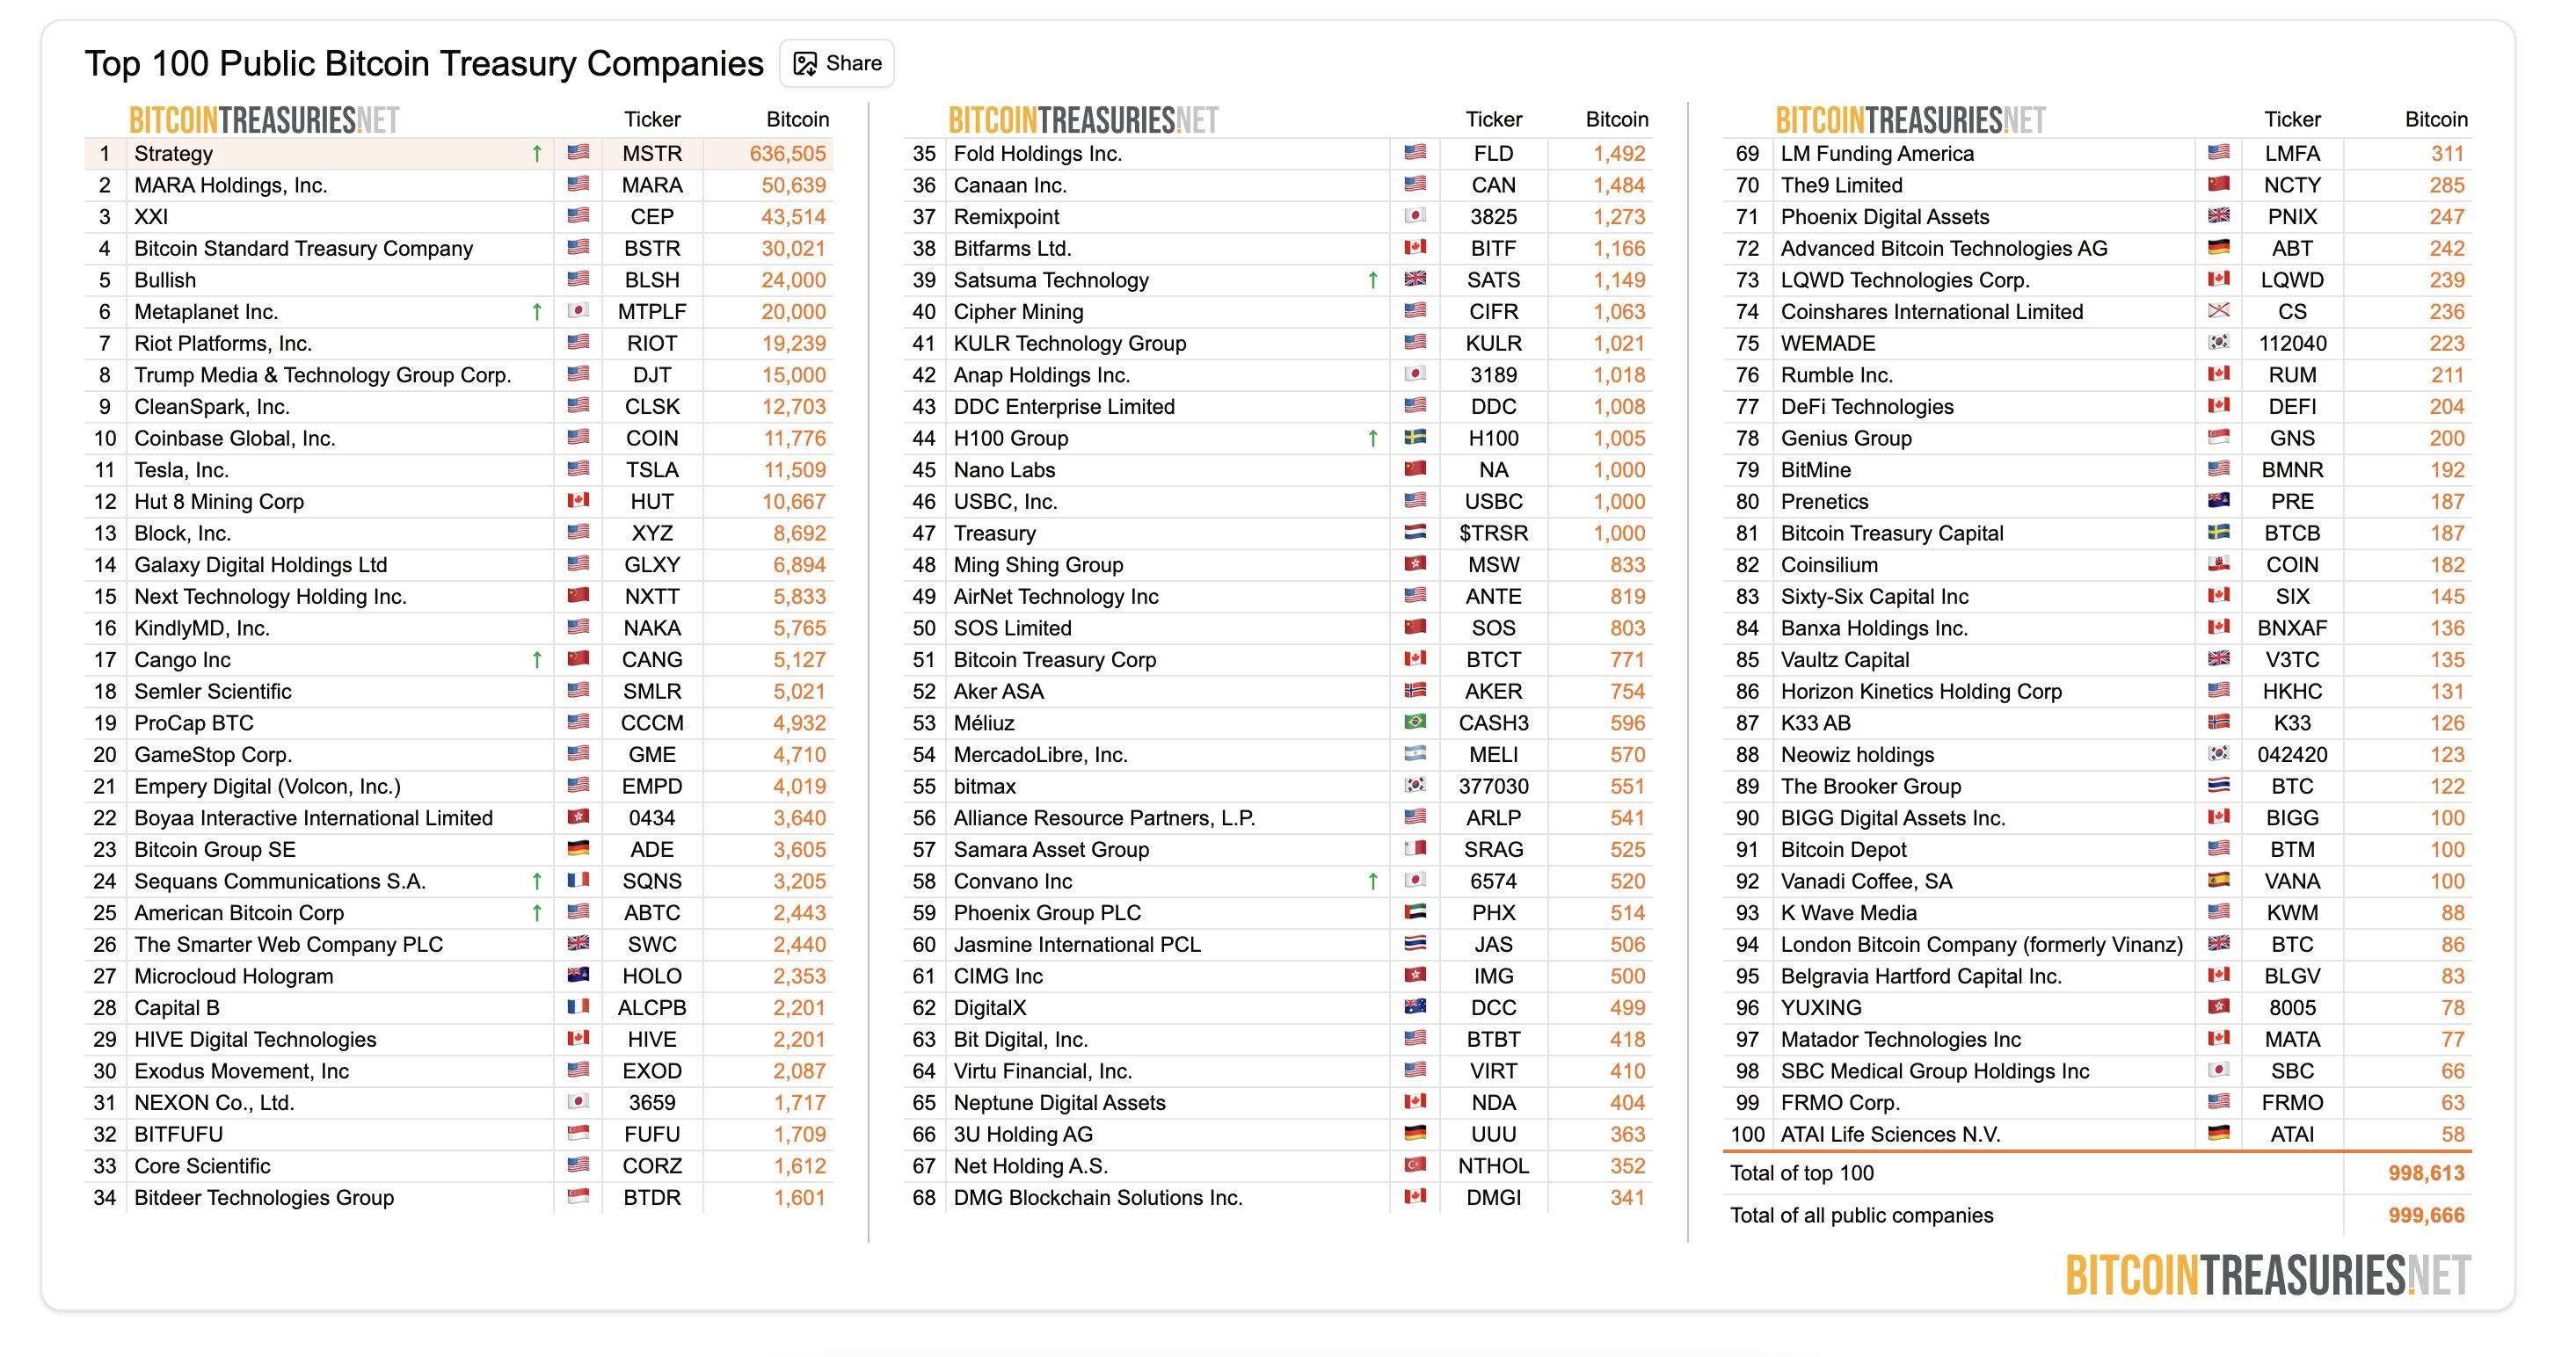 Bitcoin Treasury Companies:
これらのプレイヤーは下落時に参入し、過去のサイクルではほとんど存在しなかったバッファーを形成しています。Bitcoinは常に機関投資家の支持がありましたが、今回のサイクルではETHも勢いを増しています。
私たちはEthereumの長期的な機会に引き続き注目しています。積み上げ続けましょう。pic.twitter.com/b9JZ2xJWEw
— SharpLink (SBET) (@SharpLinkGaming) 2025年9月3日
9月特有のリスクはまだあるのか?
構造が強化されたとはいえ、9月には依然としてリスクが残っていますが、以前ほど説得力はありません。
高い利益供給
- Bitcoinの利益状態:2024年9月の73.8%から現在は90.1%へ。
- Ethereumの利益状態:69.9%から95.9%へ。
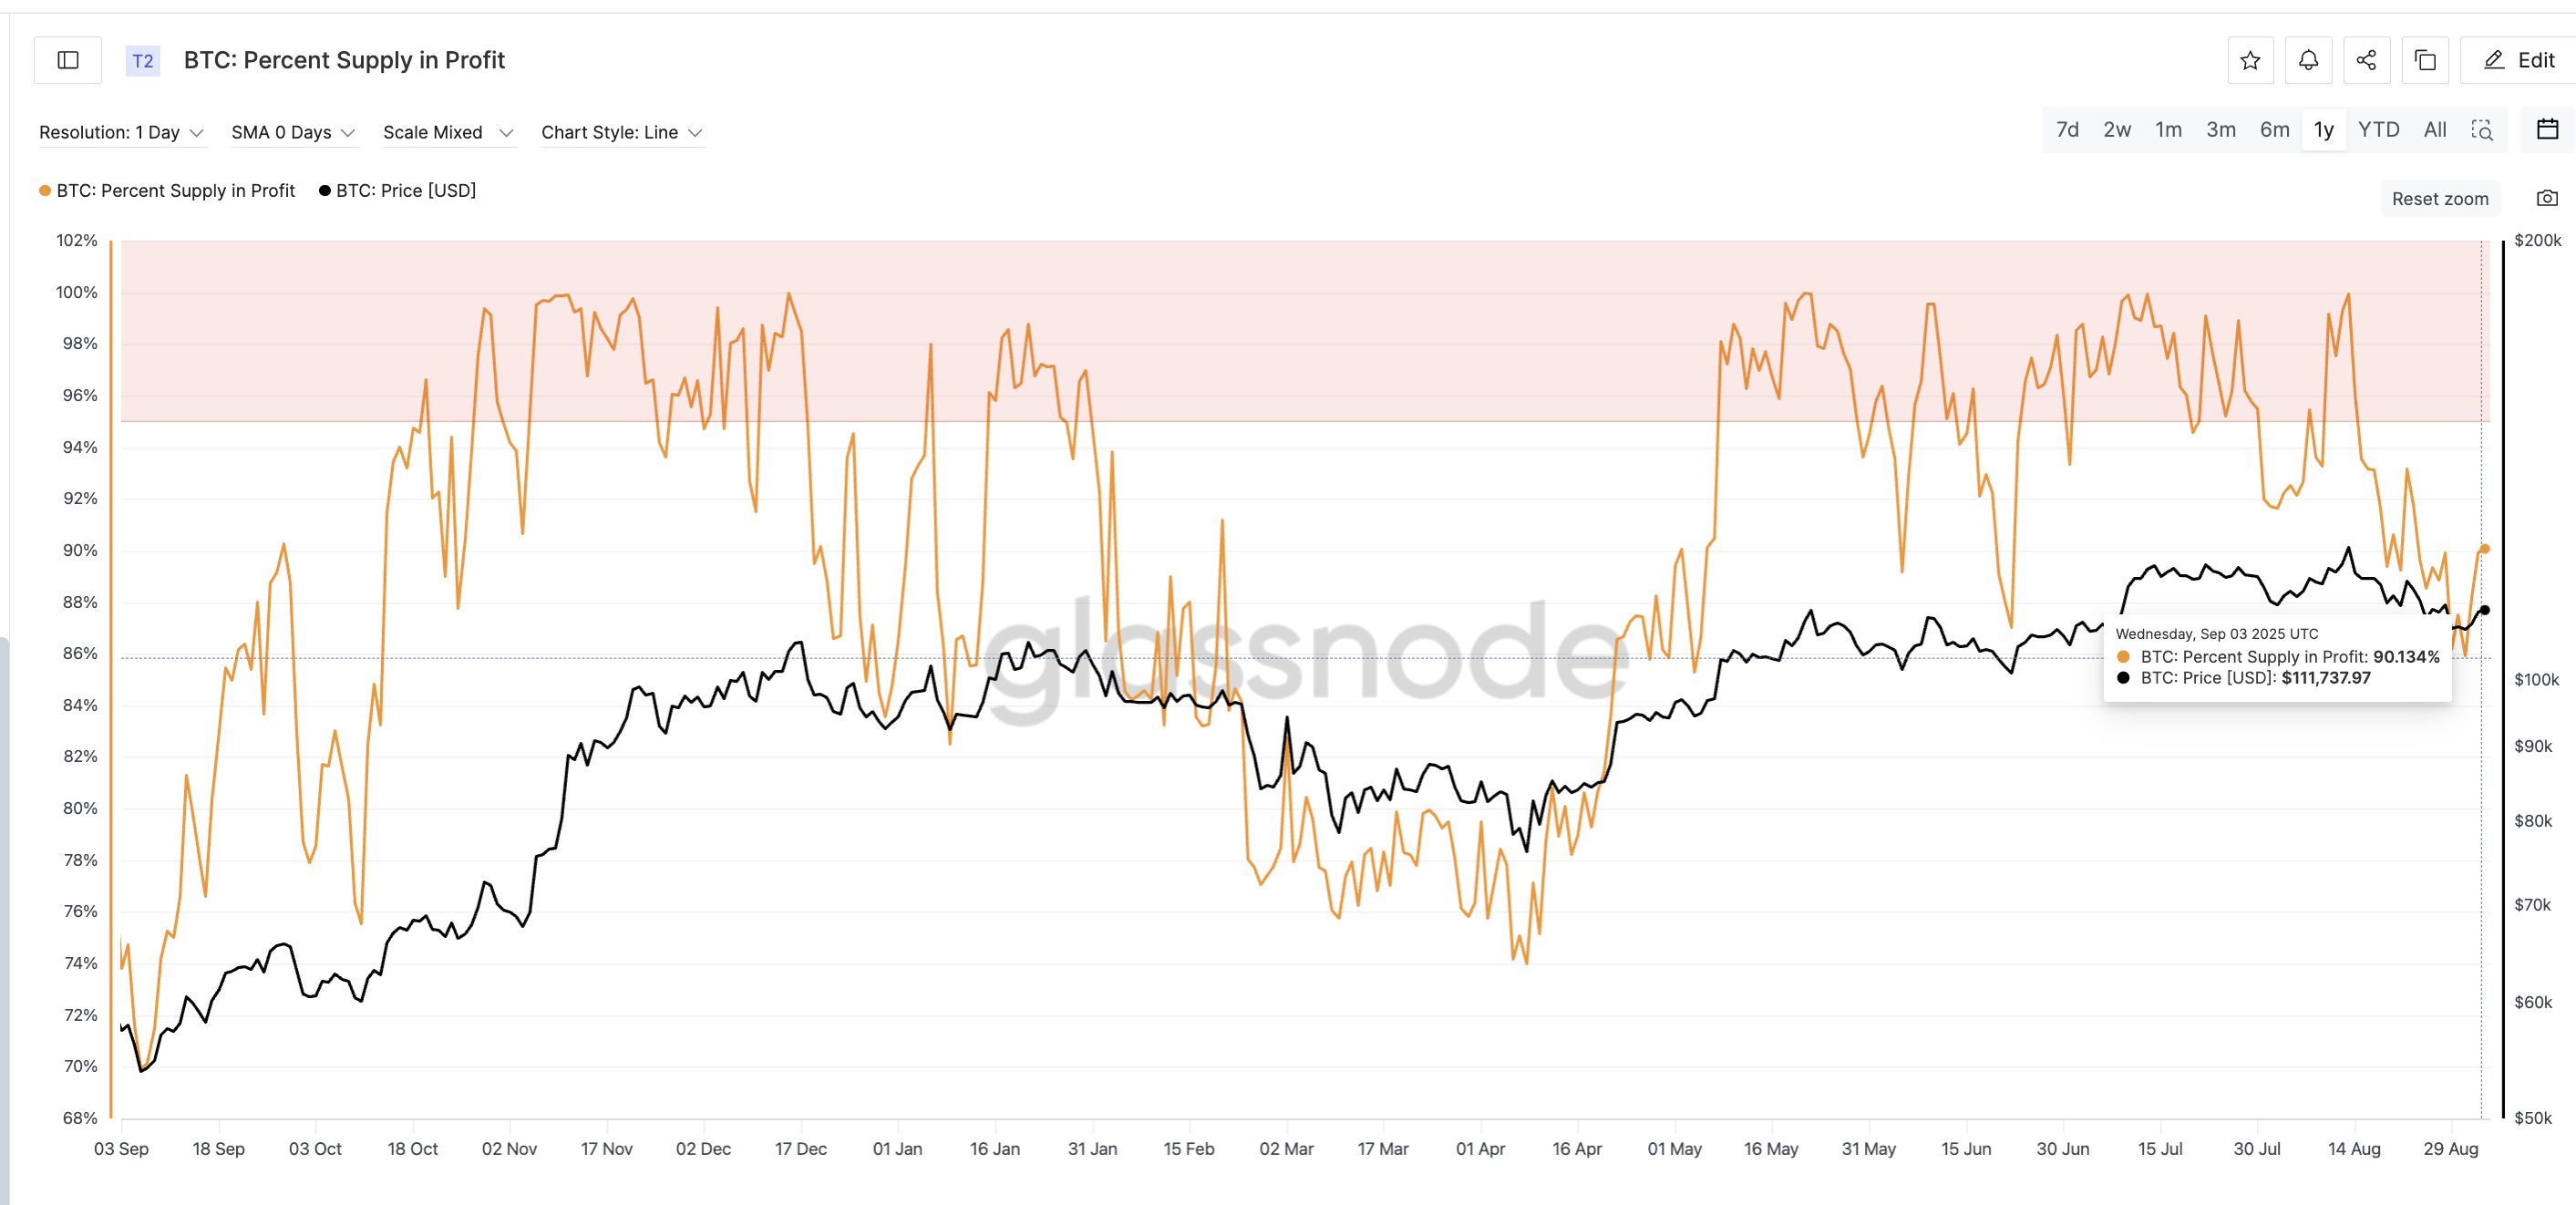 BTC Supply In Profit Percentage:
多くのホルダーが利益確定を選ぶ可能性があります。9月のバイアスがすでにネガティブな弱い月には、利益を抱えたトレーダーが利益確定に動きやすくなります。
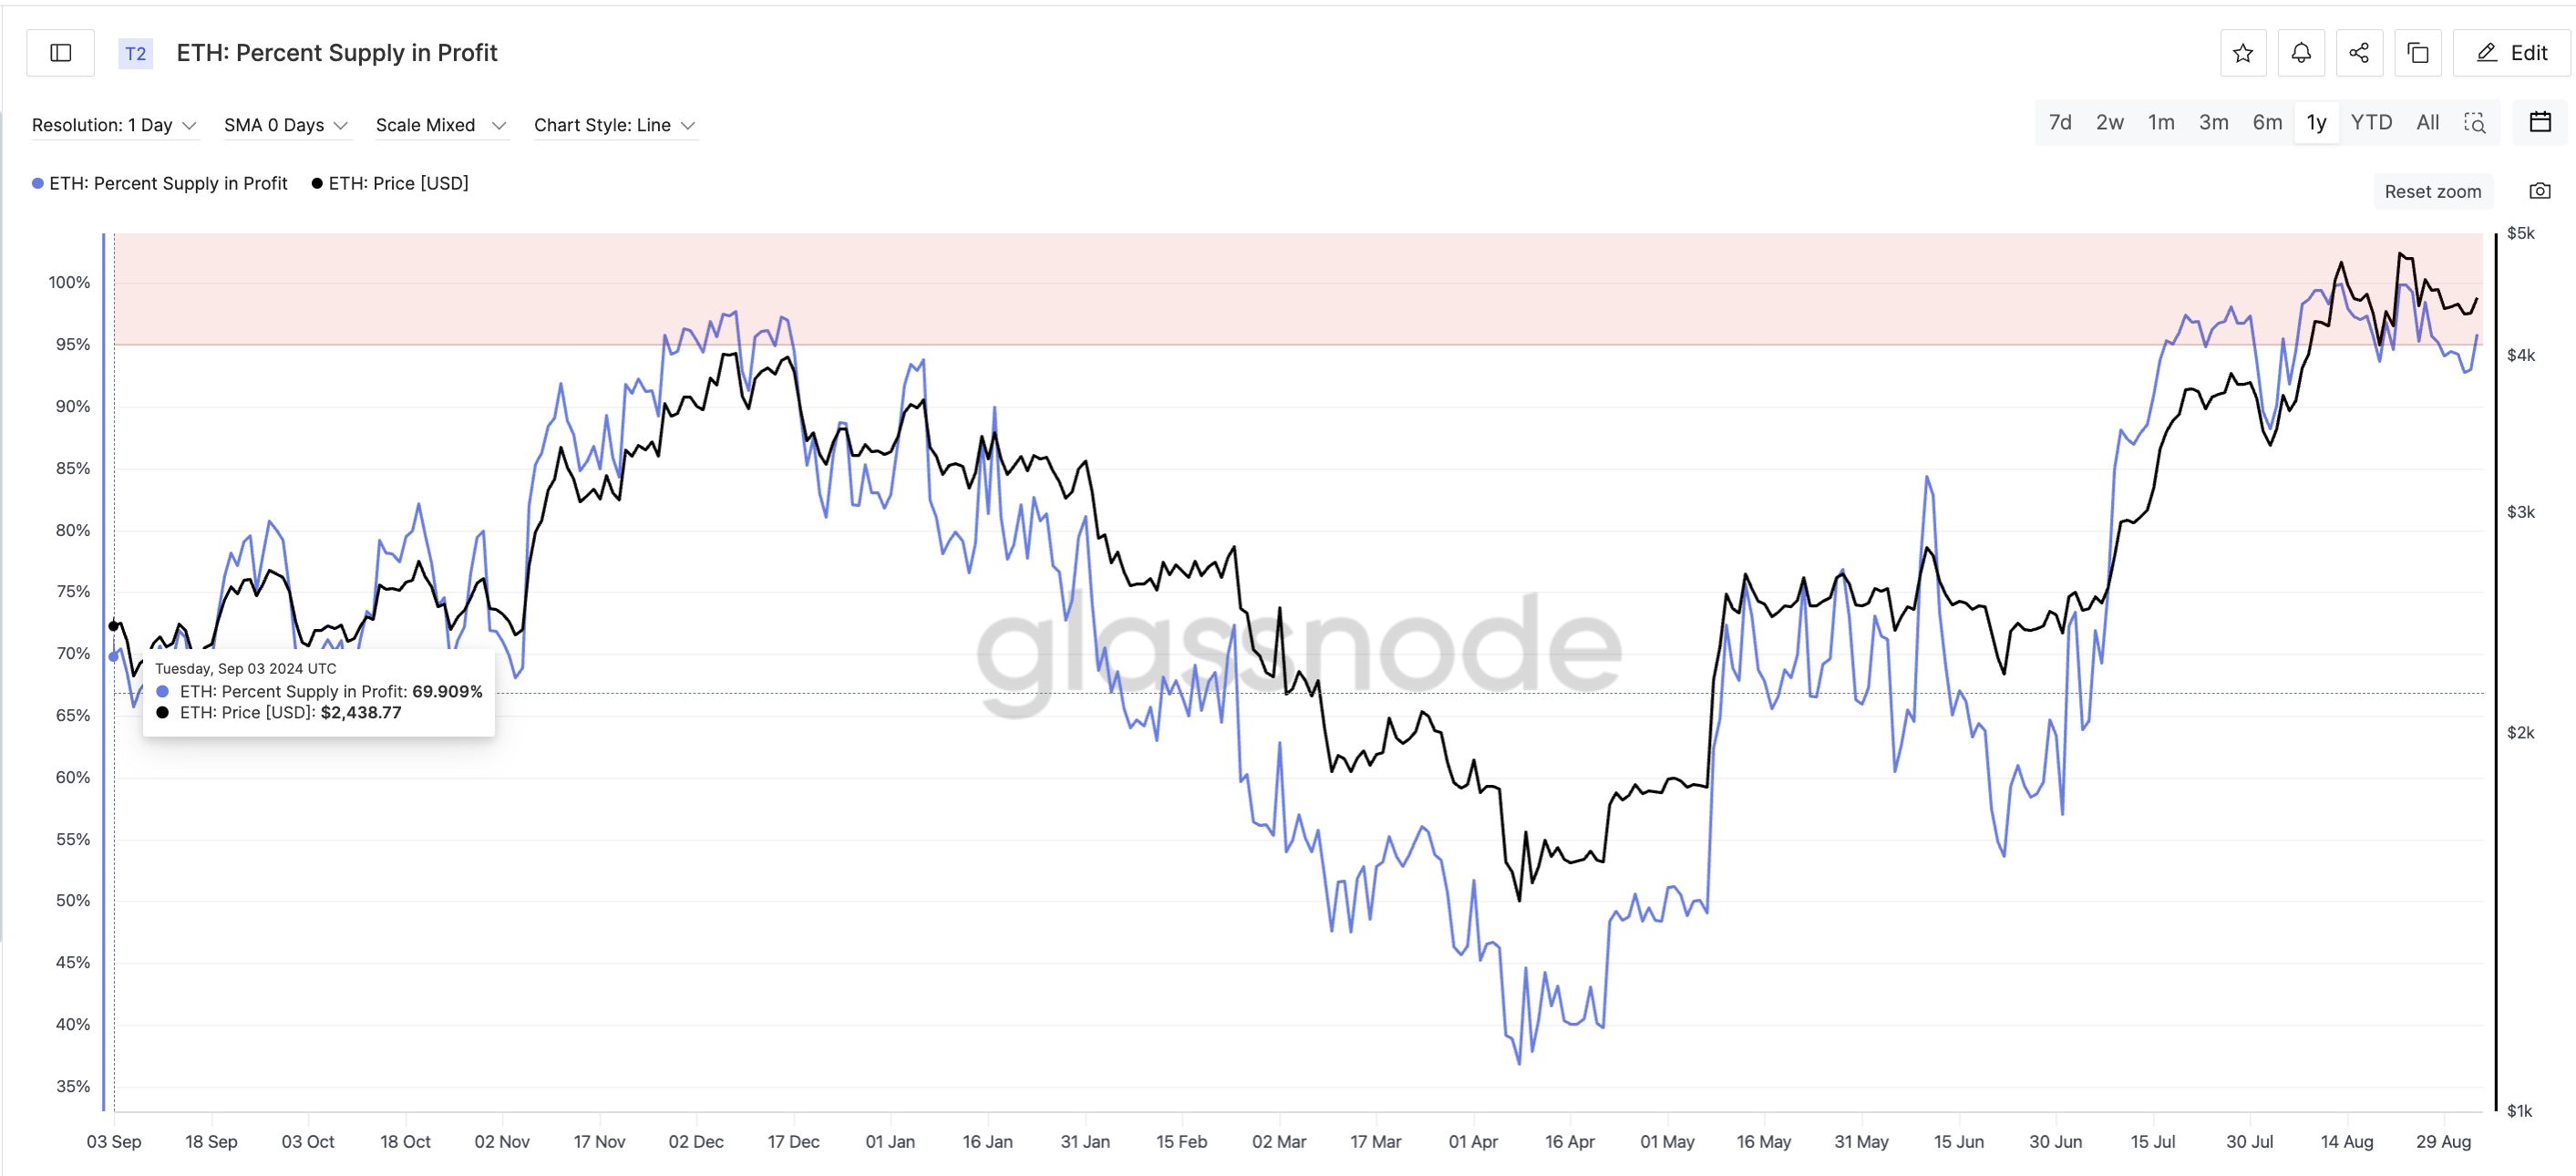 ETH Percent Supply In Profit:
しかし、希望も存在します。ETFやトレジャリーが過去のサイクルよりも早く流出を吸収します。
Bitcoin出金アドレスの弱さ
Bitcoinの出金アドレスは2024年9月4日の37,745から現在は15,241に減少。これはセルフカストディへの確信が弱まっていることを示唆します。ただし、9月3日に62,977まで急増したことから、下落時には買い手が依然として参入していることが分かります。
ユニークな出金者が減ることは、セルフカストディへの移動が減り、現物の蓄積がやや弱まることを意味します。このややネガティブなストーリーも、利下げが実施されれば転換する可能性があり、BTCの蓄積(主にETFによる)は流動性が増すと改善することが知られています。
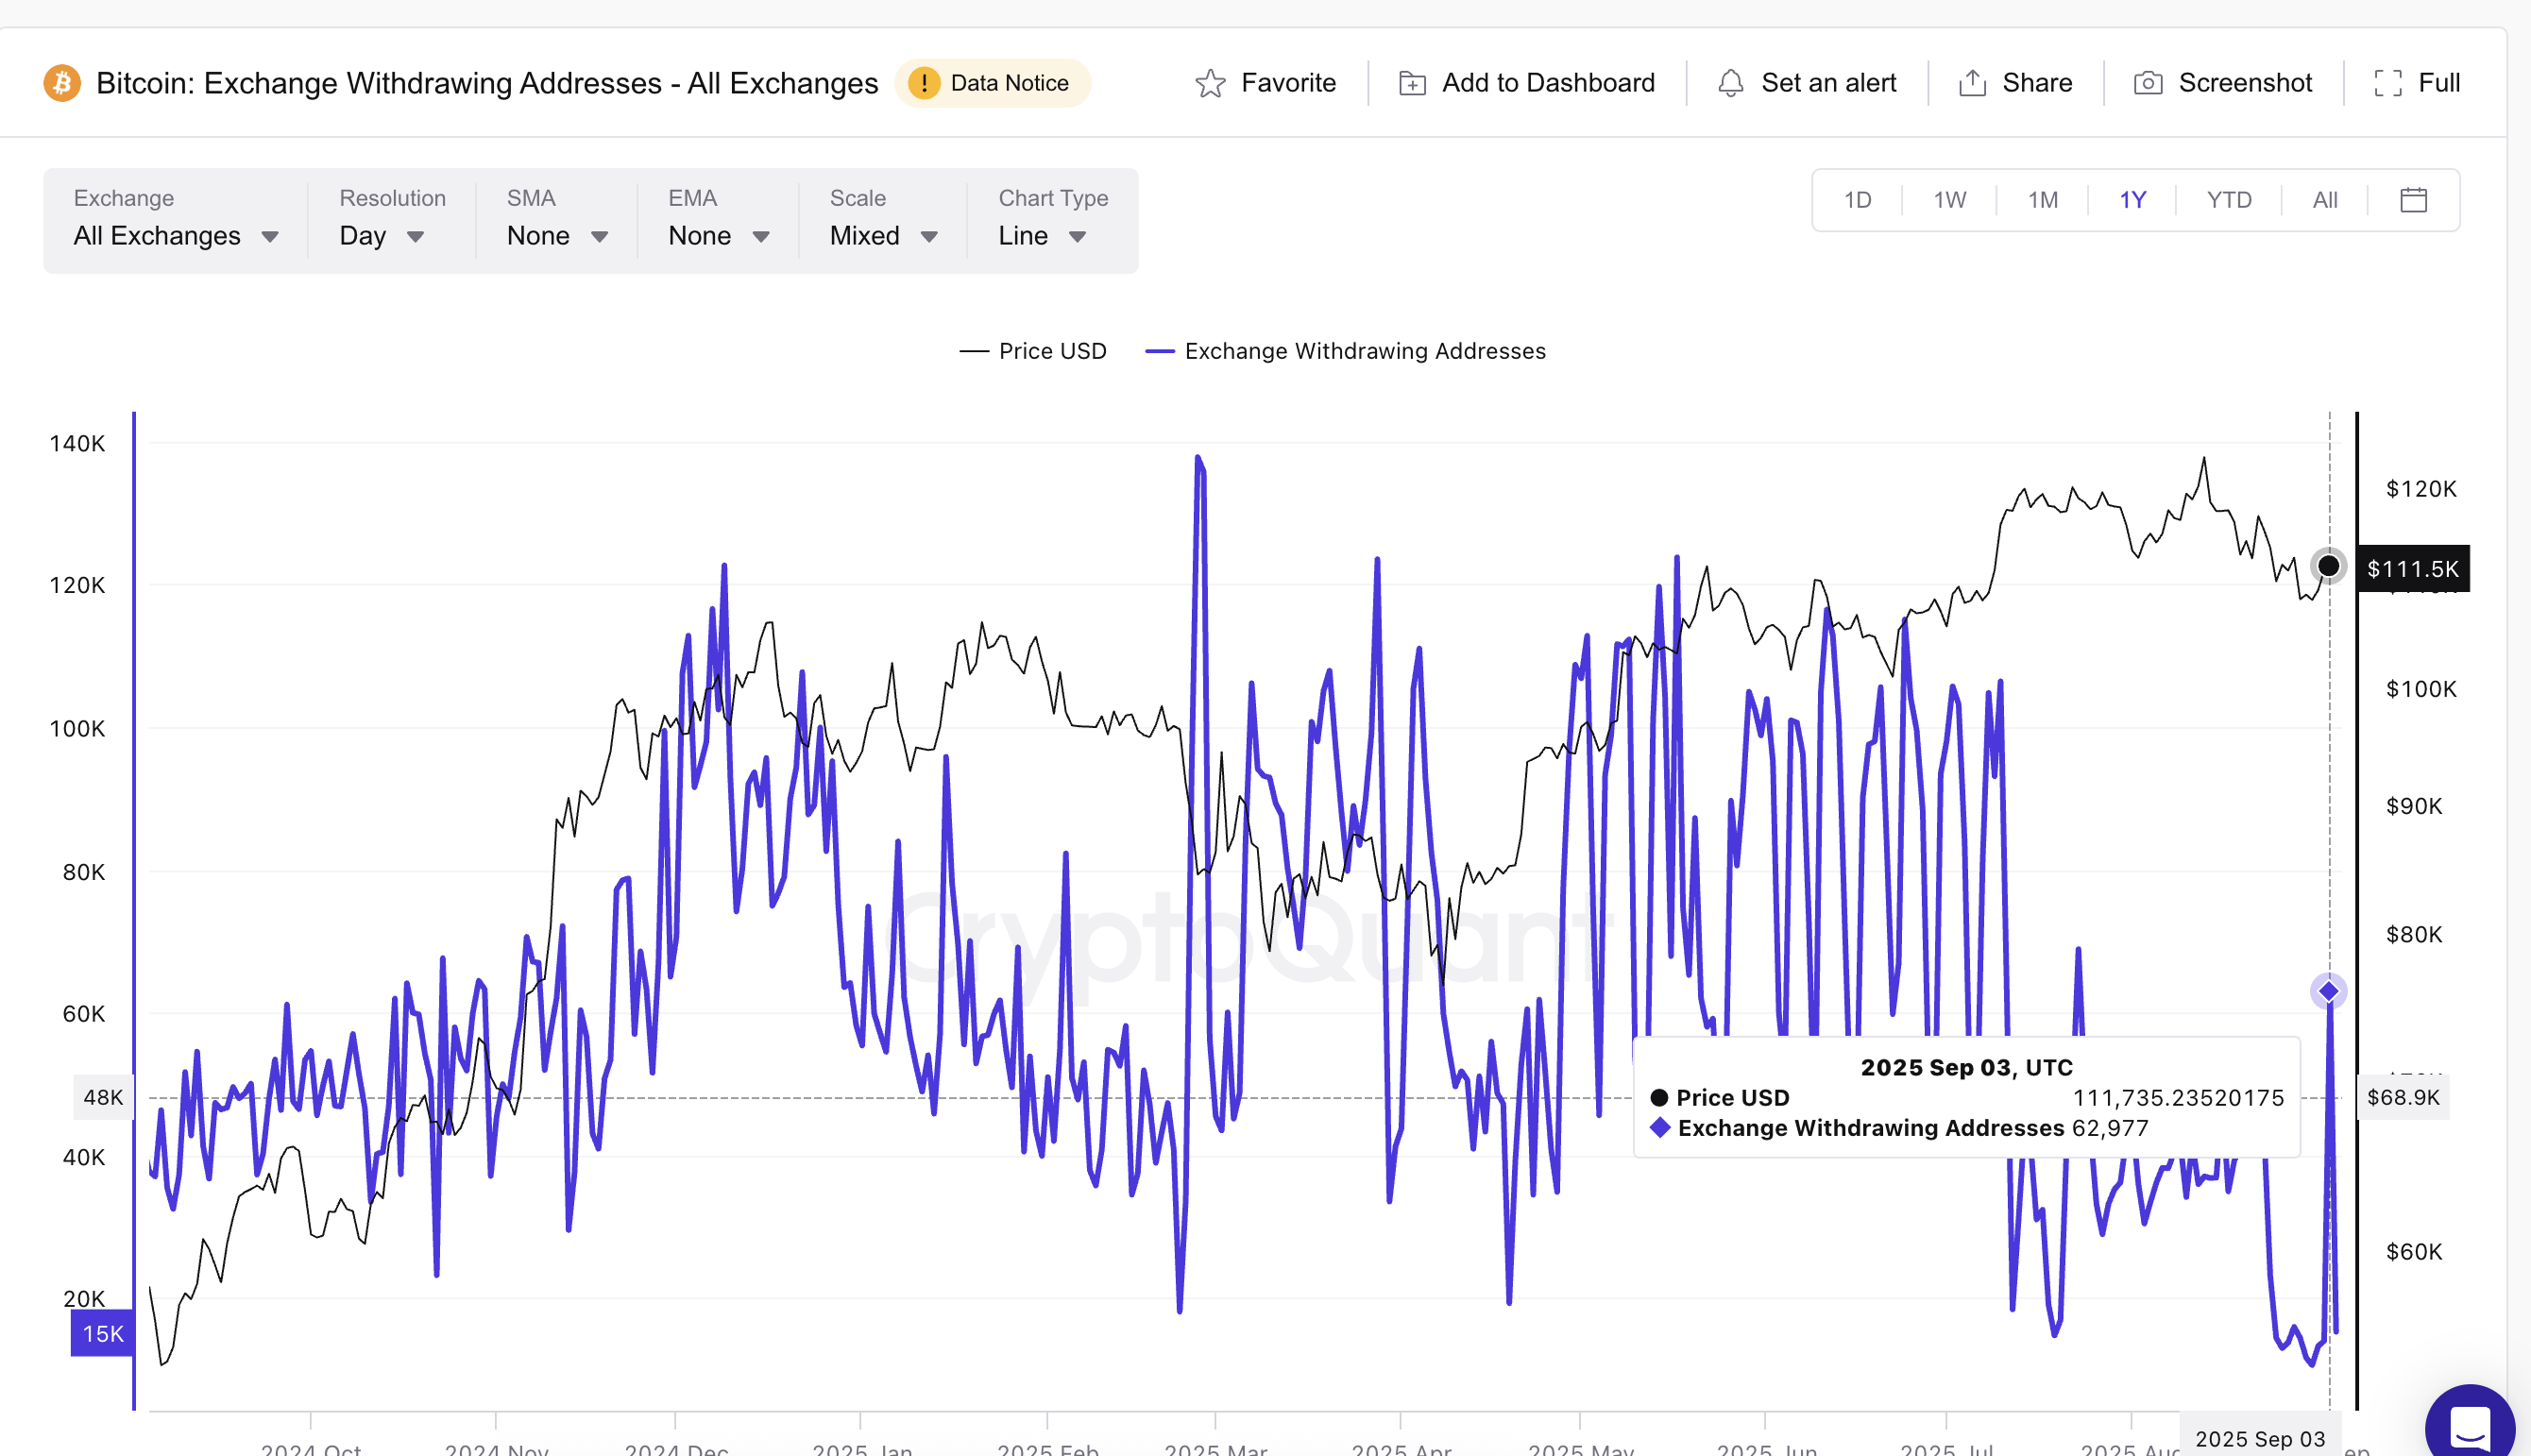 BTC Withdrawal Addresses Are Skewed Low:
取引所リザーブが減少しているため、このリスクは過去のcrypto Septemberほど深刻ではなく、出金アドレスの懸念がある中でも一筋の光明となっています。
マクロの逆風
米国10年債利回りが4.22%と高水準で、借入コストの上昇と安全資産志向の強まりを示しています。利回りが高いと、資本はBitcoinのようなリスク資産から離れ、流動性が引き締まり強気の勢いが抑制されがちです。
BitfinexのアナリストはBeInCryptoへの独占コメントで、マクロの不安定さが調整の理由と指摘しています:
「主要な暗号資産は、マクロの不安やPPI発表後の売りで厳しい1週間を過ごしました。この下落は、夏の間BTCが調整やレンジ取引に陥りやすいという私たちの見解と一致しています。BTCは直近の史上最高値から13%以上下落しており、1月のピークを下回っているのは好ましいシグナルではありませんが、9月に入るにつれてこの下落の底が近づいていると考えています」と2025年9月2日に述べています。
金価格が最高値を更新していることも、安全資産志向の強まりを裏付けています。
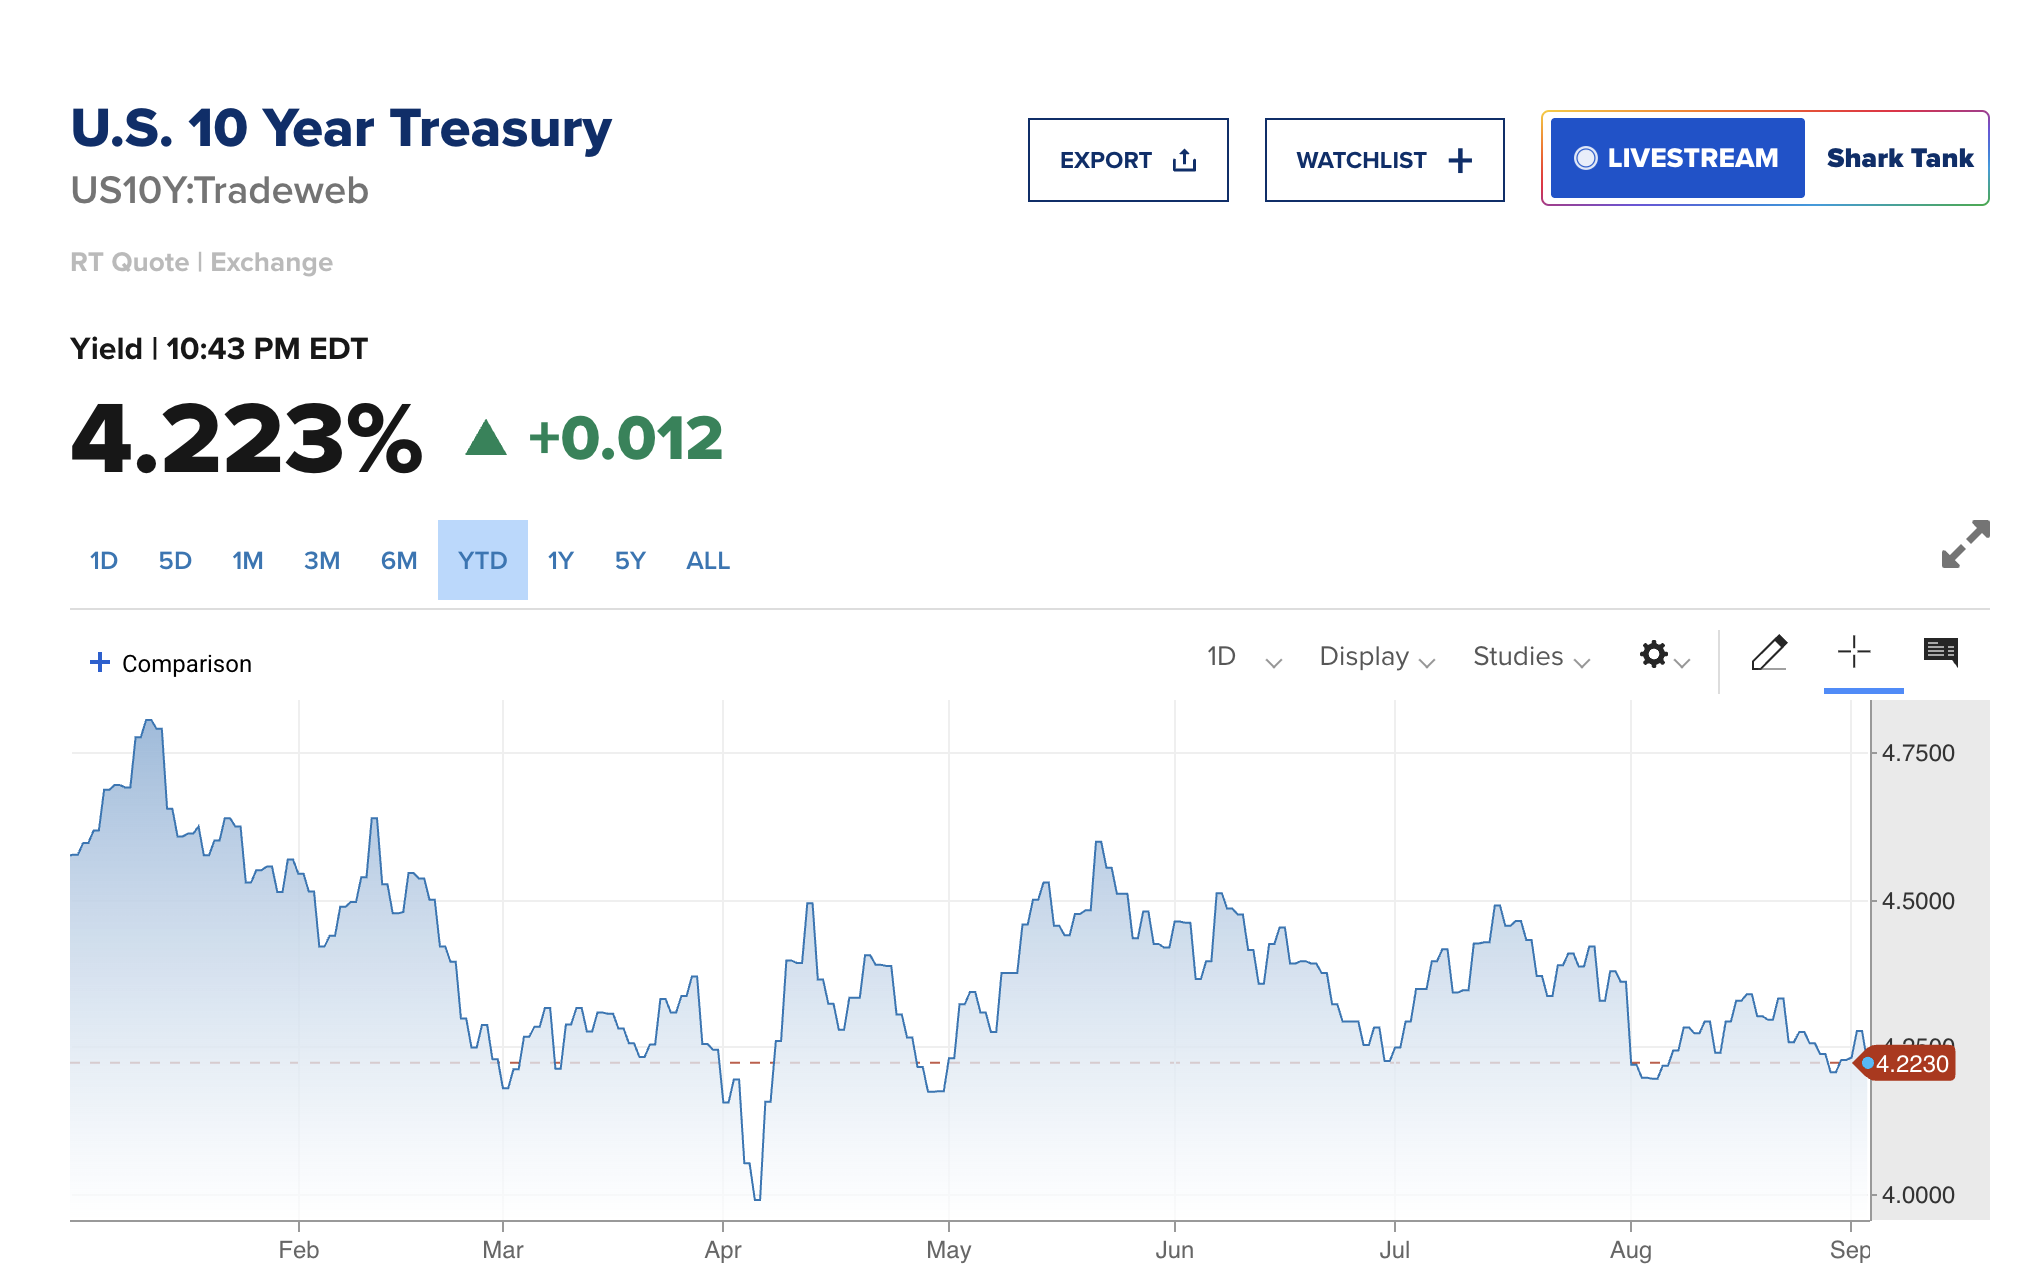 Treasury Yield Not As Low As It Was in April:
今月、Fedは利下げが予想されており、これは2024年9月をプラスに導いた追い風となりました。前回Fedが9月に利下げした際(2024年)、BitcoinはETFへの大量流入を記録しました。これは市場にとって楽観的なサインとなる可能性があり、前述の議論でも強調されています。
この9月は呪いを破る月となるのか?
10年以上にわたり、crypto Septemberは下落、パニック、そして「最悪の月」というナラティブと同義でした。しかし2025年は、取引所リザーブの減少、680億ドル超のETF需要、倍増したステーブルコインの火力、積極的に押し目買いする機関投資家という強力なツールキットが揃っています。
一部のアナリストは依然としてリスクを予想しています:
これが2025年の$BTCに期待している動きです。9月は弱気または横ばい、その後Q4に大規模なラリー。バブルの頂点は2025年12月か2026年1月、過去のサイクルと同様です。pic.twitter.com/jv2R2zu3B3
— Ted (@TedPillows) 2025年9月3日
確かに、リスクは残っています——高い利益供給、弱いBitcoin出金、上昇した利回り。しかし、以前のサイクルと比べて緩和策は強化されています。勢いが維持されれば、今年こそパターンを打ち破るcrypto Septemberとなるかもしれません。
そして、今月新たな史上最高値が達成されれば、BTCとETHが依然として高値圏にあることから、その可能性も残っていますが、歴史的な皮肉となるでしょう。かつて暗号資産にとって最悪の月だった9月が、新たなサイクルの本格的な始まりの月となるのです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ハリウッドが「映画制作の回帰」を模索!アメリカ経済の「ソフトランディング」を迎え、2491億ドルの映画制作インセンティブ計画が支援
研究によると、連邦政府が映画やテレビ制作に対するインセンティブを提供することで、2035年までに米国経済に2,491億ドルの収入をもたらし、143,500のフルタイム雇用が増加することが示されています。アメリカ映画協会はハリウッドの労働組合と協力し、全国的なインセンティブを求めるキャンペーンを展開し、英国やオーストラリアなどの市場とよりよく競争できるよう取り組んでいます。

今夜、「ハト派利上げ」?
米連邦準備制度理事会(FRB)は今夜利上げがほぼ確実視されているが、重要なのは「利上げ後の発言内容」だとされている。Citibankは今回の利上げを「微調整」と位置付け、今後の追加利上げが必ずしも必要ではないことを示唆したが、議長のパウエルが明確な先行き指針を示さない場合、市場は大きく変動する可能性があると警告している。一方、Goldman Sachsは、今回の利上げには十分な経済的根拠がないとし、インフレは一時的な要因に過ぎないと指摘、「シグナルを伴わない利上げ」になると予測している。
JPモルガン:「オープンソースショック」や「AIセキュリティ」は問題ではなく、今後2年間は資本支出の余地があり、半導体装置が「新たなボトルネック」となる
JPモルガンは、オープンソースモデルは脅威ではなく、規制による混乱は短期的であり、クラウドサービス企業のレバレッジも依然として低いと考えています。つまり、計算能力への投資のファンダメンタルズは変わっていません。同社は、2025年から2027年にかけて、7大テック企業の資本支出が4430億ドルから1兆5770億ドルへ急増すると予測しており、半導体装置がサプライチェーンの最も重要なボトルネックになり、ウェハー製造や先進的なパッケージング分野では新たな値上げサイクルが到来するとしています。
Micron幹部:ストレージがAIの限界を決める、実質的な新規生産能力の追加は2028年以降
マイクロンの幹部であるSumit Sadana氏は、メモリの帯域幅と容量がAIシステム性能の上限を決定する核心要素になっていると述べました。需給の構造的な不均衡に直面し、マイクロンは2027会計年度の資本支出を450億ドル超に引き上げる予定ですが、製造プロセスの複雑さにより、実質的な新規生産能力は2028年まで解放されない見込みです。さらに、長期供給契約は業界のビジネスモデルを再構築しており、ヒューマノイドロボットが次の大規模な需要を引き起こすとされています。
暗号資産価格
もっと見る


