
L’allocazione del 3% del TGE di Meteora agli staker di JUP è una mossa intelligente per la liquidità?

La proposta TGE di Meteora mira a premiare gli staker di JUP con LP NFT invece che con token, incentivando la liquidità ma sollevando dibattiti sull’equità.
Meteora sta scuotendo la community di Solana con una proposta controversa: destinare il 3% del fondo TGE agli staker di JUP, non in token regolari ma in NFT di Liquidity Position.
Questo approccio innovativo promette di avviare una profonda liquidità per MET fin dal primo giorno, ma solleva interrogativi su equità e rischio di concentrazione. Sarà una mossa astuta per unire le due community, o scatenerà un dibattito prolungato?
Allocazione del 3% per gli staker di JUP
Come riportato da BeInCrypto, Meteora si sta preparando per un TGE a ottobre. La piattaforma ha presentato una delle proposte più rilevanti della community in vista del TGE di MET.
Secondo il piano, il progetto intende destinare il 3% del fondo TGE agli staker di JUP di Jupiter sotto forma di NFT di Liquidity Position. In particolare, Meteora utilizzerebbe il 3% per fornire liquidità MET in un pool Single-Sided DAMM V2, quindi assegnerebbe le posizioni agli staker di Jupiter in base allo staking ponderato per il tempo, all’importo e all’attività di voto.
L’obiettivo è creare liquidità MET/USDC al momento della quotazione senza aumentare immediatamente la fornitura circolante di MET. La proposta sottolinea inoltre che “nessun token aggiuntivo in circolazione sarà aggiunto a causa di questa proposta.” Si tratta di un approccio “liquidity-first” piuttosto che di un pagamento diretto in token.
Il Co-Lead di Meteora, Soju, ha pubblicato un calcolo pubblico per visualizzare la scala dell’operazione. Secondo Soju, attualmente sono in staking circa 600 milioni di JUP. Un’allocazione del 3% corrisponderebbe a 30 milioni di token MET. Questo equivale a circa 0,05 MET per ogni JUP in staking.
“Penso che sia ragionevole,” ha condiviso Soju.
Un utente su X ha fatto un rapido calcolo e ha prodotto una cifra simile di ~0,05035 MET/JUP a seconda delle ipotesi sull’FDV. La ricompensa per ogni JUP è piccola ma, aggregata su larga scala, può servire come incentivo significativo per convertire gli utenti in fornitori di liquidità MET.
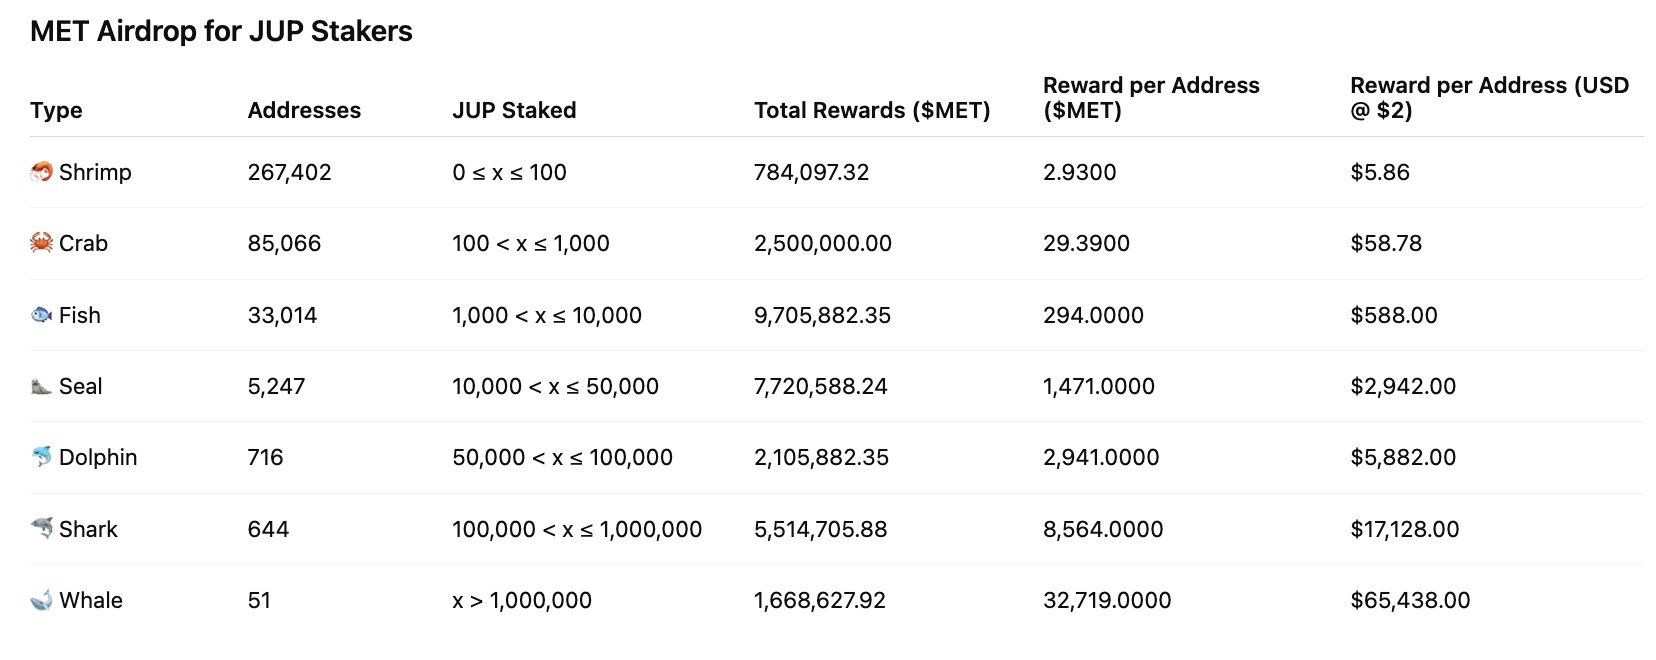 Airdrop MET per gli staker di JUP. Fonte: fabiano
Pro e Contro
La proposta di Meteora presenta vantaggi evidenti rispetto ad altri progetti che premiano gli utenti tramite airdrop. Riconosce esplicitamente il ruolo di Jupiter nell’ecosistema Solana, aiuta ad avviare la liquidità MET/USDC al TGE e riduce la pressione di vendita immediata poiché la ricompensa iniziale è una posizione di liquidità e non token liberamente scambiabili. Con un’attenta ingegnerizzazione (distribuzione ponderata per il tempo, vesting collegato agli NFT, restrizioni di prelievo), questa potrebbe essere un ponte efficace tra le due community.
Tuttavia, permangono rischi significativi. La community ha sollevato dubbi sull’equità: perché gli staker di JUP dovrebbero ricevere una quota così ampia? Un “LP Army” o wallet di grandi dimensioni potrebbero catturare una quota sproporzionata delle ricompense? Quale sarà la fornitura circolante al TGE? Le prime bozze di allocazione menzionavano fino al 25% riservato per la liquidità/riserva TGE, quindi la fornitura circolante iniziale totale rimane una questione di trasparenza rilevante.
“Difficile discutere di ‘equità’ quando JUP ha ceduto il 5% a Meteora (tramite stakeholder mercuriali). L’LP army merita di più -> L’LP Army catturerà una parte significativa di tutte le emissioni future (ricompense LM in corso), e possiederà ancora il 20% (8% + 5% + 2% + 3% + 2%) della fornitura totale al TGE,” ha osservato Soju.
Dagli eventi di airdrop passati, il team di Meteora deve essere trasparente sulla tokenomics, divulgare chiaramente le meccaniche di riscatto/vesting degli LP NFT, fissare limiti per indirizzo e considerare incentivi aggiuntivi per i detentori di MET. Se eseguito male, una distribuzione concentrata e la successiva pressione di vendita potrebbero erodere il valore del TGE.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Ora Micron guadagna più di Apple! Apple ha urgentemente bisogno di chip, Micron detiene il potere di fissare i prezzi.
Nel quarto trimestre, il profitto netto di Micron Technology ha raggiunto 37,7 miliardi di dollari, superando i 29,8 miliardi di Apple e diventando così l’azienda più redditizia del periodo. La carenza di memoria ha conferito a Micron un forte potere di prezzo, con il CEO che ha dichiarato apertamente di “non riuscire a soddisfare la domanda dei clienti”; le previsioni di fatturato per il prossimo trimestre sono di 61,5 miliardi di dollari. Il margine lordo di Apple continua a essere sotto pressione a causa dei costi della memoria, scendendo dal 49,3% al range previsto del 46,5%.
L'"occhio del ciclone" dell'economia globale: la "crisi del debito" nei paesi sviluppati
Il FMI avverte che le economie avanzate stanno diventando il "centro della tempesta" per i rischi legati al debito globale. Paesi come Stati Uniti e Francia hanno accumulato alti livelli di debito durante il periodo di tassi d'interesse bassi, e ora l'aumento dei tassi ha elevato i costi di rimborso, mentre la ristrutturazione fiscale è ostacolata dalle resistenze politiche. BofA Securities segnala che gli Stati Uniti affrontano una diminuzione delle entrate fiscali, mentre la Francia ha un problema di riduzione strutturale dei ricavi; anche Regno Unito e Giappone sono sotto pressione. La sostenibilità del debito nelle nazioni sviluppate sta peggiorando e potrebbe influenzare negativamente i mercati finanziari globali attraverso impatti sui tassi d'interesse e sui flussi di capitale.

Il racconto del mercato statunitense subisce una "drastica inversione": da "la teoria della deflazione causata dall'AI e la gestibilità del debito pubblico americano" a "l'AI che fa esplodere il mercato obbligazionario e la Federal Reserve che non riesce a controllare i tassi d'interesse a lungo termine".
Deutsche Bank ha sottolineato che la narrazione del mercato sull’economia statunitense è passata da “l’AI riduce l’inflazione” a “l’AI alimenta l’emissione di titoli, facendo salire i rendimenti dei Treasury USA”, ma ritiene che il pessimismo sia probabilmente eccessivo. L’istituto ritiene che il vero rischio sottovalutato dal mercato sia rappresentato dalla possibilità che nell’ecosistema dell’AI si verifichino incidenti di sicurezza, fallimenti di IPO o ricavi inferiori alle attese, eventi che potrebbero colpire il dollaro e sostenere il mercato obbligazionario; inoltre, le difficoltà fiscali della Francia stanno esercitando una nuova pressione sull’euro.
Prezzi delle criptovalute
Altro


