
Dollar Menguat, Euro Terancam

Morning FX
Selama libur Hari Nasional Tiongkok, banyak peristiwa besar terjadi di luar negeri, sehingga jalur pergerakan pasar valuta asing global mengalami perubahan besar. Berikut tiga topik utama:
1. Fed melunak, Nonfarm mengejutkan, kenaikan suku bunga berikutnya bisa di bulan Desember
Nonfarm payroll AS bulan September sangat lemah; penambahan pekerjaan rendah, data sebelumnya turun tajam, tingkat pengangguran meningkat, dan pertumbuhan upah lemah. Tidak hanya itu, empat sektor inti—TI, keuangan, layanan profesional, dan manufaktur—secara bersamaan mengalami penurunan jumlah pekerja bersih untuk bulan kedua berturut-turut, menandakan memburuknya pasar tenaga kerja AS secara kualitas dan kuantitas.
Pada saat yang sama, komentar pejabat Fed selama libur umumnya mengurangi ekspektasi kenaikan suku bunga pada bulan Oktober.
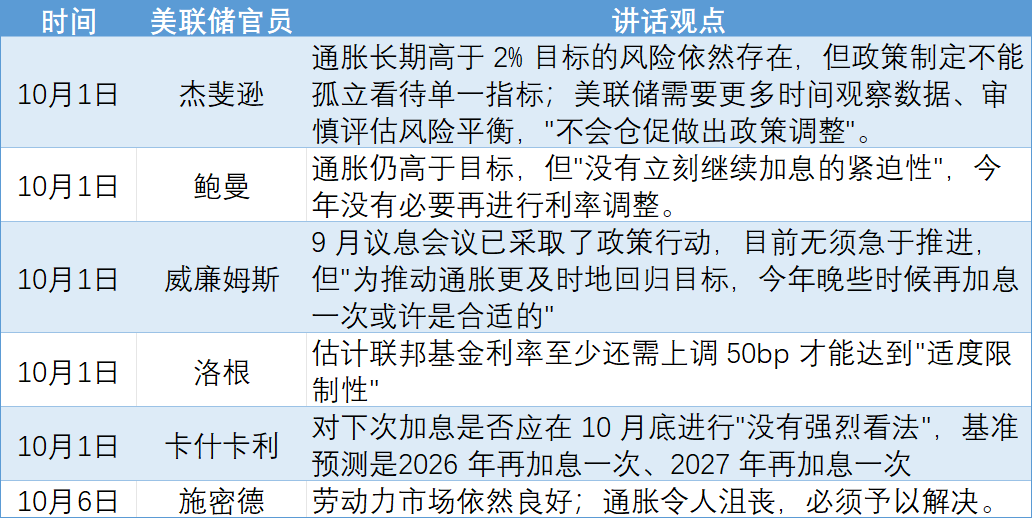
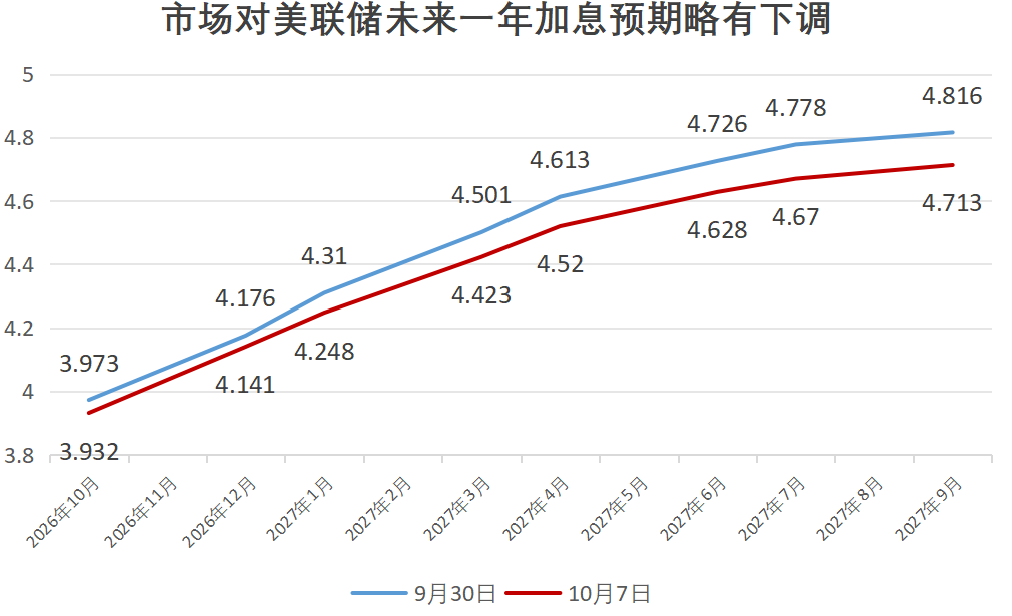
Namun, pasar tetap rasional—tidak memasang taruhan satu arah di antara "lemahnya pekerjaan" dan "tingginya inflasi", serta tidak melebih-lebihkan sinyal "tidak naik suku bunga di Oktober". Untuk sisa tahun ini, bulan Oktober dan Desember masih diharapkan ada satu kali kenaikan suku bunga 25bp, dan ekspektasi kenaikan suku bunga Fed tahun depan hanya diturunkan sekitar 10bp. Indeks Dolar AS turun lalu naik, menutup dengan lower shadow yang panjang.
2. Krisis fiskal Prancis meningkat, Euro anjlok
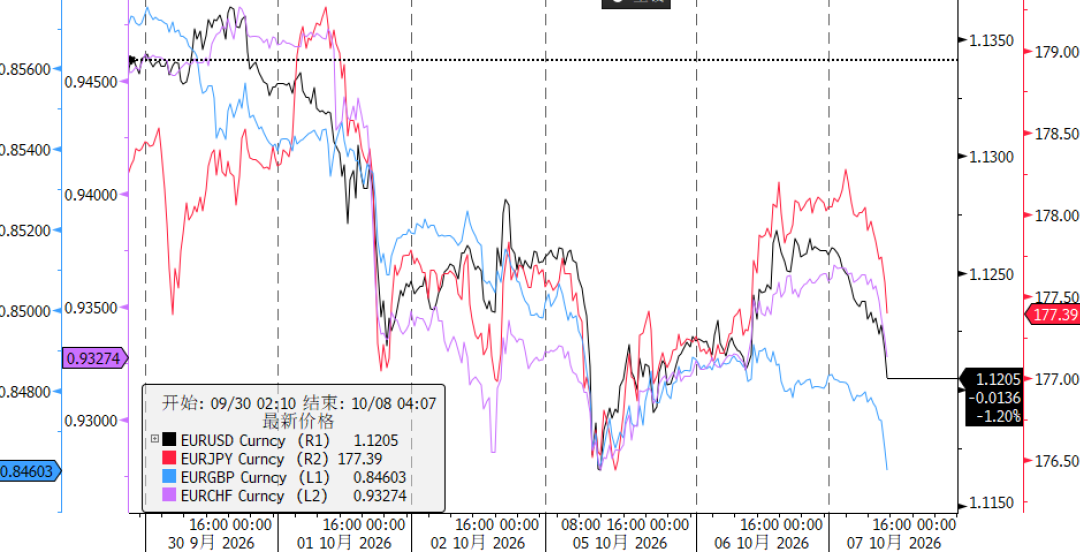
Mata uang yang paling tertekan selama libur adalah euro. EURUSD turun dari 1,1350 sebelum libur ke 1,1161, terendah sejak Mei 2025; euro juga melemah terhadap pound sterling, franc Swiss, dan yen—bukan karena dolar kuat, melainkan euro bermasalah sendiri.
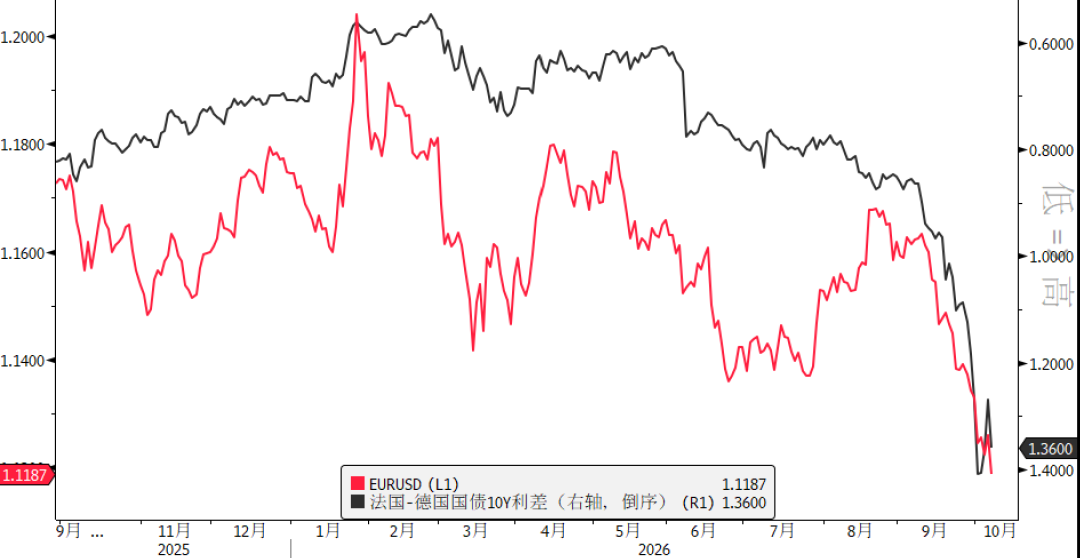
Masalah inti bersumber dari gejolak fiskal Prancis: pemerintah memaksakan anggaran ketat 2027 yang tidak populer untuk menekan defisit dan utang rekor, namun parlemen sangat terpecah. Partai-partai telah mempersiapkan diri untuk pemilihan presiden tahun depan, meningkatkan ketidakpastian politik. Dana secara besar-besaran menjual obligasi Prancis dan pindah ke obligasi Jerman, sehingga selisih imbal hasil Prancis-Jerman 10Y melebar ke level tertinggi sejak krisis utang zona euro 2012. Ditambah lagi, Perdana Menteri Spanyol Sanchez juga mengumumkan pemilu dipercepat pada 29 November, sehingga risiko politik menambah kekhawatiran pasar bahwa tekanan Prancis akan "menular" ke negara pinggiran zona euro.
Krisis fiskal yang menekan euro juga mendorong penguatan tajam franc Swiss, dengan dana safe haven membanjiri aset franc Swiss dan carry trade ditutup cepat, menyebabkan EURCHF turun ke level terendah dua bulan terakhir.
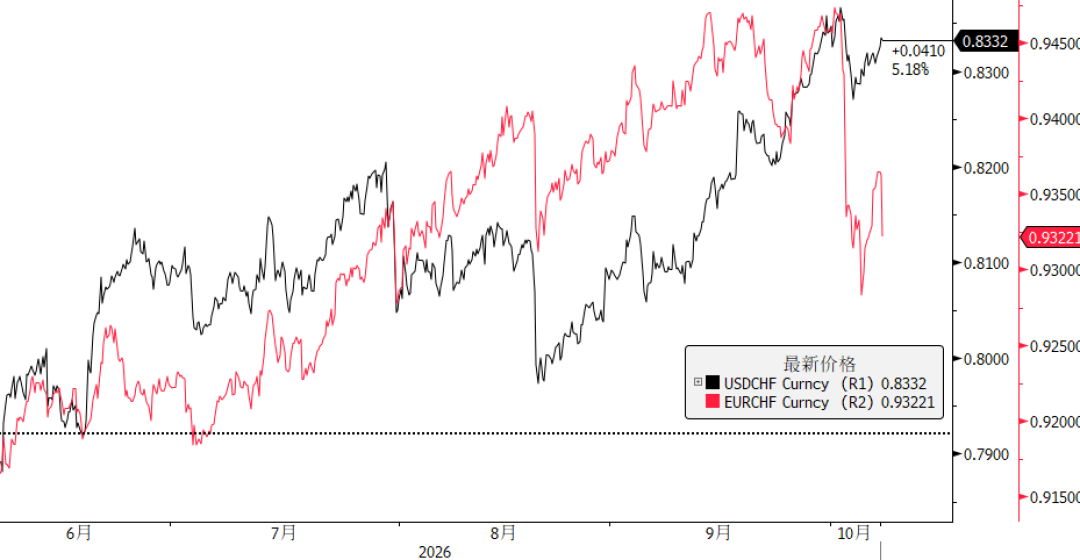
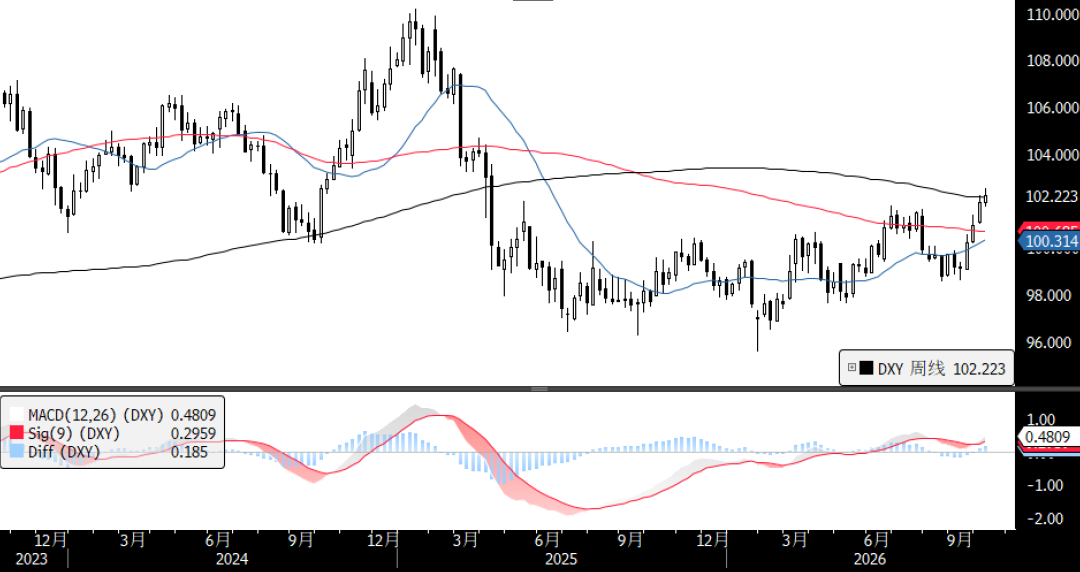
Krisis euro ini bisa mengubah struktur harga dolar pada kuartal IV: jika sebelumnya dolar hanya didorong oleh "Fed hawkish", ke depan dolar akan mendapat mesin penguatan kedua yakni "penguatan pasif". Secara teknis, pada level mingguan indeks dolar saat ini menghadapi resistance di 102.14; jika menembus ke atas, tren kenaikan baru bisa dimulai; namun jika turun, ada support kuat di sekitar 100.5.
 3. Pelepasan cadangan G7 vs OPEC+ tidak menambah produksi, selisih ekstrem harga dua minyak
Pasar minyak selama libur diwarnai oleh pertarungan dua kekuatan: di satu sisi negara konsumen Eropa-Amerika melakukan intervensi. KTT video G7 mengumumkan pelepasan 100 juta barel cadangan minyak mentah dan solar dalam 4 bulan, dengan penyaluran solar difokuskan pada 20 hari pertama; Trump juga menyatakan tidak akan memberlakukan larangan ekspor solar. Di sisi lain, negara produsen timur tengah memilih pasif. OPEC+ mempertahankan produksi tetap dan menunda evaluasi kapasitas hingga November, memilih untuk melihat situasi terlebih dahulu, sementara Saudi Aramco justru menurunkan harga resmi ke Asia ke level terendah dalam enam tahun untuk merebut pangsa pasar.
Di satu sisi melepas cadangan dan menekan harga, di sisi lain tidak menambah produksi atau menolong pasar, sehingga harga minyak berfluktuasi di level tinggi dan selisih harga antara brent dan WTI sempat melebar hingga 12 dolar, dua kali lipat dibandingkan September dan sebelumnya.
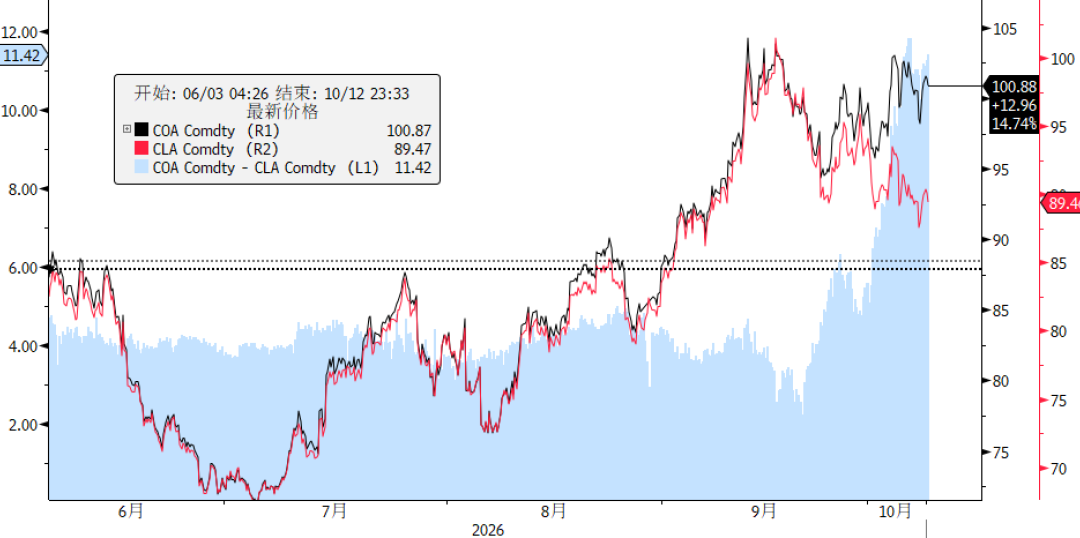
Ke depan, dengan situasi Timur Tengah yang masih tidak stabil dan persediaan komersial global terus menipis, peluncuran cadangan G7 kemungkinan hanya memberi efek jangka pendek, sementara harga minyak di level tinggi terus memberikan tekanan pada bank sentral negara-negara untuk menaikkan suku bunga dan mengendalikan inflasi.
【Ringkasan Berita Luar Negeri Selama Libur Nasional】
1 Oktober
Bank of Japan menerbitkan ringkasan opini rapat September: fokus kebijakan beralih mencegah inflasi melebihi target, namun tidak memberikan sinyal kenaikan suku bunga berturut-turut pada Oktober. Prediksi pasar untuk kenaikan suku bunga sebelum 30 Oktober turun dari lebih dari 30% menjadi di bawah 20%; kenaikan suku bunga pada Desember sudah sepenuhnya diantisipasi.
- Prancis mengumumkan draft anggaran 2027: menegaskan adanya rencana penghematan 54 miliar euro, dengan target menurunkan defisit menjadi 5% dari PDB pada 2027, namun pasar meragukan kredibilitasnya.
ISM PMI manufaktur AS bulan September tercatat 54,5, dengan indeks harga melonjak ke 77,9.
Pejabat Fed menyampaikan komentar intensif (lihat tabel di atas).
2 Oktober
CPI inti Tokyo bula September YoY 2,7%, perkiraan 2,4%, sebelumnya 1,8%; pertumbuhan tercepat dalam 10 bulan, untuk pertama kalinya sejak Januari tahun ini melebihi target 2% BoJ.
Nonfarm payroll September AS bertambah 29.000, perkiraan 90.000; tingkat pengangguran 4,2%, sebelumnya 4,1%; revisi turun gabungan Juli-Agustus sebanyak 60.000; rata-rata upah per jam YoY 3,0%, terendah sejak Mei 2021.
G7 mengumumkan, dikoordinasikan IEA, akan melepas hingga 100 juta barel cadangan minyak mentah dan solar dalam 4 bulan, dengan solar difokuskan pada 20 hari pertama. Trump: tidak akan melarang ekspor solar. WTI turun lebih dari 5% saat intraday ke USD 88,06, tutup turun 1,9% di USD 91,11; Brent turun di bawah USD 100 saat intraday, tutup di USD 102,25.
Indeks CPI awal zona euro bulan September YoY 3,8% (komponen energi +18,8%), tertinggi dalam tiga tahun; core CPI 2,5%.
4 Oktober
Tujuh produsen minyak utama OPEC+ mempertahankan kuota produksi November tidak berubah (bulan kedua berturut-turut), mengonfirmasi evaluasi kapasitas ditunda hingga November.
5 Oktober
Perdana Menteri Spanyol Sanchez mengumumkan pemilu dipercepat ke 29 November 2026.
ISM PMI non-manufaktur AS September 54,9, prediksi 55, sebelumnya 55,4.Tekanan biaya mencatat peningkatan terbesar dalam lebih dari empat tahun.
Selat Hormuz telah melaporkan 7 serangan kapal sejak 28 September; pengiriman pipa minyak dari arah timur ke barat Saudi mendekati 6 juta barel per hari (sekitar 86% dari kapasitas desain). Saudi Aramco menurunkan harga jual resmi November ke pelanggan Asia ke level terendah selama beberapa tahun dan memperingatkan stok komersial global yang "sangat tipis".
6 Oktober
Trump menyebut setelah pemilu paruh waktu kemungkinan akan meningkatkan serangan terhadap Iran. Saudi dikabarkan sedang merencanakan mendukung pasukan Yaman melawan Houthi untuk meningkatkan keamanan pelayaran Selat Mandeb.
Gubernur Bank of Japan, Kazuo Ueda: Menetapkan ekspektasi inflasi jangka menengah di sekitar target 2% menjadi semakin penting, dan BoJ bersiap melanjutkan kenaikan suku bunga. Kementerian Keuangan Jepang menaikkan suku bunga obligasi pemerintah 10 tahun dari 2,7% menjadi 3,1%, tertinggi dalam hampir 30 tahun sejak Agustus 1996.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Bertaruh pada "penurunan tajam imbal hasil obligasi AS", volume perdagangan opsi call ETF obligasi pemerintah jangka panjang dan saham utilitas AS melonjak
Kenaikan aktivitas opsi obligasi pemerintah AS jangka panjang secara “sangat langsung” mencerminkan ekspektasi para trader terhadap penurunan suku bunga jangka panjang. Saham utilitas juga mendapat dorongan dari logika permintaan listrik baru yang dipicu oleh pusat data AI. Secara historis, setiap kali imbal hasil obligasi pemerintah AS menurun, kedua sektor ini biasanya mendapatkan manfaat terlebih dahulu dan mengalami rebound tajam. Analisis menunjukkan bahwa pertarungan antara suku bunga tinggi dan euforia AI kini telah menjadi garis utama paling inti di pasar saat ini.
Dampak kenaikan imbal hasil obligasi AS: PE saham AS menyusut secara signifikan, Mag 7 mendominasi saham berkapitalisasi kecil
Imbal hasil obligasi AS tenor 10 tahun menyentuh level tertinggi dalam 24 tahun, secara perlahan mengubah lanskap saham AS. Forward price-to-earnings ratio S&P 500 telah turun dari 22,2 kali di awal tahun menjadi 19,3 kali saat ini, “penurunan valuasi sebesar tiga level.” Sementara itu, indeks Russell 2000 mendekati koreksi teknikal, sedangkan Microsoft, Nvidia, dan anggota Mag 7 lainnya tetap menopang pasar melalui narasi AI dan kinerja laba yang kuat, sehingga konsentrasi pasar mendekati rekor historis.
Pembeli tunggal saham Korea telah pergi lebih awal?
Dalam dua bulan terakhir, Samsung dan SK Hynix sendiri menanggung tekanan jual lebih dari 25 miliar dolar AS. Kini, pembelian kembali saham oleh Samsung Electronics telah selesai lebih awal, SK Hynix hanya tersisa sekitar 500 juta dolar AS untuk diselesaikan, dan pada hari pertama “keluar dari pasar”, KOSPI langsung turun 2%. Lebih berbahaya lagi, pendapatan dan laba Samsung pada kuartal ketiga sama-sama lebih rendah dari ekspektasi, ditambah penyeimbangan ulang ETF dan jatuh tempo opsi, “kekosongan likuiditas” kini telah menjadi kenyataan, sehingga pihak yang akan mengambil alih menjadi misteri terbesar.
Permintaan memori AI yang kuat mendorong prospek pertumbuhan! DA Davidson menaikkan target harga Micron Technology (MU.US) menjadi 3.000 dolar AS
DA Davidson menegaskan kembali peringkat "beli" untuk Micron Technology dan secara signifikan menaikkan target harga dari $2.100 menjadi $3.000. Target harga ini memberikan potensi kenaikan sekitar 176% dibandingkan harga penutupan saham pada hari Rabu sebesar $1.088,00.
Harga kripto
Lainnya


