
Goldman Sachs: AI harus menghadapi kesulitan terlebih dahulu sebelum mendapatkan hasil manis

👆Klik tulisan biru untuk mengikuti kami
Laporan Goldman Sachs
Kita semua mungkin sudah melihat betapa cepatnya raksasa teknologi menggelontorkan uang untuk membangun AI. Goldman Sachs juga merilis laporan yang menjawab tiga pertanyaan AI yang paling sering ditanyakan oleh klien akhir-akhir ini, yaitu: ke mana arah belanja modal AI selanjutnya, berapa banyak pendapatan yang dibutuhkan untuk mendukung investasi ini, dan sejauh mana pasar saham telah memperhitungkan faktor AI. Tidak bisa dipungkiri, setiap pertanyaan ini nilainya miliaran! Maka mari kita lihat bersama isi laporan Goldman Sachs tentang pertanyaan-pertanyaan tersebut.
Mengenai pertanyaan pertama, ke mana arah belanja modal AI selanjutnya? Goldman Sachs menunjukkan bahwa lima perusahaan cloud terbesar diperkirakan akan mencapai belanja modal sebesar 800 miliar dolar AS tahun ini, dan pasar memperkirakan angka itu akan meningkat menjadi 1,1 triliun dolar AS tahun depan, terutama karena pasokan komputasi saat ini belum mampu memenuhi permintaan, serta masih banyak pesanan yang menunggu untuk dipenuhi.
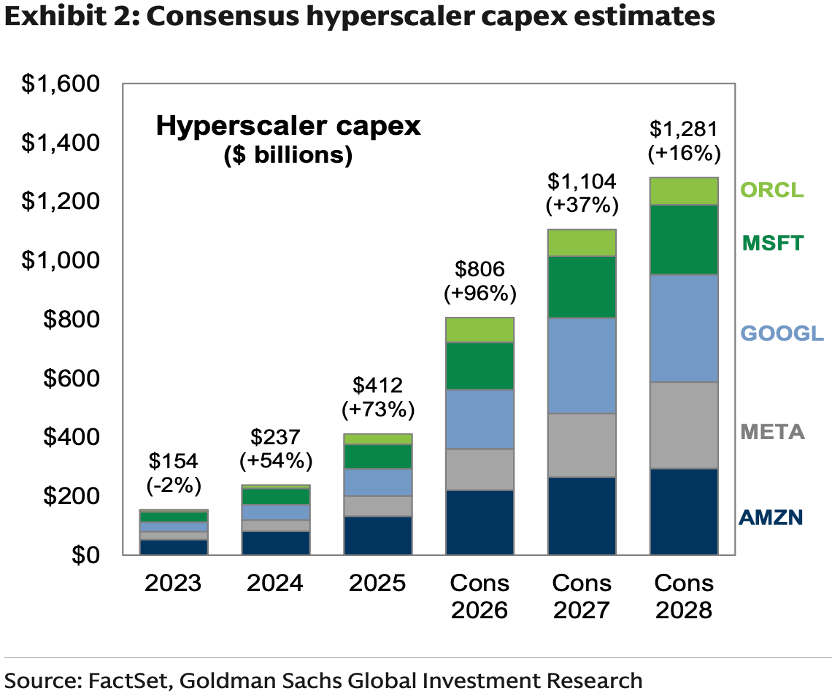
Prediksi Goldman Sachs sendiri bahkan lebih tinggi, memperkirakan tahun depan bisa mencapai sekitar 1,2 triliun dolar AS, namun laju pertumbuhan diperkirakan akan melambat dari hampir 100% tahun ini. Salah satu alasan perlambatan adalah soal pendanaan: belanja modal lima cloud terbesar tahun ini sudah melampaui arus kas dari aktivitas operasional, jadi jika ingin memperbesar investasi, mereka harus berutang atau menerbitkan saham baru. Goldman Sachs menilai tingkat coverage bunga dari lima cloud terbesar saat ini masih sangat sehat dan mereka masih mampu bayar, namun apakah pendanaan eksternal bisa terus mengimbangi adalah sebuah pertanyaan. Selain itu, pembatasan pemerintah terhadap pembangunan data center serta peluncuran model AI canggih yang sengaja diperlambat juga turut membatasi kecepatan pembangunan.
Meski begitu, permintaan komputasi dan tumpukan pesanan tetap mendorong lima cloud utama untuk terus menambah investasi. Dengan kompetisi model open source yang semakin ketat, biaya per token AI makin murah, maka volume penggunaan harus tumbuh lebih cepat untuk menopang pendapatan dan investasi selanjutnya. Karena itu, Goldman Sachs tetap memperkirakan belanja modal akan terus naik, hanya saja laju pertumbuhannya melambat secara bertahap.
Selanjutnya pertanyaan kedua, berapa banyak pendapatan yang dibutuhkan untuk menopang investasi sebesar ini? Berdasarkan rata-rata belanja modal AI dua tahun ini, Goldman Sachs memperkirakan para penyedia komputasi utama akan butuh pendapatan AI sekitar 300 miliar dolar AS per tahun selama beberapa tahun mendatang hanya untuk menutupi depresiasi perangkat dan biaya operasional. Jika ditambah ekspektasi imbal hasil investasi 10% hingga 20%, maka pendapatannya harus naik ke kisaran lebih dari 400 miliar hingga 500 miliar dolar AS per tahun.
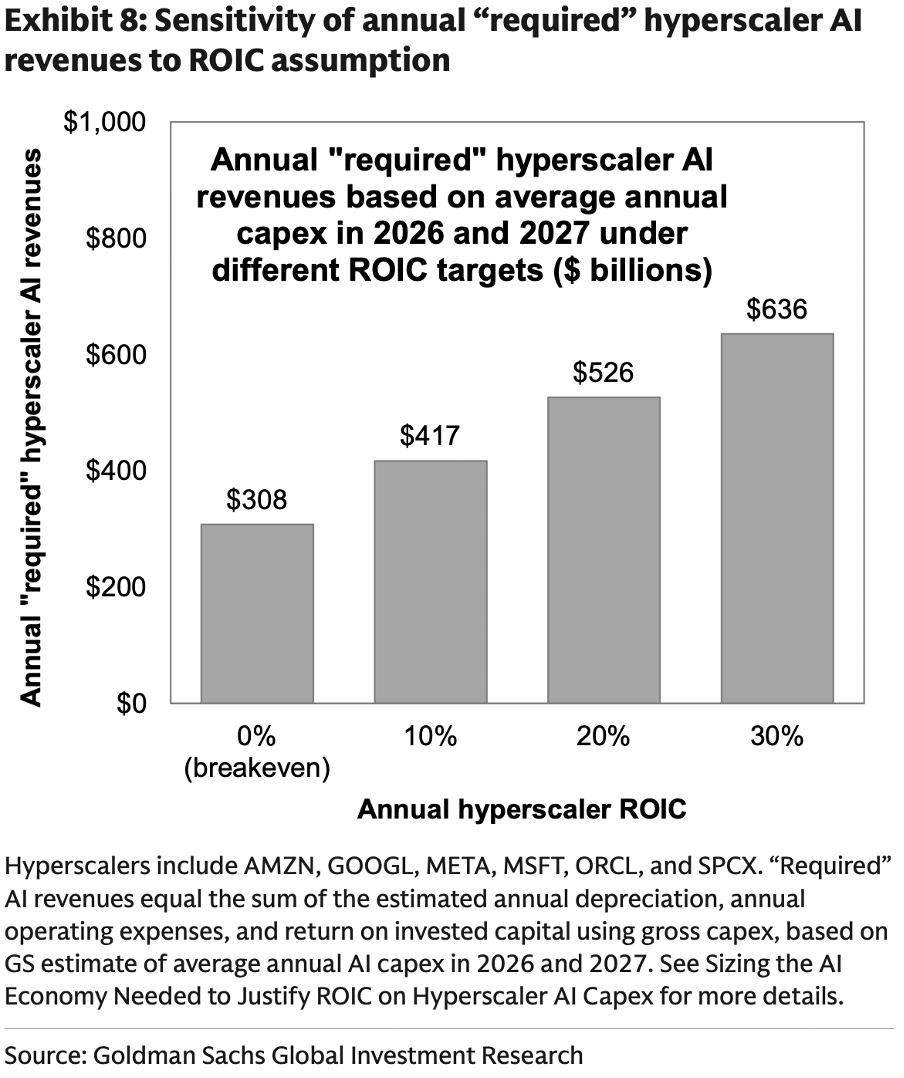
Saat ini, pendapatan AI cloud provider masih belum mencapai ambang tersebut, tapi pertumbuhannya mulai meningkat. Amazon, Google, dan Microsoft punya pesanan senilai total 1,7 triliun dolar AS yang masih harus dipenuhi. Walaupun tidak seluruhnya adalah pendapatan AI—karena sebagian adalah bisnis cloud umum—namun itu cukup menjadi penopang pertumbuhan pendapatan ke depan.
Namun, perusahaan aplikasi AI membeli komputasi dari cloud provider lalu menjual produknya ke konsumen. Uang yang dibayar konsumen selain untuk cloud provider, juga harus menutupi biaya pelatihan, inferensi, dan biaya operasional lain milik perusahaan aplikasi, serta memberi keuntungan. Jika perusahaan aplikasi tersebut menjaga margin operasional 30% dan cloud provider dapat retur investasi 10% hingga 20%, maka perusahaan aplikasi AI perlu menghasilkan pendapatan sekitar 1 triliun dolar AS setiap tahun. Rinciannya bisa dilihat pada ilustrasi asumsi margin & return di grafik.
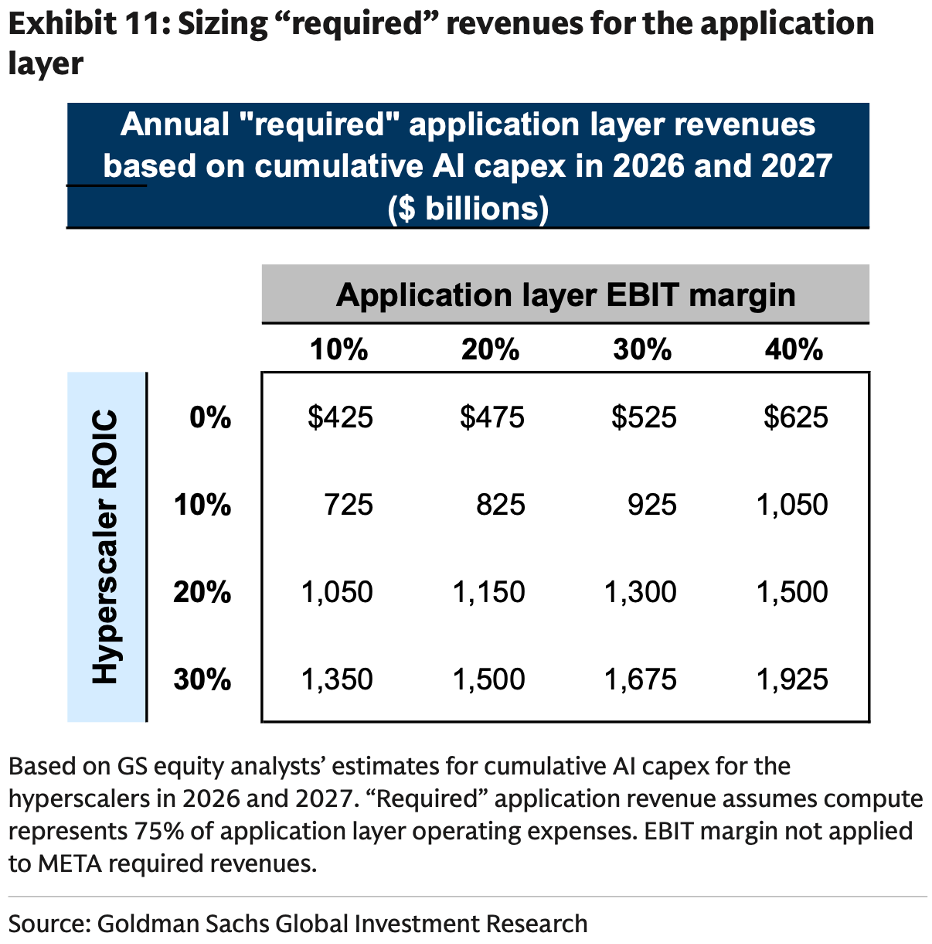
Meskipun angkanya sangat besar, Goldman Sachs menilai peluang AI untuk mencapai skala sebesar itu cukup tinggi. Sebagai pembanding, belanja iklan dan belanja software global tahun ini masing-masing sekitar 1,5 triliun dolar AS. AI bisa membantu perusahaan menghemat biaya, meningkatkan efisiensi; dampak nyata tersebut akan membuat perusahaan terus bersedia membayar, menjadi pondasi pertumbuhan pendapatan AI.
Kemudian pertanyaan ketiga, sejauh mana pasar saham telah memperhitungkan faktor AI? Goldman Sachs menilai kekhawatiran pasar terhadap keberlanjutan profit AI sudah sebagian tercermin pada harga saham. Median price-to-earnings maju saham infrastruktur AI turun dari 32 kali (April tahun ini) menjadi 22 kali, menandakan valuasi yang diberikan pasar sudah didiskon.
Lihat juga ke sektor semikonduktor. Margin kotor saham storage kira-kira dua kali lipat rata-rata historis. Namun, storage adalah sektor yang sangat siklikal sehingga pasar meragukan profit tinggi itu dapat bertahan lama, hanya bersedia memberikan valuasi rendah—saat ini price-to-earnings storage hanya sekitar 4 kali, separuh rata-rata 15 tahun terakhir. Sebaliknya, margin chip desain tidak berbeda jauh dari rata-rata sejarah, jadi bila profit turun pun, penurunannya relatif moderat.
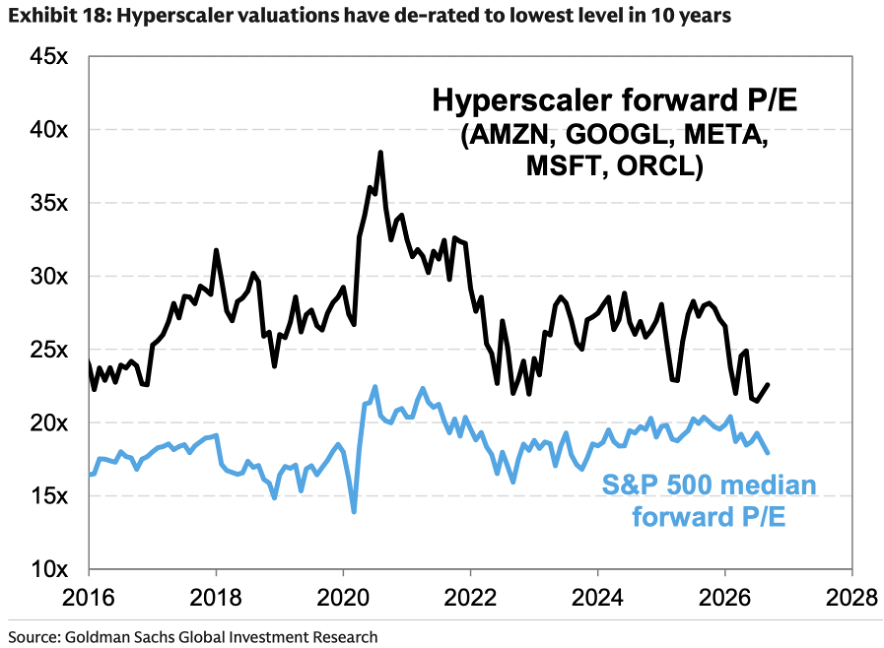
Kembali ke lima cloud utama, Goldman Sachs menilai agar mereka bisa kembali memimpin, ada tiga syarat: perlambatan pertumbuhan ekonomi, monetisasi investasi AI, serta perlambatan pertumbuhan belanja modal. Ketiga syarat ini sedang bergerak ke arah yang sama. Saat yang sama, price-to-earnings lima cloud utama telah turun ke level terendah dalam lebih dari satu dekade. Goldman Sachs percaya, seiring percepatan pertumbuhan pendapatan dan perlambatan laju investasi, arus kas lima cloud akan membaik dan ini akan menjadi faktor positif penopang saham mereka.
Pada sisi aplikasi, Goldman Sachs memprediksi akan terjadi perbedaan performa yang jelas. Setelah beberapa kuartal implementasi dan adopsi aplikasi, baru bisa terlihat siapa pemenang dan siapa yang kalah. Saat ini laporan keuangan software company belum menunjukkan dampak signifikan dari AI, bahkan harga sahamnya cenderung rebound, terutama di sektor infrastruktur TI dan keamanan siber. Namun sejumlah perusahaan yang mengandalkan sifat pasif konsumen untuk mempertahankan engagement, seperti asuransi, telekomunikasi, travel, dan langganan, bisa menghadapi tantangan dari AI Agent. Portofolio saham consumer inertia yang dipantau Goldman Sachs sudah tertinggal sekitar 5 poin persen dari pasar sejak peluncuran Muse pertengahan September lalu.
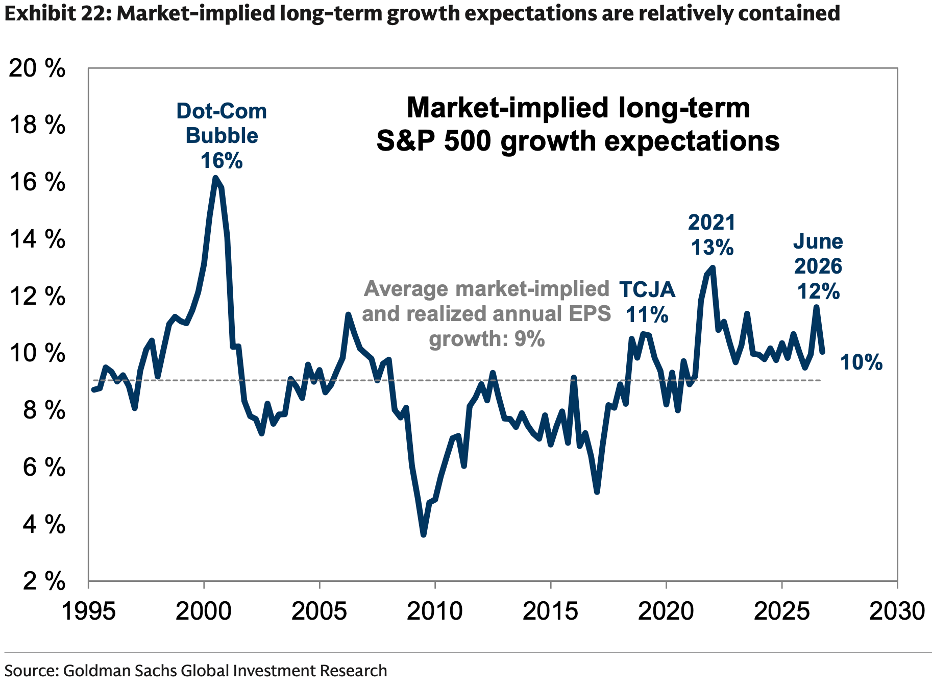
Terakhir, jika melihat pasar saham secara keseluruhan, mayoritas perusahaan bisa meningkatkan efisiensi dan profit berkat AI. Namun ekspektasi pertumbuhan jangka panjang yang tercermin dalam harga saham saat ini baru 10%, hanya sedikit lebih tinggi dari rata-rata sejarah dan jelas lebih rendah dari masa bubble Internet (16%). Karena itu, Goldman Sachs berpendapat market belum sepenuhnya mencerminkan nilai yang bisa dihasilkan AI.
Oke, sudah cukup banyak opini Goldman Sachs yang kami bahas. Tim MeiTou sendiri punya pandangan yang cukup sederhana soal perkembangan AI, yaitu optimis. Walaupun belanja modal saat ini sangat besar, keuntungan yang diperoleh juga besar. Sebelumnya, di MeiTou Pro, kami sempat membuat model keuangan untuk menganalisa tingkat return atas investasi Google di data center, hasilnya menunjukkan return sekitar 30%. Angka ini cukup mirip dengan pernyataan Amazon sebelumnya bahwa "modal kembali dalam 3 tahun". Jadi, kami tidak terlalu khawatir soal return on investment.
Yang lebih penting adalah, AI masih pada tahap awal. Perusahaan baru mulai menggunakan AI dalam pekerjaan mereka—terutama AI Agent yang baru diluncurkan. Dengan semakin tingginya adopsi pasar, penggunaan AI pasti akan melonjak. Terlebih lagi, ke depan jika cakupan aplikasi AI makin luas dan infrastruktur makin matang, efek skala semakin terasa dan tingkat return investasi secara keseluruhan akan semakin menarik.
Oleh karena itu, kami memahami sebagian logika kehati-hatian di pasar, namun secara garis besar kami tidak khawatir. Kami juga percaya, seiring dengan terus bertambahnya pendapatan, pasar akan semakin menyadari bahwa investasi di masa lalu telah sepadan, sehingga tren AI akan melaju lebih jauh.
Rekomendasi artikel lalu
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Setelah mencoba Muse, saya menjual semua saham Airbnb saya.
Seorang analis berpengalaman yang memiliki banyak saham Airbnb memutuskan untuk menjual semua sahamnya setelah mencoba aplikasi Meta AI Muse selama hanya 10 hari. Dia berpendapat bahwa Muse tidak hanya memahami preferensinya, tetapi juga membantunya memesan kamar langsung tanpa melalui Airbnb, dengan harga 60% lebih murah. Ketika agen AI mulai membandingkan harga, membatalkan, dan memesan ulang untuk Anda, "moat trafik" yang menjadi sumber kehidupan platform internet mulai terganggu. Era "e-commerce proaktif" mungkin sedang dimulai.
Apa arti “regulasi mandiri AI” dari Trump? CEO Nvidia "menang besar", diam-diam mempertanyakan Anthropic Amodei
Trump mendorong "self-regulation" AI yang tampak menambah keamanan, namun sebenarnya membuka jalan bagi ekspansi daya komputasi: persyaratan "kepatuhan keamanan" seperti pengujian, audit, dan pemantauan akan menciptakan permintaan baru untuk inferensi dan optik interkoneksi, sehingga Nvidia kemungkinan menjadi pihak yang paling diuntungkan. Jensen Huang juga bekerja sama dengan Zuckerberg untuk menolak regulasi yang ketat, dan secara langsung mempertanyakan CEO Anthropic, Amodei, mengapa terlalu berlebihan menyebarkan narasi risiko AI di depan umum.
Prospek Saham Baru AS | Heng Hong Technology (HCPC.US): Dilema Pendapatan yang Tidak Meningkatkan Keuntungan Menunggu Solusi, Bisakah Narasi Multi-dimensi Mendukung Valuasi IPO?
Setelah penilaian dinaikkan, apakah pasar bersedia berlangganan secara penuh dengan harga tersebut?
Harga kripto
Lainnya


