
Rupiah Indonesia di dalam lumpur

Indonesia, sebagai ekonomi terbesar di Asia Tenggara, tahun ini Indeks Komposit Jakarta telah jatuh 29% secara kumulatif, dan nilai Rupiah terhadap Dolar AS turun lebih dari 6%. Mengalami "triple kill" saham, obligasi, dan valuta asing berulang kali, Indonesia dalam setengah tahun terakhir mengalami gejolak mempertahankan posisinya sebagai "pasar berkembang". Pada Januari tahun ini, MSCI mengumumkan pembekuan seluruh penyesuaian indeks Indonesia, tidak menambah saham Indonesia ke dalam indeks pasar berkembang, dan sekaligus mengeluarkan peringatan penting: pasar Indonesia memiliki kekurangan fundamental dalam kelayakan investasi, jika tidak ada perbaikan dalam batas waktu yang ditetapkan, maka Indonesia akan diturunkan dari pasar berkembang ke pasar frontier.
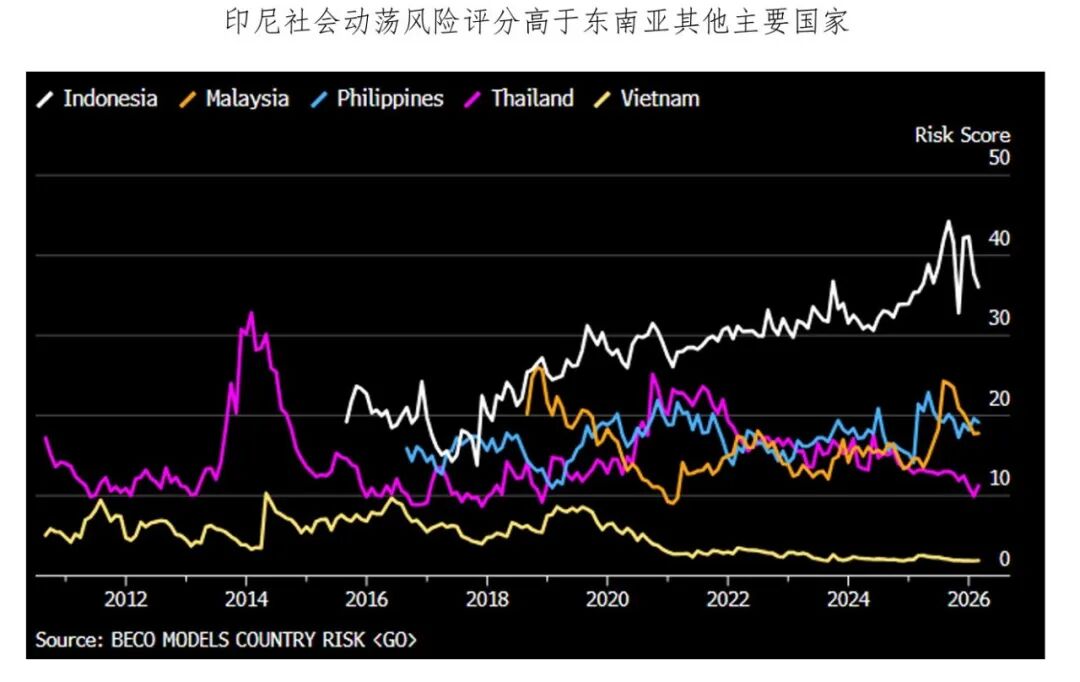
Keputusan akhir MSCI minggu lalu memilih untuk mempertahankan peringkat, namun menurunkan peringkat "arus informasi" menjadi negatif. Dalam kurang dari sebulan, kenaikan suku bunga bank sentral Indonesia sebesar 100 basis poin juga membuat Rupiah rebound dari level terendahnya dalam sejarah. Apakah krisis benar-benar telah berakhir?
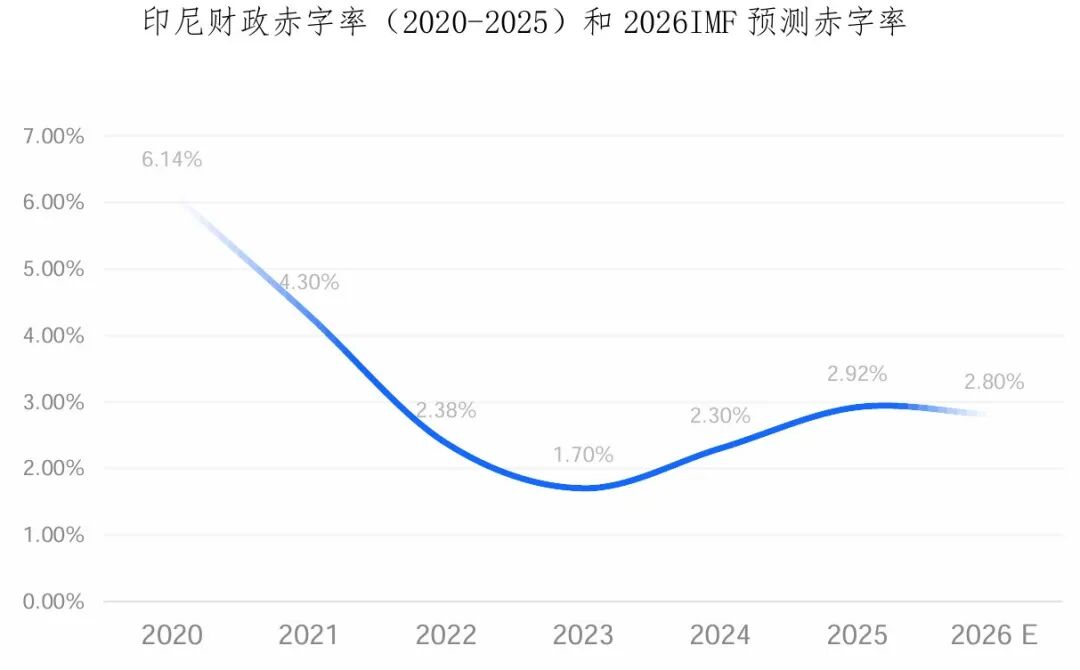
Defisit fiskal tetap tinggi, tekanan terhadap nilai tukar.Undang-Undang Anggaran Negara Indonesia secara ketat menetapkan batas atas rasio defisit fiskal sebesar 3% dan batas atas rasio utang pemerintah sebesar 60%. Pada tahun 2025, rasio defisit fiskal Indonesia meningkat ke titik tertinggi pasca pandemi (selama pandemi batas atas sementara dilonggarkan), sejak konflik AS-Iran harga minyak internasional naik, pemerintah terpaksa meningkatkan subsidi bahan bakar dan sekaligus menjalankan program nutrisi nasional serta pembangunan infrastruktur. Menghadapi pengeluaran fiskal yang tinggi, pertumbuhan pendapatan fiskal yang lesu, pasar meragukan keseimbangan serta keberlanjutan fiskal Indonesia saat ini.
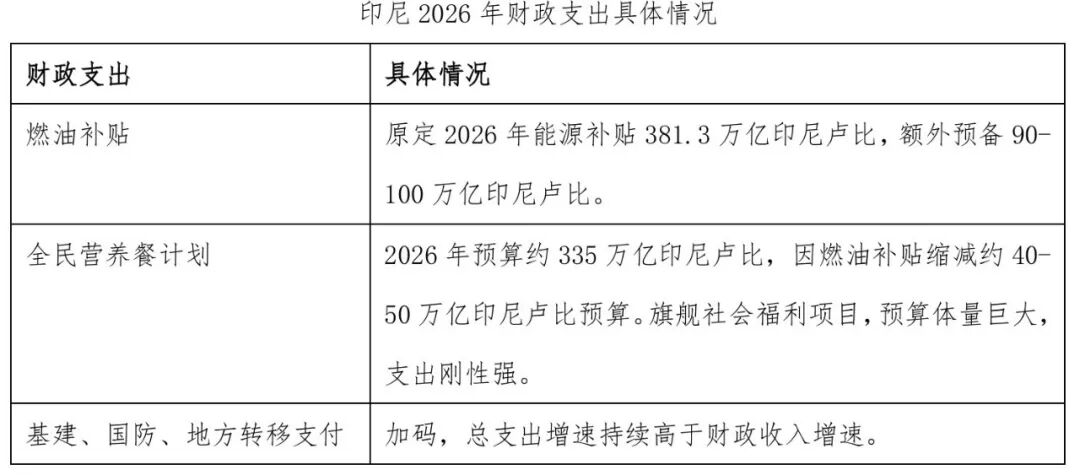
Impor minyak bersih menjadi beban nilai tukar sejak konflik AS-Iran.Jika dibandingkan, Brazil dan Indonesia sama-sama negara emerging exporter komoditas, namun pergerakan mata uangnya berbeda. Dari struktur perdagangan kedua negara, Brazil mengandalkan teknologi minyak lepas pantai dan menjadi eksportir bersih minyak, sedangkan perdagangan barang Indonesia (didominasi batubara, minyak sawit, dan paduan nikel) memang surplus, namun pada item minyak dan gas secara alami defisit karena energi banyak berasal dari impor. Sejak kenaikan harga minyak akibat konflik AS-Iran, divergensi nilai tukar kedua negara semakin jelas.
Dalam Perang Perlindungan Mata Uang Asia, kami telah membahas bahwa sejak awal tahun ini bank sentral Indonesia menggunakan intervensi langsung dengan cadangan devisa serta kebijakan makro prudent dan kontrol modal, ditambah kenaikan suku bunga berkelanjutan sejak Mei, walaupun Rupiah sedikit mendapat ruang bernafas, namun penyebab fundamental pelemahan belum berubah:
(1) Defisit fiskal meluas dan rasio defisit tetap tinggi, kenaikan suku bunga dan depresiasi nilai tukar diperkirakan akan makin membebani tekanan fiskal;
(2) Kebijakan baru ekspor strategis yang dikelola BUMN (mengatur ekspor batubara, minyak sawit, paduan titanium oleh perusahaan di bawah dana kekayaan negara sebagai satu-satunya perantara resmi berhadapan dengan pembeli luar negeri) pada dasarnya bertujuan meningkatkan pendapatan fiskal namun mendapat kontroversi dari pasar, dan bisa berdampak negatif pada ekspor, ditambah status sebagai net importir energi, menambah ketidakpastian dalam perdagangan.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Goldman Sachs: Jangan tunggu pemilu paruh waktu, pasar “Goldilocks” mungkin akan memicu reli akhir tahun saham AS lebih awal
Menurut Goldman Sachs, pasar telah menetapkan harga berlebihan terhadap risiko stagflasi dan imbal hasil tinggi. Efek tarif yang melemah, energi yang mungkin mengalami deflasi, serta pengurangan biaya akibat komersialisasi AI akan mendorong inflasi menurun. Meskipun pertumbuhan melambat, profit inti tetap kuat dan ruang bagi kebijakan hawkish bank sentral terbatas. Dalam situasi "Goldilocks", FOMO terhadap AI kembali bangkit, tanpa harus menunggu pemilu paruh waktu; reli "Goldilocks" mungkin memicu tren positif di pasar saham AS lebih awal pada akhir tahun ini.
Laporan kuartal ketiga segera dirilis, Samsung Electronics dan Hynix menghadapi "ekspektasi yang sangat tinggi", menguji "perdagangan AI global"
Gelombang AI mendorong "super siklus" semikonduktor global. Laba operasional gabungan Samsung dan SK Hynix pada kuartal ketiga diperkirakan mendekati rekor sejarah sebesar 190 triliun won. Perebutan HBM4 semakin memanas, kebutuhan bandwidth penyimpanan meningkat sepuluh kali lipat akibat AI berbasis agen, dan memori menjadi "darah" sejati bagi pusat data AI. Dua laporan keuangan yang akan segera dirilis akan menentukan apakah kemakmuran ini hanyalah sementara ataukah sebuah perubahan struktural yang membentuk kembali infrastruktur teknologi.

Kepala Meta AI Alexandr Wang: Mengapa Saya Membuat Muse
Muse meraih 2,8 juta unduhan dalam 12 hari setelah peluncuran, melampaui kinerja ChatGPT pada periode yang sama, dan mencatatkan rekor harian 264 ribu unduhan di Amerika Serikat—Meta pun mengalami lonjakan nilai pasar sebesar 234 miliar dolar. Di balik fenomena ini, terdapat surat terbuka dari Chief AI Officer Alexandr Wang yang membahas "kerinduan manusia," serta akuisisi Meta senilai 14,3 miliar dolar yang dulu diejek sebagai "gila" oleh Mark Zuckerberg; kini, tampaknya itu adalah salah satu investasi talenta termurah dalam sejarah Silicon Valley.
UBS: Mempertahankan peringkat "netral" untuk Tesla (TSLA.US), target harga 385 dolar AS, narasi AI mendominasi logika penetapan harga saham
UBS memprediksi bahwa jumlah pengiriman global Tesla pada kuartal ketiga tahun 2026 (3Q26) diperkirakan sekitar 470.000 unit, turun 5% secara tahunan dan turun 1% secara kuartalan.
Harga kripto
Lainnya


