
Des institutions de Wall Street avertissent : la Réserve fédérale a commis un "péché originel", le rendement des bons du Trésor américain à dix ans pourrait atteindre 8%

Alors que la tempête sur le marché obligataire mondial s’intensifie, Steven Blitz, chef économiste américain de TS Lombard, lance un avertissement : la Fed risque de répéter les erreurs du passé et d’assouplir trop tôt la politique monétaire avant que l’inflation ne soit totalement maîtrisée, ce “péché originel” propulsera le rendement du Treasury à 10 ans jusqu’à 8 % dans les années à venir.
Mercredi, le rendement à 10 ans du Treasury américain a déjà atteint 5,30 %, son plus haut niveau depuis 2002, et la plupart des institutions de Wall Street discutent de savoir si le seuil de 6 % sera le prochain cap. Mais Blitz estime dans son dernier rapport “The Original Sin Rerun” que ce raisonnement est “trop limité” — 5,75 % n’est qu’une étape provisoire, 8 % est l’objectif de long terme, ce qui exercerait une pression réelle sur les marchés actions et mettrait fin au réflexe d’“acheter sur les replis” qui prévaut chez les investisseurs depuis des décennies.
Le cœur de son raisonnement : la combinaison d’une politique fiscale et monétaire expansionniste va élever le niveau central de l’inflation et des taux à chaque cycle économique, et l’écosystème politique américain rend difficile d’inverser cette tendance à court terme. Blitz précise que, au plus tôt, ce n’est qu’en 2029 que les États-Unis pourraient voir émerger une réelle volonté politique de contenir l’inflation — “mais je ne miserai pas là-dessus”.
“Péché originel” : Assouplissement prématuré, l’histoire se répète
Blitz définit le “péché originel” de la politique monétaire comme suit : assouplir les conditions avant que la contraction économique n’ait suffisamment éradiqué l’inflation, “comme croquer à nouveau dans la même pomme”.
Dans ses propos, l’“auteur du crime” cette fois-ci serait l’ancien président de la Fed, Powell. Fin de l’année passée, face à un marché de l’emploi en ralentissement mais à des profits d’entreprise en redressement, Powell a choisi de baisser les taux — Blitz précise que cette décision est survenue deux mois avant l’élection présidentielle de 2024, offrant objectivement un cadeau politique au gouvernement Biden de l’époque. Blitz reconnaît que Powell a subi de “fortes pressions” de la part du gouvernement et de prétendants à son poste, y compris au sein du FOMC, certains souhaitant le voir “fermer les yeux et assouplir davantage”.
Aujourd’hui, Trump, la secrétaire au Trésor Bessent et son conseiller économique Bessent espèrent que le nouveau président de la Fed, Walsh, appliquera une politique accommodante lors du prochain cycle haussier avec autant de désinvolture. Lors de la réunion de septembre, Walsh a “résisté” en relevant les taux de 25 points de base, fixant le taux des Fed Funds dans la fourchette 3,75%-4,00 %, la décision ayant été votée à l’unanimité. Blitz s’interroge : “Pourquoi pas une hausse de 50 points de base ?”
“La récession n’a pas eu lieu” : l’expansion budgétaire interrompt l’ajustement
Blitz qualifie l’année 2025 de “récession qui n’a pas eu lieu”. Après près de 22 mois d’inversion de la courbe des taux, l’emploi privé hors secteur de la santé recule, la croissance réelle devrait se contracter, mais cela ne s’est jamais matérialisé.
Cela s’explique par deux éléments : premièrement, la taille démesurée de l’expansion budgétaire ; deuxièmement, la Fed a commencé à baisser les taux juste quand les profits d’entreprises se redressaient. La politique tarifaire a également joué un rôle d’accélérateur.
Blitz cite deux lois classiques de Wall Street : Primo, les profits précèdent l’emploi, l’emploi précède l’inflation ; secundo, l’année la moins inflationniste est souvent la première de la reprise. Cela signifie que 2026 sera une “bonne année” : malgré le choc des tarifs et du pétrole, l’inflation sous-jacente a même baissé. Mais à partir de maintenant, si la Bourse continue à progresser, la hausse des profits stimulera l’embauche et poussera l’inflation de base à la hausse en 2027.
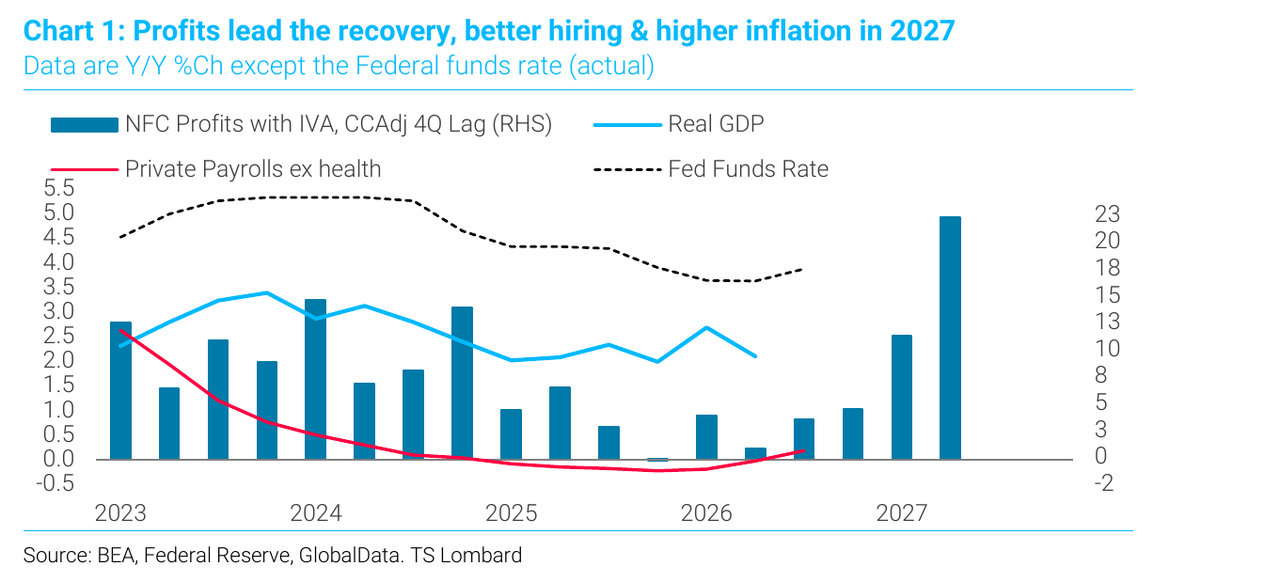
Il souligne par ailleurs que les données du PCE cœur d’août, publiées cette semaine, sont “inférieures aux attentes” uniquement parce que le chiffre réel de 0,247 % a été arrondi à 0,2 %, et qu’un ajustement méthodologique a artificiellement abaissé toute la série. Dans le même temps, le super-core inflation affiche +0,4 % sur le mois, les services “autres” enregistrent leur plus forte hausse historique, et les coûts de l’éducation battent tous les records. Le Treasury à 10 ans a aussitôt effacé tous ses gains après la publication du PCE.
Écart de swap : le marché tarifie le risque fiscal
La partie la plus originale de l’analyse de Blitz concerne l’interprétation des écarts de swap. Selon lui, le moteur profond de la hausse des taux réside dans l’“excès d’offre de dette souveraine” : les gouvernements des marchés développés doivent sans cesse renouveler leur dette, les déficits grossissent plus vite que le PIB nominal, et les banques centrales ne sont plus preneurs en dernier ressort.
Le signal le plus clair vient de l’écart de swap : les investisseurs préfèrent de plus en plus recevoir le taux flottant sécurisé overnight sur 10 ans, plutôt que d’acheter des obligations souveraines à coupon fixe. Cette tendance existe aux États-Unis depuis 2012, mais depuis la pandémie, elle s’est mondialisée : les spreads de swap se sont fortement resserrés au Royaume-Uni et en France, et l’Allemagne revient à l’équilibre.
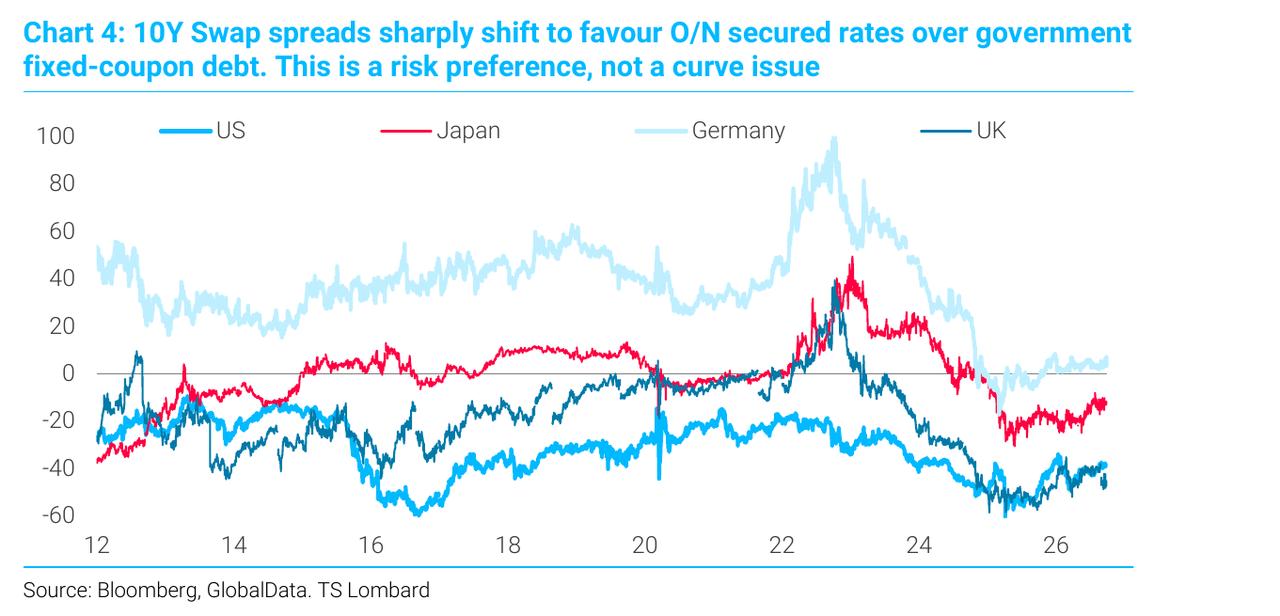
Blitz insiste : “il s’agit d’une question d’appétit au risque, pas de forme de la courbe”. La France et l’Allemagne partagent la même banque centrale, la Banque d’Angleterre suit souvent la BCE, mais les écarts de swap divergent. C’est le risque fiscal, non le taux directeur ou l’inflation anticipée, que le marché évalue.
Blitz a construit un modèle pour l’écart de swap à 10 ans des États-Unis, qui montre que, même en éliminant l’effet de la courbe ou des contraintes réglementaires de bilan bancaire, la préférence du marché pour les Treasuries décline année après année.
Pourquoi 8 % : combinaison de politiques et logique politique
Pour Blitz, la conclusion est claire : c’est l’association d’une politique monétaire accommodante et d’une expansion budgétaire qui soulève à chaque cycle le plancher de l’inflation et des taux, jusqu’à ce qu’apparaisse une volonté politique de sacrifier la croissance à court terme pour contenir les prix.
Il résume ce clivage par “Hamilton contre Jackson” : le premier prône une gestion de l’économie par la banque centrale, le second par la politique du gouvernement. “L’orientation populiste qui décidera du prochain président penche vers Jackson.” Selon lui, les dix dernières années de politique américaine tiennent en une phrase : “conservateur sur les questions de société, libéral sur les questions budgétaires.”
La nature de la hausse des taux est également décisive. Blitz note que, jusqu’ici, elle était en majorité tirée par la hausse des taux réels, ce qui pesait sur les actions sans entraîner une chute du dollar. Mais si l’inflation attendue devient le moteur, “les actions tiendront, et les vendeurs de dollar connaîtront leur heure de gloire” — alors, “le grand marché baissier sur le dollar tant attendu commencera vraiment”.
La variable déterminante : le taux d’épargne net des États-Unis est tombé à zéro, “sans espoir d’amélioration”. Dans ce contexte, Blitz livre son pronostic : “Au final, nous verrons le rendement du Treasury à 10 ans atteindre 8 %.”
Qu’est-ce qui cédera en premier ?
Blitz ne prédit pas l’effondrement d’un actif particulier. Selon lui, c’est une croyance qui va éclater : la “foi inébranlable” dans le retour de l’inflation à 2 % et le réflexe de “long actions-obligations = ça rapporte toujours”. Ce sera un bouleversement cognitif majeur pour une génération habituée à 40 ans de baisse des taux et à acheter les creux.
Il est à noter que Blitz n’est pas un cas isolé. D’après la presse, le patron du desk delta hedging de Goldman Sachs, Rich Privorostsky, a déclaré cette semaine que la dynamique des taux “est à un tel point de sévérité qu’on ne peut plus l’ignorer”, même si “le marché actions affiche une résilience impressionnante”.
De plus, le Trésor américain n’est pas sans influence sur la trajectoire des taux. Rabobank a qualifié récemment le programme de rachat d’obligations du Trésor d’août de “contrôle light de la courbe des taux”, soulignant que “des taux plus élevés détériorent la situation budgétaire, ce qui accroît la prime de maturité, et donc remonte à nouveau les rendements”, le rachat “interrompt ce cercle, mais ne le brise pas forcément”.
Selon Blitz : un gouvernement qui refuse la récession ne peut pas choisir le plafond des taux.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L'introduction en bourse d'Anthropic franchit une nouvelle étape : la société viserait une IPO avant Thanksgiving avec une valorisation de 2 000 milliards, et organisera une journée investisseurs le 14 octobre
Selon les rapports, Anthropic pourrait lancer sa tournée de présentation dès le mois de novembre, dans le but de finaliser son introduction en bourse avant les vacances de Thanksgiving américaines le 26 novembre. Un événement « Pre-IPO Investor Day » avec des investisseurs potentiels est prévu le 14 octobre, et une invitation a déjà été envoyée à plusieurs institutions. Certains investisseurs estiment que la valorisation raisonnable de la société pourrait atteindre entre 1 800 et 2 000 milliards de dollars.

La pression exercée par la hausse des rendements des obligations américaines plonge l'indice bancaire dans une zone de correction, Citi chute de près de 5 % en séance
Jeudi en séance, l’indice bancaire KBW a atteint son plus bas niveau depuis quatre mois, reculant de 14 % par rapport à son sommet de la mi-août. Selon les analystes, en septembre de cette année, le secteur financier a affiché sa pire performance relative à celle des autres secteurs pour cette période depuis 1990. D'autres analystes soulignent que le marché surestime les menaces liées aux agents d’IA, les impacts potentiels des élections américaines de mi-mandat et les inquiétudes concernant la hausse des taux d’intérêt. La saison des résultats des grandes banques commence le 13 octobre, et la performance des bénéfices sera une validation clé.
Prix des cryptos
Plus


