
JP Morgan : Les risques cachés du marché boursier américain : le retour de l'effet de levier

Bonjour à tous, c'est You Dou.
Après une hausse du marché, il est très facile de voir les gens modifier leur perception du risque.
Juste après une phase de correction, les préoccupations principales portent sur la minimisation des pertes. Quand la tendance redevient haussière, les préoccupations deviennent alors : la position est-elle trop légère ? Faut-il racheter les actions vendues plus tôt ? Faut-il prendre un peu de levier pour compenser les gains manqués ?
Le 30 septembre, J.P. Morgan a publié un rapport « Flows & Liquidity », sous-titré « Equity vulnerabilities », que l'on peut comprendre comme « faiblesses du marché actions ».
Ce rapport aborde un problème que la hausse tend à masquer : après la phase de deleveraging de juin et juillet, une partie des positions et du levier sont revenus. Et un certain levier n’avait peut-être jamais vraiment été réduit.
Après lecture, ce qui m'interpelle le plus, c'est de comprendre comment ces deux phénomènes peuvent coexister.
Après le deleveraging de juin et juillet, qui a réellement réduit son levier ?
Fin juillet, J.P. Morgan estimait que la réduction de levier entamée en juin avançait plus vite que prévu, et que l’accumulation excessive dans les positions actions et lelevier était globalement résorbée.
Mais deux mois plus tard, ils constataient que certains indicateurs de surchauffe refaisaient surface.
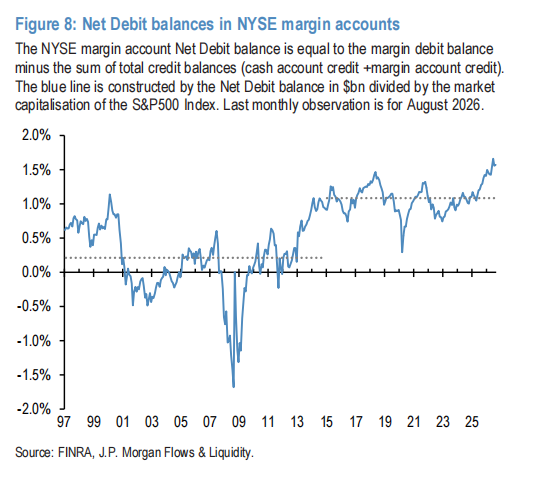
Un élément à surveiller : les comptes de financement sur marge.
Le rapport observe le levier des investisseurs particuliers américains via le solde net des prêts sur comptes de financement, rapporté à la capitalisation totale du S&P 500. Cette méthode déduit le solde créditeur en cash des comptes, ce qui la distingue du montant de dette de marge que l’on rencontre souvent dans les médias.
À fin août, cet indicateur restait à un niveau très élevé.J.P. Morgan estime que la réduction de levier de juin et juillet a eu peu d'impact sur le levier des comptes de financement.
Pour être précis : ces comptes incluent aussi bien des particuliers que des institutions. J.P. Morgan estime que la majorité relève des investisseurs particuliers, en faisant un indicateur proxy du levier des particuliers. Il ne s'agit pas d'une enquête sur chaque compte individuel.
Mais la divergence révélée est claire :le marché a connu une réduction de levier, mais cela ne signifie pas que toutes les catégories d’acteurs ont abaissé leur levier.
Certains capitaux ont ajusté leur exposition au risque, d'autres restent avec un fort levier sur le marché. L’évolution des indices ne permet pas de voir cette différence.
Les capitaux sortis augmentent à nouveau leur exposition.
Alors que le levier des comptes de marge n’a pas baissé significativement, dans le même temps, certaines institutions accroissent à nouveau leur exposition aux risques.
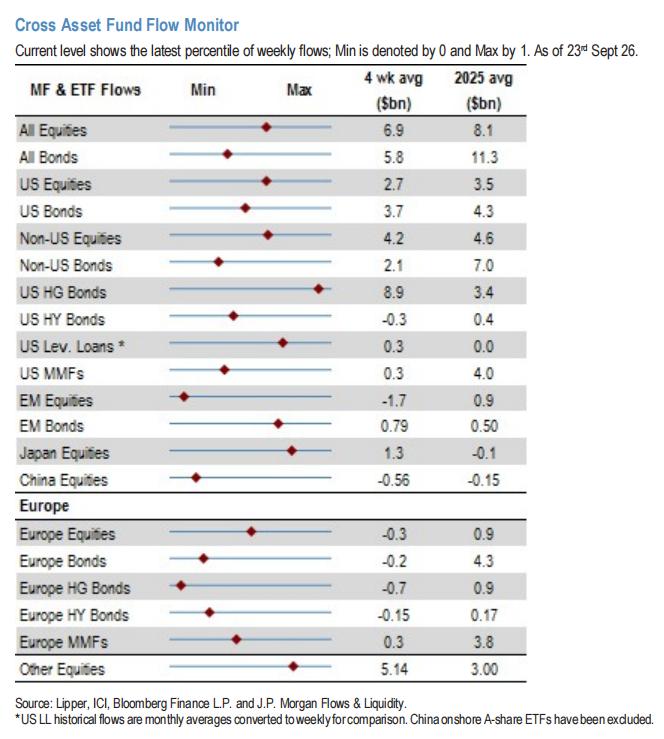
Le rapport montre que le total des positions détenues par les gestionnaires d’actifs et les fonds à levier dans les futures sur actions américaines a rebondi, proche du sommet annuel.
Les indicateurs synthesés de positionnement sur actions sont également revenus proches des anciens sommets en septembre. Toutefois, J.P. Morgan précise que cet indicateur agrégé pourrait avoir déjà atteint son pic en septembre. Il ne faut donc pas interpréter « revenu sur les plus hauts » comme « tous les capitaux continuent à surpondérer ».
Les flux des fonds de suivi de tendance évoluent également. Selon les signaux momentum de J.P. Morgan, les CTA et autres trend-followers pourraient avoir recommencé à bâtir des positions longues sur le Nasdaq et certains indices techno asiatiques, mais restent encore loin des excès précédents.
Les ETF à effet de levier donnent aussi un autre angle de vue.
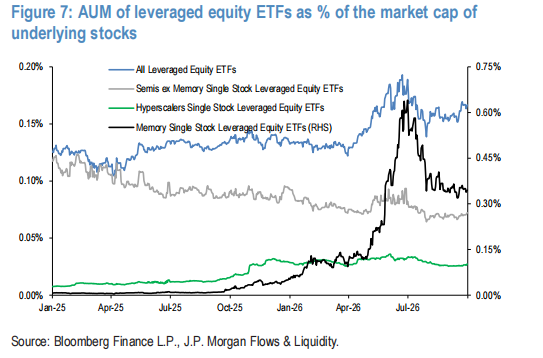
Le rapport suit la taille des actifs d’ETF actions à effet de levier, rapportée à la capitalisation de leurs actions sous-jacentes. Cet indicateur, après un plus bas fin juillet, est remonté les dernières semaines et se situe environ 70 % de la fourchette entre le plus bas d’avril et le plus haut de juin.
Le chiffre de 70 % indique la position dans cette fourchette, et non que les ETF à effet de levier représentent 70 % du marché.
J.P. Morgan s’inquiète que si ce ratio continue d’augmenter, les ETF à effet de levier pourraient redevenir une source de deleveraging et de volatilité anormale.
En combinant tous ces indices, on comprend mieux la structure du marché : certains capitaux gardent toujours un fort levier, d'autres ont accru leur risque après ajustement. Mais, globalement, d’après J.P. Morgan, la surchauffe actuelle des positions et du levier est moins prononcée qu’en juin et juillet.
Selon moi, cela rend le marché plus sensible à la volatilité. Si différents capitaux doivent réduire leur exposition en même temps, la raison de ces ventes n’est pas forcément la performance opérationnelle des entreprises, mais peut venir de leurs limites de risque respectives.
La force motrice de la hausse peut aussi s’épuiser.
Le rapport évoque aussi les rachats de ventes à découvert.
Début septembre, la part de titres SPY vendus à découvert par rapport au flottant est tombée à un plancher historique, avant de remonter ensuite. Le taux de vente à découvert de certains ETF sur semi-conducteurs, dont SMH et DRAM, s’est également normalisé après de hauts niveaux précédemment observés.
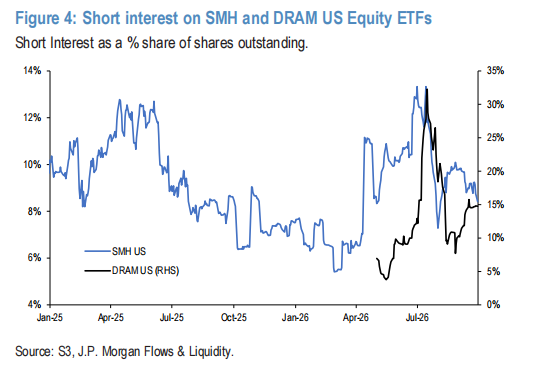
Sur cette base, J.P. Morgan estime que l'impulsion générée par le rachat des positions courtes a globalement pris fin.
Lorsqu’un vendeur à découvert clôture sa position, il doit racheter le titre. Ce flux d’achat peut entraîner la hausse des prix, mais ne signifie pas forcément que de nouveaux capitaux reconsidèrent la valeur à long terme.
Une fois les rachats terminés, la tendance a besoin d'acheteurs d’autres origines pour poursuivre la hausse.
Bien sûr, cela ne prouve pas que le marché va baisser immédiatement, et un faible taux de vente à découvert n’est pas un indicateur fiable pour prédire un sommet. Cela sert simplement à rappeler que certaines forces qui ont précédemment alimenté la hausse ne pourraient plus être aussi efficaces.
Malgré ces risques, pourquoi J.P. Morgan reste-t-il optimiste sur la techno ?
C’est aussi ce qui vaut la peine de lire ce rapport.
J.P. Morgan met en garde contre les risques des positions et du levier, tout en considérant que la tech et l’intelligence artificielle disposent de fondamentaux solides.
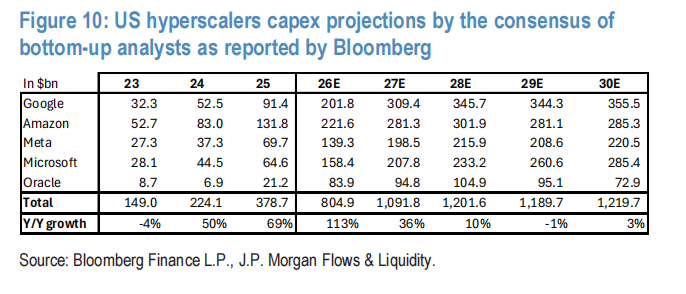
Trois raisons sont avancées.
Premièrement, les prix du stockage poursuivent leur hausse, apportant un soutien aux fabricants.
Deuxièmement, les analystes revoient constamment à la hausse les prévisions de dépenses en capital des géants du cloud. Le rapport recense cinq sociétés : Google, Amazon, Meta, Microsoft et Oracle : la prévision totale pour 2026 est passée d’environ 758 milliards de dollars (au 1er juillet) à environ 805 milliards ; celle de 2027 de 925 à 1 100 milliards.
Ces chiffres sont des prévisions des analystes pour les dépenses d’investissement, ce ne sont pas des engagements fermes de la part des cinq sociétés, ni purement liés à l’IA. Cela montre simplement que les attentes d’investissements en infrastructures sont toujours revues à la hausse.
Troisièmement, les prix pour la location de GPU Nvidia Hopper, représentatifs de la puissance de calcul, montrent récemment des signes d’amélioration. J.P. Morgan estime que ceci soutient les perspectives de transformation du capital de l’IA et atténue les craintes d’obsolescence rapide ou d’amortissement accéléré des équipements.
Ainsi, leur avis est que même une nouvelle vague de réduction du risque similaire à celle de juin/juillet ne romprait pas forcément le marché haussier de la technologie.
Cette conclusion appartient à J.P. Morgan, et ne constitue pas une garantie sur la direction future du marché.
Pour moi, la principale leçon de ce rapport est de réunir analyse de la gestion des entreprises et celle des expositions de marché.
La demande pour l’IA peut continuer à croître, les investissements des entreprises peuvent encore augmenter, toutefois, les cours peuvent aussi devenir très volatils à cause d’un trop grand entassement des positions et du deleveraging.
Les progrès opérationnels d’une entreprise et la capacité des investisseurs à supporter la volatilité affectent tous deux le prix des actions.
Si on considère la hausse comme synonyme de « fin du risque », on risque fort d’oublier cette dimension-là.
Au début du quatrième trimestre, ce rapport m'inspire surtout ceci : lorsque l’on analyse un cycle de marché, il ne faut pas seulement se demander ce que fait l’entreprise, mais aussi comment les investisseurs détiennent ces actifs.
Quels capitaux utilisent le levier ? Quelles positions sont proches des sommets ? Si la volatilité augmente soudainement, quels achats pourraient-ils se transformer en ventes ?
Ces questions ne nous aideront peut-être pas à prédire la date de la prochaine correction, mais elles nous aident à comprendre pourquoi un marché appuyé par des fondamentaux peut malgré tout devenir soudain difficile à détenir.
Être confiant dans l'avenir d'une entreprise et pouvoir supporter la volatilité pendant la détention, voilà deux sujets à prendre en compte sérieusement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La pression exercée par la hausse des rendements des obligations américaines plonge l'indice bancaire dans une zone de correction, Citi chute de près de 5 % en séance
Jeudi en séance, l’indice bancaire KBW a atteint son plus bas niveau depuis quatre mois, reculant de 14 % par rapport à son sommet de la mi-août. Selon les analystes, en septembre de cette année, le secteur financier a affiché sa pire performance relative à celle des autres secteurs pour cette période depuis 1990. D'autres analystes soulignent que le marché surestime les menaces liées aux agents d’IA, les impacts potentiels des élections américaines de mi-mandat et les inquiétudes concernant la hausse des taux d’intérêt. La saison des résultats des grandes banques commence le 13 octobre, et la performance des bénéfices sera une validation clé.
Aux États-Unis, le nombre de licenciements d'entreprises en septembre a atteint son plus bas niveau pour la même période en quatre ans, mais la volonté de recruter est tombée à son niveau le plus bas depuis quinze ans.
Selon le rapport de Challenger, Gray & Christmas, le nombre de licenciements annoncés par les entreprises américaines en septembre a diminué de près de 20% en glissement annuel, tandis que le nombre de licenciements dans les entreprises technologiques a augmenté de 77% par rapport au mois précédent. Le nombre d'embauches prévues par les entreprises en septembre a chuté de 23% par rapport à l'année précédente. Les données publiées le même jour montrent que le nombre de nouvelles demandes d'allocations chômage aux États-Unis la semaine dernière est tombé à 197 000, se rapprochant du niveau le plus bas depuis 1969.

L'offre de NAND pourrait rester tendue jusqu'en 2028 ! Citi est optimiste quant à la demande d'IA qui fait grimper les prix des puces de stockage et réaffirme sa recommandation d'achat sur Sandisk (SNDK.US)
Citigroup Research indique que les derniers résultats du quatrième trimestre de Micron Technology confirment davantage la tendance persistante de pénurie d'offre sur le marché de la mémoire flash NAND. Il est prévu que cette situation d'offre tendue dans l'industrie puisse se prolonger jusqu'en 2028, offrant ainsi un soutien aux prix des puces de mémoire.

Nebius (NBIS.US) acquiert la startup israélienne Inferize pour renforcer ses activités d’IA et de raisonnement ; le montant de la transaction pourrait atteindre 150 millions de dollars.
Le fournisseur de services d'infrastructure cloud pour l'IA, Nebius, a annoncé l'acquisition de la startup israélienne spécialisée dans l'intelligence artificielle, Inferize, renforçant ainsi sa capacité d'infrastructure pour l'IA.
Prix des cryptos
Plus


