
Les multiples facteurs négatifs ont déjà été pleinement pris en compte, les données de la semaine prochaine pourraient déclencher un rebond de l'or.

Huitong News, 25 septembre—— Hier, il a été indiqué que le consensus du marché menait à une accumulation excessive de positions vendeuses sur l'or, rendant imminent un rebond technique des prix.
Vendredi (session occidentale), l’or au comptant a entamé un rebond, s’échangeant actuellement autour de 4296, alors que nous avions déjà signalé que l’or avait touché son point le plus bas ; en réalité, la tendance ne s’est pas révélée aussi fragile. Cette semaine, l’or maintient une structure globale sous pression, le marché intégrant en continu trois grands facteurs baissiers : la persistance de l’inflation, la résilience économique et la perspective de hausses de taux par la Fed.
Le rendement des obligations américaines continue de grimper, celui à 30 ans atteignant un sommet de plus de vingt ans, tandis que celui à 10 ans se stabilise au-dessus du seuil clé de 5 %. Les caractéristiques non rémunératrices de l’or subissent une pression accrue du coût d’opportunité, le potentiel de rebond des acheteurs étant totalement verrouillé et le sentiment baissier du marché pleinement exprimé.
Logique macroéconomique renforcée : résilience économique et forte dépense en capital soutiennent la perspective de resserrement
Les récentes données économiques américaines confirment la résilience de l’économie.
Le marché s’attend à 100 000 créations nettes d’emplois non agricoles en septembre et à un taux de chômage toujours bas, témoignant d’un marché du travail globalement solide.
De plus, les commandes de biens durables aux États-Unis pour août affichent une force structurelle : bien que les commandes globales soient affectées négativement par le secteur des transports, les commandes de biens d’investissement hors défense et hors aéronautique dépassent largement les attentes, reflétant la robustesse de la demande des entreprises. Cela montre que l’économie réelle américaine ne montre aucun signe de ralentissement, consolidant l’hypothèse du marché d’une économie en surchauffe et d’une inflation difficile à maîtriser, apportant ainsi un soutien fondamental à de futures hausses de taux par la Fed.
Changement marginal hawkish de la Fed : de l’ignorance des chocs d’offre à la vigilance vis-à-vis d’une inflation enracinée
La dernière intervention du président de la Fed de New York, Williams, est devenue l’ancre macroéconomique de la semaine, corrigeant radicalement la perception antérieure du marché.
Williams a clairement indiqué que la Fed ne se contenterait plus de “regarder au travers” ou d’ignorer les perturbations inflationnistes de court terme, mais qu’elle devait rester vigilante face à la fixation durable des anticipations d’inflation causée par des chocs d’offre répétés.
La pression inflationniste actuelle n'émane pas du marché du travail, mais des prix du pétrole, de facteurs géopolitiques, des coûts douaniers et de la pression structurelle de la demande dans le secteur de l’IA.
L'accent de la politique monétaire du marché se déplace complètement vers les risques d’inflation du côté de l’offre, et Williams déclare explicitement qu’une nouvelle hausse de taux avant la fin de l’année serait logique, renforçant davantage les attentes de durcissement monétaire et solidifiant complètement la logique baissière derrière la récente faiblesse de l’or.
À présent, la probabilité anticipée par le marché d’une hausse de taux par la Fed en octobre dépasse les 60%.
Nature de la tendance : l’or reste soumis à une forte pression, les mauvaises nouvelles ayant déjà été absorbées
Dans l’ensemble, la tendance de l’or cette semaine illustre parfaitement une anticipation baissière : tous les facteurs négatifs se sont matérialisés simultanément — inflation persistante, statistiques économiques robustes, discours des responsables hawkish, explosion des rendements obligataires et relèvement des attentes de hausse de taux.
Plusieurs jours de prix guidés par les vendeurs ont totalement absorbé les sentiments négatifs à court terme, l’élan baissier du prix de l’or s’essouffle progressivement, et le marché se trouve dans une phase de compression extrême.
Semaine des données majeures la semaine prochaine : déluge de statistiques clés, fenêtre de vérification
La semaine prochaine, le marché entrera dans un cycle global de validation macroéconomique, avec la publication intensive de nombreux CPI, indicateurs inflationnistes PCE américains, indices PMI mondiaux et statistiques d’emploi non agricole aux États-Unis.
Les attentes antérieurement "digérées" par le marché — inflation élevée, emploi fort, politique de hausse de taux continue — seront confrontées à l’épreuve des chiffres concrets.
Ceci constitue également le point charnière essentiel pour un changement de configuration à court terme sur l’or : le marché ne "pricera" plus les anticipations, mais passera à leur réalisation effective.
Logique de trading pour la suite : mauvaises nouvelles digérées, l’or prêt pour un rebond de type "ressort"
L’évolution actuelle de l’or correspond pleinement à la théorie du ressort : plus la pression baissière fut intense et prolongée, plus l’élasticité du rebond sera importante dès la publication des statistiques réelles.
À présent, tous les discours vendeurs ont été entièrement intégrés, il n’existe plus de marge pour de nouveaux catalyseurs négatifs inattendus.
Même si les données de la semaine prochaine s’avèrent relativement solides, elles ne feront qu’entériner les attentes existantes et auront du mal à faire baisser encore le prix de l’or ;
À la première inflexion positive inflationniste, au moindre signe d’apaisement sur le marché de l’emploi ou de détente sur le front de l’offre, l’or, fortement pénalisé jusqu’ici, devrait rebondir rapidement grâce à des rachats de positions vendeuses, une normalisation des valorisations et un retour des capitaux.
Globalement, la marge de baisse à court terme de l’or reste limitée ; la semaine prochaine, la grande saison des statistiques devrait permettre une réelle alternance stylistique, avec la transition d'une phase de pression négative constante vers une reprise de type "ressort", marquée par des oscillations positives.
Analyse technique : à surveiller, la formation d’un biseau descendant entre la ligne de cou d’une épaule-tête-épaule et la ligne de résistance baissière, une configuration typiquement haussière de retournement de fond.
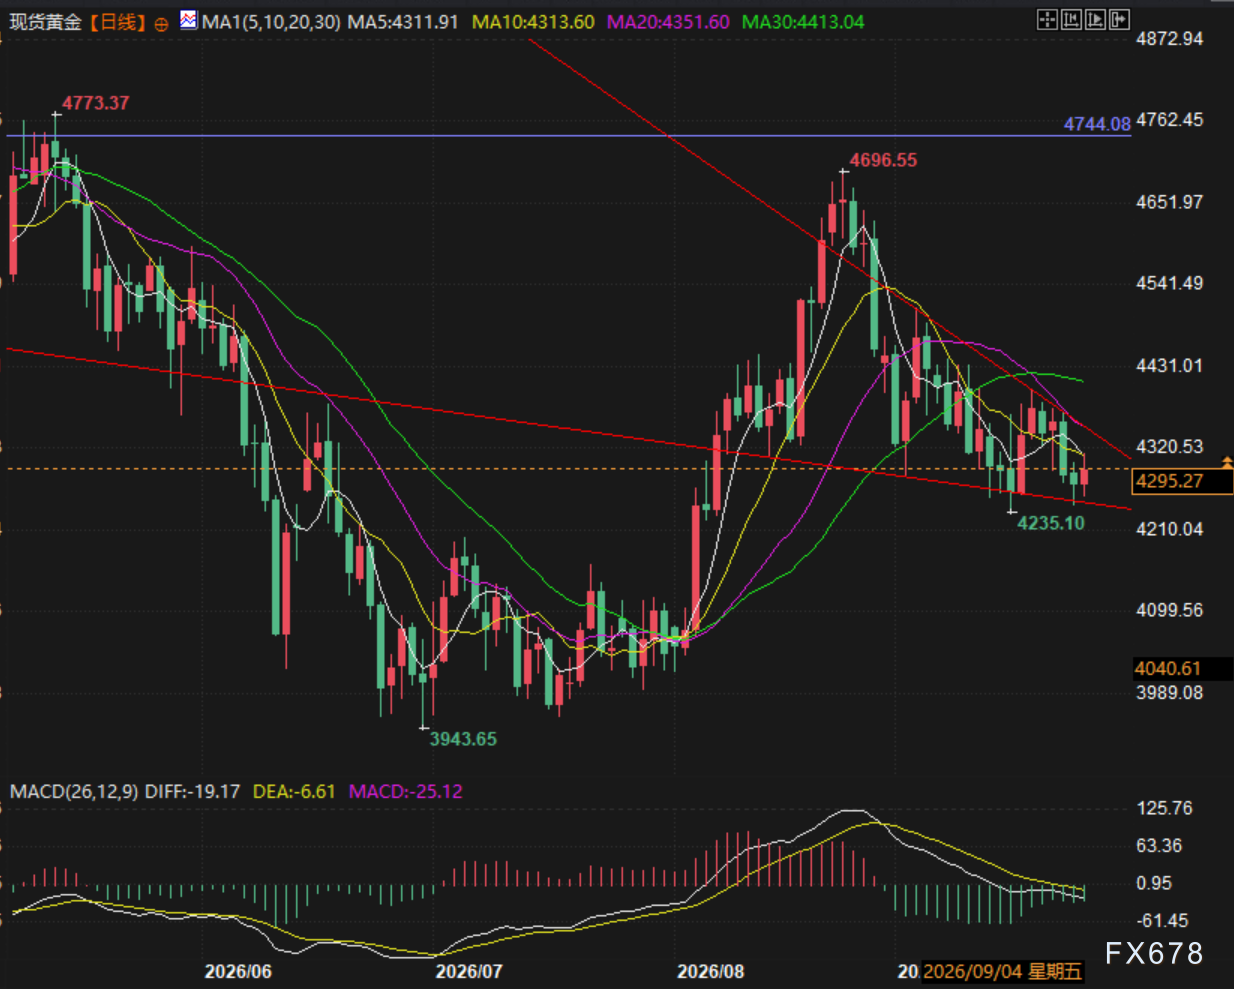
(Graphique journalier de l’or au comptant, source : Yihuitong)
Fuseau horaire GMT+8, 21:19, cours spot de l’or indicatif : 4291 USD/oz.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vague d’IA remodelle le paysage de la fabrication de semi-conducteurs ! UBS : l’explosion de la demande accélère l’expansion des procédés avancés, les procédés matures entrent dans un cycle haussier
Selon le rapport de recherche récemment publié par UBS, dans le marché de la fabrication de semi-conducteurs, le potentiel du segment N2 (2 nanomètres) dépasse largement les attentes en termes de taille du marché adressable (TAM), l'expansion de l'A14 (1,4 nanomètre) s'accélère, et un nouveau cycle de croissance pour les procédés matures a déjà commencé.
L’iPhone à écran pliable à 1999 dollars est prêt à être lancé, mais Apple (AAPL.US) doit payer plus de 5,7 milliards de dollars de dommages et intérêts dans une affaire de brevet.
Alors qu'Apple intensifie ses efforts dans les écrans pliables et l'intelligence artificielle, l'entreprise fait face à un verdict de compensation de plus de 5,7 milliards de dollars concernant la technologie haptique. Le 25 septembre, un jury fédéral de Californie a établi que le Taptic Engine utilisé dans certains iPhone et Apple Watch viole deux brevets détenus par Taction Technology.
Le retour de l’incertitude sur la perspective d’ouverture du détroit d’Hormuz pèse sur les obligations asiatiques : le rendement des obligations japonaises à 2 ans approche 2 %, tandis que le rendement des obligations sud-coréennes à 3 ans atteint son plus haut niveau depuis 2022.
Les prix du pétrole restent élevés, les rendements des obligations à court terme en Corée du Sud et au Japon augmentent.
La pression de 5% des obligations américaines pèse sur les actifs mondiaux, tandis que les obligations australiennes semblent offrir une fenêtre d’opportunité ; le géant du marché obligataire Pimco affirme que les attentes de hausse des taux sont trop agressives.
Pimco adopte une position constructive sur les obligations australiennes, estimant que le marché surestime les anticipations de relèvement des taux d'intérêt. Pimco indique que le cycle de hausse des taux en Australie est déjà « pleinement intégré dans les prix » et que les faiblesses de l'économie commencent à apparaître, rendant ainsi les obligations australiennes attrayantes, en particulier pour la partie de la courbe des taux comprise entre 5 et 10 ans.
Prix des cryptos
Plus


