
Eilmeldung: OpenAI ließ alle KI-Aktien abstürzen – Was ist eigentlich passiert?

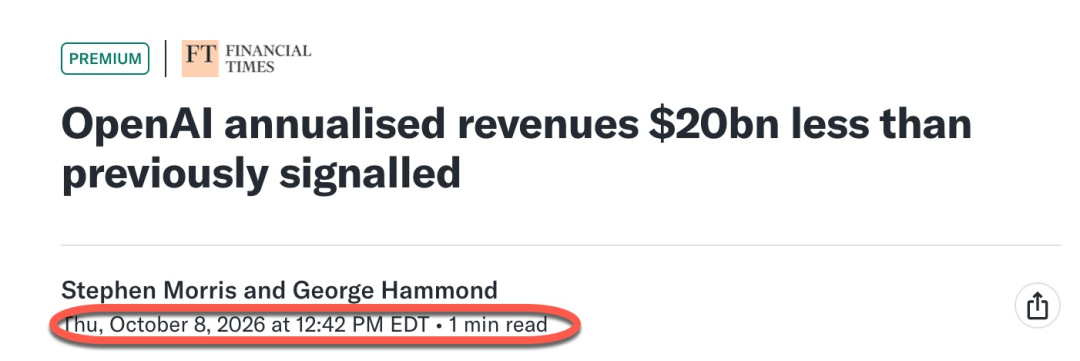
Um 12:42 Uhr Eastern Time am Donnerstag löste ein Bericht über die Einnahmen von OpenAI eine Neubewertung der Wachstumserwartungen für die KI-Branche durch den Markt aus.
Die annualisierten Einnahmen von OpenAI bis Ende September beliefen sich auf nahezu 50 Milliarden US-Dollar, was fast 30 % unter den zuvor weit verbreiteten etwa 70 Milliarden US-Dollar liegt.
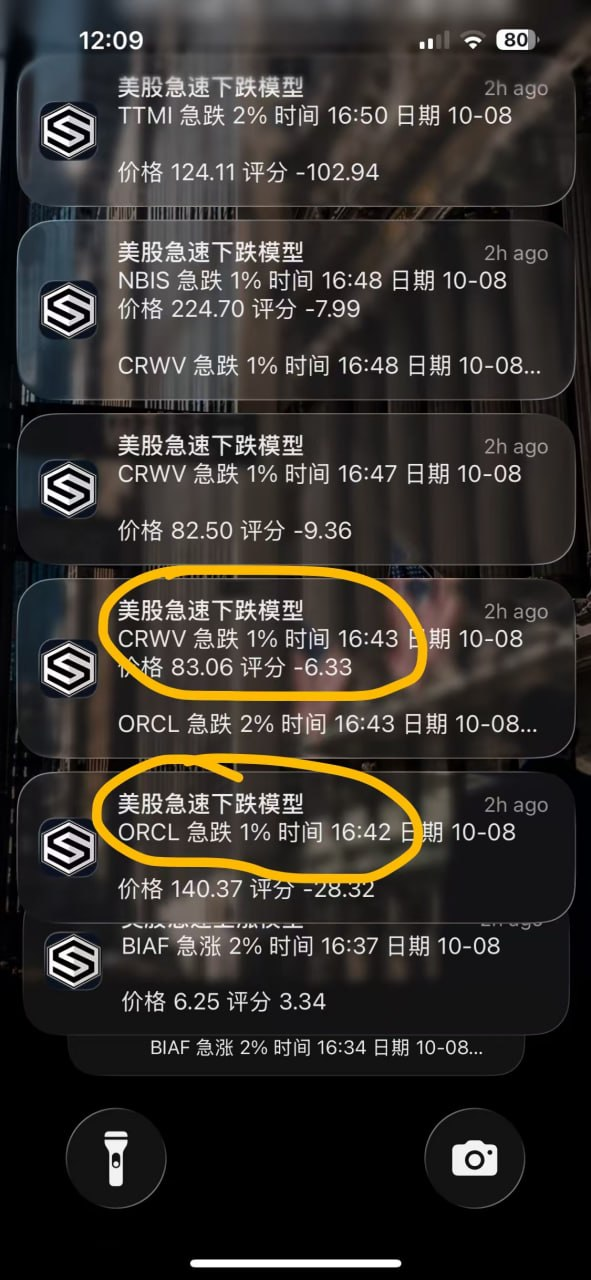
Das "Rapid Decline Model" der US-Aktien Big Data App erkannte schnell die Unregelmäßigkeiten bei den entsprechenden Unternehmen und sendete direkt eine Eilmeldung an mein Handy.
12:42 Uhr (16:42 Uhr Westküste): Um 16:42 Uhr Westküste löste ORCL eine Warnung für einen plötzlichen Rückgang um 1 % aus, der Preis lag damals bei 140,37 US-Dollar;
12:43 Uhr (16:43 Uhr Westküste): Nur eine Minute später löste CRWV einen plötzlichen Rückgang um 1 % aus, zu diesem Zeitpunkt lag der Preis bei 83,06 US-Dollar; auch ORCL löste eine weitere Warnung für einen plötzlichen Rückgang um 2 % aus.
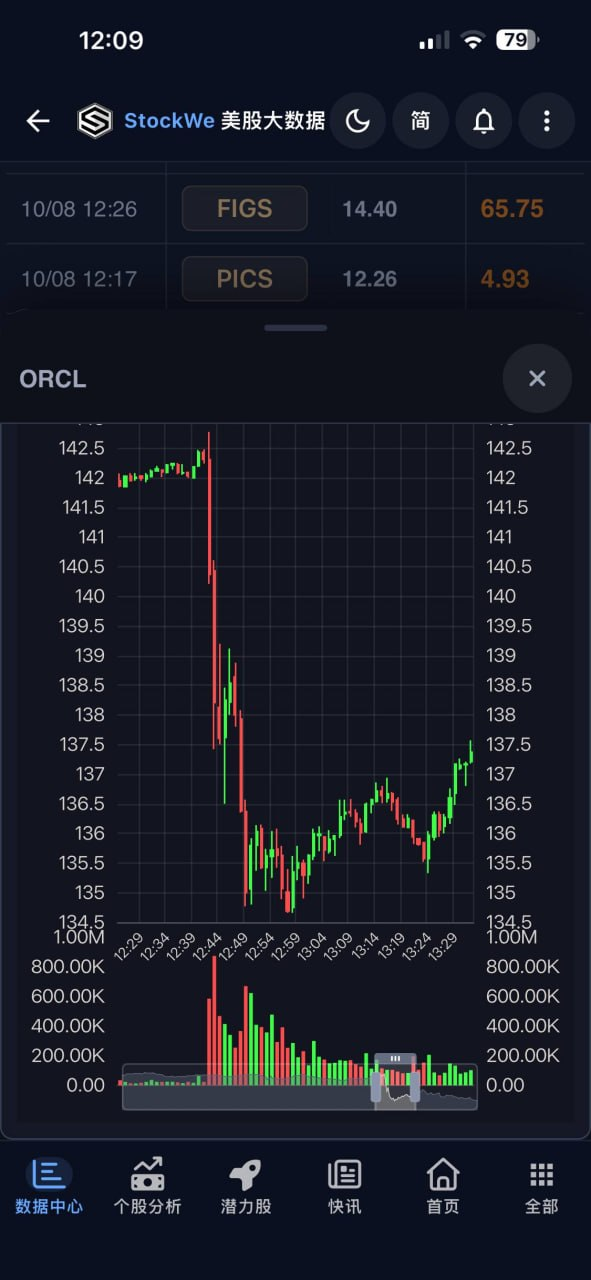
Wenn man diese Meldungen zusammen mit den Minutencharts betrachtet, wird der Zeitrahmen sehr deutlich:
ORCL begann um 12:42 (UTC+8) rasch zu sinken und fiel anschließend von über 142 US-Dollar auf etwa 135 US-Dollar, was fast einem Rückgang von 5 % entspricht – innerhalb von nur 5 Minuten.
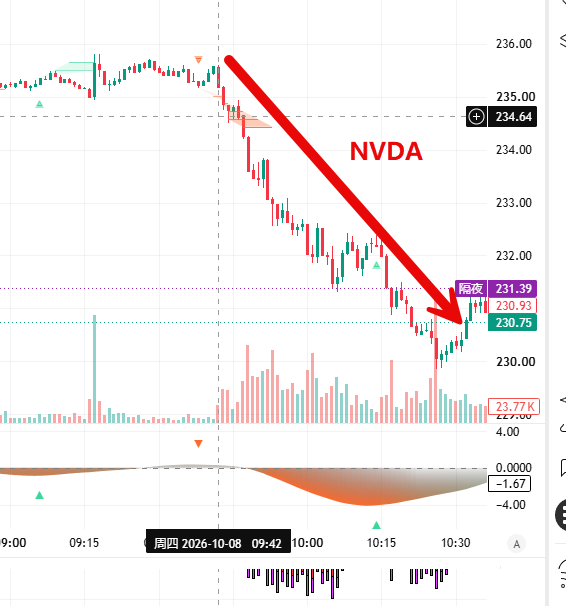
Diese seltene Gelegenheit bot unseren VIP-Mitgliedern eine großartige Chance, KI-Aktien wie Nvidia NVDA und AMD leer zu verkaufen,
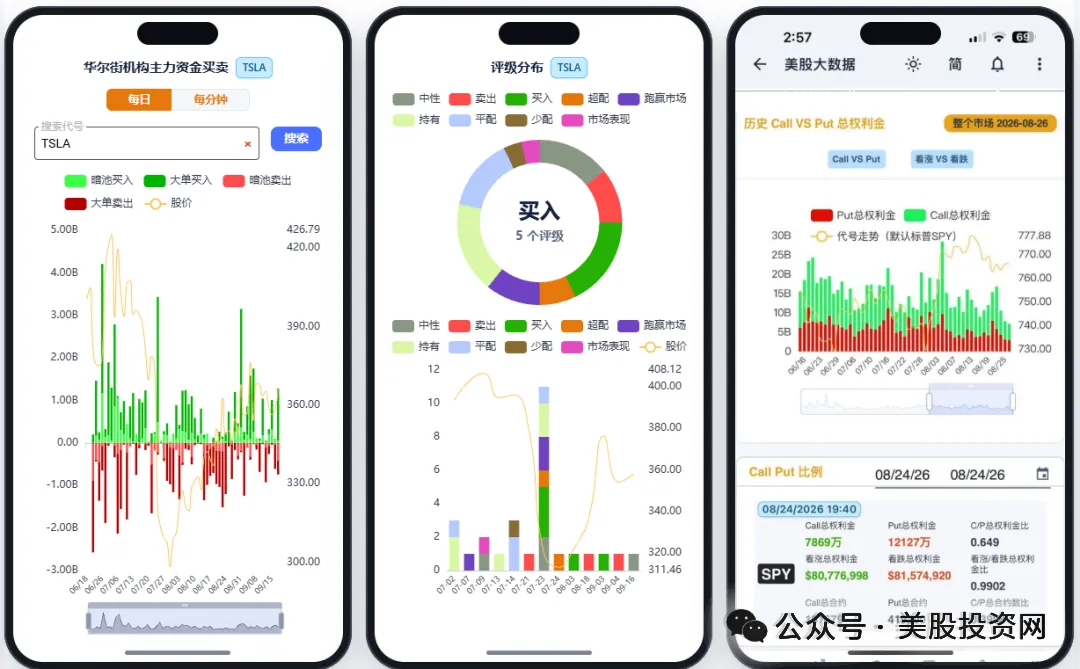
Die Funktion der StockWe US-Aktien Big Data App ist es, die Marktbewegungen für dich kontinuierlich zu überwachen. Nach Auslösung eines plötzlichen Rückgangs werden der Firmen-Code, die Ausmaß der Abweichung und der Preis direkt ans Handy übermittelt, damit du die Trends rechtzeitig überprüfen, deine Positionen kontrollieren und den nächsten Schritt entscheiden kannst.
Einnahmenbemessung: Was bedeutet eigentlich annualisierte Einnahmen?
Doch nach Erhalt der Warnung müssen wir klären: Was hat dieser Rückgang tatsächlich an dem Unternehmen verändert?
Die Differenz von 20 Milliarden US-Dollar erscheint groß, kann aber nicht direkt so verstanden werden, dass OpenAI 20 Milliarden US-Dollar an Aufträgen verloren hat. Der Hauptpunkt betrifft den Umfang der Einnahmenstatistik, während der Markt auf Basis der größeren Zahlen höhere Erwartungen für die gesamte KI-Branche aufgebaut hatte.
Das US-Aktien Investmentnetzwerk meint, hier liegt der eigentliche Fokus – Zahlen können geklärt werden, aber ob die Bewertung, die den Aktienkurs stützt, weiterhin gilt, muss noch geprüft werden.
Erklären wir zunächst “annualisierte Einnahmen”, dann läuft die folgende Diskussion nicht in die Irre.
Angenommen, ein Unternehmen erzielt in einem Monat Einnahmen von 1 Milliarde US-Dollar, multipliziert man dies mit 12, ergibt sich eine annualisierte Einnahme von 12 Milliarden US-Dollar. Es spiegelt das aktuelle Einnahmetempo wider, sagt aber nichts darüber aus, dass das Unternehmen im vergangenen Jahr bereits 12 Milliarden US-Dollar verbucht hat, noch garantiert es, dass dieses Niveau jeden Monat beibehalten wird.
Für schnell wachsende Unternehmen ist dieser Indikator nützlich, da die kleineren Monate zu Jahresbeginn das gesamte Jahreseinkommen schmälern und die jüngsten Geschäftsforschritte nicht ausreichend widerspiegeln. Aber beim Blick auf diese Zahl muss man sich bewusst sein: Sie zeigt Tempo – das Jahreseinkommen muss monatlich realisiert werden.
Bei OpenAI geht es diesmal zusätzlich um Unterschiede bei der Partnerkanalstatistik.
Öffentlichen Berichten zufolge enthält die annualisierte Einnahmestatistik von Anthropic auch Verkäufe über Partnerkanäle wie AWS und Google Cloud, während die von OpenAI veröffentlichten Zahlen diese Kanaleinnahmen nicht enthalten. Die vorherige höhere Zahl beruht darauf, dass Investoren zum Vergleich einen angepassten Maßstab benutzt haben.
Man kann dies in drei Posten aufteilen:
- Wie viel zahlen die Kunden für die KI-Dienste;
- Wie viel verbuchen das Modellunternehmen und die Cloud-Plattform jeweils als Einnahmen;
- Wie viel bleibt dem Unternehmen nach Abzug von Rechenleistung, Kanälen und anderen Kosten.
Dieselbe Kundenbezahlung betrifft mehrere Unternehmen der Wertschöpfungskette, darf aber nicht in den Daten verschiedener Unternehmen doppelt addiert werden, um daraus vermeintlich die Nachfrage am Endkunden zu belegen.
Deshalb beweist der Einnahmenunterschied nicht direkt einen Rückgang der Aufträge und erst recht nicht Finanzbetrug. Wichtig ist zunächst zu klären, ob beide Zahlen denselben Umfang abdecken.
Bewertungsanpassung: Der Maßstab ist erklärbar – warum fällt der Aktienkurs dennoch?
Weil Investoren zuvor bereits mit einer größeren Zahl die Zukunft kalkuliert haben.
Wer KI-Branchenaktien kauft, geht meist davon aus: Je schneller die Einnahmen der Modellunternehmen wachsen, desto mehr können sie Chips und Rechenleistung einkaufen, und die Einnahmen und Gewinne der Lieferanten steigen mit.
Jetzt müssen die Einnahmen neu interpretiert werden, folglich muss auch die Beschaffungsfähigkeit neu bewertet werden.
Ein einfaches Rechenbeispiel: Bleibt die Unternehmensbewertung gleich und die Einnahmen sinken von 70 auf 50 Milliarden US-Dollar, steigt das Bewertungsmultiplikator relativ zu den Einnahmen um 40 %.
Das bedeutet nicht, dass der Aktienkurs mechanisch um einen bestimmten Prozentsatz sinken muss, aber es zeigt: Zum selben Preis benötigt das Unternehmen nun ein stärkeres zukünftiges Wachstum, um die Bewertung zu stützen.
Die KI-Branche ist dafür besonders sensibel, da Einkauf von Ausstattung, Ausbau der Kapazitäten und Finanzierung meist der Einnahmerealisierung vorausgehen. Jeder heutige Einsatz der Lieferanten hängt davon ab, wie viel die Kunden künftig abnehmen und zahlen können.
Wir dürfen jedoch den Einnahmenunterschied nicht isoliert betrachten. OpenAI zeigt weiter einen Zuwachs der Gesamteinnahmen-Run-Rate um 77 % und des Enterprise-Run-Rate um 107 % im dritten Quartal.
Meine Einschätzung: Diese Nachricht hat zunächst die Markterwartungen erschüttert, reicht aber noch nicht aus, um zu beweisen, dass die KI-Nachfrage bereits umgekehrt ist.
Erst wenn Kunden ihre Einkäufe reduzieren, Projekte verschieben oder Lieferanten ihre Einnahmen und Lieferprognosen senken, würde das einer echten Geschäftssituation entsprechen. Dass der Aktienkurs schon gesunken ist, bedeutet nicht, dass diese Veränderungen bereits stattgefunden haben, aber wir müssen nun aufmerksam beobachten.
Druck auf den Cashflow: Die Bücher von Oracle sind beachtenswerter
Woran liegt es, dass die Einnahmen der Modellunternehmen Oracle so empfindlich machen?
Ein Blick in deren Finanzbericht macht das verständlich.
Oracle veröffentlichte für das erste Quartal des Geschäftsjahres 2027:
- Noch nicht als Einnahmen verbuchte Vertragsverpflichtungen in Höhe von 664 Milliarden US-Dollar;
- Operativer Cashflow von etwa 23,1 Milliarden US-Dollar;
- Investitionsausgaben rund 28,5 Milliarden US-Dollar;
- Offen gelegter freier Cashflow: etwa minus 5 Milliarden US-Dollar.
Im operativen Cashflow sind außerdem etwa 11,36 Milliarden US-Dollar an Kunden-Vorauszahlungen mit wesentlichem Finanzierungsanteil enthalten. Vorauszahlungen der Kunden sind natürlich positiv und erleichtern Oracle den Einkauf von Geräten und den Bau von Rechenzentren. Aber nach Zahlungseingang muss das Unternehmen weiterhin investieren und Leistungen erbringen, Vorauszahlungen können nicht als bereits erzielter Gewinn verbucht werden.
Auch die 664 Milliarden US-Dollar Vertragsverpflichtungen sind so zu sehen. Diese stehen für Verpflichtungen, die noch erbracht werden müssen, aber können nicht als Bargeld auf dem Konto gelten. Wie viel Profit daraus resultiert, hängt vom Zeitpunkt der Lieferung, den Kosten und von der Fähigkeit des Kunden zur Vertragserfüllung ab.
Je länger die Zeitachse, desto deutlicher wird der Kapitalbedarf. Oracle erzielte im Geschäftsjahr 2026 einen operativen Cashflow von etwa 32 Milliarden US-Dollar und einen freien Cashflow von rund minus 23,7 Milliarden US-Dollar; parallel wurden 43 Milliarden US-Dollar an Schulden und 5 Milliarden US-Dollar an Eigenkapital aufgenommen.
Dieses Geschäft erfordert anfängliche Investitionen und erst recht einen schrittweise zurückgewonnenen Kapitalrückfluss. Geräte und Bau werden vorab bezahlt, Einnahmen erst später verbucht, die Investitionsrendite kommt noch später.
Solange Kunden vertragsgemäß zahlen und Projekte reibungslos geliefert werden, fördern solche Investitionen das Wachstum. Wenn aber die Einnahmen der Kunden hinter den Erwartungen bleiben oder die Finanzierung erschwert wird, geraten auch die Lieferanten unter Druck.
Deshalb nimmt der Markt die Einnahmen von OpenAI auch zum Maßstab, um zu beurteilen, ob die damit verbundenen langfristigen Beschaffungen stabil realisiert werden können.
Qualität der Kommerzialisierung
Nehmen wir einen weiteren Schritt zurück: Das Wachstum der Modell-Einnahmen kommt letztlich von zahlenden Nutzern. Doch höhere Nutzung und mehr Ertragskraft sind nicht dasselbe.
Sinkende Modellaufrufpreise locken mehr Nutzer, aber ob die Einnahmen wachsen, hängt davon ab, wie viel mehr genutzt wird.
Sinkt der Preis je Aufruf um die Hälfte und steigt das Aufrufvolumen um 50 %, sinkt der Gesamtertrag sogar um 25 %; verdoppelt sich das Aufrufvolumen, bleibt der Gesamtertrag gleich.
Selbst wenn das Einkommen wächst, muss das Unternehmen Rechenleistung, Training, Entwicklung und Vertrieb bezahlen. Sinken die Kosten schneller, kann sich die Gewinnfähigkeit verbessern; zwingen der Wettbewerb die Unternehmen weiter zu Preissenkungen, steigen Nutzungszahlen, aber auch das Cash Defizit kann größer werden.
Daher beurteilen wir die Kommerzialisierung von Modellunternehmen anhand mehrerer Kennzahlen:
- Steigen die zahlenden Kunden weiter an;
- Bringt das Wachstum der Nutzung auch Einkommenswachstum;
- Sinken die Kosten für die Bereitstellung der Dienste;
- Verbessert sich das operative Defizit und der Cashverbrauch.
Auch die Finanzdaten von Anthropic müssen so betrachtet werden. Die öffentlichen Berichte nennen für das Jahr 2025 Einnahmen von etwa 4,6 Milliarden US-Dollar und einen operativen Verlust von rund 8,06 Milliarden US-Dollar; der Nettoloss von rund 42 Milliarden US-Dollar ist von erheblichen bilanztechnischen Kosten beeinflusst und kann nicht direkt als jährlicher Cashburn verstanden werden.
Das US-Aktien Investmentnetzwerk meint, die Modellunternehmen müssen nun beweisen, dass der Kundenzuwachs zu einer Verbesserung der operativen Ergebnisse führt. Wenn die Einnahmen steigen und das Cash Defizit auch, bleibt der Finanzierungsdruck ungelöst.
Zurück zum eigenen Portfolio
Schlussendlich geht es um die eigene Position: Wie sehr beeinflusst diese Nachricht die von dir gekauften Unternehmen?
Chip-Lieferanten, Cloud-Plattformen, Betreiber von Rechenzentren und Modellunternehmen verdienen auf unterschiedliche Weise – nur weil sie mit AI zu tun haben, sollte nicht mit demselben Schluss geurteilt werden.
Im Fall von Chip- und optischen Kommunikationslieferanten schaue ich zuerst auf Kundenbestellungen, Lieferstrukturen und Produktwettbewerbsfähigkeit. Streitigkeiten um die Einnahmen der Modellunternehmen beeinflussen die Bewertung, bedeuten aber nicht, dass Lieferanten sofort alle Aufträge verlieren.
Für Rechenzentrums- und Rechenleistungs-Operatoren achte ich auf Kundenkonzentration, Finanzierungskosten und Cashaussichten. Wenn Expansion stetige Kreditaufnahme erfordert und wichtige Kunden auf Finanzierung angewiesen sind, reicht die Vertragssumme als Maßstab nicht aus.
Unternehmen mit etabliertem Kerngeschäft und stabilem Cashflow können KI-Investitionen besser verkraften, müssen aber ebenso zeigen, dass Mehrinvestitionen Einnahmen, Gewinn oder Effizienz verbessern.
In Zukunft werde ich vier Dinge besonders beobachten:
- Werden große Verträge planmäßig in Einnahmen umgewandelt;
- Sind Kundenzahlungen stabil, werden Forderungen normal eingezogen;
- Verbessert sich der freie Cashflow nach Steigerung der Investitionsausgaben;
- Geht Einkommenswachstum mit einer Verbesserung des Brutto- und Betriebsergebnisses einher.
Ich analysiere am liebsten Firmen, die Aufträge wirklich in Einnahmen und Einnahmen tatsächlich in Cash umwandeln. Bei Unternehmen, die stetig auf Finanzierung angewiesen sind und deren Gewinnverbesserung lange ausbleibt, will ich einen niedrigeren Einstiegspreis und so Raum für Fehlbewertungen.
Die Kontroverse um OpenAI beweist noch nicht, dass die Nachfrage nach KI ihren Höhepunkt erreicht hat. Aber sie macht eines deutlich: Einnahmen können den Aktienkurs steigen lassen, langfristige Renditen hängen letztlich davon ab, ob die Firma das Geld wirklich verdient.
Für den nächsten Quartalsbericht interessiert mich besonders, wie viel Cash diese Investitionen schon gebracht haben – diese Antwort hilft mehr, den Wert der eigenen Aktien zu beurteilen, als ein weiteres riesiges Vertragsvolumen.
US-Aktien Big Data
Einführung der Funktion "Meine Beobachtung"
Gibt den US-Aktien-Code ein, den du beobachtest, und du kannst deinen eigenen Aktienüberwachungspool erstellen. Unser Quant-AI-System verfolgt kontinuierlich:
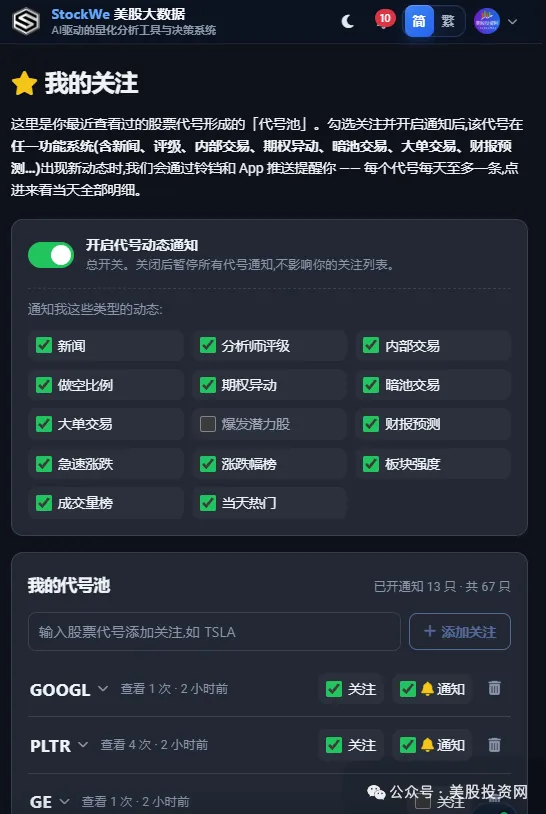
Nachrichten, Analystenbewertungen, Insiderhandel, Shortquote, Optionsbewegungen, Dark-Pool-Transaktionen, Block-Transaktionen, Gewinnprognosen, schnelle Kursveränderungen und andere wichtige Dynamiken.
Wenn du zum Beispiel NVDA beobachtest, kannst du sehen, wie viele Nachrichten heute erschienen sind, ob es Optionsbewegungen gab, ob sich im Dark-Pool oder bei großen Transaktionen etwas verändert hat – einfach anklicken und direkt einsehen.
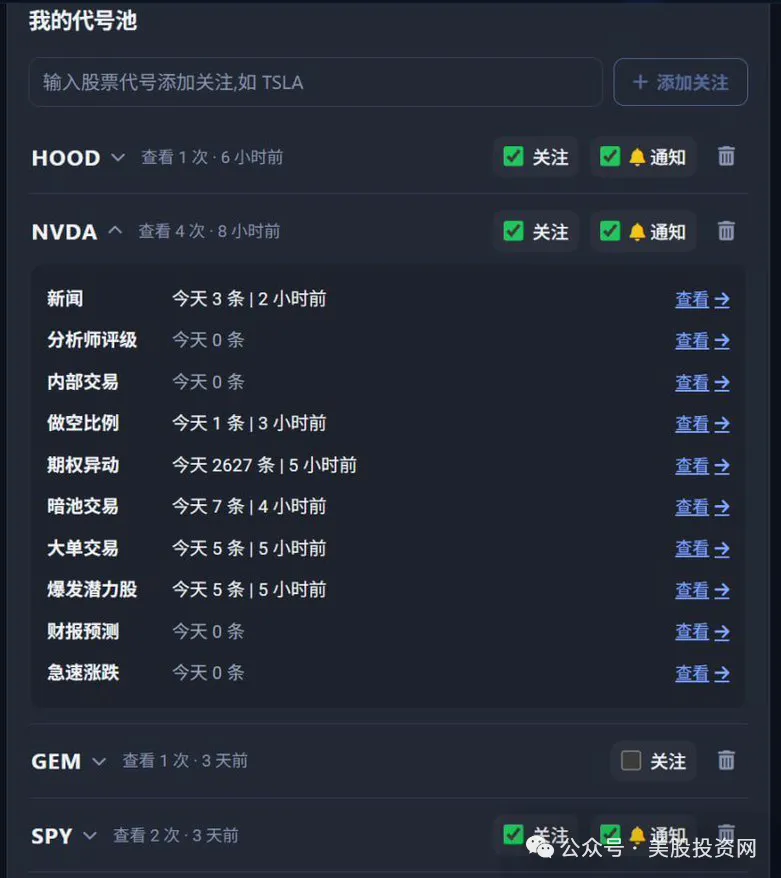
Wichtiger ist: Wenn du App-Benachrichtigungen aktivierst, erhältst du sofort eine Meldung auf dein Handy, sobald die von dir beobachtete Aktie eine neue Entwicklung zeigt.
Früher musstest du Informationen überall selbst suchen, jetzt kannst du die Aktien, die du verfolgen willst, dem System überlassen – 7×24 Stunden Überwachung für dich.
Für Langzeitanleger ist es ein Warnsystem für Einzeltitel;
Für Trader und Optionshändler ist es ein Echtzeit-Radar für Abweichungen.
Code eingeben, wichtige Veränderungen nicht mehr verpassen.
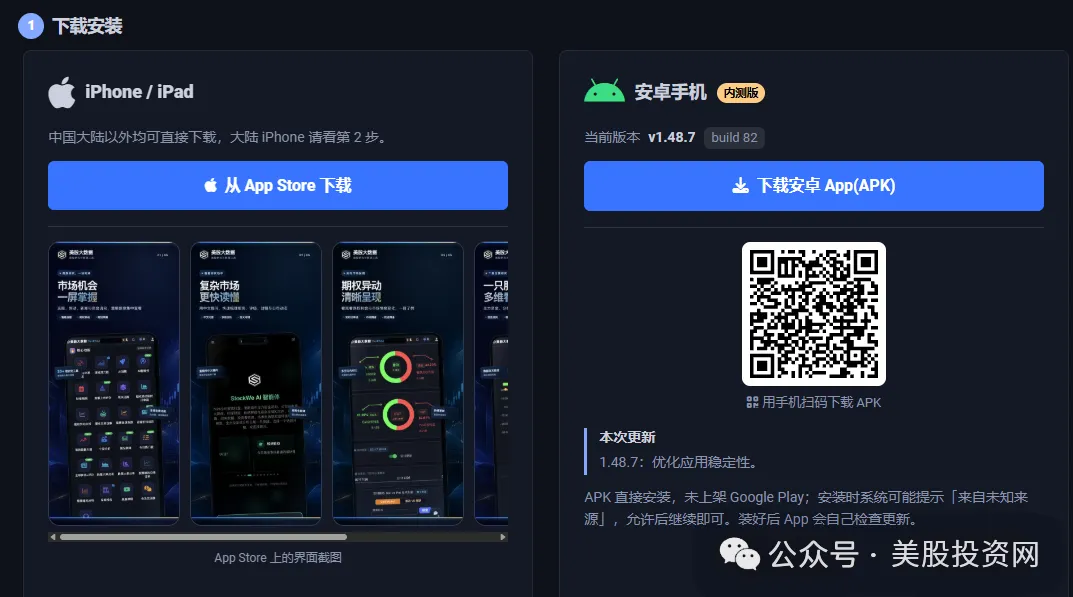
Klicke auf den Link zum Originaltext, um zur App-Downloadseite zu gelangen
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Goldman Sachs: Weiterhin optimistischer Ausblick für die Raffineriebranche – Valero Energy (VLO.US), Marathon Petroleum (MPC.US) und HF Sinclair (DINO.US) als bevorzugte Auswahl
Goldman Sachs bleibt weiterhin optimistisch hinsichtlich des gesamten Umfelds der Raffineriebranche und betont, dass die Bank relativ bevorzugt Aktien mit dem Rating "Kaufen" empfiehlt, darunter Valero Energy, Marathon Petroleum (MPC.US) und HF Sinclair (DINO.US).
Kredite erreichen Rekordhöhen, Insolvenzen nehmen zu: Wird das Risiko von US-Farm-Schulden unterschätzt?
Das Volumen der von US-Landwirten aufgenommenen Kredite zur Aufrechterhaltung ihres Geschäftsbetriebs hat einen historischen Höchststand erreicht, doch der Anstieg von nicht traditionellen Krediten und Lieferantenkrediten führt zu einer Lücke in der Fähigkeit der Bundesregierung, die Farmverschuldung aktuell zu messen und zu verfolgen.
Starbucks (SBUX.US) lehnt Stellungnahme zu Übernahmegerüchten von Chipotle (CMG.US) ab: Fokussierung auf Transformation, potenzielle Übernahme könnte teuer werden
Starbucks (SBUX.US) hat am Donnerstag eine Stellungnahme zu einem Bericht abgelehnt, dem zufolge das Unternehmen versucht hatte, Chipotle Mexican Grill (CMG.US) zu übernehmen.
Krypto-Preise
Mehr


