
Curve-Gründer sagt, DeFi müsse Token-Emissionen aufgeben und auf echte Einnahmen setzen

Dezentrale Finanzen (DeFi) können laut Curve Finance Gründer Michael Egorov nicht länger auf inflationäre Token-Anreize setzen, um Wachstum aufrechtzuerhalten.
In einem Interview mit Cointelegraph sagte Egorov, dass Protokolle echte Einnahmen generieren müssen, anstatt sich auf Emissionen zu verlassen, um Liquidität anzuziehen.
„Deine Rendite sollte aus Einnahmen stammen, nicht aus Tokens“, sagte Egorov zu Cointelegraph. „Es müssen echte Einnahmen fließen.“ Er fügte hinzu, dass wenn ein Token „nichts bewirkt, es vielleicht besser ist, gar keinen Token zu haben.“
Egorov verglich das aktuelle Umfeld mit dem „DeFi-Sommer“ 2020, als dreistellige und sogar 1.000% jährliche Renditen Kapital in neue Protokolle zogen. Damals trieben spekulative Aufschläge die Tokenpreise und schufen das total value locked (TVL) für Protokolle.
„Heute ändern Nachrichten die Tokenpreise nicht mehr“, sagte er zu Cointelegraph und argumentierte, dass Nutzer die Risiken „neu bewertet haben“.
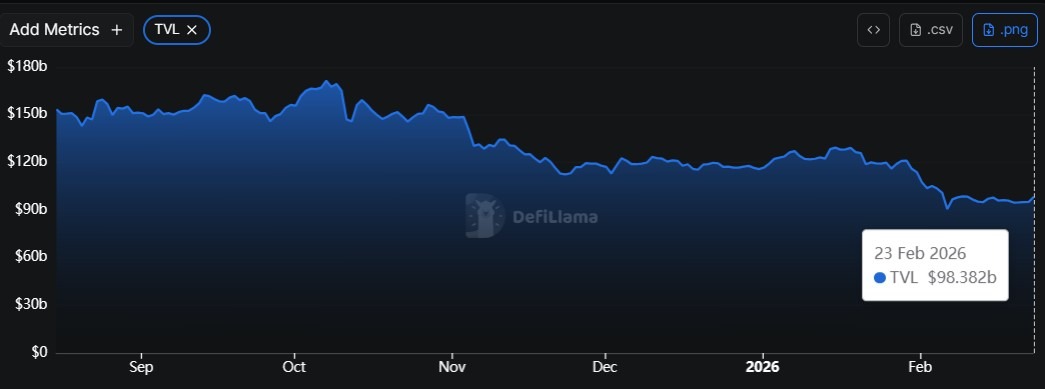 DeFi TVL in den letzten sechs Monaten. Quelle: DefiLlama
Seine Kommentare kommen, während das TVL von DeFi laut DefiLlama in den letzten sechs Monaten um etwa 38% gefallen ist. Daten der Analyseplattform zeigen, dass das TVL von 158 Milliarden US-Dollar am 23. August 2025 auf etwa 98 Milliarden US-Dollar am 23. Februar gesunken ist.
Curve-Gründer sagt, dass Umsatzeinbindung besser ist als renditegetriebene Emissionen
Egorov sagte, Protokolle „können nicht ohne echte Einnahmen leben“ und argumentierte, dass nachhaltige Erträge an tatsächliche wirtschaftliche Aktivität geknüpft sein müssen.
Während Token-Emissionen Projekten einst halfen, schnell Liquidität anzusammeln, argumentierte er, dass nachhaltige Erträge an tatsächliche wirtschaftliche Aktivität gebunden sein müssen.
„Im Jahr 2020 interessierten sich die Leute nicht so sehr für Risiken“, sagte Egorov. Hohe Token-Belohnungen konnten Verluste ausgleichen, falls Projekte später scheiterten.
„Heute ist das absolut unmöglich. Wenn du irgendwo etwas einzahlst, musst du sicher sein, dass das Protokoll technisch zumindest für Jahre sicher ist.“
Er verknüpfte Tokens außerdem mit Dezentralisierung statt mit Spekulation. Ohne dezentrale Governance, so Egorov, riskiere ein Projekt, als regulierte Finanzdienstleistung behandelt zu werden.
„Tokens werden für Dezentralisierung benötigt, nicht um schnell reich zu werden“, sagte er.
Frühere Kommentare haben ähnliche Bedenken geäußert. In einem Meinungsbeitrag für Cointelegraph schrieb Polygon Labs CEO Marc Boiron, dass inflationäre Emissionen nur „vorübergehende Illusionen von Erfolg“ schaffen.
Die Diskussionen über DeFi und zentralisierte Renditeprodukte sind kürzlich auch in den sozialen Medien wieder aufgekommen.
Am 9. Februar argumentierte Ethereum-Mitbegründer Vitalik Buterin, dass der wahre Wert von DeFi in der Umverteilung von Risiko liege und nicht einfach in der Generierung von Erträgen auf Fiat-gestützte Vermögenswerte.
Verwandt: Hyperliquid startet DeFi-Lobby in einer „kritischen Zeit“ für die US-Politik
Von Spekulation zu Nachhaltigkeit
Egorov sagte außerdem, dass sich die spekulative Aufmerksamkeit verschoben habe. „Alle spekulativen Prämien wurden von Meme Coins gestohlen“, so Egorov, und deutete an, dass DeFi-Tokens nun mehr auf Grundlage von Fundamentaldaten als auf Hype gehandelt werden.
Er sagte Cointelegraph, dass diese Dynamik es schwieriger mache, „Söldnerkapital“ anzuziehen, das schnell zwischen Protokollen auf der Suche nach der höchsten Rendite wechselt.
Er verwies zudem auf eine sich verändernde Marktstruktur. Privatanleger tendieren zu Perpetual-Futures-Märkten, während institutionelle Teilnehmer zunehmend Spot-Vermögenswerte akkumulieren.
Defillama-Daten zeigen, dass das Handelsvolumen von Perpetual Futures im Oktober 2025 1,37 Billionen US-Dollar erreichte.
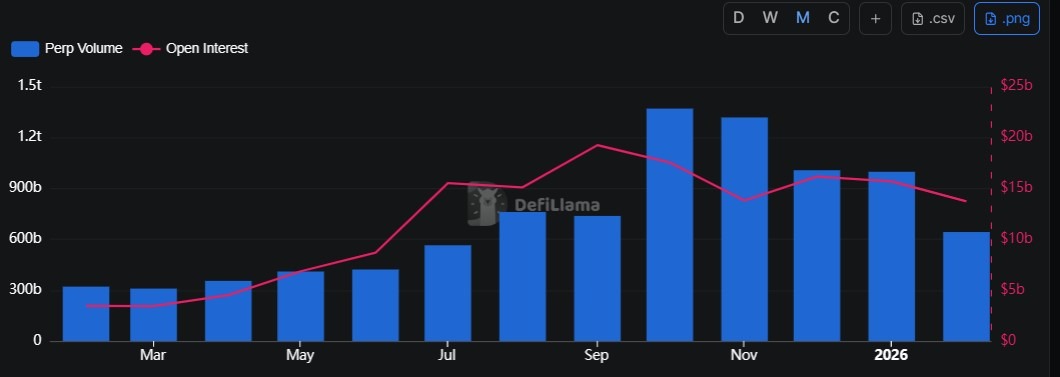 Monatliches Handelsvolumen von Perpetual Futures. Quelle: DefiLlama
Laut Egorov müssen sich nachhaltige Onchain-Unternehmen künftig durch Umsatzgenerierung und Kapitaleffizienz behaupten – nicht mehr durch spektakuläre jährliche Renditen.
Magazin: Die 6 seltsamsten Geräte, mit denen Menschen Bitcoin und Krypto gemined haben
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Markt wartet auf neue Hinweise zur politischen Richtung! Das Protokoll der Fed-Sitzung im September ist diese Woche die entscheidende Bewährungsprobe. Pepsi und Delta Airlines präsentieren als erste ihre Quartalsberichte.
In der kommenden Woche bleibt der politische Kurs der Federal Reserve das zentrale Thema für die Marktteilnehmer. Das am Mittwoch veröffentlichte Sitzungsprotokoll des FOMC für September wird den Investoren weitere Hinweise darauf liefern, ob die Federal Reserve im Oktober erneut die Zinsen anheben wird.
Morgan Stanley stuft Nvidia (NVDA.US) erneut als bevorzugte Halbleiteraktie ein – Engpässe verlagern sich auf Data-Center-Infrastruktur; SpaceX und Amazon-Kooperation eröffnet Wachstumspotenzial.
Morgan Stanley betont, dass das Kurs-Gewinn-Verhältnis von Nvidia bezogen auf die Gewinnprognose für das Geschäftsjahr 2028 nur beim 15-Fachen liegt, was eine äußerst attraktive Bewertung darstellt. Selbst wenn das Kurs-Gewinn-Verhältnis nicht steigt, kann dank des Gewinnwachstums weiterhin eine solide Investitionsrendite erzielt werden.
Meta Muse wird nach dem plötzlichen Aufstieg mit einem Nutzerbindungs-Problem konfrontiert: Öffnungsrate liegt unter den Mainstream-Apps, langfristige Monetarisierung bleibt eine Herausforderung
Seit dem Start von Muse, dem KI-Agenten von Meta, wurde die App über 5,6 Millionen Mal heruntergeladen und erreichte zeitweise den Spitzenplatz im Apple App Store. Dennoch liegt die Öffnungsrate der Nutzer unter der von Google, ChatGPT und anderen Hauptanwendungen, und die Nutzerbindung sowie die Nutzungsfrequenz sind bislang noch nicht auf einem vergleichbaren Niveau. Die BNP Paribas hat daraufhin die langfristigen Monetarisierungserwartungen für Muse nach unten korrigiert und ist der Ansicht, dass Muse kurzfristig nicht in der Lage ist, vertikale Plattformen wie E-Commerce oder Reiseportale zu verdrängen. Eine zukünftige Kommerzialisierung bleibt weiterhin von einer höheren Nutzerbeteiligung und der Erprobung von Werbemodellen abhängig.
Krypto-Preise
Mehr


