
Ist Meteoras 3% TGE-Zuteilung an JUP-Staker ein kluger Liquiditäts-Schachzug?

Der TGE-Vorschlag von Meteora zielt darauf ab, JUP-Staker mit LP-NFTs statt mit Token zu belohnen, was die Liquidität fördert, aber eine Debatte über Fairness auslöst.
Meteora sorgt in der Solana-Community mit einem kontroversen Vorschlag für Aufsehen: 3 % des TGE-Fonds sollen an JUP-Staker vergeben werden – jedoch nicht in regulären Tokens, sondern in Liquidity Position NFTs.
Dieser neuartige Ansatz verspricht, von Anfang an tiefe Liquidität für MET zu schaffen, wirft jedoch Fragen hinsichtlich Fairness und Konzentrationsrisiko auf. Wird dies ein kluger Schachzug sein, um die beiden Communities zu verbinden, oder eine langanhaltende Debatte entfachen?
3% Zuteilung für JUP-Staker
Wie BeInCrypto berichtet, bereitet sich Meteora auf ein TGE im Oktober vor. Die Plattform brachte im Vorfeld des MET-TGE einen der bemerkenswertesten Vorschläge der Community ein.
Nach dem Plan beabsichtigt das Projekt, 3 % des TGE-Fonds an die JUP-Staker von Jupiter in Form von Liquidity Position NFTs zu vergeben. Konkret würde Meteora die 3 % nutzen, um MET-Liquidität in einem Single-Sided DAMM V2 Pool bereitzustellen und anschließend Positionen an Jupiter-Staker basierend auf zeitgewichteter Staking-Dauer, Menge und Abstimmungsaktivität zuzuweisen.
Das Ziel ist es, MET/USDC-Liquidität zum Zeitpunkt der Listung zu schaffen, ohne sofort mehr MET in den Umlauf zu bringen. Der Vorschlag betont zudem, dass „durch diesen Vorschlag keine zusätzlichen Tokens in Umlauf gebracht werden.“ Dies ist ein „Liquidity-First“-Ansatz statt einer direkten Token-Auszahlung.
Meteoras Co-Lead, Soju, veröffentlichte eine öffentliche Berechnung, um das Ausmaß zu veranschaulichen. Laut Soju sind derzeit etwa 600 Millionen JUP gestaked. Eine 3 %-Zuteilung entspräche 30 Millionen MET-Token. Das ergibt etwa 0,05 MET pro gestaktem JUP.
„Ich denke, das ist angemessen“, teilte Soju mit.
Ein Nutzer auf X führte eine überschlägige Rechnung durch und kam auf eine ähnliche Zahl von ~0,05035 MET/JUP, abhängig von den FDV-Annahmen. Die Belohnung pro JUP ist zwar gering, kann aber in der Summe als bedeutender Anreiz dienen, Nutzer zu MET-Liquiditätsanbietern zu machen.
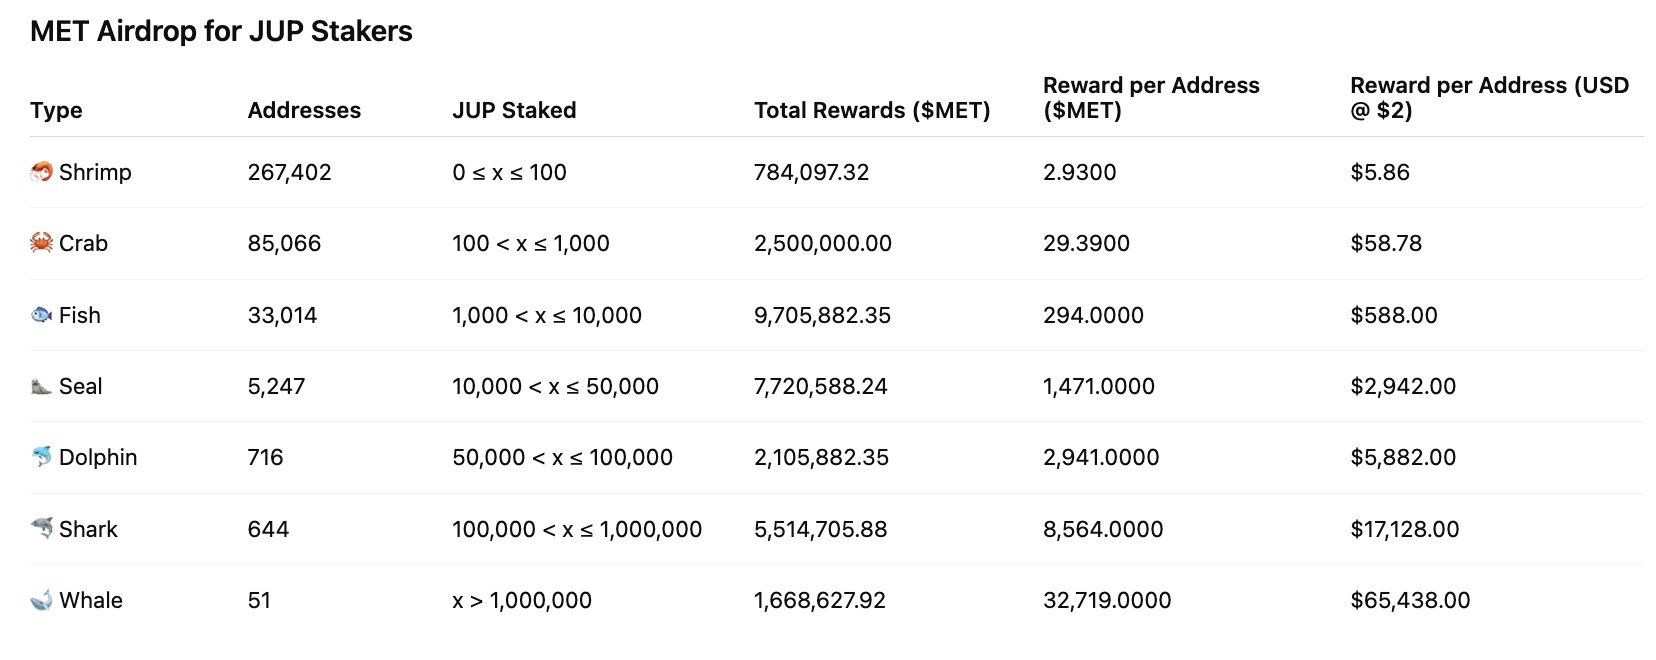 MET-Airdrop für JUP-Staker. Quelle: fabiano
Vorteile & Nachteile
Meteoras Vorschlag bietet klare Vorteile gegenüber anderen Projekten, die Nutzer durch Airdrops belohnen. Er erkennt explizit die Rolle von Jupiter im Solana-Ökosystem an, hilft beim Aufbau von MET/USDC-Liquidität zum TGE und reduziert den unmittelbaren Verkaufsdruck, da die Anfangsbelohnung eine Liquiditätsposition und keine frei handelbaren Tokens ist. Mit sorgfältiger Ausgestaltung (zeitgewichtete Verteilung, Vesting an NFTs geknüpft, Abhebungsbeschränkungen) könnte dies eine effektive Brücke zwischen den beiden Communities sein.
Allerdings bestehen erhebliche Risiken. Die Community hat Bedenken hinsichtlich der Fairness geäußert: Warum sollten JUP-Staker einen so großen Anteil erhalten? Könnte eine „LP-Armee“ oder große Wallets einen unverhältnismäßig großen Anteil der Belohnungen einstreichen? Wie hoch wird das zirkulierende Angebot beim TGE unmittelbar sein? Frühere Zuteilungsentwürfe erwähnten bis zu 25 % als Reserve für Liquidität/TGE, sodass das gesamte anfängliche zirkulierende Angebot weiterhin eine wichtige Transparenzfrage bleibt.
„Es ist schwierig, über ‚Fairness‘ zu diskutieren, wenn JUP 5 % für Meteora (über mercurial stakeholders) abgegeben hat. Die LP-Armee verdient mehr –> Die LP-Armee wird einen erheblichen Teil aller zukünftigen Emissionen (laufende LM-Belohnungen) einstreichen und besitzt immer noch 20 % (8 % + 5 % + 2 % + 3 % + 2 %) des Gesamtangebots beim TGE“, merkte Soju an.
Aus vergangenen Airdrop-Events muss Meteoras Team transparent bezüglich der Tokenomics sein, die LP NFT-Einlösungs-/Vesting-Mechanismen klar offenlegen, Adressobergrenzen festlegen und zusätzliche Anreize für MET-Inhaber in Betracht ziehen. Bei schlechter Umsetzung könnten eine konzentrierte Verteilung und anschließender Verkaufsdruck den Wert des TGE schmälern.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Wall Street steht kurz vor schlaflosen Nächten! Der Countdown für den „23/5“-Handelsmodus an den US-Aktienmärkten läuft – Kann das globale Kapitalstaffelrennen den langfristigen Bullenmarkt weiter stärken?
Ab dem 6. Dezember werden US-Aktienbörsen neben den regulären Handelszeiten sowie den bisherigen Vor- und Nachbörsensitzungen eine zusätzliche Overnight-Handelssitzung von 21:00 Uhr bis 4:00 Uhr New Yorker Zeit anbieten. Diese Expansion zielt darauf ab, die wachsende Nachfrage ausländischer Investoren zu nutzen und mit Kryptowährungen sowie Prognosemärkten zu konkurrieren. Das Overnight-Handelsvolumen ist im Vergleich zum Vorjahr um 358 % gestiegen.
Unerwartete US-Arbeitsmarktdaten, aber US-Staatsanleihen fallen kaum: Das wahre Sorgenkind der Wall Street steht bevor
Ein überraschender Arbeitsmarktbericht hat die Zinserhöhungserwartungen am kurzen Ende gedämpft, konnte jedoch die langfristigen Renditen nicht beeinflussen – die eigentliche Sorge an der Wall Street hat sich von der nächsten Zinserhöhung auf eine noch schwierigere Frage verlagert: Wie lange kann die Wirtschaft durchhalten, wenn die Finanzierungskosten nicht sinken?
Zinserhöhung der japanischen Zentralbank und Trumps Warnungen zeigen keine Wirkung? Hedgefonds setzen erneut auf fallenden Yen
Hedgefonds haben nur zwei Wochen gebraucht, um von einer Wette auf einen stärkeren Yen wieder auf das Shorten des Yen umzuschwenken. Der Markt konzentriert sich erneut auf den Zinsunterschied zwischen den USA und Japan: Solange die Bank of Japan die Zinserhöhungen nicht schnell genug durchführt, bleibt die Logik für das Shorten des Yen bestehen.
Tesla steigt stark – Kommt jetzt der Frühling?
Krypto-Preise
Mehr


