
Ist Michael Saylors Bitcoin-Imperium auf Verwässerung, Schulden und finanziellem Risiko aufgebaut?

Michael Saylors Bitcoin-First-Strategie bei Strategy basiert auf Verwässerung, Schulden und mutiger finanzieller Konstruktion – Kritiker warnen daher vor systemischen Risiken.
Michael Saylor hat sich einen Ruf als jemand erarbeitet, der das Unternehmenshandbuch neu schreibt. Was als MicroStrategy, ein bescheidenes Softwareunternehmen, begann, hat sich zu Strategy entwickelt, dem weltweit größten Bitcoin (BTC) Treasury.
Mit 8.2 Milliarden Dollar Schulden, 735 Millionen Dollar neuer Verwässerung und einer wachsenden Palette exotischer Finanzprodukte warnen Kritiker jedoch, dass Saylor das Unternehmen in unerforschtes, risikoreiches Terrain steuert.
Schulden, Verwässerung und Bitcoin-Exponierung bringen Strategy in die Kritik
In den letzten drei Jahren hat Strategy seine ursprüngliche Identität stetig aufgegeben. Investoren bewerten das Unternehmen nicht mehr anhand abgezinster Cashflows, sondern fast ausschließlich auf Grundlage seiner 636.505 BTC-Reserven und Saylors Monetarisierungsfähigkeit.
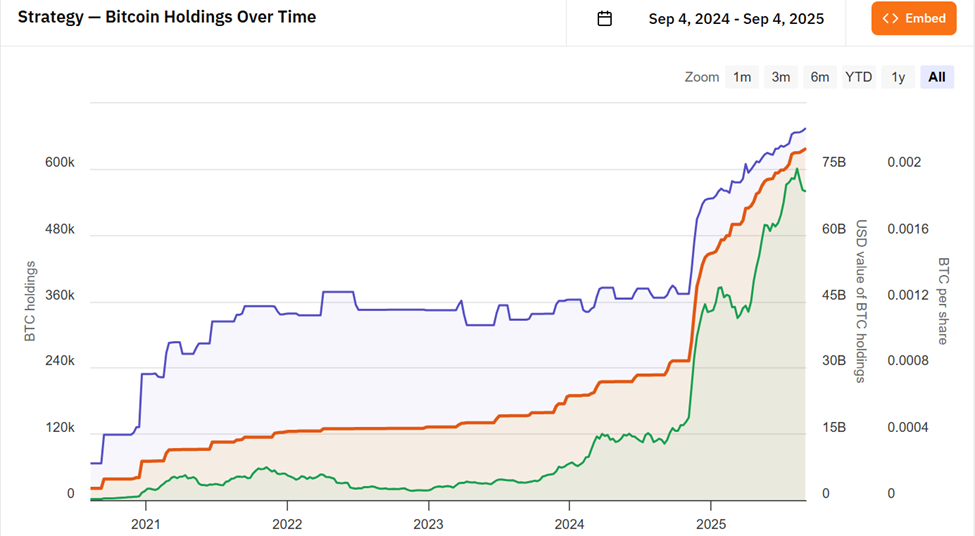 MicroStrategy’s BTC Holdings. Source:
Der Executive Chair hat offen über seine Mission gesprochen, die Zinsstrukturkurve für Bitcoin-Kredite durch neue Wertpapiere wie STRK, STRF, STRD und STRC auszubauen.
$STRC ist $MSTRs geheime Waffe. Während andere Aktien verkaufen, um zu überleben, bringt Saylor 1-Monats-Papiere heraus, um Fiat zu drucken → BTC zu kaufen → NAV zu steigern – und hält dabei das Eigenkapital knapp. Das ist kein Leverage. Es ist eine Bitcoin-Zinsstrukturkurve im Verborgenen. Hyperbullish.
— financialconspirator (@financialcnspr) 22. Juli 2025pic.twitter.com/rpTKSr6tC0

Diese Positionierung macht Strategy weniger zu einem traditionellen Unternehmen und mehr zu einer gehebelten Bitcoin-Bank. Jede Schuldenemission, jeder Aktienverkauf und jedes strukturierte Produkt ist darauf ausgelegt, mehr BTC zu akkumulieren und sowohl das Aufwärts- als auch das Abwärtsrisiko zu verstärken.
Die jüngste Kontroverse spiegelt diesen Wandel wider. Am 31. Juli verpflichteten sich die Führungskräfte, MSTR-Aktien nicht zwischen dem 1- bis 2,5-fachen des Nettovermögenswerts (mNAV) zu verwässern. Diese Schutzmaßnahme wurde jedoch am 18. August stillschweigend entfernt.
Strategy hat heute ein Update zu seiner MSTR Equity ATM Guidance angekündigt, um mehr Flexibilität bei der Umsetzung unserer Kapitalmarktstrategie zu bieten. pic.twitter.com/xSwwcWubIq
— Michael Saylor (@saylor) 18. August 2025
Seitdem hat das Unternehmen Aktien im Wert von 735,2 Millionen Dollar genau in diesem Bereich verkauft, was zu Vorwürfen des schlechten Glaubens führte.
„Saylor hat den Teppich weggezogen… Es ging nie um Bitcoin; es geht darum, dass Saylor Kasse macht“, postete WhaleWire CEO Jacob King auf X.
Andere sehen den Schritt als klassischen Wall-Street-Schachzug, um das Management flexibel zu halten – auf Kosten des Vertrauens der Aktionäre.
Transparenz wird zur Verwundbarkeit mit systemischem Risiko
Zur Unruhe trägt bei, dass das Blockchain-Analyseunternehmen Arkham kürzlich 97 % der Bitcoin-Wallets von Strategy offenlegte und fast 60 Milliarden Dollar an Beständen auf nachvollziehbare Adressen zurückführte.
Während einige dies als Nachweis der Reserven feiern, warnen andere, dass dies Strategy als Single Point of Failure im Bitcoin-Ökosystem exponiert.
„Wenn sie jemals diese BTC aus den Wallets bewegen, ist mit einem Marktzusammenbruch zu rechnen“, schrieb ein erfahrener Trader.
Die Enthüllungen haben auch Bedenken hinsichtlich der Betriebssicherheit geweckt, wobei einige warnen, dass Saylor selbst angesichts zunehmender kryptobezogener Kriminalität zum Ziel werden könnte.
Die Kombination aus Schulden, Verwässerung und Transparenz bringt Strategy in eine fragile Lage. Das Unternehmen riskiert, jede Marktschwankung zu verstärken, indem es den Aktionärswert an die Volatilität von Bitcoin koppelt.
Ein plötzlicher BTC-Abschwung könnte die Schuldenverpflichtungen belasten, den MSTR-Aktienkurs abstürzen lassen und sich auf Fonds auswirken, die ihn als Bestandteil halten.
Befürworter argumentieren, dass Saylor langfristig denkt und Fiat-Verbindlichkeiten in Bitcoin-Dominanz umwandelt. Kritiker hingegen sehen Governance-Risiken durch gefährliche Machtkonzentration.
„Die aktualisierte MSTR Equity Guidance… könnte dem Unternehmen schaden, indem sie den Aktionärswert verwässert, das Vertrauen der Investoren untergräbt, Druck auf den Aktienkurs ausübt und das finanzielle Risiko durch die Abhängigkeit von der Volatilität von Bitcoin erhöht“, bemerkte ein Nutzer.
Während Michael Saylor unbeirrt bleibt, ist die Eigenkapitalbasis von Strategy angespannt, die Schuldenlast hoch und die Wallets sind offengelegt.
Auf dieser Grundlage könnte das Schicksal des Unternehmens zunehmend mit der Stabilität des Kryptomarktes selbst verflochten sein.
Ob als visionär oder als waghalsig betrachtet, Michael Saylors Experiment könnte ein Unternehmen zu einem potenziellen systemischen Risiko für Bitcoin machen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das saudische Doppelausgangsmodell zerstört die Red-Sea-Knappheitsnarrative, der Aufschlag für Rohöl aus dem Nahen Osten ist innerhalb eines Monats von 34 US-Dollar/Barrel auf 6 US-Dollar gefallen.
Die Wiederinbetriebnahme der saudischen Ost-West-Pipeline, die Wiedereröffnung des Yanbu-Hafens am Roten Meer sowie der doppelte Exportweg über die Straße von Hormus. Laut Daten von Vortexa lag die durchschnittliche tägliche Exportmenge Saudi-Arabiens im Oktober bei etwa 6,5 Millionen Barrel und blieb damit nahezu unverändert gegenüber den 6,6 Millionen Barrel im September. Die Oman-Dubai-Preisdifferenz, ein Indikator für die Stärke des Spotmarktes in der Golfregion, ist innerhalb eines Monats um über 80 % eingebrochen und fiel von 34 US-Dollar/Barrel abrupt auf 6 US-Dollar.



Vertiv, führender Anbieter von KI-Flüssigkeitskühlung, verzeichnete im dritten Quartal einen Umsatzanstieg von 61 % gegenüber dem Vorjahr und einen Auftragszuwachs von über 100 %. Die Aktie stieg vorbörslich um mehr als 15 % | Finanzberichts-Ausblick
Vertiv erzielte im dritten Quartal einen Nettoumsatz von 4,313 Milliarden US-Dollar, was einem Anstieg von 61% gegenüber dem Vorjahr entspricht. Das bereinigte Ergebnis je Aktie betrug 2,21 US-Dollar und stieg im Jahresvergleich um 78%, beide Werte übertrafen die Erwartungen deutlich. Das organische Auftragswachstum lag im Jahresvergleich bei über 100% und zeigt, dass die hohe Dynamik voraussichtlich anhält. Das Unternehmen hat die Jahresprognose vollständig angehoben: Der Medianwert des Nettoumsatzes liegt nun bei 14,65 Milliarden US-Dollar, der Medianwert des Gewinns je Aktie beträgt 7,15 US-Dollar. Der Aktienkurs stieg vorbörslich zeitweise um mehr als 15%.
Krypto-Preise
Mehr


