
Eine eingehende Analyse des neuesten Four.meme-Projekts Creditlink: On-Chain-Kreditwürdigkeit erschließt einen Billionen-Dollar-Markt

Dieser Artikel analysiert Creditlink umfassend aus Markt- und Produktperspektive, um ein besseres Verständnis für das wichtige Anwendungsszenario der On-Chain-Kredite sowie für den Wert und das Potenzial von Creditlink zu vermitteln.
Am 26. August hat der Markt endlich auf das neueste Kooperationsprojekt von Four.meme gewartet – die On-Chain-Kreditbewertungsplattform Creditlink. Dieser Artikel analysiert Creditlink umfassend aus Markt- und Produktsicht, um ein besseres Verständnis für das wichtige Anwendungsszenario On-Chain-Kredit sowie den Wert und das Potenzial von Creditlink zu vermitteln.
Der Entwicklungsweg der Blockchain-Industrie ist in den letzten zehn Jahren klar erkennbar:
-
Bitcoin leitete das Experiment der dezentralen Währung ein;
-
Ethereum brachte Smart Contracts und einen Boom an Vermögenswerten;
-
DeFi, NFT, GameFi und DAO haben nach und nach ein vielfältiges Ökosystem aufgebaut.
Doch hinter all diesem Wohlstand bleibt ein langfristig ungelöstes Problem:On-Chain-Kredit.
Wallets können beliebig erstellt werden, Identitäten lassen sich wiederholt fälschen, Sybil-Angriffe sind an der Tagesordnung. Für Projektbetreiber werden Airdrops oft von sogenannten „Airdrop-Jägern“ komplett ausgeschöpft; für Investoren ist es schwer, echte von gefälschten Tokens zu unterscheiden, und Vertragsrisiken treten häufig auf; für die gesamte Branche wird das Fehlen eines verifizierbaren Kreditsystems zu einem wichtigen Engpass, der Kapital und Nutzer am großflächigen Einstieg hindert.
Forschungsinstitute schätzen, dass die breite Anwendung von On-Chain-Kredit in Zukunft einen Markt im Wert von Trillionen US-Dollar direkt erschließen wird – einschließlich DeFi-Kreditvergabe, dezentraler Identität, Compliance-Prüfung, On-Chain-Investitionen und -Finanzierung und mehr.
Erkundungen bestehender Tools
Derzeit gibt es bereits einige repräsentative Tools auf dem Markt, die beachtliche Fortschritte erzielt haben:
-
DeBank: Bekannt für die Darstellung von Wallet-Vermögenswerten und Multi-Chain-Visualisierung, geeignet für Einzelpersonen zur Vermögensübersicht, aber es fehlt an tiefgehender Kreditbewertung, insbesondere bei der Massenidentifikation von Adressen.
-
Trusta: Hat gewisse Durchbrüche bei der Analyse von Community-Stimmungen und Vertragsüberwachung erzielt, aber die Datentiefe und -abdeckung sind begrenzt und können keine systematische Kreditbewertung in komplexen Szenarien unterstützen.
Es ist ersichtlich, dass diese Tools ihren Schwerpunkt stärker auf dieDarstellung und Grundanalyse von Daten legen, während Creditlink den Markt mit dem Ansatz betritt, wie echte „On-Chain-Kreditinfrastruktur“ geschaffen werden kann.
Creditlinks Ansatz und Vorteile
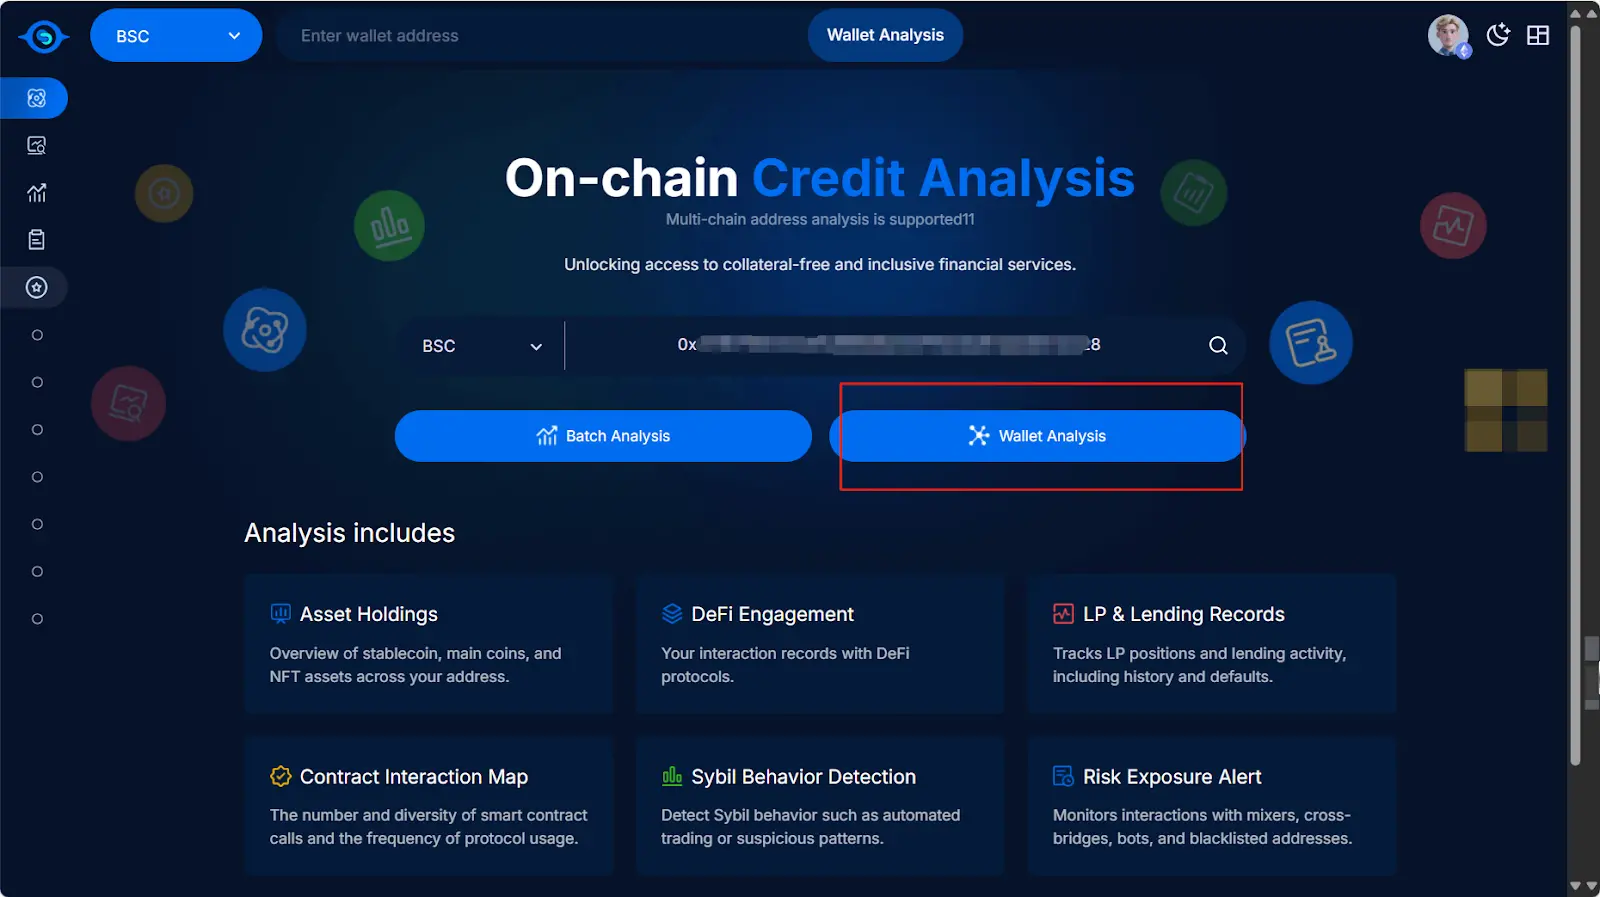
Als das neueste Projekt der Fourmeme-Plattform ist die Positionierung von Creditlink sehr klar: Im Mittelpunkt steht die „On-Chain-Kreditanalyse“, wobei ein vollständiger Kreislauf von Datenerfassung, intelligenter Analyse bis hin zu Nutzeranreizen aufgebaut wird.
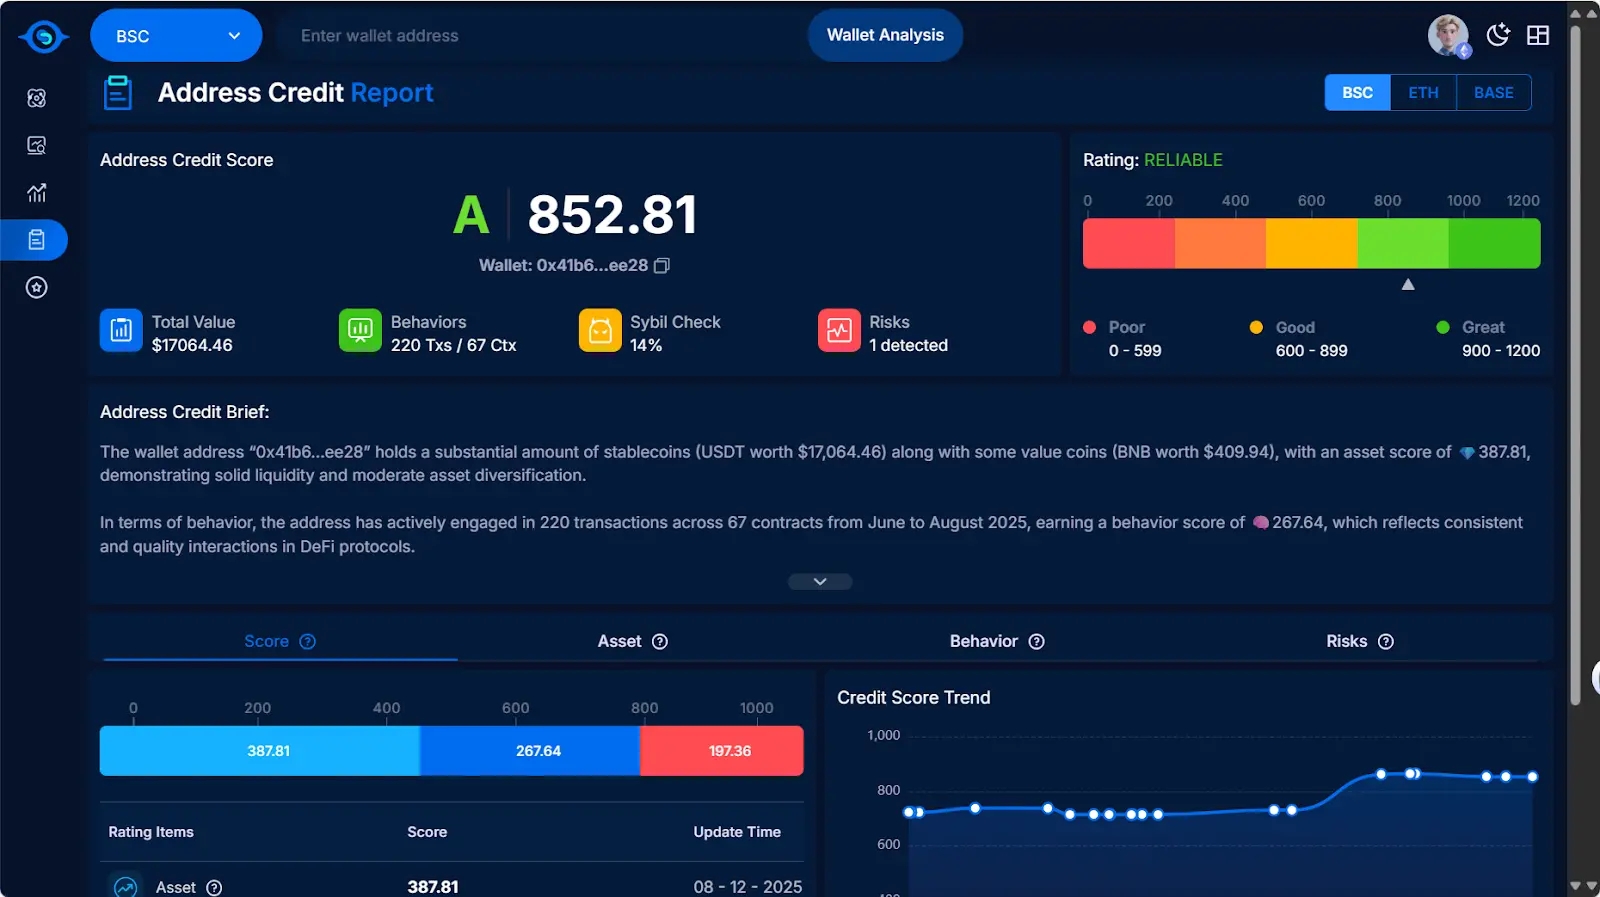
1. Intelligente Analyse: KI-gesteuerte Kreditbewertungs-Engine
Creditlink führt intelligente Algorithmusmodelle ein, die:
-
potenzielle Sybil-Netzwerke und verdächtige Transaktionsmuster automatisch erkennen können;
-
eine umfassende Gesundheitsbewertung für Adressen und Tokens generieren;
-
basierend auf historischem Verhalten zukünftige Risikotendenzen vorhersagen.
Dies ermöglicht es, die Kreditanalyse von der „nachträglichen Statistik“ zur „Echtzeitwarnung“ weiterzuentwickeln.
2. Massenadressanalyse: Ein Werkzeug für Betrieb und Investition
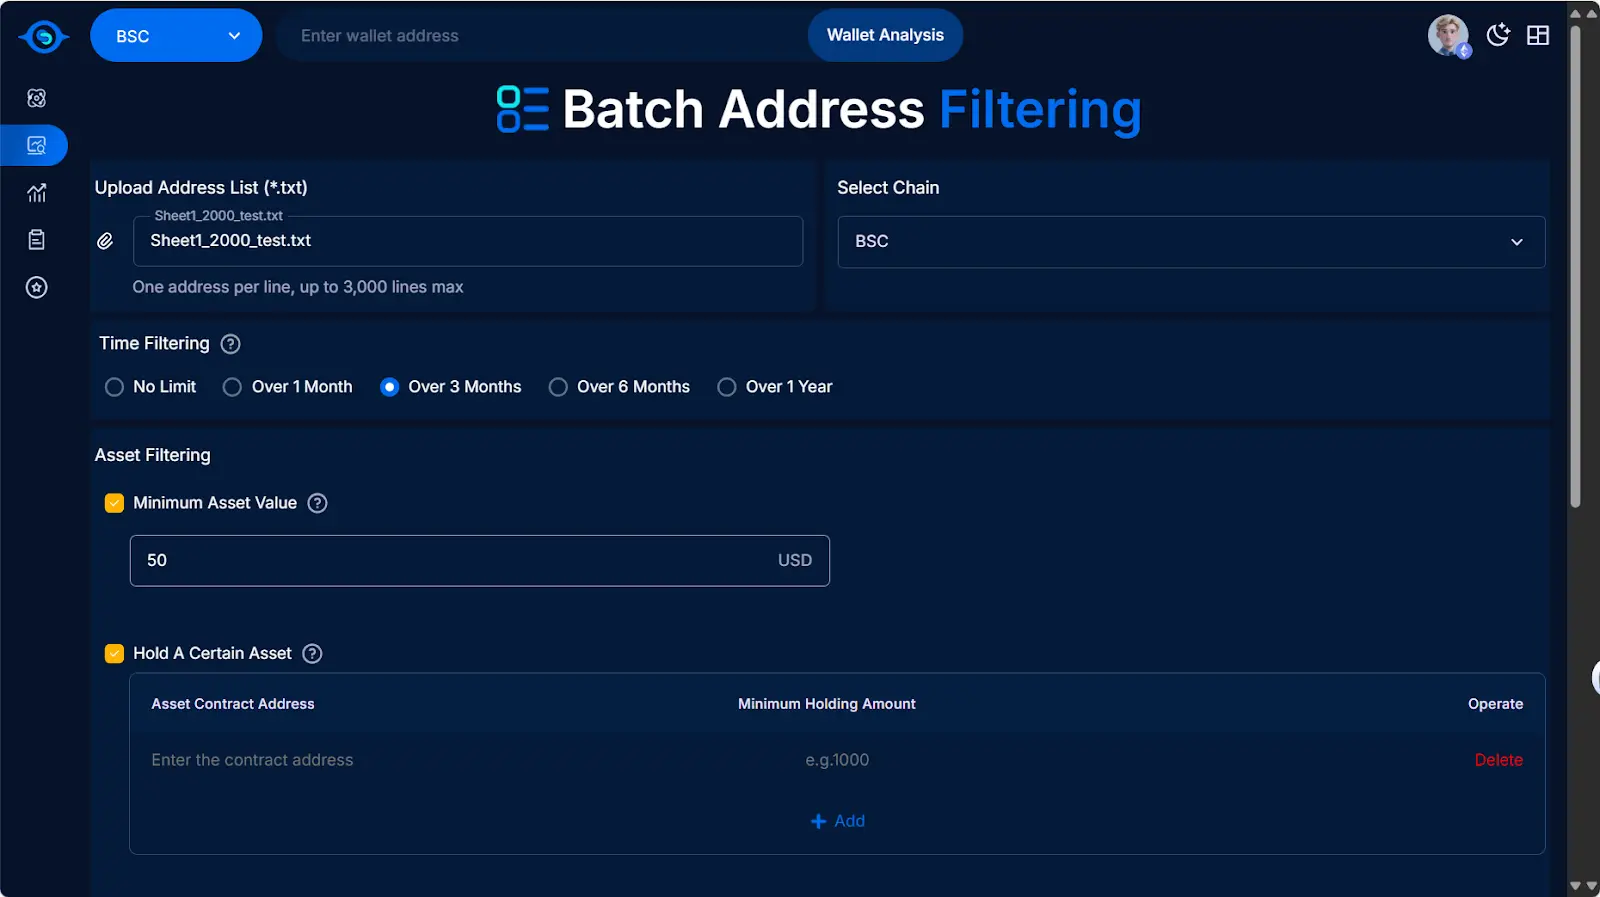
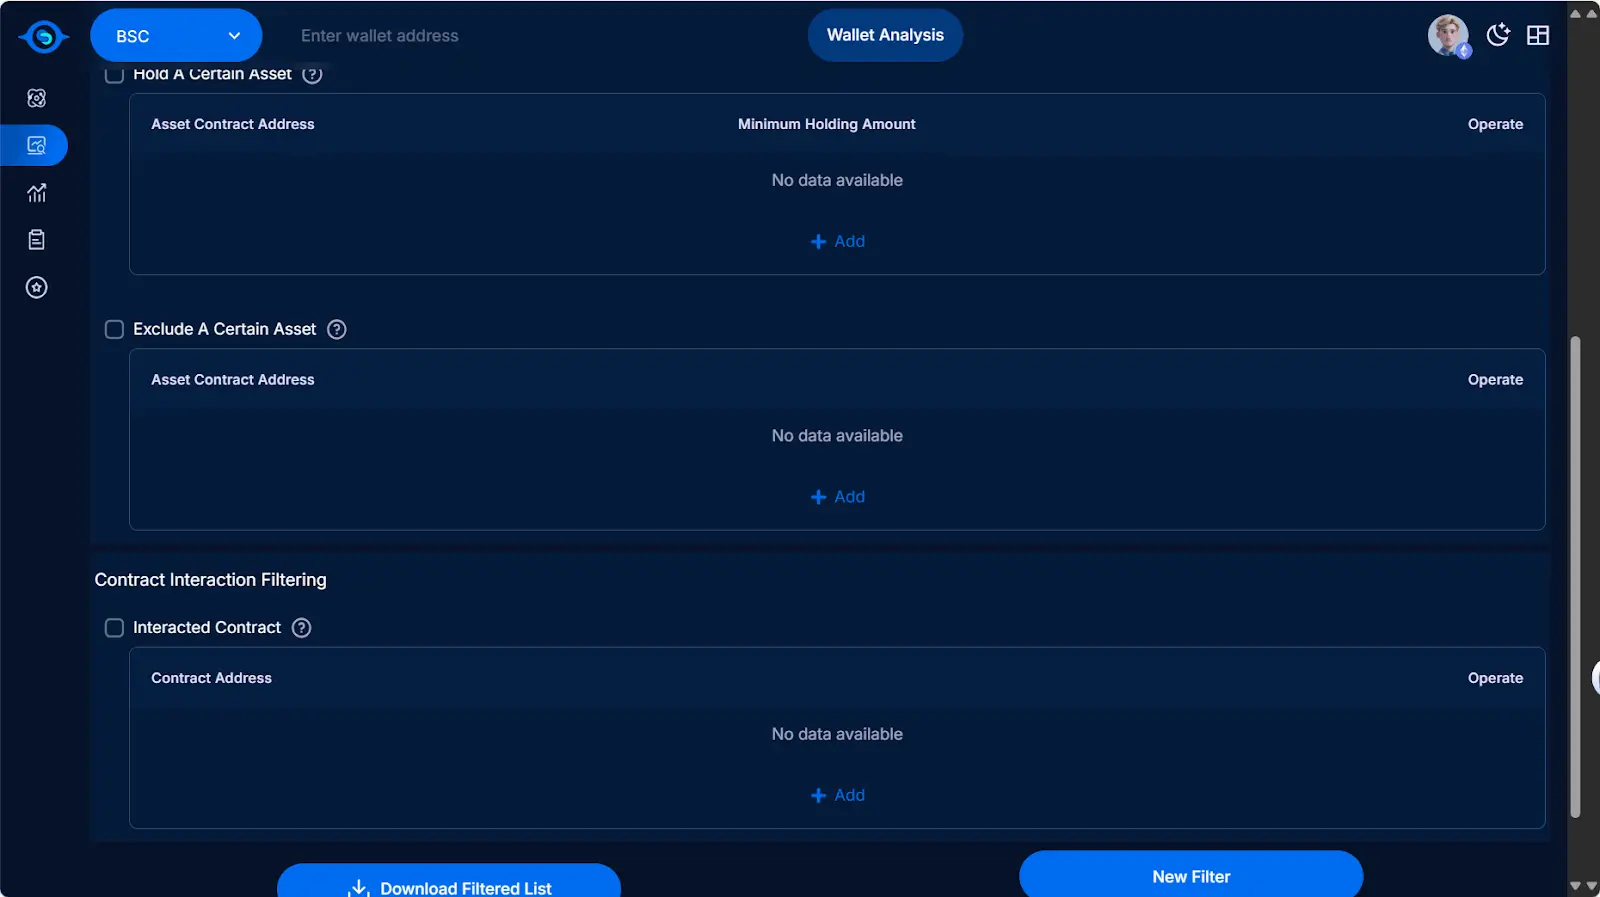
Creditlink unterstützt das Hochladen von Hunderten bis Tausenden von Adressen durch Nutzer und ermöglicht die Filterung nach benutzerdefinierten Kriterien:
-
Wallet-Erstellungszeitpunkt, Mindestguthaben
-
Interaktion mit bestimmten Verträgen
-
Ob bereits ein Airdrop erhalten wurde
Mit dieser Funktion können Projektbetreiber echte Nutzer präzise identifizieren und Ressourcenverschwendung reduzieren; auch Investmentfirmen können schnell das Wallet-Profil der Ziel-Community bewerten.
3. CreditPoints-Kreditsystem: Vom Tool zum Ökosystem
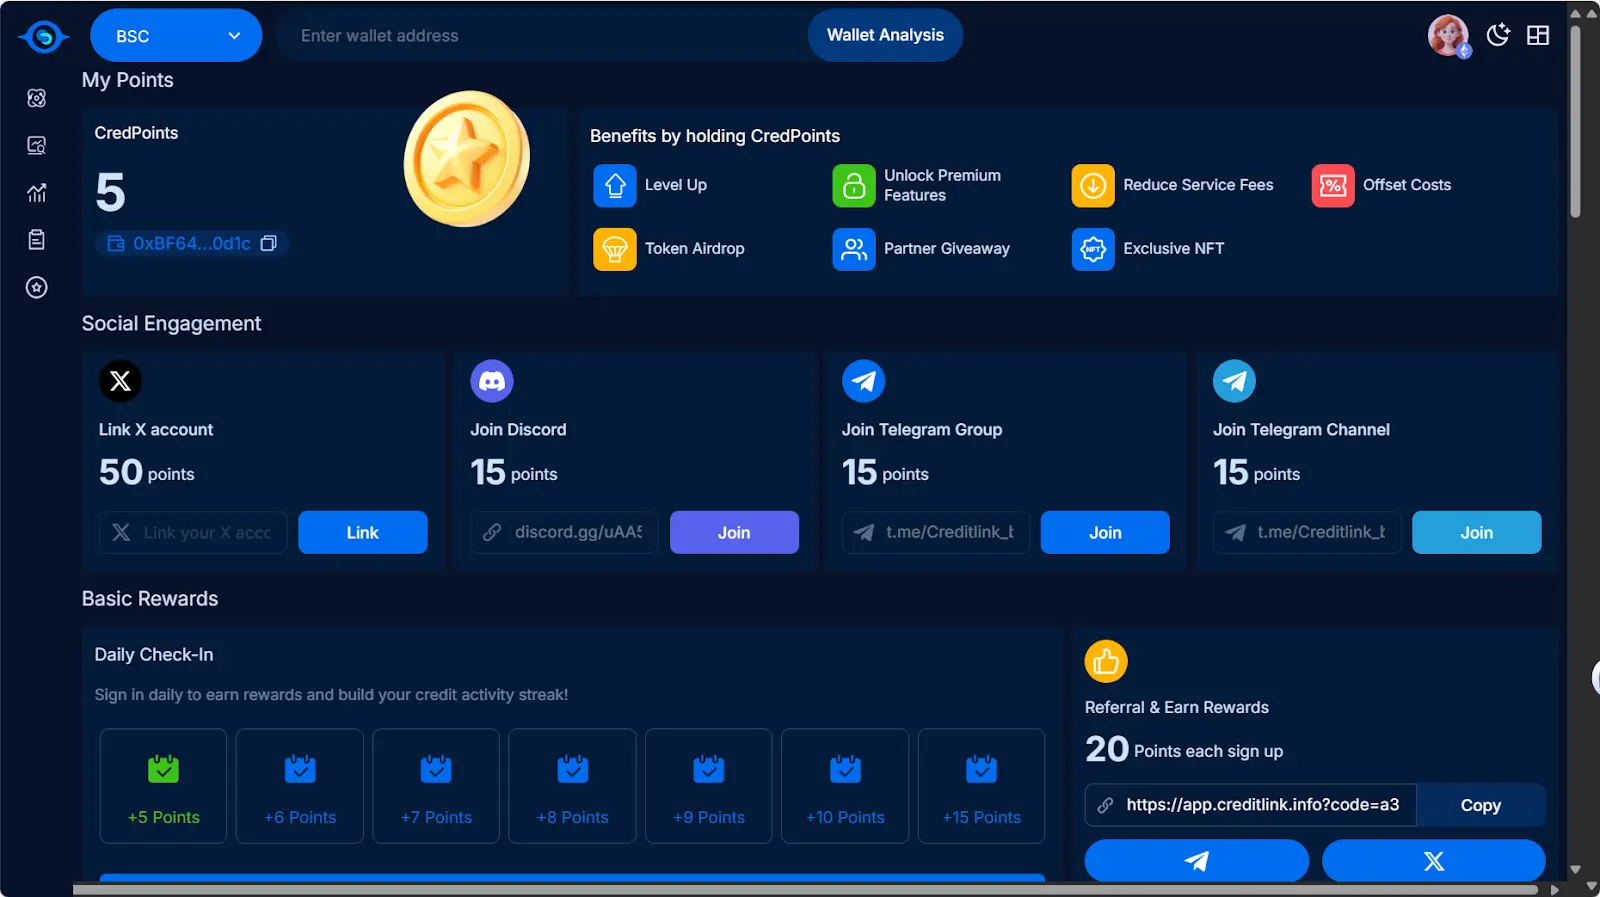
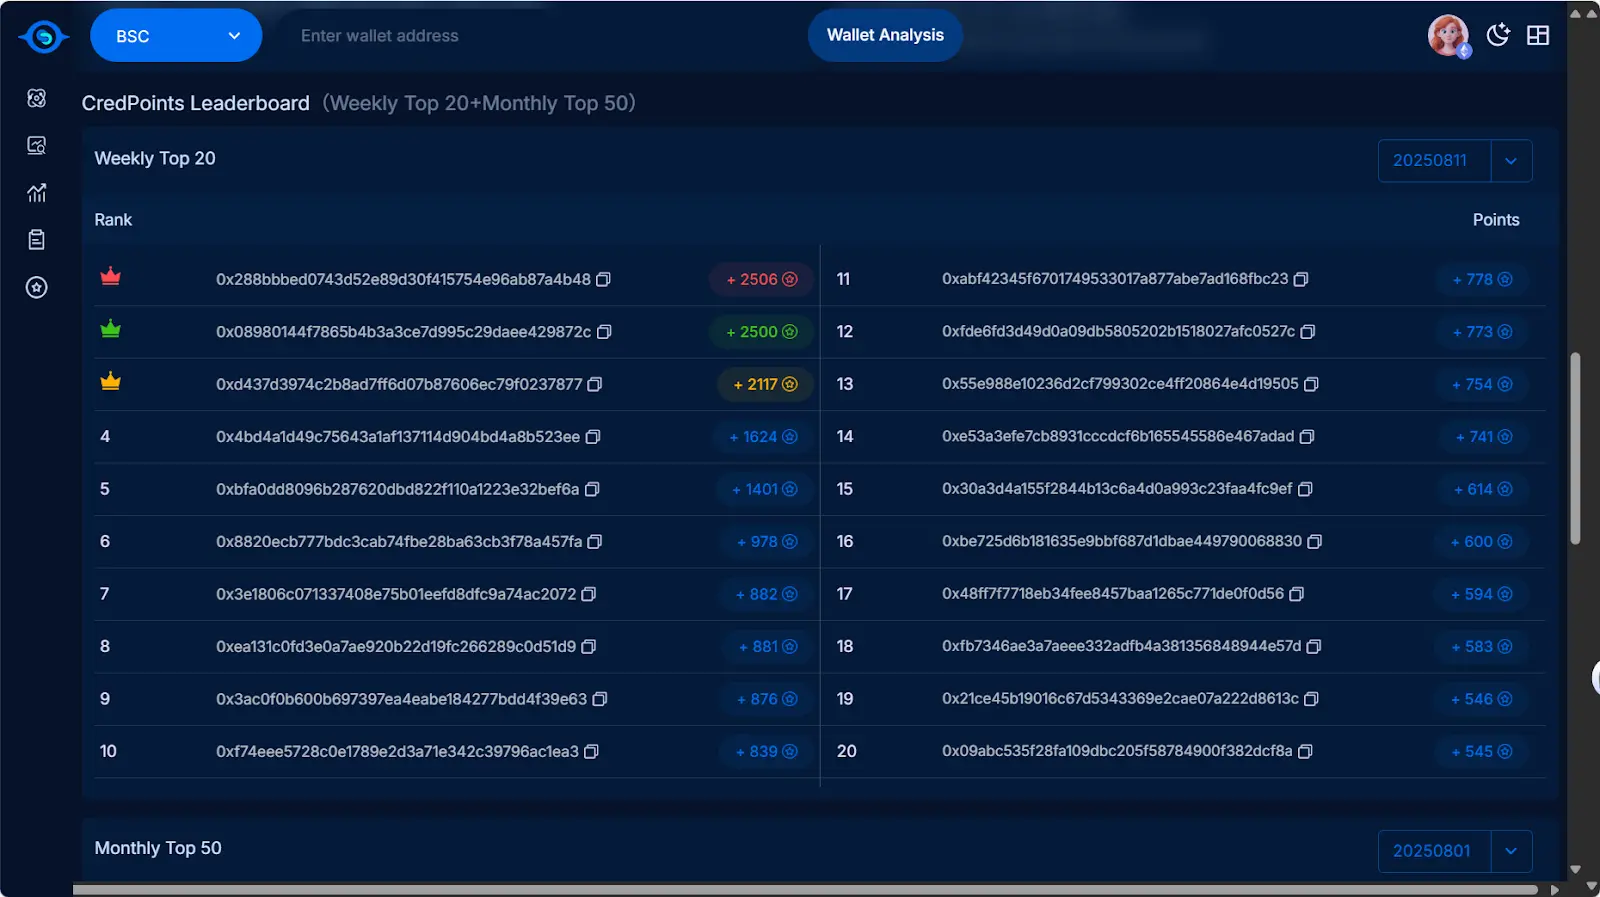
Creditlink hat ein CreditPoints-Punktesystem entwickelt:
-
Nutzer können durch das Verbinden von Wallets, das Abschließen von Analyseaufgaben und die Teilnahme an Community-Interaktionen Punkte sammeln;
-
Punkte können gegen Belohnungen eingetauscht werden oder als Qualifikationsnachweis für zukünftige Plattformaktivitäten dienen.
Das bedeutet, dass Creditlink nicht nur ein „Tool“ ist, sondern versucht, durch Anreizmechanismen den ökologischen Kreislauf des On-Chain-Kredits zu fördern.
Warum jetzt? Warum Creditlink?
On-Chain-Kredit ist kein neues Konzept, aber tatsächlich umsetzbare Projekte mit Anwendungskreislauf sind selten.
Der Vorteil von Creditlink liegt darin, dass es nicht nur einen einzelnen Aspekt (wie Wallet-Darstellung oder Stimmungsanalyse) löst, sondern durch Datenanalyse + intelligente Algorithmen + Punkteanreize einen Kreislauf bildet und das Potenzial hat, sich zu einem groß angelegten Kredit-Ökosystem zu entwickeln.
Fazit: Der Durchbrecher für On-Chain-Kredit?
Der Aufbau eines On-Chain-Kreditsystems bewegt sich von theoretischer Diskussion hin zur praktischen Anwendung. Wer zuerst eine Lösung zur Identifikation „echter Nutzer“ findet, wird den zentralen Zugang zu Web3 beherrschen.
Das Auftauchen von Creditlink könnte ein Signal sein, das es zu beobachten gilt.
Abseits von DeBank und Trusta – wird Creditlink zum Durchbrecher in der neuen On-Chain-Kreditbranche? Der Markt wird es zeigen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Krypto-Preise
Mehr


