
拆解美國通脹:關稅見頂、能源高企,2027年能否迎來拐點?

目前美國通脹壓力主要由三大暫時性衝擊所推動——關稅、能源反彈以及AI建設熱潮。拆解CPI結構可以看到:關稅傳導已接近尾聲,對當前通脹的邊際貢獻明顯減弱;能源價格仍處於高位,構成短期內的主要推動力;AI建設帶來的價格壓力則集中於少數科技商品及生產性投入領域,尚未廣泛擴散。
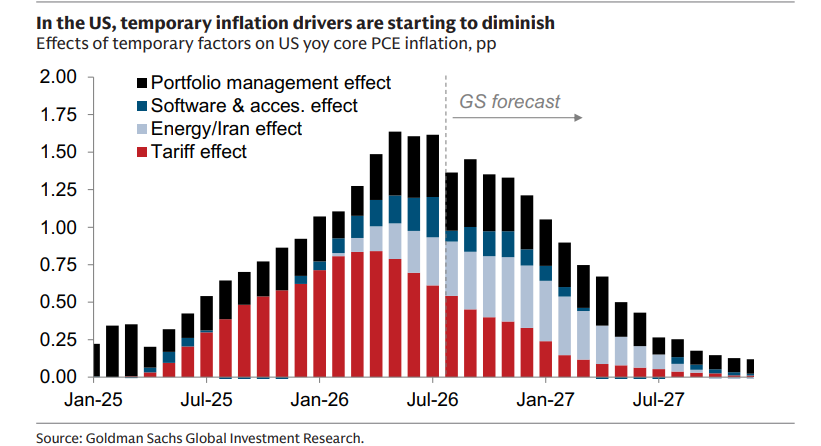
核心商品通脹壓力已明顯減弱。目前核心商品CPI按年增速為0.66%,三個月年化增速約1.97%,低於去年同期的2.45%,顯示關稅轉嫁已不再是當前指數中剩餘通脹的主要來源,商品端的去通脹趨勢已基本確立。
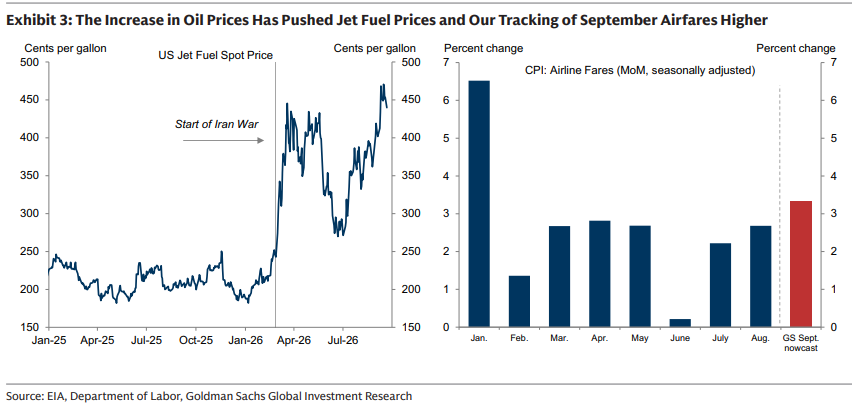
能源方面,國際油價高企,美國柴油價格升至每加侖6.5美元,創歷史新高,直接推升運輸、農業、供暖及物流成本。8月能源類環比上漲2.1%,按年上漲16.3%,對名義CPI按年拉動約1.1個百分點,貢獻目前約三分之一的通脹。
AI建設則形成特殊的結構性衝擊。數據中心資本支出推高電腦軟件及配件、電腦周邊產品等價格,軟件價格按年一度達25.4%,電腦周邊產品按年8.4%,但整體信息技術產品按年仍下降4.3%,其權重僅約0.75%,短期內難以單獨推升整體核心商品通脹。
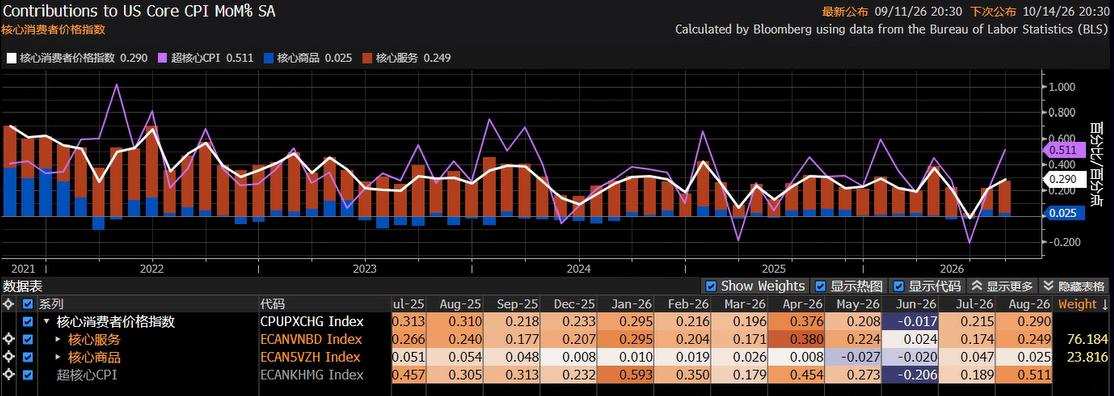
但服務端尚未完成去通脹。核心服務CPI按年3.02%,顯著高於商品端,通脹壓力已從商品轉向服務。能源價格高企可能透過運輸、航空、保險、商業服務及企業成本,重新進入服務價格體系,令服務通脹成為未來幾個月核心通脹回落的主要約束。
由此,宏觀數據傳遞的信號是:商品去通脹已接近完成,服務去通脹尚未結束,通脹的下半場將圍繞服務業黏性與短期供給擾動展開。
美國通脹已進入最後一公里
商品端價格壓力已明顯緩解,但服務價格黏性更強,調整節奏慢於商品。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
CarMax季度利潤與營收雙雙增長,受惠於定價策略推動二手車銷量上升
更新版2 - 嘉年華公司因需求強勁上調年度利潤預期
有消息稱Perella Weinberg正在與Piper Sandler進行收購談判,其股價應聲大漲
華爾街預計Micron本季度營收約為510億美元。
加密貨幣價格
更多


