Bitget App
交易「智」變
快速買幣市場交易合約股票理財機構AI & 更多
SUI價格上看1.60美元,回購量突破60萬

SUI價格上看1.60美元,回購量突破60萬

CoinpediaCoinpedia2026/09/07 22:32
顯示原文
文章重點
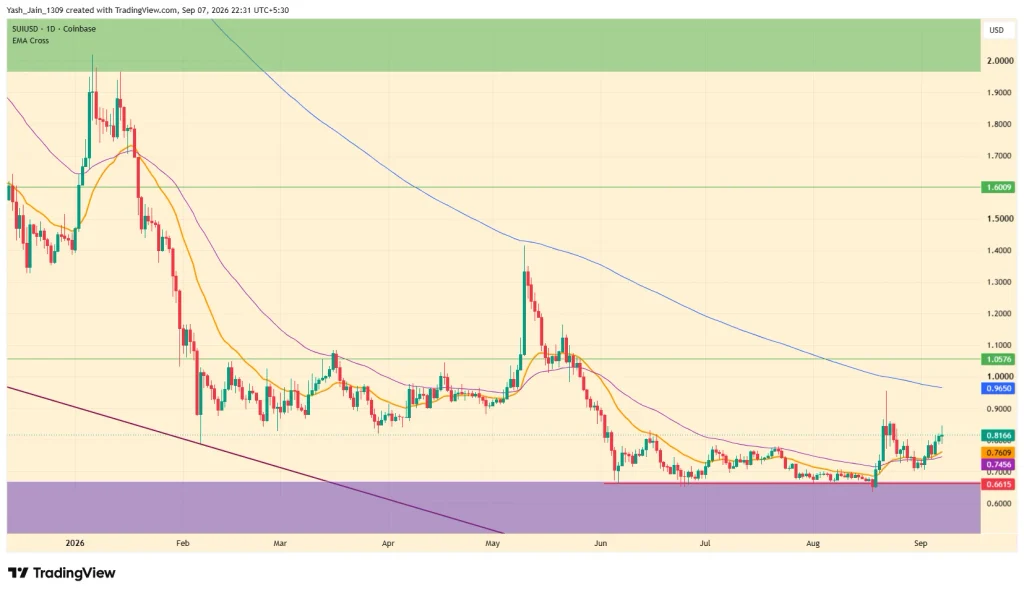
  • SUI 價格正處於 200 日 EMA($0.9650)與 50 日 EMA(約 $0.7455)之間。

  • Sui Foundation 回購數量已超過 609,800 枚 SUI,由原生穩定幣收益資助。

  • 同時,技術圖表顯示若突破 $0.9650,可能上看 $1.05 及 $1.6009。

SUI 價格受困於兩條主要 EMA 帶之間,Sui Foundation 回購計劃累計已超過 609,800 枚代幣。此格局具備潛在的反彈機會,但圖表仍需更明確的證據佐證。

SUI 價格需突破 $0.9650

SUI 價格正介於 200 日 EMA(約 $0.9650)與 50 日 EMA(約 $0.7455)之間。這使得該代幣同時受到長線空頭壓力及潛在的反彈動能夾擊。

若多頭需求增強,SUI 必須穩站 $0.9650 之上。若能成功突破,日線趨勢可望翻多,並有機會進一步上探 $1.05,甚至 $1.6009。這是較樂觀的情境,但仍需買方守住突破口。
SUI價格上看1.60美元,回購量突破60萬 image 0

SUI 回購突破 609,800 枚代幣

9 月 5 日,Sui Foundation 單日又回購了 8,000 枚 SUI。目前回購金庫估值約 $490,000。

該計劃完全由鏈上收益資助,無需傳統稀釋式融資輪。這使得累積方式與透過新資本購買代幣的傳統模式不同。

不過,回購不代表價格必然上漲。市場走向仍取決於需求、流動性,以及賣方是否依然佔主導地位。

SUI 價格風險失守下檔支撐

空頭情境相對直接。若賣方壓制反彈,SUI 價格可能跌破 50 日 EMA(約 $0.7455)。

屆時六月支撐 $0.6615 亦將受到考驗。失守該價位恐削弱目前的反彈契機,並令代幣面臨進一步下行風險。

目前,SUI 價格正處於明確的抉擇區。守穩 $0.7455 有助維持反彈結構,若能收復 $0.9650 行情則有望轉為日線多頭。

回購計劃為基本面帶來正向動能,但 SUI 價格仍須證實需求能否擊破上方壓力。若能守住突破,則向 $1.05 及 $1.6009 推進並非不可能。
News Image 0News Image 1
0
0

免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。

PoolX: 鎖倉獲得新代幣空投
不要錯過熱門新幣,且APR 高達 10%+
立即參與

您也可能喜歡

BUZZ-Cantor上調Humana評級,預計至2027年其聯邦醫療保險利潤率將強勁回升

10月7日,Cantor Fitzgerald將健康保險公司Humana(HUM.N)的評級從「中性」上調至「增持」,並將目標價由300美元上調至460美元。該券商將2027年每股盈餘(EPS)預期由15.86美元上調至17.96美元,2028年預期由25.38美元上調至28.27美元,原因是對於HUM在「Medicare Advantage」項目中的利潤率及品質評級回升更具信心。Cantor預計本週將公布的Medicare品質評分將呈現積極態勢;更佳的評分將有助於HUM於2028年獲得更高的政府獎金。該券商表示,定價策略、福利調整以及控制醫療成本的措施,有望推動2027年「Medicare」利潤率明顯提升。認為HUM的2027年業績預測,以及確認2027年投保人數符合預期,將成為品質評分公告後的下一潛在催化劑。Cantor指出,HUM目前市盈率為管理層2028年盈餘預期中位數的9.9倍,而其歷史平均市盈率約為18倍。

路透社•2026/10/07 11:01

BUZZ-「券商觀點」觀察:隨著人工智能成長動能不斷增強,華爾街對美滿電子的態度日益積極

10月7日-Marvell Technology(MRVL.O)於週二將其2028財年營收預期上調至約200億美元,高於華爾街預期,原因是隨著人工智能支出激增,公司定制數據中心晶片的需求也在增長。至少有11位分析師上調了目標價;覆蓋該股票的45家券商的目標價中位數為325美元——根據Reuters彙編資料。全速前進,Morgan Stanley(評級為「中性」,目標價:300美元)表示,在潛在3萬億美元的人工智能基礎設備支出環境下,公司長期目標是可實現的,但警告稱,55%-70%的增長預期幾乎不容許有任何執行失誤,此舉也為季度業績設定了很高門檻。JPMorgan(「超配」,目標價:360美元)表示:「公司正全速運轉,業績上調不僅限於某個產品類別或某個客戶,而是得到數據中心全棧多個增長驅動因素的支持。」TD Cowen(評級「買入」,目標價:350美元)表示,Marvell的基本面增長動力已完全轉向其強大的連接業務,且與其定制XPU專案相關的風險已大幅緩解。Melius Research(「買入」,目標價:445美元)認為,若Marvell能按計劃執行,其市值有望達到1萬億美元。(為便利非英文母語者,Reuters將其報導自動化翻譯為數種其他語言。由於自動化翻譯可能有誤,或未能包含所需語境,Reuters不保證自動化翻譯文本的準確性,僅是為便利讀者而提供自動化翻譯。針對因使用自動化翻譯功能造成的任何損害或損失,Reuters不承擔任何責任。)

路透社•2026/10/07 10:36
BUZZ-「券商觀點」觀察:隨著人工智能成長動能不斷增強,華爾街對美滿電子的態度日益積極

BUZZ-Penguin Solutions股價大幅上漲,因其上調財年營收預期且第四季度業績超出預期

10月7日 —— 人工智能數據中心基礎設施供應商 Penguin Solutions(PENG.O)股價於盤前交易上漲6.3%,至68.26美元。該公司將2027財年淨銷售額預期上調至區間中點約24.3億美元,先前預期區間中點約21.7億美元;預計2027財年營收將同比增長40%,誤差範圍±10%。預計2027財年經調整後每股收益(EPS)為4.45美元(上下波動0.7美元),而根據LSEG彙編的數據,分析師一致預期為3.38美元。報告顯示,第四季度營收為5.667億美元,經調整後每股收益為1美元,均超出分析師預期。所有7家覆蓋該股票的券商均給予「買入」或更高評級;目標價中位數為82.5美元。截至上一交易日收盤,PENG股價年內漲幅超過三倍,而標普600小型股指數同期漲幅僅為約15%以上.SPCY。

路透社•2026/10/07 10:31
BUZZ-Penguin Solutions股價大幅上漲,因其上調財年營收預期且第四季度業績超出預期

瑞銀因混合鍵合應用風險將Besi評級下調至「賣出」,股價隨即下跌

10月7日,BESI.AS(BE Semiconductor Industries)股價下跌約9.5%,此前瑞銀將這家荷蘭芯片設備製造商的評級從「買入」下調至「賣出」,並將目標價大幅下調57%至159歐元。瑞銀表示,對芯片封裝技術「混合鍵合」(hybrid bonding)的需求預期——這是Besi投資邏輯的核心——「未能如預期般實現」。瑞銀認為,因為人工智能加速器客戶更重視產能擴張而非性能提升,混合鍵合技術在高帶寬記憶體中的採用速度將放緩。瑞銀預計,到2028年,混合鍵合技術將只占設備需求的10%,而市場共識預期暗示該比例約為50%。該行預計Besi在2027-28年的混合鍵合(HB)營收將比市場共識低50%-60%,且來自共封裝光學器件、AI加速器和PC處理器的需求不太可能彌補這一差距。瑞銀表示,台積電 2330.TW 及 Intel INTC.O 的現有產能已足以支持「可觀的出貨量」,若採用率未超預期,則上行空間有限。 Besi股價延續週二的跌勢,先前因美銀全球研究(Bank of America Global Research)基於類似擔憂下調其評級,該股週二收盤下跌5.4%。 在歐洲半導體板塊其他方面,ASML ASML.AS 下跌2.3%,ASM International ASMI.AS 下跌5.3%,Infineon IFXGn.DE 下跌5.8%,X-Fab XFAB.PA 下跌5.8%,Soitec SOIT.PA 下跌4.1%,STMicroelectronics STMPA.PA 下跌3.8%,Aixtron AIXGn.DE 下跌2.7%,而ams-OSRAM AMS2.VI 下跌3.6%。

路透社•2026/10/07 10:16

