
日圓疲弱,CPI難以挽救

Morning FX
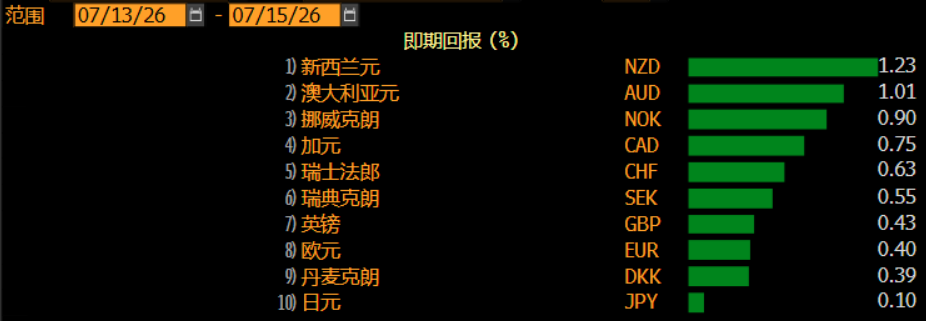
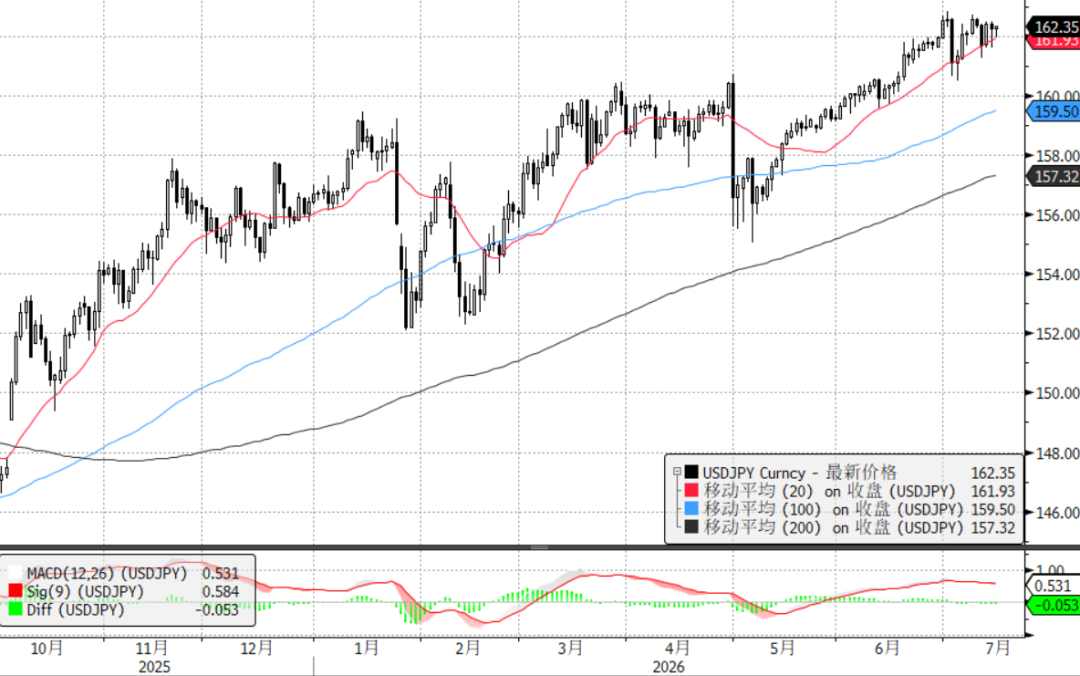
日圓的疲弱又一次刷新了我的認知,美國CPI和PPI接連爆冷的情況下,USDJPY依然維持在162上方,成功在G10貨幣中墊底,只能說carry trade大軍真的非常強勁。
一、162的日圓還有carry trade價值嗎?
雖然到了162大家都擔心日本央行干預匯率,但一個比較違反直覺的現實是,目前USDJPY的carry trade或許依然有價值:
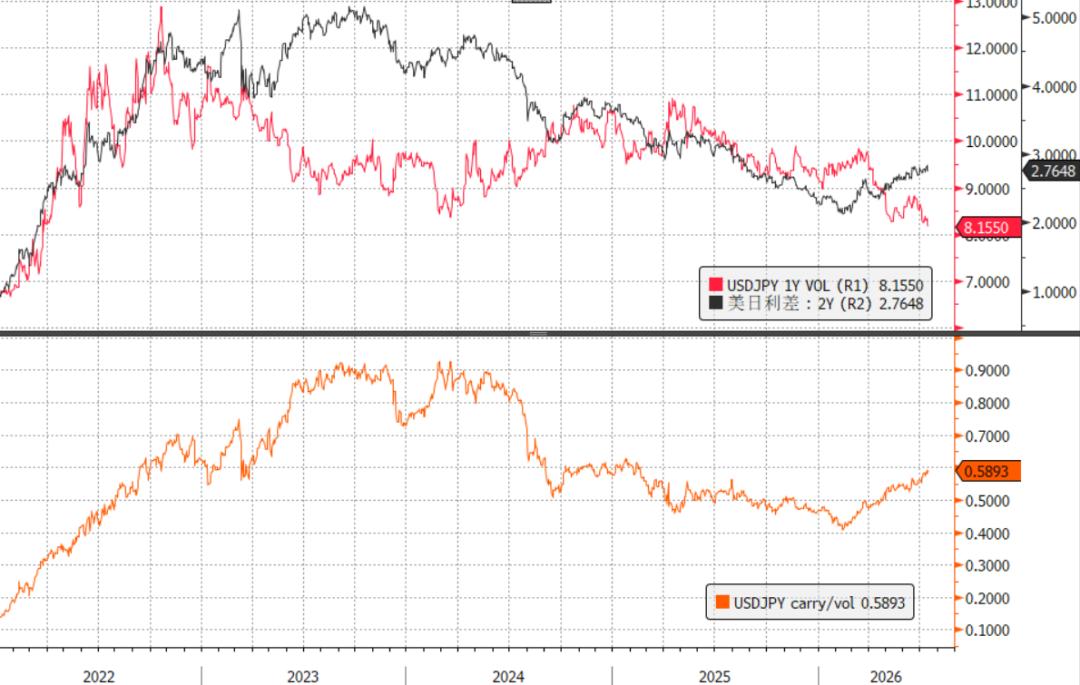
基本面:6月美國數據雖然都有回落,但基本面並不算差,加上美伊不穩定因素對油價的支撐,美元很難大跌。在這種情況下,CPI走弱的影響邏輯反而改變——美國數據適度偏弱,美日利差小幅回調能從市場層面稍微壓低USDJPY點位,減輕日本政府的干預壓力,反而更適合逢低做long USDJPY的carry trade。
量化錨:隨著波動率持續下跌,USDJPY carry/vol指標來到近一年高位,這代表現階段可能是一年來最適合做日圓carry trade的時刻。
干預風險:這大概是162位置市場最擔心的風險,個人認為,雖然上方突破163後很有可能會遭遇日本財務省「更靈活、更隱蔽」的干預,但至少現在來看163下方日本財務省沒有干預意願,暫時較為安全。
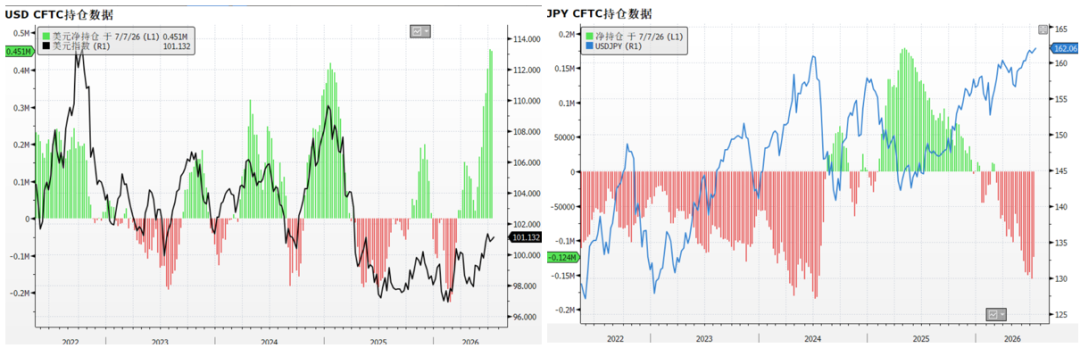
所以USDJPY即便僅跌至162下方,也將有新的市場資金願意加入carry trade大軍。CFTC持倉數據在一定程度上證實了這種看法,美元多頭和日圓空頭正好是目前最堅定的兩股市場力量,完全是一拍即合。
二、日圓疲弱至此,日本政府應對招術如何?
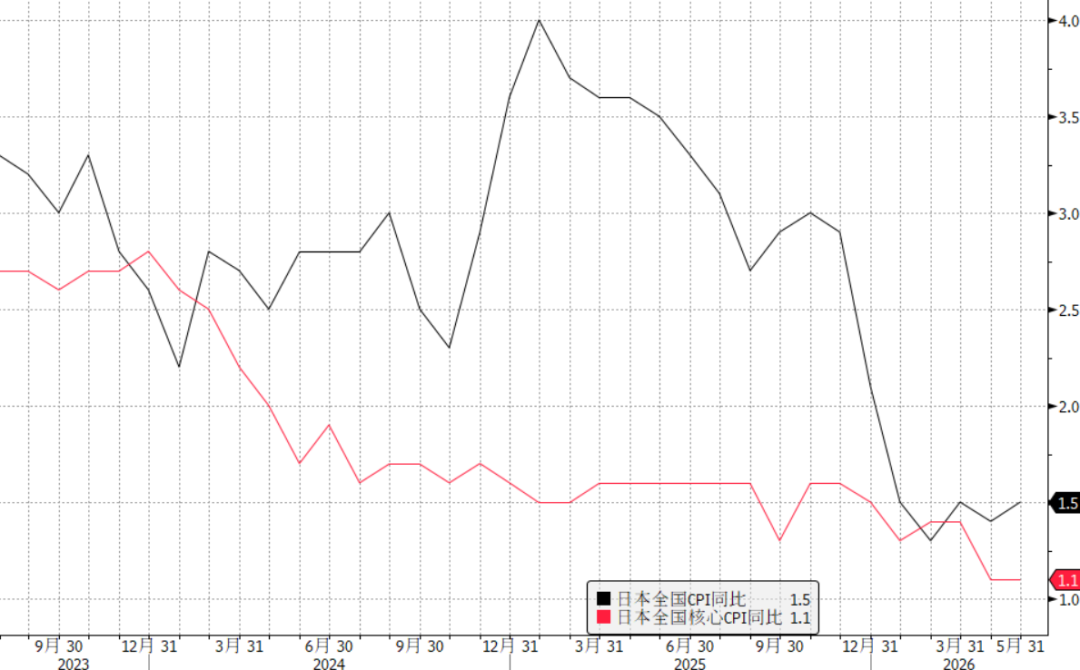
再升息?風險大於收益。1%的政策利率已經是日本三十多年來最高的利率,同時日本CPI已經達不到日本央行2%的目標水平,企業和家庭債務壓力正在不斷累積。
外匯干預?擋不住carry trade大軍。即使日本政府宣稱要改變干預風格,但在基本面不出現實質性逆轉的前提下,官方干預都只是向市場灑錢而已,而日本政府也明白這一點,所以不到真正關鍵時刻不一定會大規模出手,資金得省著用。
引導GPIF海外投資回流?這是本月新興的熱門話題,但目前相關方案影響非常有限,比如海外債券到期不再續購、海外股票分紅留存本土等,這些都是自然到期逐漸縮減,並非短時間集中拋售。根據外資測算,一年內到期縮減空間約為12.3萬億日圓,攤到每月緩慢回流,看上去不少,但4月底財務省干預日圓時在不到兩周內就花了11.73萬億日圓,卻成效有限。所以如果沒有更激進的方案,GPIF投資回流對日圓匯率的影響相當有限。
結論:僅憑以上工具,或可暫時穩住,但難以長久。
三、什麼情況下可能大規模unwind?
最簡單的邏輯,當carry/vol大幅下跌時,carry trade大軍自然撤退。
carry下跌:例如霍爾木茲海峽徹底開放,或美國經濟基本面迅速轉弱,導致美元利率大幅回落。
vol大漲:比如全球股災,經典的carry trade unwind場景。再如跨國聯合干預重現,總干預能力大大提升造成干預時USDJPY波動率成倍放大。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
土耳其多管齊下緊急「滅火」:近200億美元基金清算、高管被捕、交易禁令
土耳其財長稱風險「暫時且可控」;監管方將清算七家資產管理公司管理的逾百隻基金,投資組合涉及逾35萬名投資者,對38人提出刑事指控,並對其實施為期兩年的交易禁令;多名金融機構高層遭逮捕、拘留或被限制出境;央行提高回購融資規模,放寬銀行資本要求,銀行間貨幣市場借款限額提高至此前十倍。土耳其銀行股指數週四一度上漲超過9%,大量中小型股票仍下跌。
黃仁勳:Nvidia明年芯片銷量將是今年兩倍,不能像管社群媒體那樣監管AI
黃仁勋反對照搬社交媒體監管,因為社群媒體是一種產品,而AI是支撐其他技術與產品的底層技術,監管應當落在產品,而非技術本身。他強調要嚴格測試,表示產品若不夠安全就應暫緩發佈,「AI安全至關重要」。
美聯儲升息後該買什麼?歷史上美股能源、科技表現優異,房地產落後,高盛:決定美股走勢的是升息速度
美聯儲首次加息後12個月美股表現:據杰富瑞,能源板塊平均回報22.4%居首、信息技術15.4%次之;據嘉信理財,房地產相對標普500落後4.3%,為11個板塊中最差。高盛表示,加息速度是影響美股的核心變數,目前若10年期美債收益率在一個月內上漲50個基點將構成「快速加息」壓力。
黃金大漲超2%,美元回吐美聯儲決議後的漲幅
加密貨幣價格
更多


